キャッシュフローとは、1年間に本業で会社に入ってきたお金のことです。ただ、銀行の担当者や支援機関が「キャッシュフロー」と言うとき、どの式で計算しているかは1つではありません。同じ決算書でも、式が違えば数字が変わります。
この記事では、よく使われる4つの式を、同じラーメン店の数字で計算して並べます。まず、いちばん身近な簡易キャッシュフローから説明します。
簡易キャッシュフローとは:税引後利益+減価償却費
簡易キャッシュフローは、損益計算書の数字だけで出せるキャッシュフローの目安です。
簡易キャッシュフロー = 税引後当期純利益 + 減価償却費
減価償却費を足すのは、費用として引かれているのに、その年にはお金が出ていかないからです。設備のお金は買ったときに払っていて、減価償却費はその金額を何年かに分けて費用にしているだけです。
中小企業庁の「中小企業BCP策定運用指針」でも、「税引後当期純利益」と「年間減価償却金額」を足したものを「返済原資合計」として計算しています(中小企業庁「中小企業BCP策定運用指針」返済原資の計算)。借入金の返済に回せるお金、という意味で返済原資とも呼ばれます。私は、返済原資は税引後の当期利益に減価償却費を足して見ています。
銀行の話に出てくるキャッシュフローは、4つある
簡易キャッシュフローのほかに、次の3つの式がよく出てきます。
| 名前 | 式 | どこから出すか | 主に使われる場面 |
|---|---|---|---|
| 簡易キャッシュフロー | 税引後当期純利益+減価償却費 | 損益計算書 | 返済原資、債務償還年数 |
| EBITDA(イービットディーエー) | 営業利益+減価償却費 | 損益計算書 | ローカルベンチマークのEBITDA有利子負債倍率、保証制度の要件 |
| 405事業の対キャッシュフロー比率の分母 | 留保利益+減価償却費+前期からの引当金の増減 | 損益計算書(+配当・役員賞与) | 405事業の経営改善計画の数値基準 |
| 営業キャッシュフロー | 税引前当期純利益に、減価償却費や売掛金・在庫・買掛金の増減などを加減し、利息と法人税等の支払額を引く | キャッシュフロー計算書(損益計算書+貸借対照表) | 実際のお金の動き、405事業の小規模企業者の特例 |
EBITDA:利息と税金を引く前の数字
EBITDAは、営業利益に減価償却費を足したものです。ローカルベンチマーク(ロカベン)では、EBITDA有利子負債倍率=(借入金・社債−現預金)÷(営業利益+減価償却費)として使われています(経済産業省「ローカルベンチマーク」)。支払利息と税金を引く前の利益なので、4つの中でいちばん大きく出やすい数字です。
405事業の対キャッシュフロー比率:債務償還年数の405事業版
405事業(経営改善計画策定支援)では、計画の最後の年に「有利子負債の対キャッシュフロー比率が概ね10倍以下となる内容」を含めることが数値基準の1つになっています(中小企業庁「〈通常枠〉経営改善計画策定支援 マニュアル・FAQ」(2026年5月1日改定)Q1-3-3)。数値基準の全体は債務超過の記事で説明しています。
この比率の計算方法は、マニュアル・FAQのQ1-3-5に書かれています。式は次のとおりです。
(有利子負債合計額−現預金−信用度の高い有価証券等の評価額−運転資金の額)÷(留保利益+減価償却費+前事業年度からの引当金の増減額)≦10
- 運転資金=売掛債権+棚卸資産−仕入債務(回収できない売掛金や不良在庫は除く)
- 留保利益=経常利益−法人税及び住民税等−社外流失(配当・役員賞与)
- 法人税等は、経常利益に実効税率をかけて出してよい
- 引当金からは、賞与引当金・退職給付引当金と、特別損益で動く引当金を除く
分母は、経常利益から税金と、配当・役員賞与として外に出ていくお金を引き、減価償却費を足したものです。配当も役員賞与も出していない会社なら、簡易キャッシュフローとほぼ同じになります。いずれも同Q1-3-5の記載です。
借入金から現預金と運転資金を引いて、キャッシュフローで割る形は、債務償還年数の記事の③の式と同じ考え方です。私は405事業の計画づくりでは、取引先の銀行がどの式で見ているかに合わせて計算しています。
営業キャッシュフロー:実際に動いたお金
営業キャッシュフローは、キャッシュフロー計算書の「営業活動によるキャッシュ・フロー」の数字です。国の基準は、税引前の利益から計算する方法(間接法)を、「税金等調整前当期純利益に非資金損益項目、営業活動に係る資産及び負債の増減、「投資活動によるキャッシュ・フロー」及び「財務活動によるキャッシュ・フロー」の区分に含まれる損益項目を加減して表示する方法」としています(企業会計審議会「連結キャッシュ・フロー計算書等の作成基準」)。様式では、減価償却費を足し、売上債権・たな卸資産・仕入債務の増減を加減し、最後に利息の支払額や法人税等の支払額を引きます。上場会社などの連結財務諸表のための基準ですが、中小企業がキャッシュフロー計算書を作るときも、考え方は同じです。
ほかの3つと違って、売掛金や在庫の増減と、税金を実際に払った金額が入ります。損益計算書だけでは出せない数字です。
同じラーメン店で、4つのキャッシュフローを計算する
債務償還年数の記事や返済原資の記事と同じ、小さな株式会社のラーメン店の1年の数字で計算します(数字は架空です)。この1年、店は近くの会社に仕出し弁当を始め、代金は月末締めの翌月末払い(掛け売り)にしました。
| 項目 | 金額 |
|---|---|
| 営業利益 | 108万円 |
| 支払利息 | 12万円 |
| 経常利益(税引前当期純利益) | 96万円 |
| 法人税等(この年の分) | 24万円 |
| 税引後当期純利益 | 72万円 |
| 減価償却費 | 60万円 |
| 配当・役員賞与 | 0円 |
| 売掛金 | 0円 → 40万円(40万円増えた) |
| 在庫(食材) | 15万円 → 20万円(5万円増えた) |
| 買掛金 | 30万円 → 33万円(3万円増えた) |
| 法人税等の支払額(前の年の分) | 24万円 |
| キャッシュフロー | 計算 | 金額 |
|---|---|---|
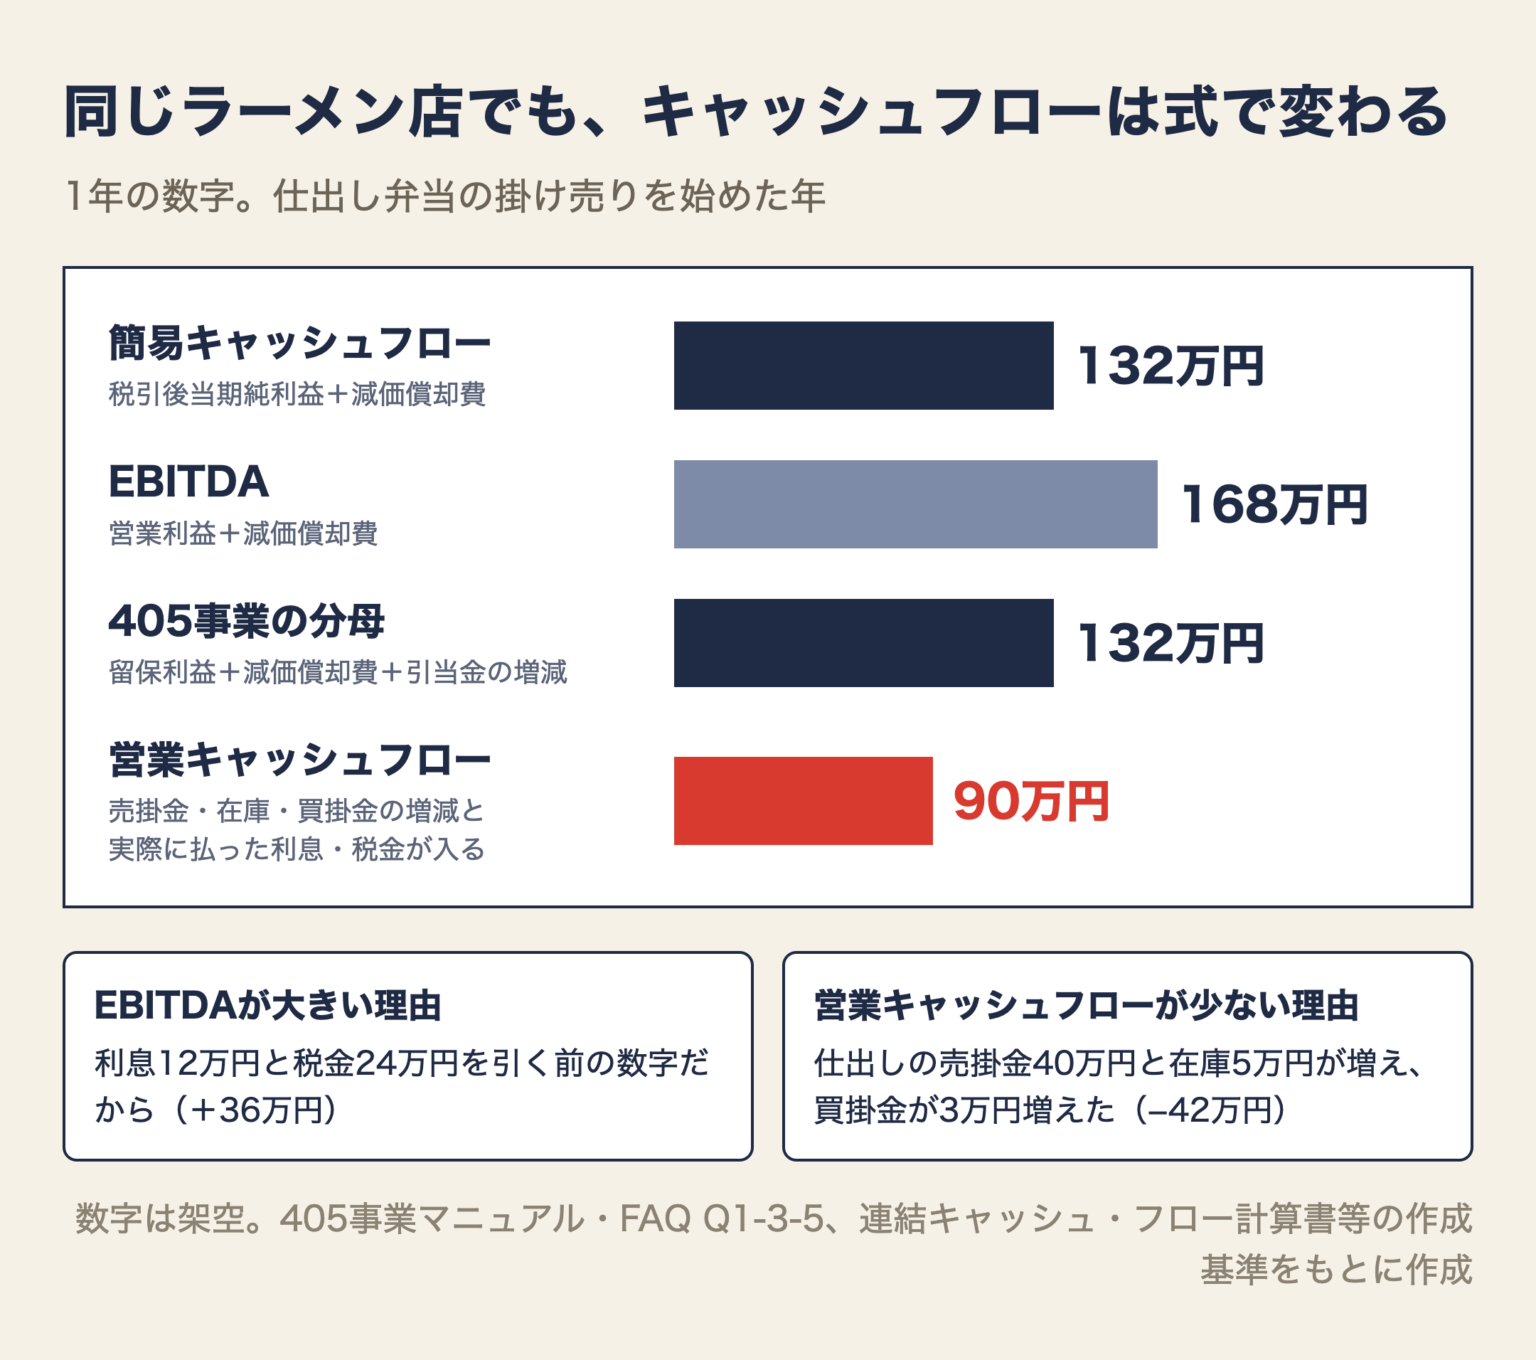
| 簡易キャッシュフロー | 72万円+60万円 | 132万円 |
| EBITDA | 108万円+60万円 | 168万円 |
| 405事業の分母 | (96万円−24万円−0円)+60万円+0円 | 132万円 |
| 営業キャッシュフロー | 96万円+60万円+12万円−40万円−5万円+3万円−12万円−24万円 | 90万円 |
営業キャッシュフローの計算では、まず支払利息12万円を足し戻し、あとで「利息の支払額」として12万円を引いています。国の基準の様式どおりの順番で、結果は同じです。
EBITDAがいちばん大きいのは、利息と税金を引く前だから
EBITDAの168万円と簡易キャッシュフローの132万円の差36万円は、支払利息12万円と法人税等24万円です。EBITDAで見た数字で「返済に回せる」と考えると、利息と税金の分だけ多く見積もってしまいます。
営業キャッシュフローだけ少ないのは、売掛金が増えたから
営業キャッシュフローの90万円と簡易キャッシュフローの132万円の差42万円は、売掛金40万円と在庫5万円が増え、買掛金が3万円増えた分です。仕出しの代金はまだ入っていないので、利益には入っていても、お金は手元に来ていません。
逆に言えば、売掛金や在庫が増えなかった年は、2つは近い数字になります。ラーメン店のように現金で売る商売で、税金の額も前の年と大きく変わらなければ、ほぼ同じです。私の支援先では、簡易キャッシュフローと実際のお金の動きが、そこまで大きくずれることは多くありません。計算の仕組みから見ると、大きくずれるのは、掛け売りの売上が伸びた年や、在庫を一気に増やした年です。売掛金でお金が残らない仕組みは、利益は出ているのにお金が残らない理由の記事で説明しています。
405事業では、どのキャッシュフローが出てくるか
405事業のマニュアル・FAQには、4つのうち3つが出てきます。
- 対キャッシュフロー比率の計算は、Q1-3-5の式(留保利益+減価償却費+引当金の増減)
- 重要な設備投資や運転資金の変動がないと見込まれ、金融支援を頼む金融機関が詳しい財務3表までは要らないと認める場合は、実態貸借対照表とキャッシュフロー計算書に代えて、「損益計画」をベースにした「簡易キャッシュフロー計画」と「借入返済計画」を作ることが認められている(純資産の予測値は必要)(Q1-3-9)
- 小規模企業者の特例で選べる条件の1つは、「再生計画成立後2事業年度目(計画成立年度を含まない。)から、3事業年度継続して営業キャッシュフローがプラスになること」(Q1-3-3)
同じ計画の中でも、場面によって使う式が違います。活性化協議会の窓口は宮城県中小企業活性化協議会の記事で紹介しています。
銀行と話すとき、自社で見るとき
銀行の担当者に「キャッシュフローが足りない」と言われたら、どの式で見ているかを聞いてみてください。EBITDAで見ているのか、簡易キャッシュフローで見ているのかで、自社の計算と数字が合わない理由がわかります。
自社では、決算書から出せる簡易キャッシュフローを毎年の目安にしつつ、売掛金や在庫が増えた年は、実際のお金の動き(営業キャッシュフロー)も確かめます。月ごとのお金の出入りは、資金繰り表で見ます。
クイズ:ラーメン店の次の年
次の材料で考えます。上のラーメン店の、仕出しを始めた翌年です。
- 営業利益108万円、支払利息12万円、経常利益96万円、法人税等24万円、税引後当期純利益72万円、減価償却費60万円
- 売掛金は40万円のまま、在庫は20万円のまま、買掛金は33万円のまま(どれも増減なし)
- 法人税等の支払額(前の年の分)24万円
- 店の席数は12席
Q1. この年の営業キャッシュフローは? 簡易キャッシュフローと比べるとどうなる?
答えを見る
132万円です。96万円+60万円+12万円−0円−0円+0円−12万円−24万円=132万円。
簡易キャッシュフロー(72万円+60万円=132万円)と同じです。売掛金・在庫・買掛金が増えも減りもせず、払った税金がこの年の税金と同じ額なので、差がなくなります。
席数は計算に使いません。
次の材料で考えます。405事業の対キャッシュフロー比率を計算します。
- 有利子負債(借入金):1,800万円
- 現預金:300万円
- 売掛金40万円、在庫20万円、買掛金33万円
- 経常利益96万円、法人税等24万円、配当・役員賞与0円
- 減価償却費60万円、引当金なし
Q2. 有利子負債の対キャッシュフロー比率は何倍? 「概ね10倍以下」に入る?
答えを見る
約11.2倍で、10倍を超えています。
運転資金は40万円+20万円−33万円=27万円。分子は1,800万円−300万円−27万円=1,473万円。分母は(96万円−24万円−0円)+60万円=132万円。1,473万円÷132万円≒11.2倍です。
405事業では、計画の最後の年にこれを概ね10倍以下にする計画が求められます(例外や小規模企業者の特例もあります)。
次の材料で考えます。Q2の数字のうち、1つだけ変えます。
- 社長が配当を20万円受け取る(ほかはQ2と同じ)
Q3. Q2の比率はどう変わる? 簡易キャッシュフローは変わる?
答えを見る
約13.2倍に悪くなります。留保利益が96万円−24万円−20万円=52万円になり、分母は52万円+60万円=112万円。1,473万円÷112万円≒13.2倍です。
簡易キャッシュフロー(税引後当期純利益+減価償却費)は132万円のまま変わりません。配当は税引後の利益から払うもので、税引後当期純利益そのものは減らないからです。405事業の式は、外に出ていくお金まで引くところが違います。
今週やること
- 直近の決算書から、税引後当期純利益・減価償却費・営業利益を書き出し、簡易キャッシュフローとEBITDAを出す
- 前の期と比べて、売掛金・在庫・買掛金がいくら増えたか減ったかを書き出す
- 取引先の銀行の担当者に、返済の力を見るときのキャッシュフローはどの式か聞いてみる
まとめ
- 簡易キャッシュフロー=税引後当期純利益+減価償却費。返済原資とも呼ばれ、損益計算書だけで出せる
- EBITDA=営業利益+減価償却費。利息と税金を引く前なので、いちばん大きく出やすい
- 405事業の対キャッシュフロー比率の分母は、経常利益から税金と配当・役員賞与を引き、減価償却費と引当金の増減を足したもの(Q1-3-5)
- 営業キャッシュフローは、売掛金・在庫・買掛金の増減と、実際に払った税金が入る。掛け売りが伸びた年は、簡易キャッシュフローより少なく出る
- 銀行の担当者が言うキャッシュフローがどの式か確かめると、数字が合わない理由がわかる
銀行に出す計画の数字づくりや、毎月の数字の説明を、中小企業診断士の顧問として一緒に進めます。顧問は月3万円・定員3社です。月1回の面談で数字を一緒に見て、次の一手を決めます。それ以外の日は、LINEでいつでも相談できます。
簡易キャッシュフローや債務償還年数をまとめて出せる「銀行に行く前のチェック表」(Excel)は、LINEのトークで「銀行」と送ると届きます。
決算書を渡されたとき、診断士が最初に見る「5つの数字」
決算書のどこから、どの順番で見るかを、A4・3ページにまとめました。LINEで友だち追加すると、すぐに届きます(無料)。
すでに友だちの方は、トークで「5つの数字」と送ると届きます。
友だち追加のあとも、資金繰り表や銀行に行く前のチェック表など、Excelの道具を1か月かけて順番にお届けします。