決算は黒字。それなのに、通帳のお金は1年前より減っている。私は再生支援の仕事が多く、こうした会社の資金繰りを一緒に見てきました。
原因の1つが、借入金の返済です。返済は費用ではないので、損益計算書には出てきません。利益が出ていても、返済に回せるお金(返済原資)より返済額が多ければ、お金は減っていきます。
この記事では、小さな株式会社のラーメン店の1か月を例に、返済原資の出し方と、キャッシュフロー計算書・経常収支比率の見方を書きます。計算はすべて1か月の数字で行い、1年の金額は文章で添えます(数字は架空です)。
黒字なのに、通帳のお金が減っていく
例のお店は、1杯900円のラーメンを1日60杯、月25日売っています。1か月の売上は135万円です。社長の役員報酬は月30万円で、固定費に入っています。
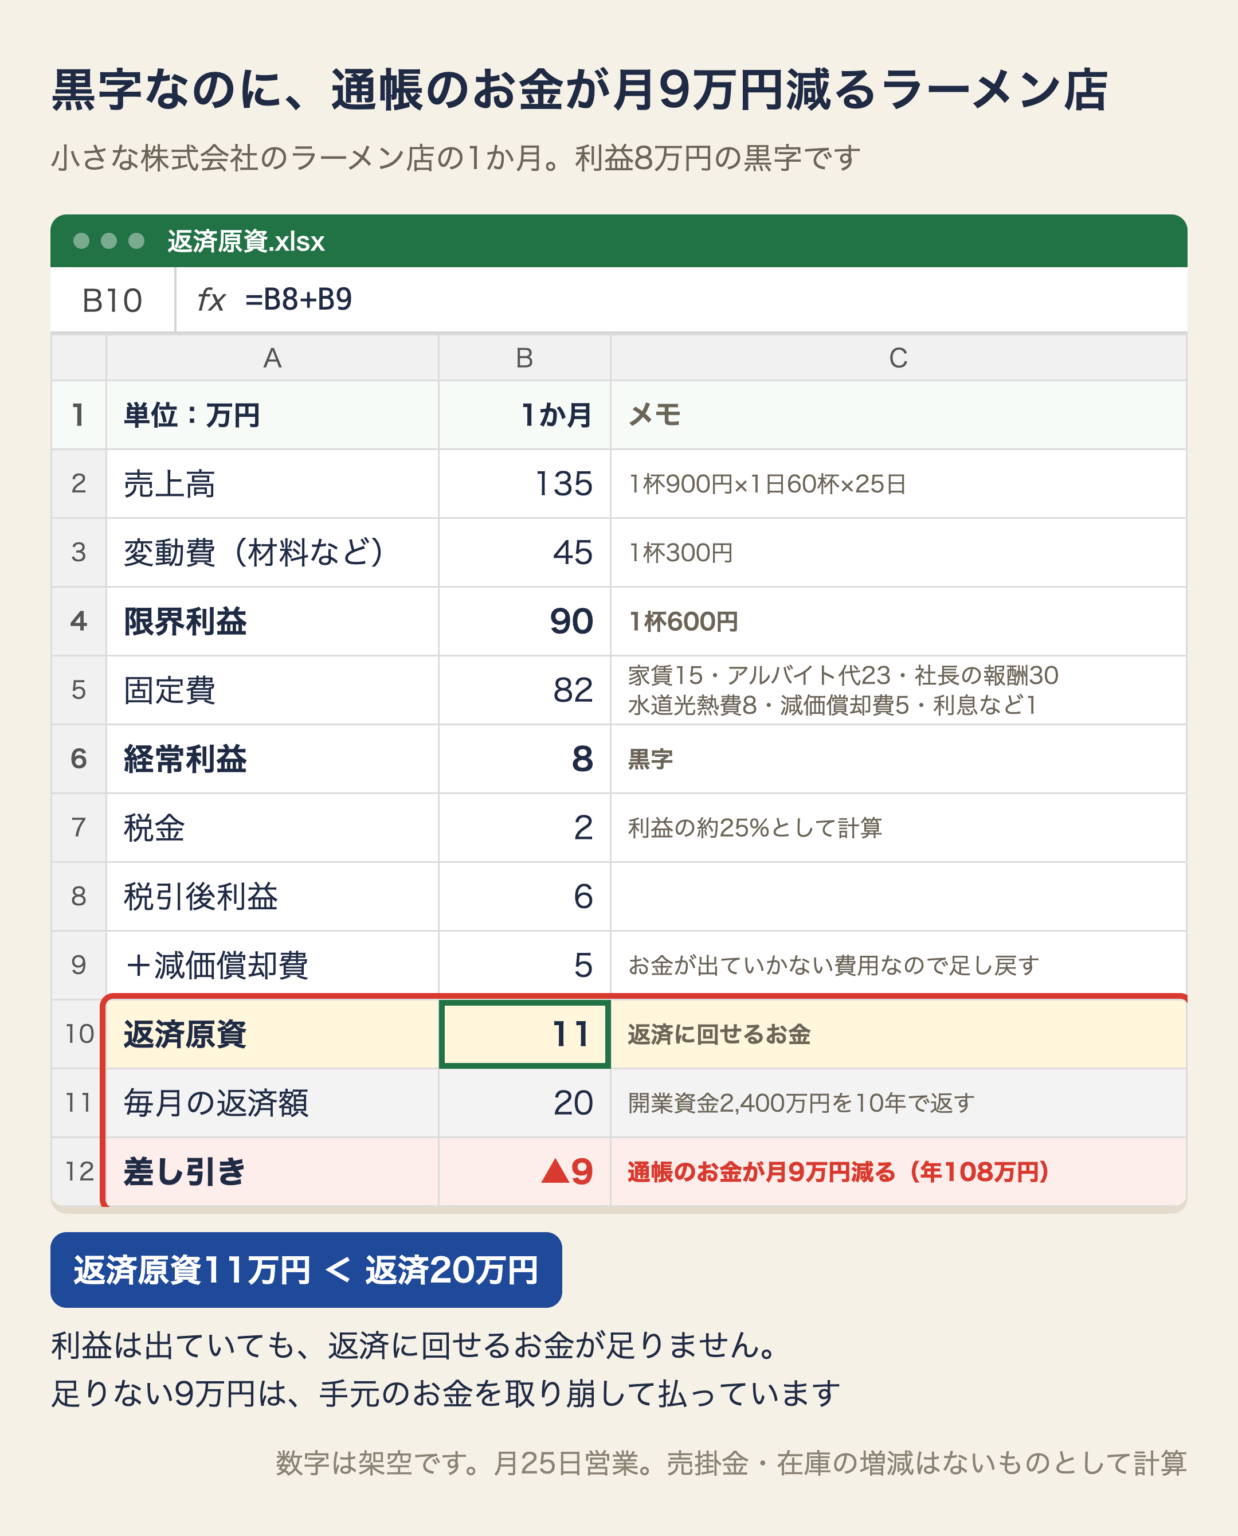
1か月の経常利益は8万円の黒字です。税金を引いた税引後利益は6万円。ところが、開業資金2,400万円を10年で返していて、毎月の返済額は20万円あります。返済に回せるお金は11万円しかないので、足りない9万円は、手元のお金を取り崩して払っています。
1年にすると、経常利益は96万円の黒字なのに、通帳のお金は108万円減る計算です。
返済額は、損益計算書のどこにも出てきません。返済は借りたお金を返すことで、費用ではないからです。損益計算書だけを見ていると、この9万円に気づけません。
キャッシュフロー計算書の3つの区分:営業・投資・財務
お金の出入りを見るのが、キャッシュフロー計算書です。お金の動きを、3つに分けて見ます。
- 営業キャッシュフロー:本業で生んだお金
- 投資キャッシュフロー:設備などに使ったお金(売ったときは入ってくる)
- 財務キャッシュフロー:借入れや返済のお金
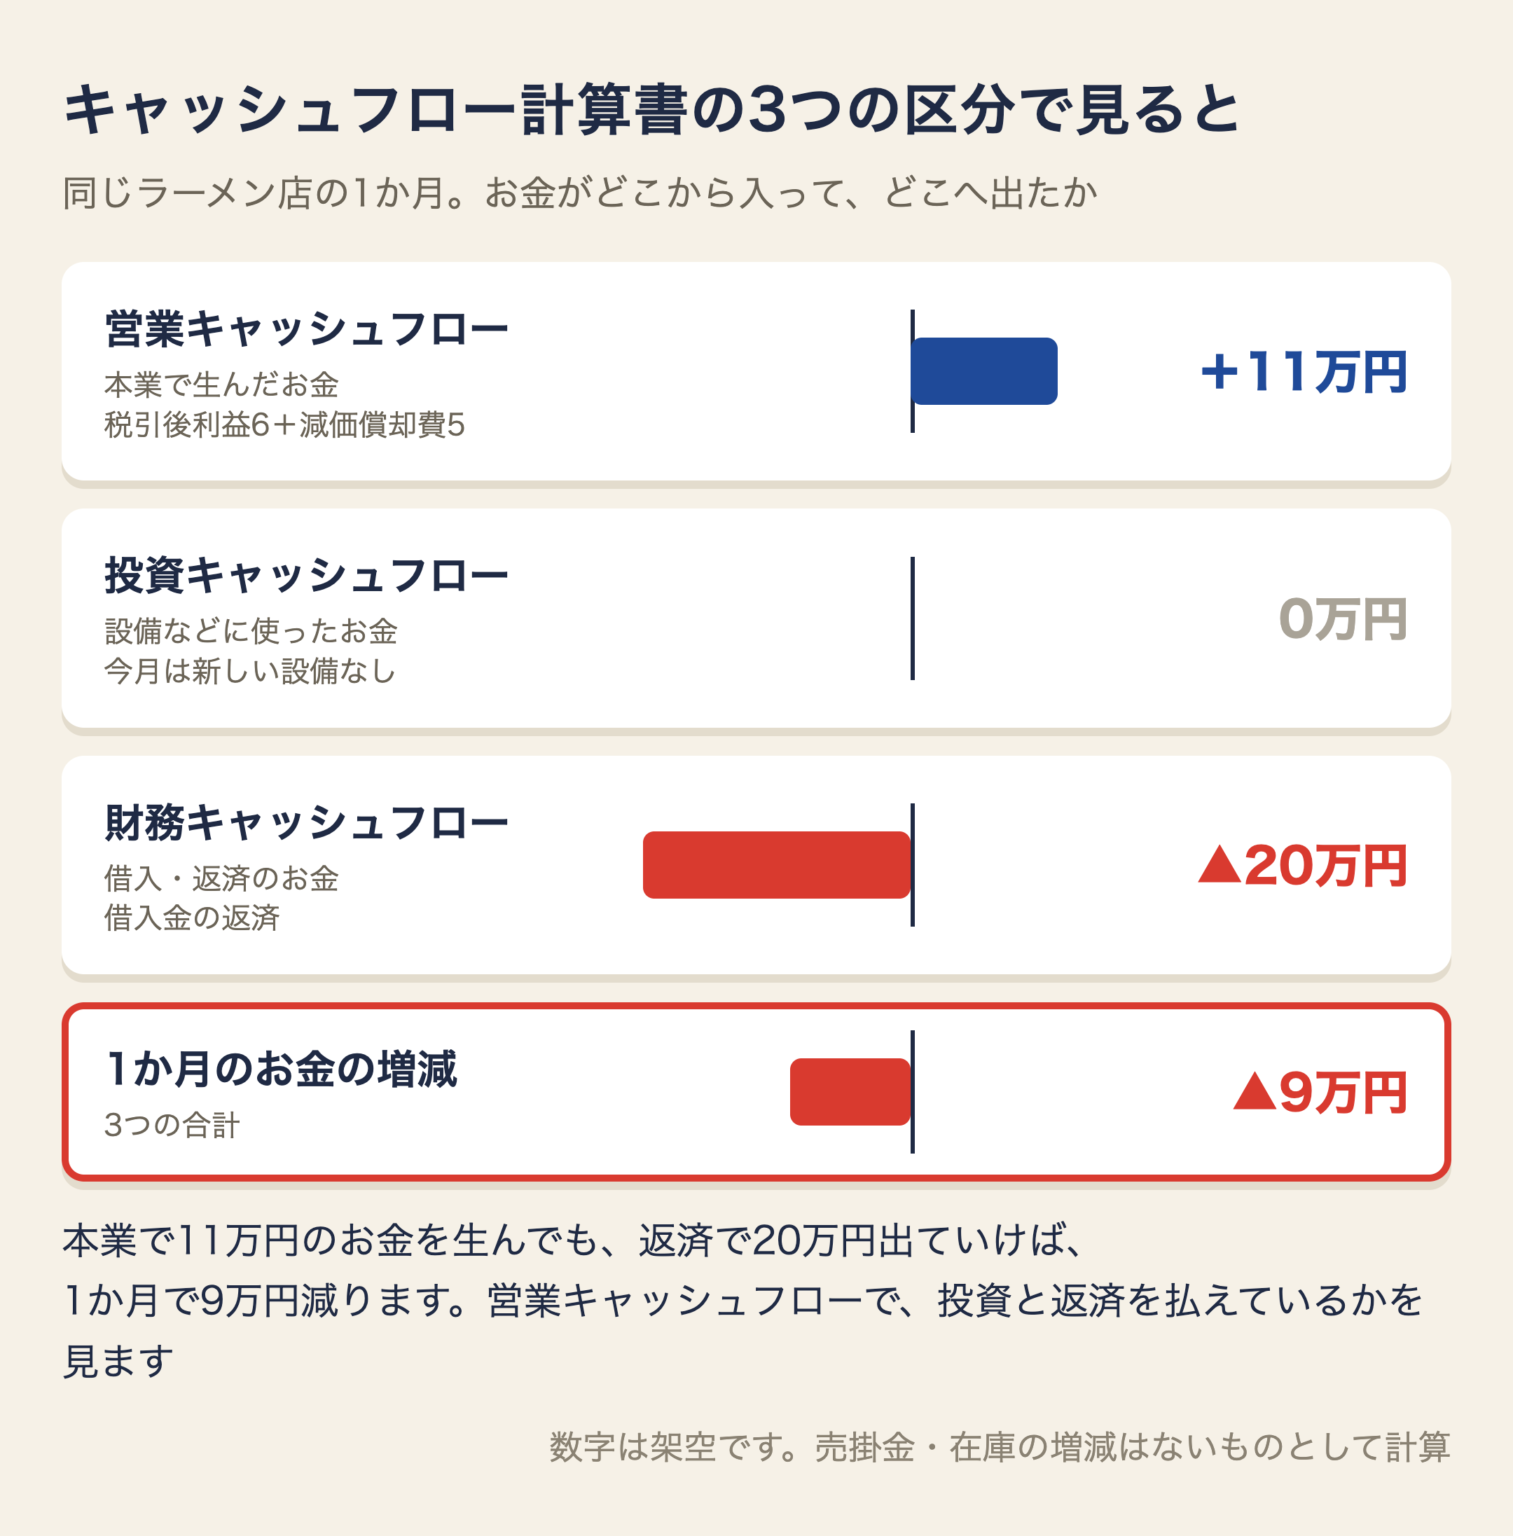
このお店の1か月の営業キャッシュフローは11万円です。今月は新しい設備を買っていないので、投資キャッシュフローは0円。財務キャッシュフローは、返済で20万円が出ていって▲20万円。3つを足すと、1か月で9万円減っています。
営業キャッシュフローと投資キャッシュフローを足したものを、フリーキャッシュフローと呼びます。返済などに自由に回せるお金で、このお店では月11万円です。
営業キャッシュフローで、投資と返済を払えているか
キャッシュフロー計算書でまず見るのは、本業で生んだお金(営業キャッシュフロー)で、設備への投資と借入の返済を払えているかです。払えていなければ、手元のお金を取り崩すか、新しく借りるかしかありません。
ただ、多くの中小企業には、キャッシュフロー計算書を作る義務がありません。そこで、決算書から簡単に出せる「返済原資」で見ます。
返済原資とは:税引後利益+減価償却費
返済原資は、借入金の返済に回せるお金のことです。決算書から、次の式で出します。
返済原資 = 税引後利益 + 減価償却費
中小企業庁の「中小企業BCP策定運用指針」でも、「税引後当期純利益」と「年間減価償却金額」を足したものを「返済原資合計」として計算しています。指針は1年の数字で計算していますが、この記事では1か月の数字で見ます。
減価償却費を足すのは、費用なのにお金が出ていかないからです。厨房の設備は買ったときにお金を払っていて、減価償却費は、その金額を何年かに分けて費用にしているだけです。
この返済原資を、毎年の返済額と比べます。返済原資のほうが小さければ、その差の分だけ、毎年お金が減ります。
Q1. このお店の返済原資はいくら?
答えを見る
月11万円です。税引後利益6万円+減価償却費5万円=11万円。1年にすると132万円です。
Q2. 毎月の返済額は20万円。通帳のお金は、1か月でどうなる?
答えを見る
9万円減ります。20万円−11万円=9万円。黒字のまま、毎月9万円ずつ減っていきます。1年にすると108万円です。
Q3. 返済とトントンにするには、1日何杯売ればいい?
答えを見る
1日68杯、つまり1日あと8杯です。
返済原資を20万円にするのに必要な税引後利益は、20万円−減価償却費5万円=15万円。税金を利益の25%とすると、経常利益は15万円÷0.75=20万円。限界利益は20万円+固定費82万円=102万円。1杯600円なので、102万円÷600円=1,700杯。25日で割って、1日68杯です。
また、以下のように求めることもできます。増やす杯数から計算する方法です。
経常利益を8万円から20万円へ、あと12万円増やせばよい。12万円÷600円=200杯、25日で割って1日8杯
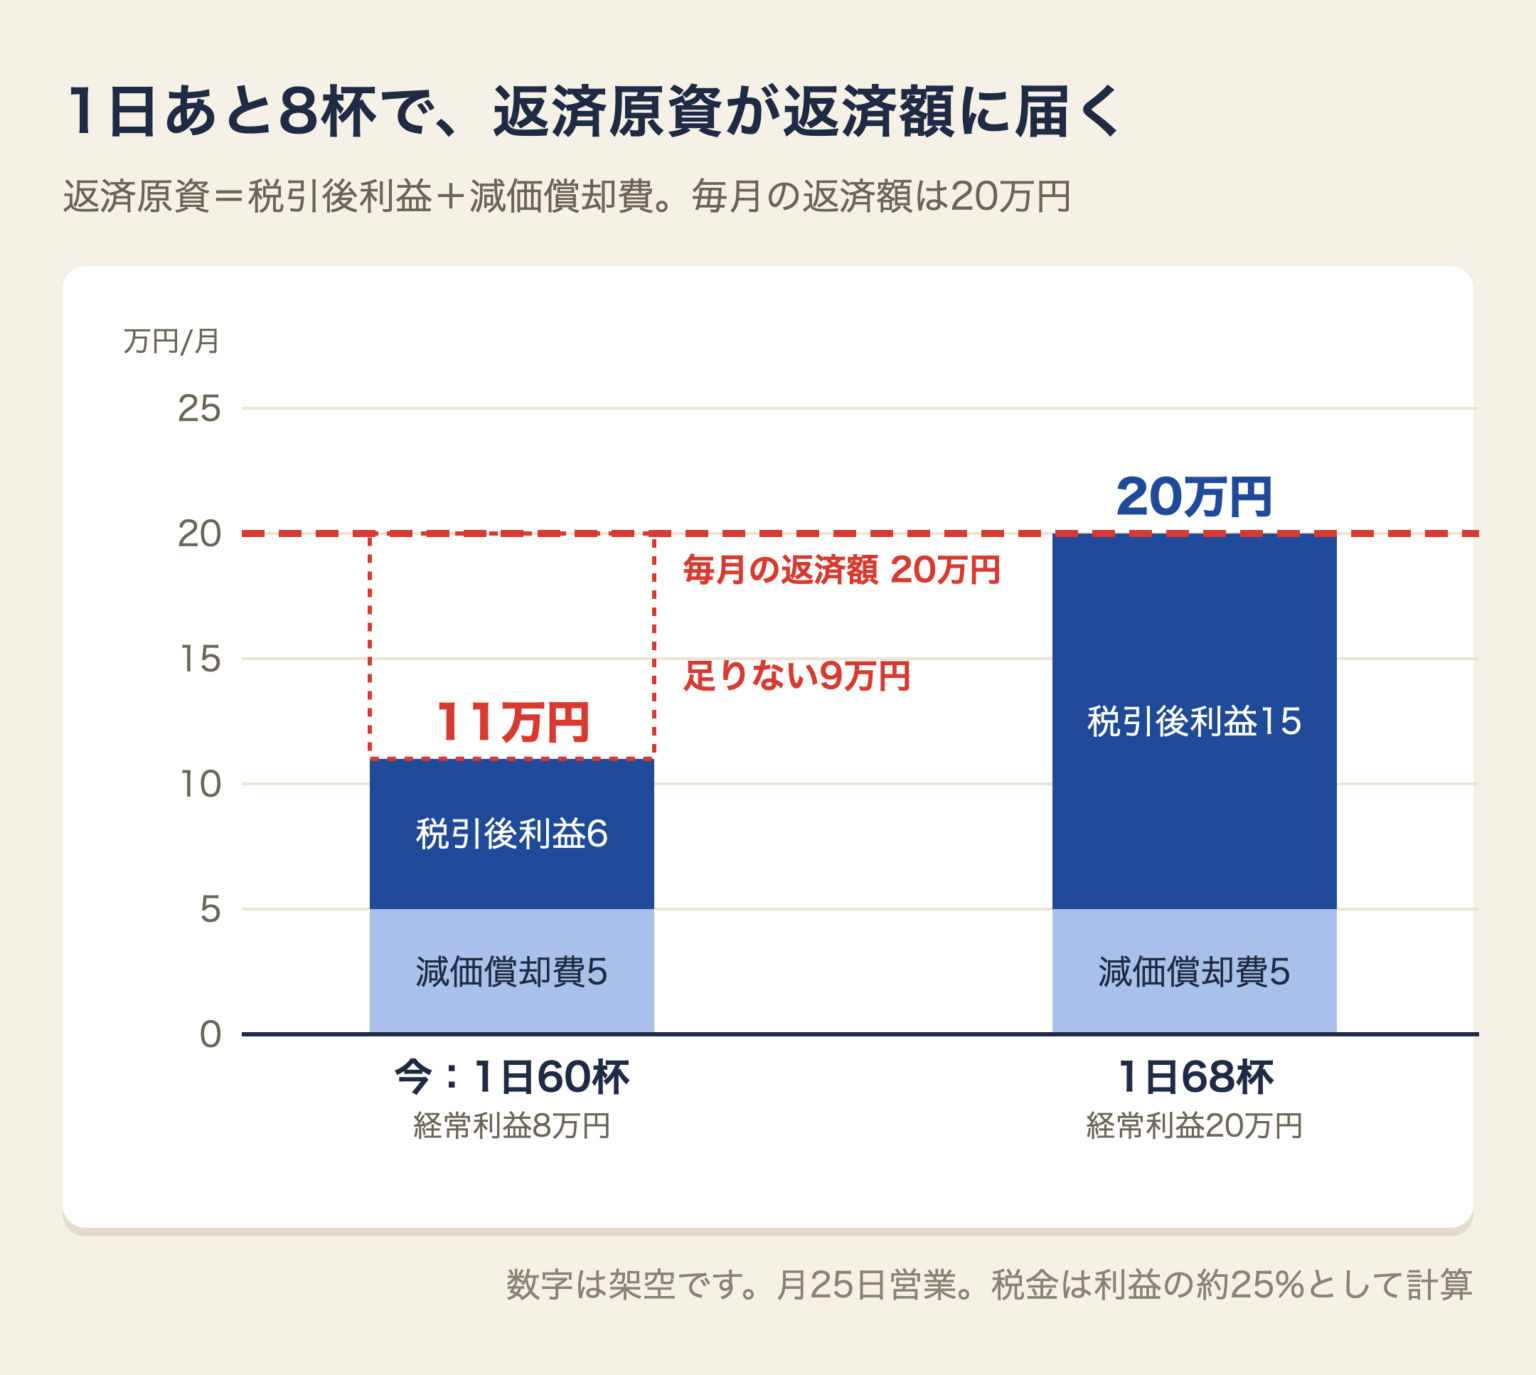
1日68杯売れれば、返済原資は月20万円になり、毎月の返済額とちょうど同じになります。
経常収支比率:本業で入るお金と出るお金を比べる
もう1つ、本業のお金の出入りを見る指標が、経常収支比率です。本業で入ってくるお金(経常収入)と、出ていくお金(経常支出)を比べます。自治体の財政で使う「経常収支比率」とは、別の指標です。
経常収支比率 = 経常収入 ÷ 経常支出 × 100
ラーメン店は現金で売るので、売掛金も在庫の増減もほとんどないとすると、1か月の経常収入は売上の135万円。経常支出は、材料45万円と、減価償却費を除いた固定費77万円で、122万円。経常収支比率は約111%です。
100%を超えているので、本業のお金の出入りは黒字です。それでも、借入の返済20万円と税金2万円は、本業の出入りの外で出ていきます。本業で残る13万円では、この22万円を払いきれません。足りない9万円は、返済原資で見たときと同じ数字です。
経常収支比率が100%を下回ると、本業だけでお金が出ていっている状態です。2期続けて100%を下回るようなら、流動比率や当座比率がよくても、資金面では危ない状態と考えます。
返済原資が足りないときに考えること
私も再生支援の現場で、支援先の返済原資と返済額を並べて比べてきました。足りないとわかったときに考えることは、大きく3つです。
1. 返済原資を増やす
利益を増やす打ち手は、数量・値上げ・原価・固定費の4つです。考え方は変動損益計算書の記事に書きました。このお店なら、1日あと8杯で返済とトントンになります。
2. 返済の条件を見直す
返済原資を増やすのに時間がかかるなら、金融機関に返済条件の見直し(返済期間を延ばすなど)を相談する方法もあります。私も支援先で、返済条件の見直しの相談を支援してきました。相談するときは、返済原資と返済額を並べた数字と、これからどう立て直すかの計画を用意します。
3. 資金繰り表で、足りなくなる月を先に見つける
毎月9万円足りないなら、いつか通帳が底をつきます。月ごとの入金と出金を並べた資金繰り表を作ると、足りなくなる月が先に見えます。支援先とも、資金繰り表を一緒に作って、足りなくなる月を確かめてきました。
借入金の残高が、返済原資の何年分にあたるかを見る債務償還年数は、自己資本比率の記事に書いています。売掛金や在庫でお金が残らない場合は、利益は出ているのにお金が残らない理由の記事に書きました。
今週やること
- 決算書から、税引後利益と減価償却費を書き出す
- 2つを足して、返済原資を出す
- 借入の返済予定表から、1年間の返済額を合計する
- 返済原資と返済額を比べて、足りない額を出す
財務分析の全体の考え方は、中小企業向け 財務分析の勘所と考え方にまとめています。
まとめ
- 黒字でも、毎年の返済額が返済原資を超えると、通帳のお金は減っていく
- 返済原資=税引後利益+減価償却費。借入金の返済に回せるお金
- キャッシュフロー計算書は、営業・投資・財務の3つでお金の出入りを見る。営業キャッシュフローで投資と返済を払えているかを見る
- 経常収支比率=経常収入÷経常支出。100%を超えていても、返済と税金を払えるとは限らない
- 足りないときは、返済原資を増やす・返済の条件を見直す・資金繰り表で足りなくなる月を先に見つける
返済原資と返済額は、決算のときだけでなく、毎月の試算表で続けて見ていくものです。
その「毎月いっしょに見る相手」として、中小企業診断士の顧問を月3万円・定員3社でお受けしています。月1回の面談で数字を一緒に見て、次の一手を決めます。それ以外の日は、LINEでいつでも相談できます。