決算書では黒字。でも、通帳の残高は増えていない。
そういうとき、お金はたいてい売掛金と在庫の中で寝ています。なかでも、窓口で相談を受けていて圧倒的に多いのは売掛金です。
利益は、売ったときに計上されます。代金がまだ入ってきていなくても、決算書の上では儲かったことになる。だから、黒字なのに手元にお金がない、ということが起きます。
売掛金と在庫を「何か月分か」に直す
残高の金額だけを見ても、多いのか少ないのかはわかりません。月の売上や売上原価で割って、何か月分かに直します。
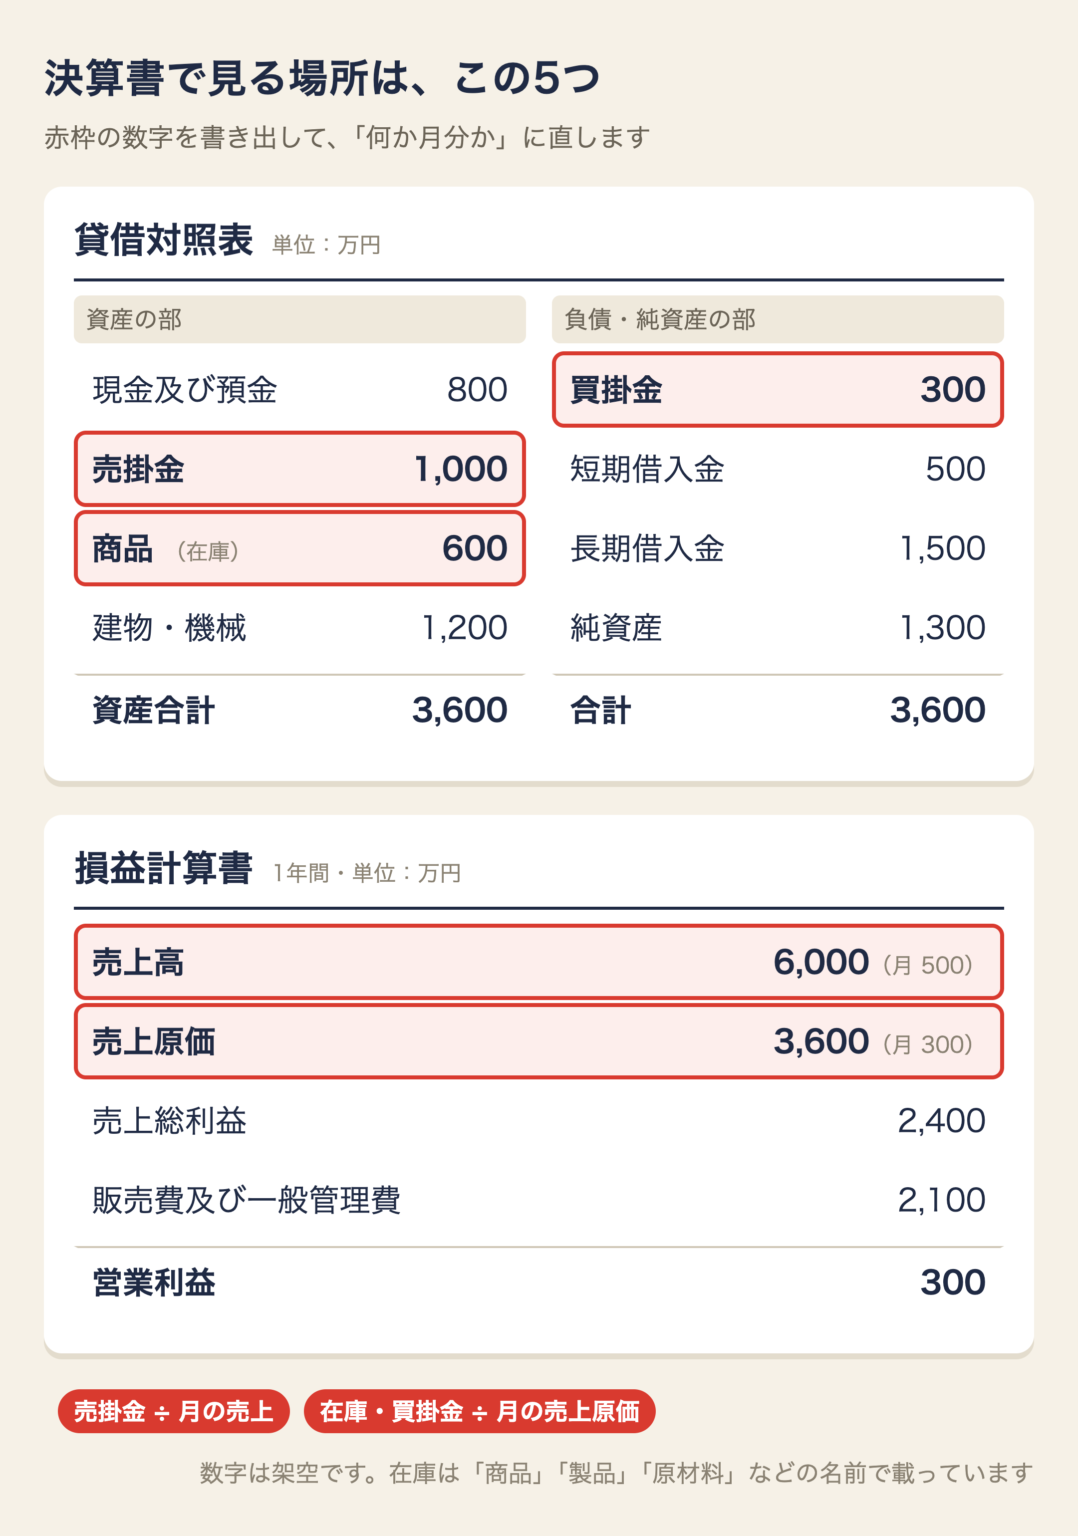
- 売掛金 ÷ 月の売上(年間の売上÷12)= 売掛金が売上の何か月分か
- 在庫 ÷ 月の売上原価(年間の売上原価÷12)= 在庫が何か月分か
- 買掛金 ÷ 月の売上原価 = 支払いを何か月分待ってもらっているか
上の図の例では、こうなります。
- 売掛金 1,000万円 ÷ 月の売上 500万円(6,000万円÷12)= 2か月分
- 在庫(商品)600万円 ÷ 月の売上原価 300万円(3,600万円÷12)= 2か月分
- 買掛金 300万円 ÷ 月の売上原価 300万円 = 1か月分
会計の本では、売上債権回転期間、棚卸資産回転期間、仕入債務回転期間と呼ばれています。名前は覚えなくて大丈夫です。
売掛金が2か月分なら、売ってから入金されるまで、平均で2か月かかっているということです。
数字で見てみます
月の売上が500万円、月の売上原価が300万円の会社で考えます(架空の数字です)。
| 残高 | 何か月分 | |
|---|---|---|
| 売掛金 | 1,000万円 | 売上の2か月分 |
| 在庫 | 600万円 | 売上原価の2か月分 |
| 買掛金 | 300万円 | 売上原価の1か月分 |
| 寝ているお金 | 1,300万円 | 売掛金+在庫−買掛金 |
売掛金と在庫で1,600万円。そこから、まだ払っていない買掛金の300万円を差し引いた1,300万円が、事業の中で寝ているお金です。決算書で利益が出ていても、このお金は通帳の中にはありません。
売上が増えると、お金はもっと足りなくなる
売掛金も在庫も、売上に比例して増えます。同じ条件のまま売上が1.2倍になると、寝ているお金も1.2倍の1,560万円になります。260万円、余分にお金が必要になる計算です。
売上が伸びている会社ほど資金繰りが苦しくなるのは、このためです。増収減益の記事と合わせて見ると、売上が増えた年に会社の中で何が起きているかが、よくわかります。
売掛金が伸びていたら、確かめること
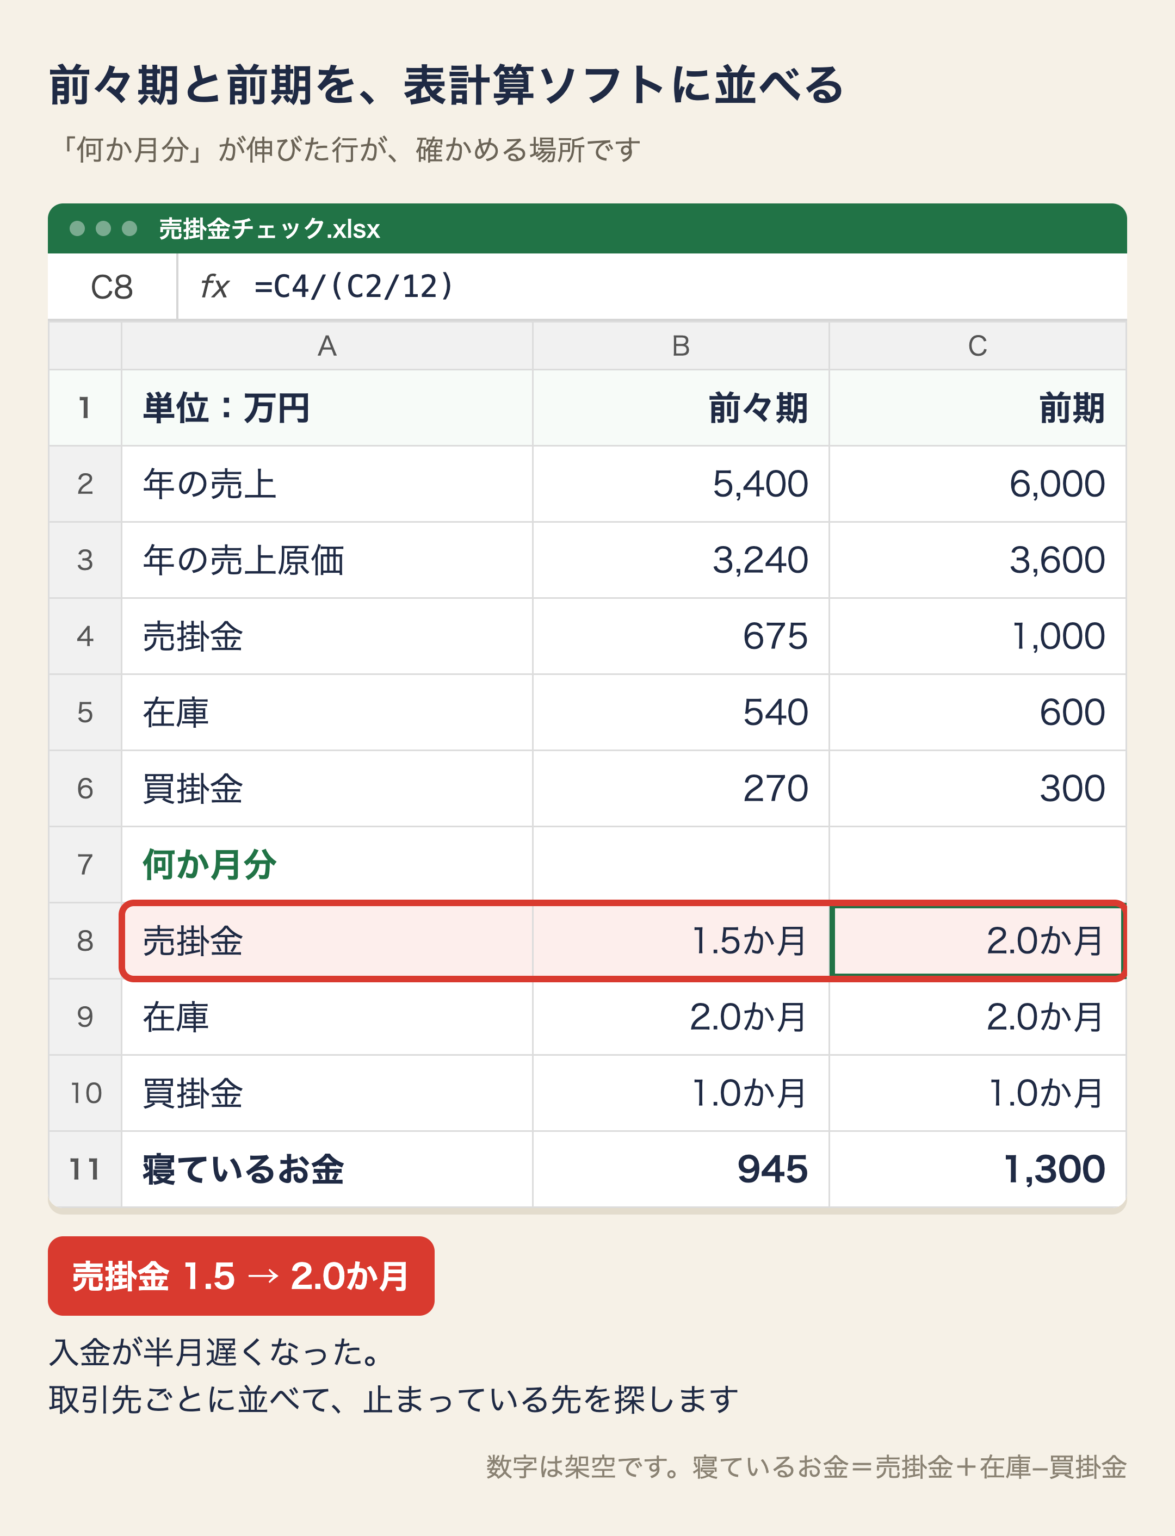
前々期と前期で「何か月分」を並べて、伸びていたら中身を見ます。
回収の条件が変わっていないか
締め日から入金までの期間が長い取引先が増えると、売掛金は何か月分も伸びます。新しく大きな取引先が増えたときほど、条件を確かめておきたいところです。
特定の取引先で止まっていないか
取引先ごとに売掛金を並べると、入金が遅れているところが見つかることがあります。全体の数字は普通でも、1社だけ長く残っていることがあります。
請求そのものが遅れていないか
納品してから請求書を出すまでに時間がかかっていると、その分だけ入金も遅れます。回収の前に、請求の早さも見ておきます。
在庫も同じ見方で
在庫の何か月分が伸びていたら、売れない品が積み上がっていないか、仕入れるタイミングが早すぎないかを見ます。
今週やること
- 前々期と前期の貸借対照表から、売掛金・在庫・買掛金を書き出す
- それぞれを「何か月分」に直す
- 売掛金が伸びていたら、取引先ごとに並べる
- 入金が遅れている取引先があれば、条件と請求のタイミングを確かめる
表計算ソフトに並べると、こうなります。
財務分析の全体の考え方は、中小企業向け 財務分析の勘所と考え方にまとめています。
まとめ
- 黒字なのにお金が残らないとき、お金は売掛金と在庫の中で寝ていることが多い。窓口の相談では売掛金が圧倒的に多い
- 売掛金は月の売上で、在庫と買掛金は月の売上原価で割って「何か月分」に直す
- 売掛金+在庫−買掛金が、事業の中で寝ているお金
- 売上が増えると、寝ているお金も同じ割合で増える
- 売掛金が伸びていたら、回収の条件・取引先ごとの遅れ・請求の早さを確かめる
この記事で書いた「売掛金を何か月分で見る」作業は、一度やって終わりではなく、毎月の数字で続けていくものです。
その「毎月いっしょに見る相手」として、中小企業診断士の顧問を月3万円・定員3社でお受けしています。月1回の面談で数字を一緒に見て、次の一手を決めます。それ以外の日は、LINEでいつでも相談できます。