倒産防止共済(正式には中小企業倒産防止共済、愛称は経営セーフティ共済)とは、取引先が倒産して売掛金が回収できなくなったときに、無担保・無保証人・無利子でお金を借りられる国の共済制度です。中小企業基盤整備機構(中小機構)が運営し、毎月の掛金を積み立てておく形で備えます。
この記事では、倒産防止共済の加入できる会社、掛金、借りられる額と返し方、解約したときに戻る割合(解約手当金)と税金の扱いを、中小機構の経営セーフティ共済の公式ページに沿って整理します。
倒産防止共済のしくみ
倒産防止共済は、取引先の倒産に巻き込まれて連鎖倒産することを防ぐために、1978年(昭和53年)4月に始まりました。取引先が限られ、取引先の財務の情報も手に入りにくい中小企業どうしの、助け合いのしくみとして作られています(公式ページ)。加入はおよそ67万の事業者で、借入れの実績は累計で約27万件・約1兆9,000億円です(2026年3月末、現況)。
加入できる会社と、向かない業種
加入できるのは、1年以上続けて事業を行っている中小企業者です。会社の場合は資本金または従業員数のどちらか、個人事業主の場合は従業員数で判断します(加入資格)。
| 業種 | 資本金(会社) | 常時使用する従業員数 |
|---|---|---|
| 製造業・建設業・運輸業・その他の業種 | 3億円以下 | 300人以下 |
| 卸売業 | 1億円以下 | 100人以下 |
| サービス業 | 5,000万円以下 | 100人以下 |
| 小売業 | 5,000万円以下 | 50人以下 |
医療法人、農事組合法人、NPO法人は加入できません。また、倒産防止共済は取引先に対する売掛金の回収が難しくなったときの貸付けなので、一般の消費者を相手にする事業や、取引先への売掛金が生じない業種は、貸付けの対象にならない場合があると公式ページに書かれています。
掛金:月5,000円〜20万円、総額800万円まで
- 掛金の月額は5,000円から20万円まで、5,000円単位で選べる。途中で増やすことも、理由があれば減らすこともできる
- 積み立てられるのは掛金の総額800万円まで
- 納めた掛金は、会社なら損金、個人事業主なら事業所得の必要経費になる(不動産所得などの経費にはできない)
- 1年以内の前納(前払い)は、払った年(事業年度)の損金・必要経費にできる
ただし、2024年(令和6年)10月1日以降に解約して再び加入した場合、解約の日から2年を経過する日までに払う掛金は、損金・必要経費にできません(掛金のページ)。
取引先が倒産したときの借入れ
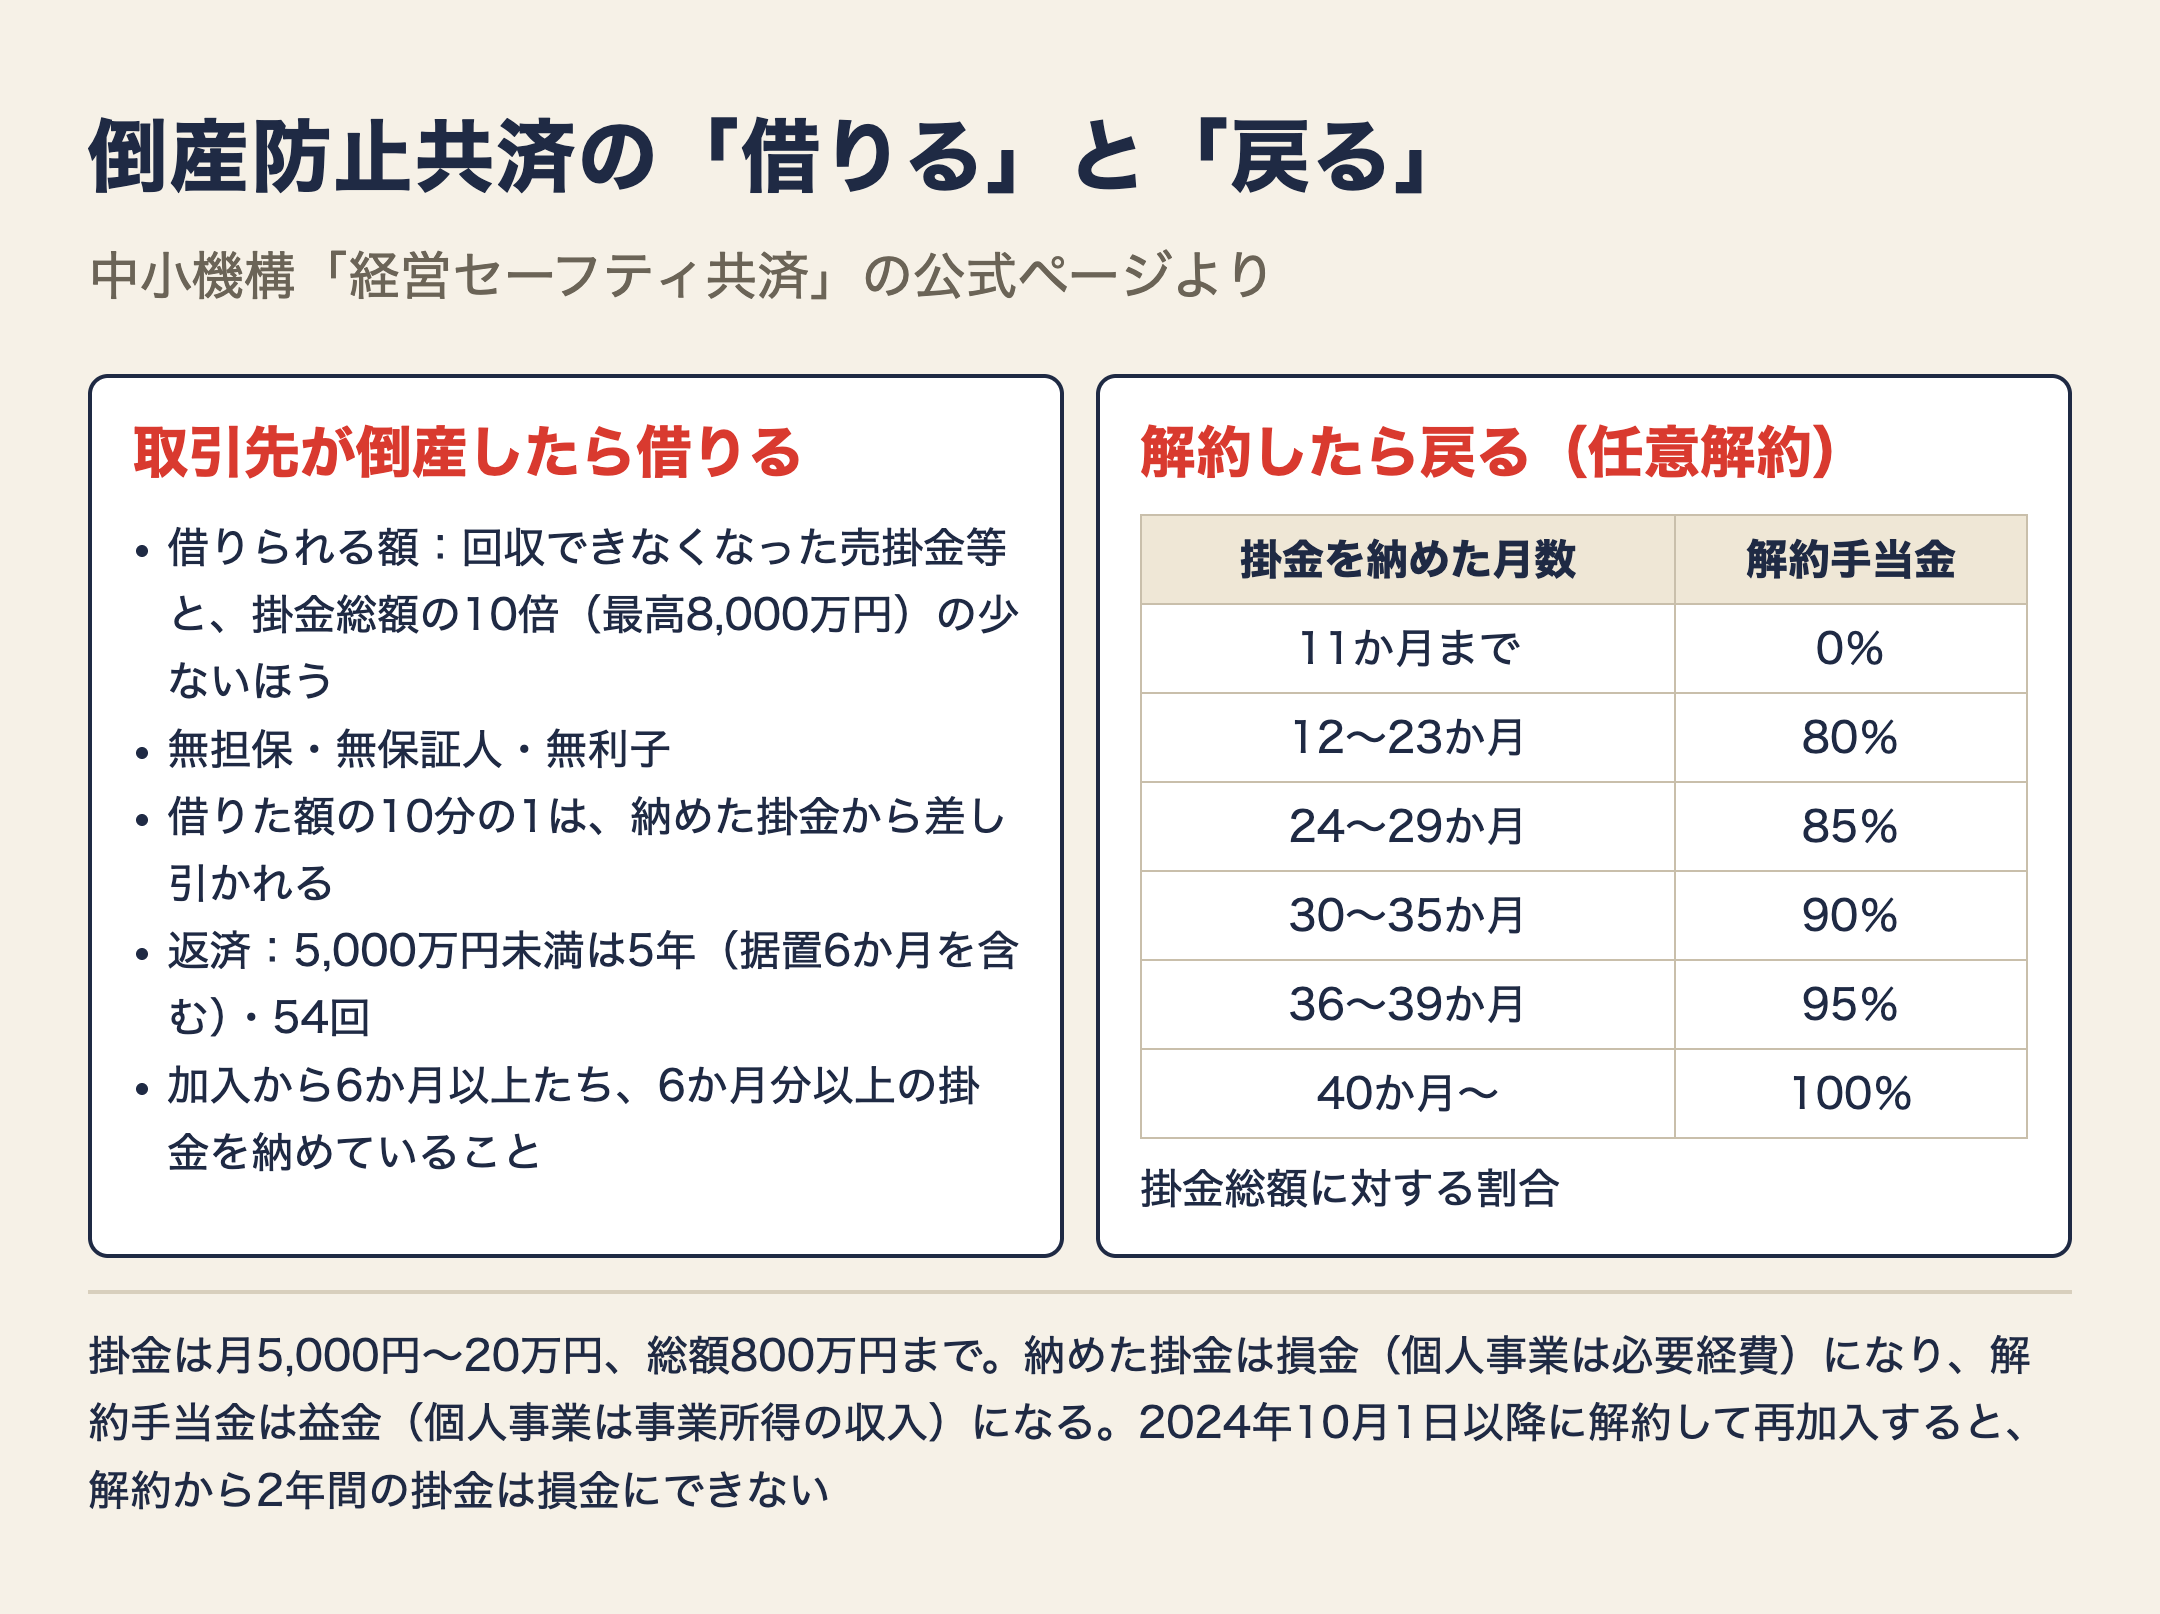
直接の取引先が倒産して売掛金などの回収が難しくなったとき、次の条件で借りられます(共済金の借入条件)。
| 項目 | 中身 |
|---|---|
| 借りられる額 | 回収が難しくなった売掛金債権等の額と、掛金総額の10倍(最高8,000万円)の、少ないほうの範囲内 |
| 利子 | 無利子。ただし借りた額の10分の1が、納めた掛金から差し引かれる(その分の掛金の権利はなくなる) |
| 担保・保証人 | 無担保・無保証人 |
| 返済 | 5,000万円未満は5年・54回の均等返済(据置6か月を含む)。5,000万円以上は6年または7年 |
| 遅れたとき | 年14.6%の違約金 |
借りるには、加入から6か月以上たってからの倒産であること、それまでに6か月分以上の掛金を納めていること、倒産から6か月以内に手続きすることが必要です。「倒産」には、破産などの法的整理、手形やでんさいの取引停止処分、弁護士などによる私的整理の通知などが当たり、夜逃げは当たりません。請求額が50万円にも、月の取引額の20%にも届かない少額の場合は借りられません(共済金の借入れについて)。
取引先が倒産していなくても、急に事業資金が必要なときは、解約手当金をもとにした限度額の範囲内で「一時貸付金」を借りることもできます。期間は1年で、利率は金融情勢で変わります(2024年4月1日時点で年0.9%、一時貸付金制度)。
売掛金の回収が延びるとお金が残らなくなるしくみは売掛金と在庫の記事、月ごとのお金の出入りの見方は資金繰り表の記事で取り上げました。
倒産防止共済を解約したときの解約手当金
自分の都合で解約する場合(任意解約)、戻る額は、掛金を納めた月数に応じて掛金総額に次の割合をかけた額です(共済契約の解約)。
| 掛金を納めた月数 | 任意解約 | みなし解約(死亡・解散など) |
|---|---|---|
| 1〜11か月 | 0% | 0% |
| 12〜23か月 | 80% | 85% |
| 24〜29か月 | 85% | 90% |
| 30〜35か月 | 90% | 95% |
| 36〜39か月 | 95% | 100% |
| 40か月以上 | 100% | 100% |
12か月未満で解約すると、1円も戻りません。40か月以上納めていれば、掛金の全額が戻ります。
解約手当金は益金になる
掛金を損金に入れていた会社では、戻ってきた解約手当金は益金になります。個人事業主なら、事業所得の収入です(中小機構のよくあるご質問)。つまり、掛金を払った年に利益が減り、解約した年に利益が増えます。解約する年の利益の見込みと合わせて、時期は顧問税理士に相談して決めます。
確認問題
次の材料で考えます(会社は架空です)。
- 宮城県内の印刷会社。年の売上は1,800万円(月150万円)、取引先は地元の会社や広告代理店
- 倒産防止共済に加入して40か月。掛金は月3万円で、掛金総額は120万円
- 取引先の広告代理店が破産を申し立て、売掛金90万円が回収できなくなった
- 社長は、別に「解約してすぐ入り直せば、また掛金を損金にできる」と考えている
Q1. いくらまで借りられる? 毎回の返済額は?
答えを見る
回収できなくなった売掛金90万円と、掛金総額の10倍の1,200万円の少ないほうなので、90万円までです。請求額は、50万円以上で、月の取引額150万円の20%(30万円)も超えています。
5,000万円未満なので、据置6か月を含む5年・54回の均等返済で、1回あたり約1万7千円(90万円÷54回)です。無利子ですが、借りた額の10分の1の9万円が、納めた掛金から差し引かれます。
Q2. 借りずに、いま解約したらいくら戻る? 20か月目で解約していたら?
答えを見る
40か月以上なので、任意解約でも100%、120万円が戻ります。この120万円は、解約した年の益金になります。
20か月目なら、掛金総額60万円(3万円×20か月)の80%で48万円です。12万円は戻りません。
Q3. 「解約してすぐ入り直せば、また掛金を損金にできる」は正しい?
答えを見る
正しくありません。2024年10月1日以降に解約して再加入した場合、解約の日から2年を経過する日までに払う掛金は、損金にできません。
宮城県での相談先
加入の手続きの窓口や、オンラインでの加入は、中小機構の公式サイトの「加入手続き窓口」で確かめられます。資金繰りに不安があるときの借入れの相談先としては、宮城県信用保証協会の記事も参考にしてください。中小企業者の範囲を超えている会社でも、事業継続力強化計画の認定を受け、計画の実施期間中であれば、借入れのときに中小企業者とみなされます(共済金の借入れについて)。
まとめ
- 倒産防止共済(経営セーフティ共済)は、取引先が倒産したときに、無担保・無保証人・無利子で借りられる国の共済
- 掛金は月5,000円〜20万円、総額800万円まで。会社は損金、個人事業主は必要経費になる
- 借りられる額は、回収できなくなった売掛金等と掛金総額の10倍(最高8,000万円)の少ないほう。借りた額の10分の1は掛金から差し引かれる
- 一般の消費者が相手の事業など、売掛金が生じない業種は、貸付けの対象にならない場合がある
- 解約手当金は、12か月未満は0%、40か月以上で100%。戻った額は益金になる
- 2024年10月1日以降に解約して再加入すると、解約から2年間の掛金は損金にできない
取引先の倒産への備えや資金繰りを、会社の数字から一緒に見直す相手として、中小企業診断士の顧問を月3万円・定員3社でお受けしています。月1回の面談で数字を一緒に見て、次の一手を決めます。それ以外の日は、LINEでいつでも相談できます。
決算書を渡されたとき、診断士が最初に見る「5つの数字」
決算書のどこから、どの順番で見るかを、A4・3ページにまとめました。LINEで友だち追加すると、すぐに届きます(無料)。
すでに友だちの方は、トークで「5つの数字」と送ると届きます。
友だち追加のあとも、資金繰り表や銀行に行く前のチェック表など、Excelの道具を1か月かけて順番にお届けします。