売上は前の期より増えた。それなのに、利益は減っている。いわゆる「増収減益」です。
売上の伸びより大きく伸びたコストが、問題のある場所です。売上が1.2倍なら、原価も1.2倍くらいまでが自然です。それを超えて増えた項目に、原因があります。
探し方は、損益計算書を上から順に見ていくことです。数字の例で説明します。
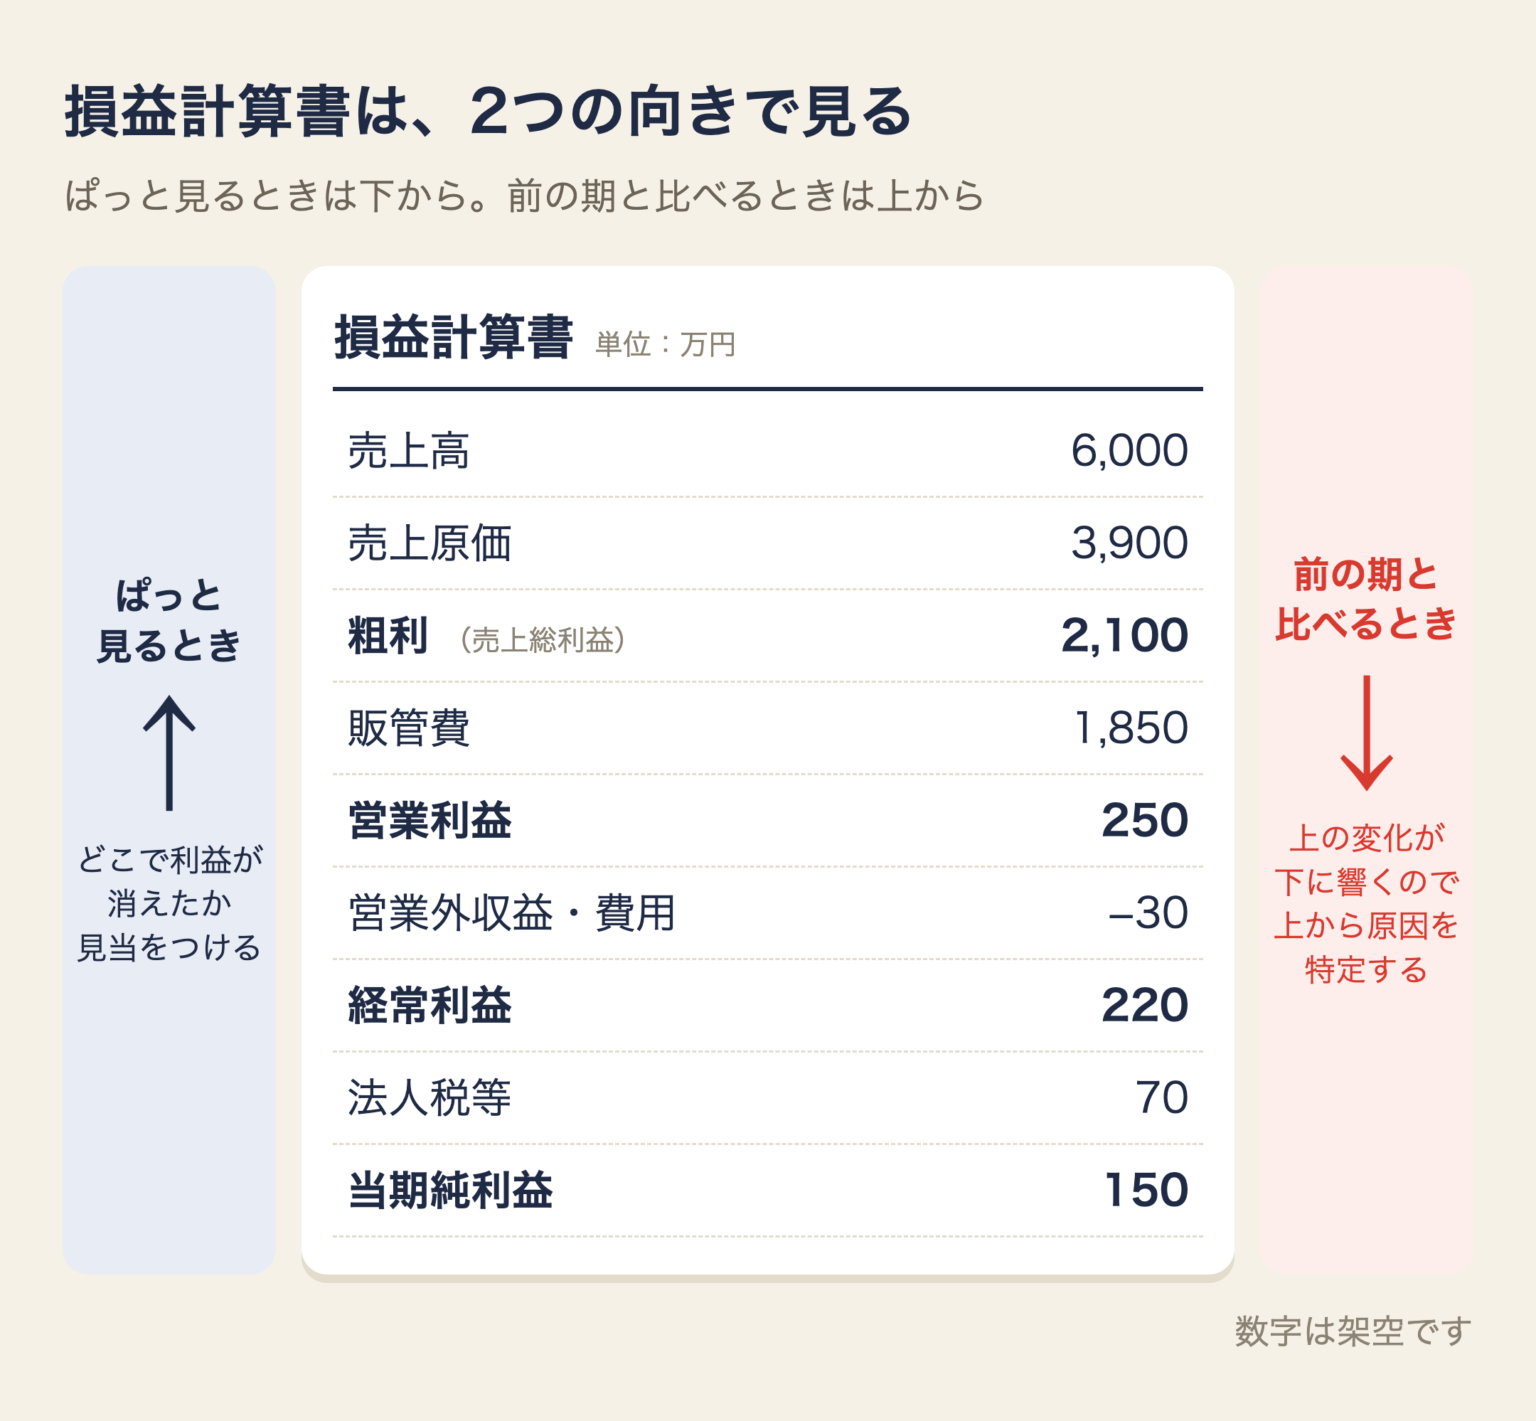
ぱっと見るときは下から、比べるときは上から
前の記事で、決算書を渡されたら損益計算書は下から見る、と書きました。当期純利益、経常利益、営業利益、粗利の順です。最初の数分で、どこで利益が消えているかの見当をつけるためです。
ただ、数字を入力して前期と前々期を比べるときは、上から見ます。診断士試験の事例問題を解いていたときと同じ順番です。
理由は、上の利益の変化が、下の利益にそのまま響くからです。粗利が減れば、営業利益も経常利益も減ります。上から順に原因を特定していくのが、いちばん迷いません。
数字で見てみます
前々期と前期を並べて、項目ごとに「前期÷前々期」を出した表です。架空の会社で、単位は万円です。
| 前々期 | 前期 | 伸び | |
|---|---|---|---|
| 売上 | 5,000 | 6,000 | 1.20倍 |
| 売上原価 | 3,000 | 3,900 | 1.30倍 |
| 粗利(粗利率) | 2,000(40%) | 2,100(35%) | 1.05倍 |
| 販管費 | 1,700 | 1,850 | 1.09倍 |
| 営業利益 | 300 | 250 | 0.83倍 |
売上は1.2倍に増えたのに、営業利益は300万円から250万円に減りました。増収減益です。上から順に見ていきます。
まず粗利。売上ほど伸びていない
売上が1.20倍なのに、売上原価は1.30倍。原価が、売上の伸びを超えています。その結果、粗利は1.05倍しか伸びず、粗利率は40%から35%に下がりました。
営業利益が売上ほど伸びていないときは、まず原価を見る
営業利益が売上ほど伸びていない、この例のように減っているときは、まず原価を見ます。上から見るのがセオリーです。
試しに、この例で粗利率が40%のままだったとすると、粗利は2,400万円、営業利益は550万円になります。粗利率が5ポイント下がることの重さが、わかると思います。
販管費は、売上の伸び以上に増えている項目に注目する
販管費は、人件費や家賃などの固定費が中心です。本来は売上が増えても大きくは変わらず、1.0倍に近くなるはずです。ただ、運賃や販売手数料のように、売上に比例して増える費用も入っているので、すべてが1.0倍になるとは言い切れません。
この例の販管費は1.09倍です。売上の伸びよりは小さいものの、1.0倍よりは増えています。販管費の中身を項目ごとに並べて、売上の伸び以上に増えている項目があれば、そこに注目してください。
原価が売上以上に伸びていたら、粗利を立て直すのが最優先
粗利で販管費をまかなう、という構造
営業利益は、粗利から販管費を引いたものです。販管費の多くは、売上が増えても減っても出ていく固定費です。だから利益は、固定費をまかなえるだけの粗利があるかどうかで決まります。
原価が売上以上に伸びて粗利率が下がると、売上を増やしても、固定費をまかなう力は思ったほど増えません。原価が売上の伸びを超えているときに、粗利の立て直しを最優先にするのはこのためです。
原価の中身を分けて見る
原価をひとまとめで見ても、手は打てません。材料費(仕入)、外注費、労務費、その他の経費に分けて、どれが売上の伸び以上に増えたかを、同じ「前期÷前々期」で見ます。
いま多いのは、仕入値の上昇と外注の増加
相談を受けていて、いま圧倒的に多いのは仕入値の上昇と、外注の増加です。仕入値が上がったのに売値が据え置きなら、売上が増えるほど粗利率は下がっていきます。人手が足りずに外に出す仕事が増えたときも、同じことが起きます。
製造業や飲食店では、不良率やロスも意外と効いてきます。作り直しや廃棄が増えると、売上は増えないまま、原価だけが増えるからです。
今週やること
- 前々期と前期の損益計算書を、横に並べる
- 項目ごとに「前期÷前々期」を出す
- 売上の伸びより大きい項目に印をつける。上から順に見る
- 原価に印がついたら、材料費・外注費・労務費・その他に分けて、同じことをする
表計算ソフトに並べると、こうなります。
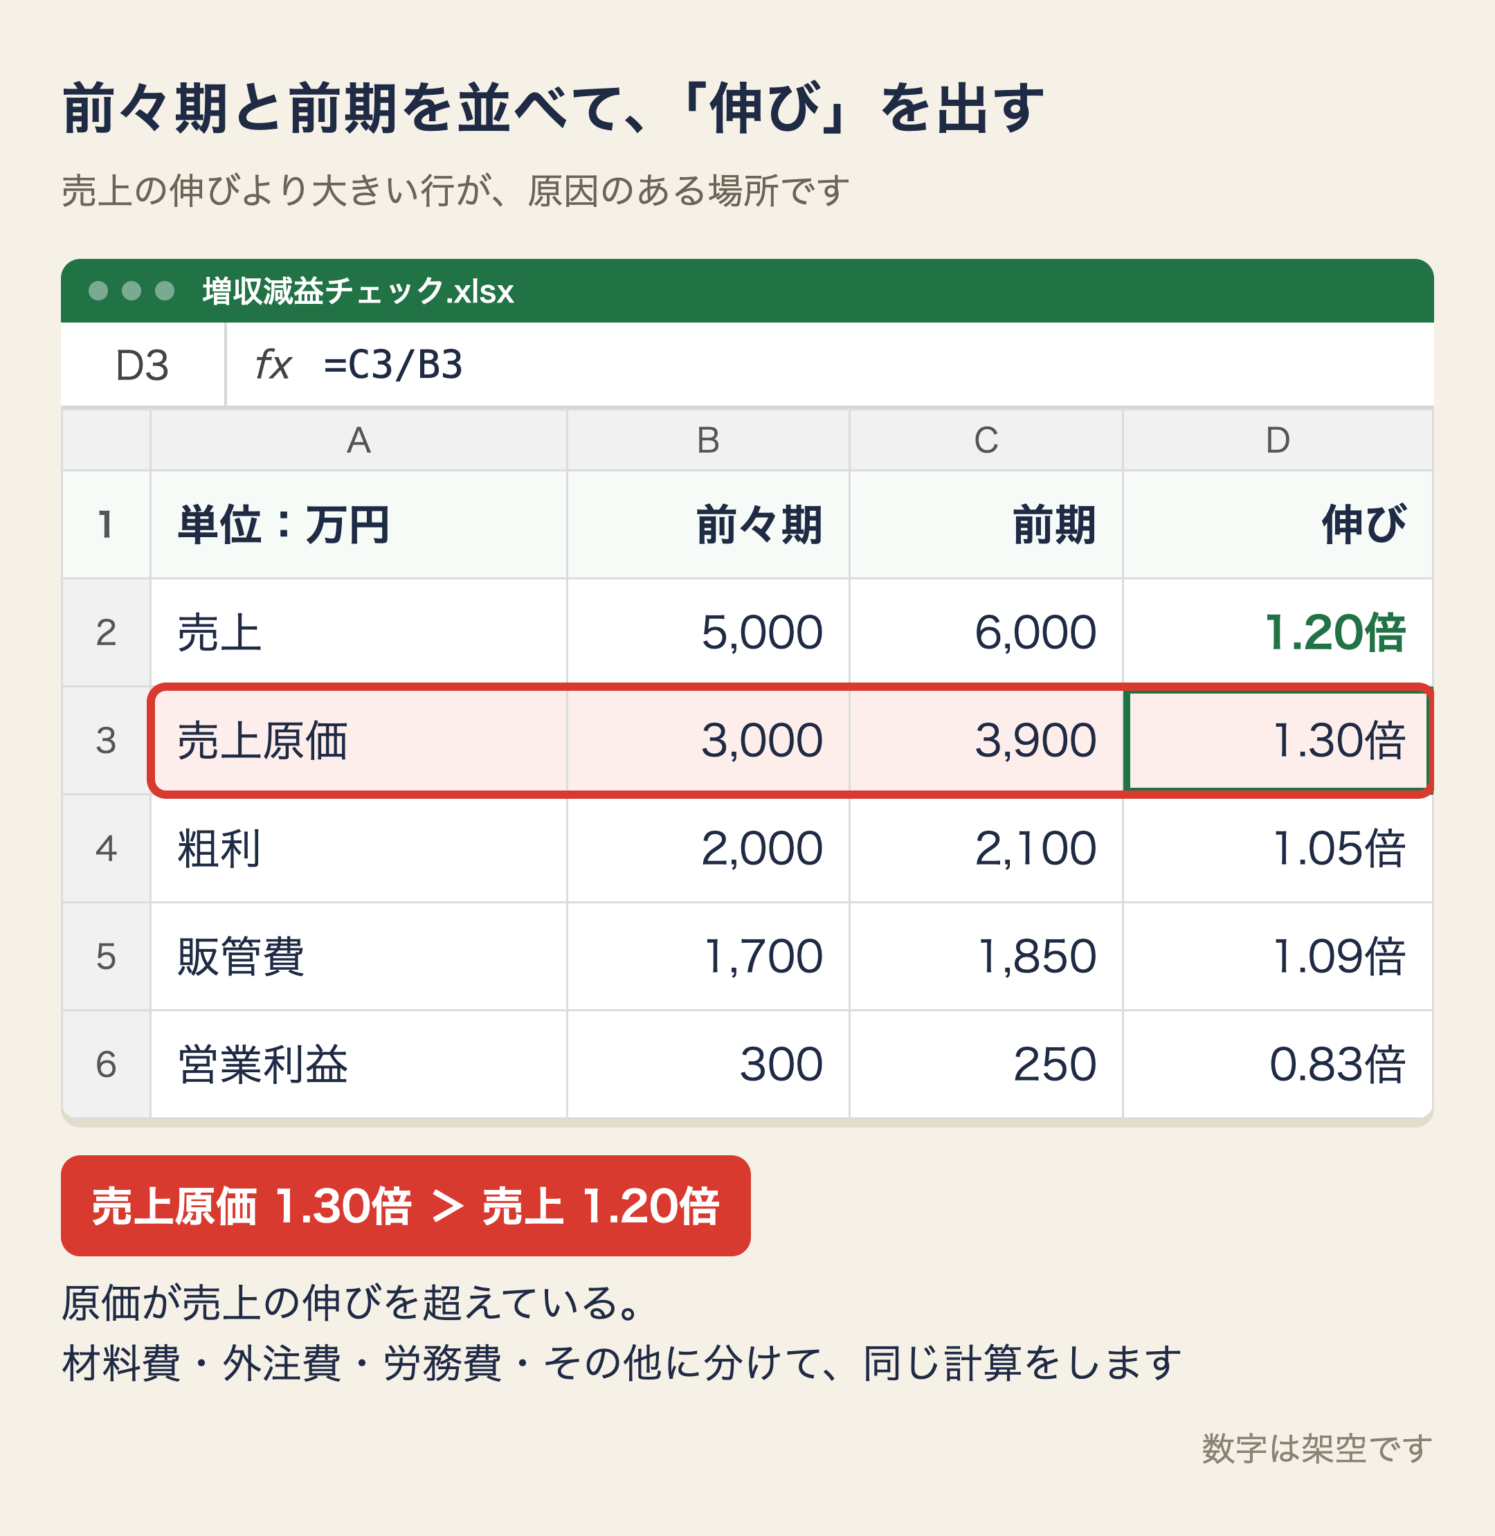
電卓でも表計算でもできます。印がついた項目が、次に手を打つ場所です。財務分析の全体の考え方は、中小企業向け 財務分析の勘所と考え方にまとめています。
まとめ
- 増収減益の原因は、売上の伸びより大きく伸びたコストにある
- ぱっと見るときは下から、前期と比べるときは上から見る
- 営業利益が売上ほど伸びていないときは、まず原価を見る
- 販管費は本来1.0倍に近いはず。売上の伸び以上に増えた項目に注目する
- 原価が売上以上に伸びていたら、粗利の立て直しが最優先。いま多いのは仕入値の上昇と外注の増加
この記事で書いた「前の期と並べて、上から原因を探す」作業は、一度やって終わりではなく、毎月の数字で続けていくものです。
その「毎月いっしょに見る相手」として、中小企業診断士の顧問を月3万円・定員3社でお受けしています。月1回の面談で数字を一緒に見て、次の一手を決めます。それ以外の日は、LINEでいつでも相談できます。
決算書を渡されたとき、診断士が最初に見る「5つの数字」
決算書のどこから、どの順番で見るかを、A4・3ページにまとめました。LINEで友だち追加すると、すぐに届きます(無料)。
すでに友だちの方は、トークで「5つの数字」と送ると届きます。
友だち追加のあとも、資金繰り表や銀行に行く前のチェック表など、Excelの道具を1か月かけて順番にお届けします。
よくある質問
Q. 売上が減ったとき(減収)は、どう見ますか
同じように「前期÷前々期」で比べます。売上が0.9倍に減ったなら、コストも0.9倍くらいまで減っているかを見ます。減り方が売上より小さい項目が、利益を押し下げています。固定費は売上が減っても減りにくいので、減収のときはここが効いてきます。売上は減ったのに利益が増えた場合の見分け方は、減収増益の記事に書いています。
Q. 何期分を比べればいいですか
2期あれば、どこが伸びたかはわかります。3期あると、それが一時的なものか、続いているものかまで見えます。できれば3期分を並べてください。
Q. 販管費が売上以上に伸びていたら、どうしますか
項目ごとに理由を確かめます。人を増やした、広告を増やしたといった投資であれば、その効果が売上や粗利に出始めているかを見ます。理由が見当たらない増え方をしている項目から、手を付けます。