減収増益とは、売上は前の期より減ったのに、利益は増えた決算のことです。売上が増えて利益が減る増収減益の、ちょうど反対です。
減収増益は、良い場合と危ない場合があります。値上げや、利益の出ない仕事をやめた結果なら、会社の体質が良くなった証拠です。一方で、必要な費用まで削っただけなら、翌年の売上が落ちるおそれがあります。この記事では、どちらなのかを損益計算書で見分ける方法を、架空の会社の数字で説明します。
見方は増収減益と同じ:「当期÷前期」を項目ごとに出す
見分け方は、増収減益の記事と同じです。損益計算書の項目ごとに「当期÷前期」を出し、上から順に見ていきます。
減収のときは、売上の減り方と、コストの減り方を比べます。売上が0.9倍に減ったなら、売上より大きく減ったコスト(0.9倍より小さい項目)が、利益を押し上げた場所です。売上より大きく減ったのが原価なら粗利率が上がった、販管費なら固定費が減った、ということになります。
同じ会社で見る、減収増益の3つの形
飲食店に食材を届ける、小さな業務用の食品卸の数字で見ます(数字は架空です)。前期の数字は次のとおりです。
| 項目 | 前期 |
|---|---|
| 売上 | 1,800万円 |
| 売上原価 | 1,260万円 |
| 粗利(粗利率) | 540万円(30%) |
| 販管費 | 480万円 |
| 営業利益 | 60万円 |
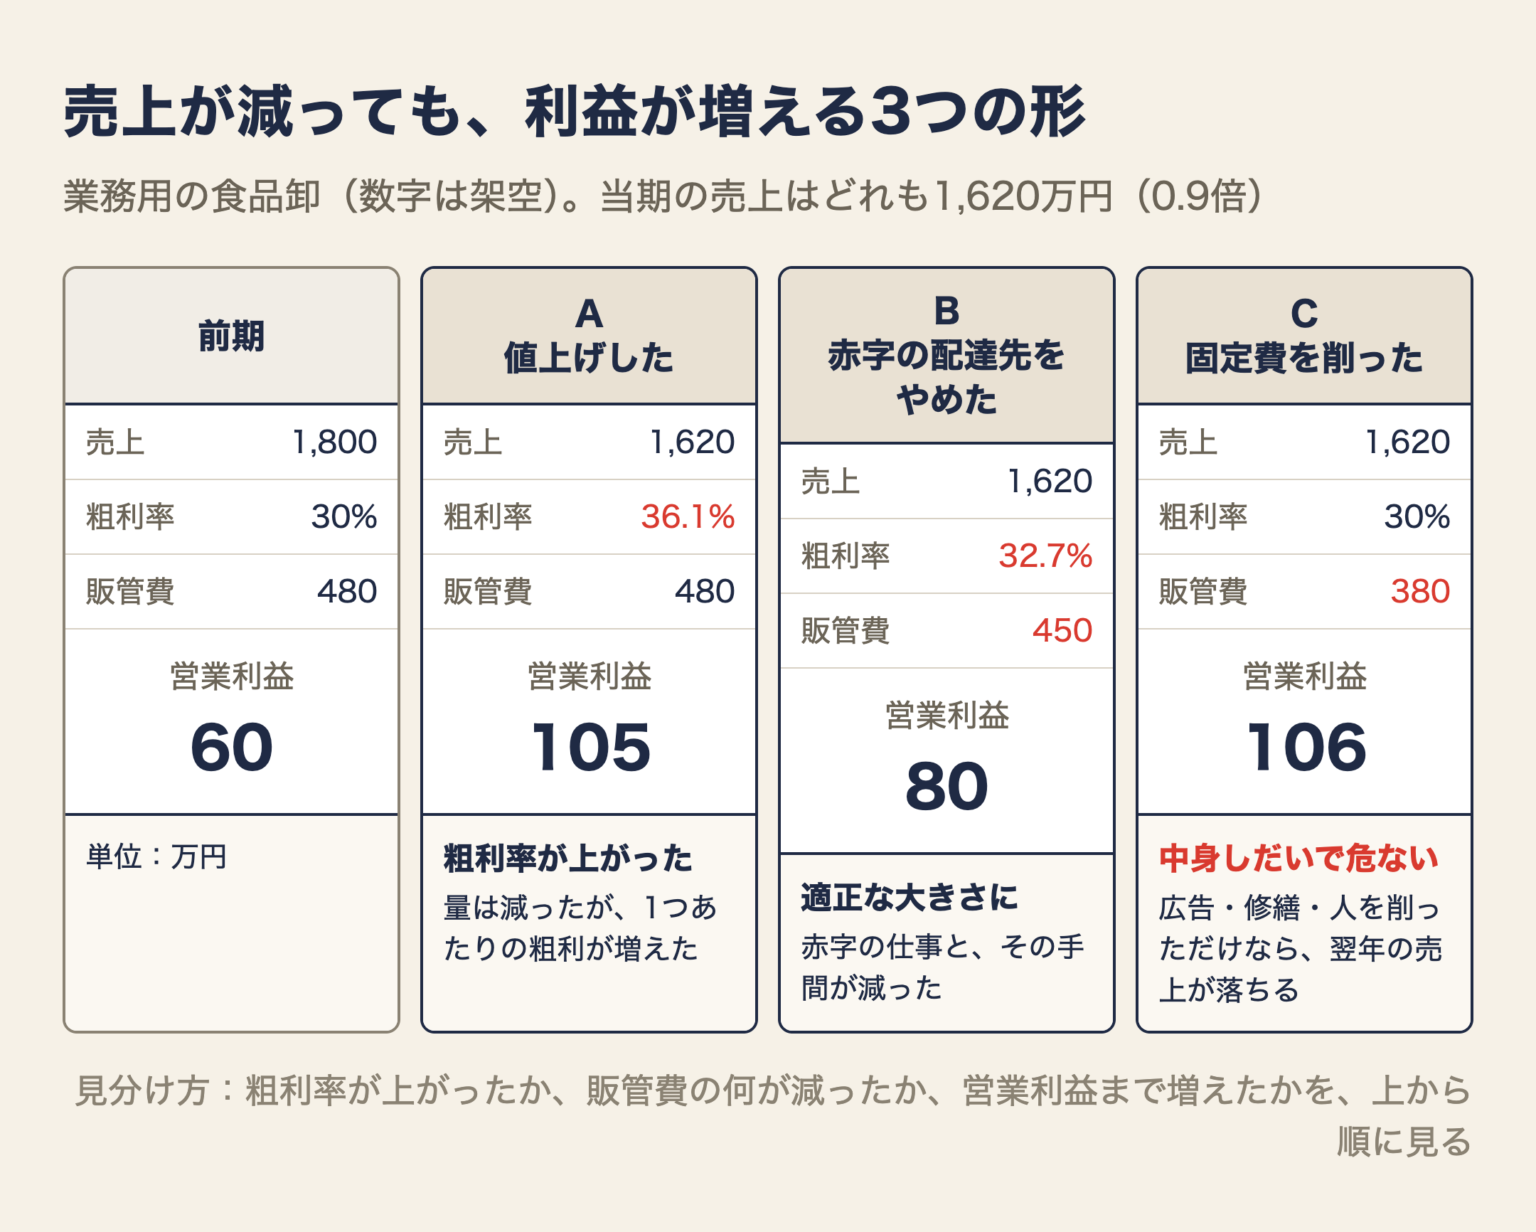
当期はどの形でも、売上が1,620万円(0.9倍)に減りました。それでも営業利益は増えています。増えた理由が、形によって違います。
| 項目 | A 値上げした | B 赤字の配達先をやめた | C 固定費を削った |
|---|---|---|---|
| 売上 | 1,620万円(0.90倍) | 1,620万円(0.90倍) | 1,620万円(0.90倍) |
| 売上原価 | 1,035万円(0.82倍) | 1,090万円(0.87倍) | 1,134万円(0.90倍) |
| 粗利(粗利率) | 585万円(36.1%) | 530万円(32.7%) | 486万円(30%) |
| 販管費 | 480万円(1.00倍) | 450万円(0.94倍) | 380万円(0.79倍) |
| 営業利益 | 105万円 | 80万円 | 106万円 |
A 値上げした:粗利率が上がった
売値を1割上げたら、注文の量がおよそ18%減りました。売上は0.90倍ですが、原価は量の分だけ減って0.82倍です。原価が売上より大きく減ったので、粗利率は30%から36.1%に上がり、営業利益は60万円から105万円に増えました。
値上げで量が減っても、1つあたりの粗利が増えたぶんで利益が残る形です。値上げできたかどうかを粗利で確かめる方法は、価格転嫁の記事に書いています。
B 赤字の配達先をやめた:売上と一緒に、手間と費用が減った
遠くて量の少ない配達先は、売上180万円に対して原価が170万円かかり、配達のガソリン代や人の手間(販管費30万円)を入れると赤字でした。ここへの配達をやめると、売上は180万円減りますが、原価が170万円、販管費が30万円減り、営業利益は20万円増えます。
利益の出ない取引先や商品をやめて、会社を適正な大きさにする形です。どの取引先が利益を生んでいるかの見方は、取引先のABC分析の記事で説明しています。
C 固定費を削った:中身しだいで危ない
売上は客数が減って0.90倍、原価も同じ0.90倍で、粗利率は30%のままです。営業利益が増えたのは、販管費を480万円から380万円に、100万円削ったからです。
削ったのが、使っていない倉庫の家賃や、効果の出ていない広告であれば、体質が良くなった形です。ただ、営業の人を減らした、修繕を先送りした、取引先回りの費用を止めた、という削り方だと、翌年の売上がさらに落ちるおそれがあります。
危ない減収増益を見分ける
減収増益が危ないかどうかは、次の3つで見分けます。
- 粗利率を見る。上がっていれば、値上げや、利益の出る仕事への絞り込みが効いている(AやB)。変わっていないなら、増益は販管費を削った分だけ(C)
- 販管費は、項目ごとに「当期÷前期」を出す。大きく減った項目が、広告・修繕・人への投資なら、翌年の売上への影響を確かめる
- 営業利益まで見る。営業利益が減っているのに、当期純利益だけが増えているなら、土地や設備を売った利益(特別利益)など、一時的な理由で増益になっている
売上・限界利益率・固定費に分けて、利益が増えた理由を見る方法は、変動損益計算書の記事で説明しています。売上の勢いを月ごとに見るなら、Zチャートが便利です。
売上を伸ばし続けるより、適正な大きさで利益を残す
私は、これからは減収増益のほうを目指す会社が増えていくと考えています。売上がどんどん伸びることを前提にした経営は、今の時代、厳しくなってきていると感じるからです。
利益の出ない仕事を減らして会社を適正な大きさにし、効率を上げて、少ない売上でも利益が残るようにする。減収増益は、そのための1つの形です。ただし、それが「体質が良くなった減収増益」なのか、「削っただけの減収増益」なのかは、決算書の上から順に確かめる必要があります。
クイズ:D社の決算を見分ける
次の材料で考えます。D社は小さな印刷会社で、金額は1年分です。
| 項目 | 前期 | 当期 |
|---|---|---|
| 売上 | 1,000万円 | 900万円 |
| 売上原価 | 700万円 | 612万円 |
| 粗利 | 300万円 | 288万円 |
| 販管費 | 260万円 | 230万円 |
| 営業利益 | 40万円 | 58万円 |
- 従業員:5人(前期も当期も同じ)
Q1. D社の営業利益が増えた主な理由は、粗利と販管費のどちら?
答えを見る
販管費です。粗利は300万円から288万円に12万円減りましたが、販管費が260万円から230万円に30万円減ったので、営業利益は18万円増えました。
当期÷前期で見ると、売上0.90倍に対して、原価0.87倍、販管費0.88倍です。原価が売上より少し大きく減ったので、粗利率は30%から32%に上がっています。ただ、粗利の額は減っており、増益の中心は販管費の削減です。
従業員数は使いません。
次の材料で考えます。D社の販管費の中身です。
| 項目 | 前期 | 当期 |
|---|---|---|
| 人件費 | 150万円 | 160万円 |
| 広告費 | 40万円 | 10万円 |
| 修繕費 | 30万円 | 20万円 |
| その他 | 40万円 | 40万円 |
| 販管費の合計 | 260万円 | 230万円 |
Q2. 販管費の削減について、気をつけることは?
答えを見る
販管費30万円の削減は、広告費30万円と修繕費10万円の削減でできています(人件費は10万円増えています)。
広告を止めたことで、翌年の売上がさらに落ちないか、修繕の先送りで、あとから大きな出費にならないかを確かめます。増益が、将来の売上や設備を削ったうえでのものなら、危ない減収増益です。
次の材料で考えます。E社の数字です。
- 売上:2,000万円 → 1,800万円
- 営業利益:60万円 → 50万円
- 特別利益(使っていない土地を売った利益):0円 → 60万円
- 当期純利益:30万円 → 70万円
Q3. E社は、当期純利益で見ると減収増益。この増益は、体質が良くなった結果といえる?
答えを見る
いえません。本業の利益である営業利益は60万円から50万円に減っています。当期純利益が増えたのは、土地を売った特別利益60万円によるもので、来期は続かない一時的な理由です。
減収増益かどうかは、当期純利益だけでなく、営業利益まで上から順に見て判断します。
今週やること
- 前期と当期の損益計算書を横に並べ、項目ごとに「当期÷前期」を出す
- 粗利率が上がったか、変わっていないかを確かめる
- 販管費を項目ごとに見て、大きく減った項目が、将来の売上につながる費用ではないかを確かめる
- 営業利益と当期純利益の増え方を比べ、特別利益で増益になっていないかを確かめる
まとめ
- 減収増益とは、売上が減って利益が増えた決算。増収減益の反対
- 見方は増収減益と同じ。項目ごとに「当期÷前期」を出し、売上より大きく減ったコストを探す
- 値上げで粗利率が上がった、赤字の取引をやめた、むだな固定費を削った、という減収増益は、体質が良くなった形
- 広告・修繕・人への投資を削っただけの増益や、特別利益による増益は、危ない減収増益
- 売上を伸ばし続けるより、適正な大きさで利益を残す経営は、これから増えていくと考えている
前の期と並べて、利益が増えた理由・減った理由を確かめる作業は、毎月の数字で続けていくものです。その「毎月いっしょに見る相手」として、中小企業診断士の顧問を月3万円・定員3社でお受けしています。月1回の面談で数字を一緒に見て、次の一手を決めます。それ以外の日は、LINEでいつでも相談できます。
決算書を渡されたとき、診断士が最初に見る「5つの数字」
決算書のどこから、どの順番で見るかを、A4・3ページにまとめました。LINEで友だち追加すると、すぐに届きます(無料)。
すでに友だちの方は、トークで「5つの数字」と送ると届きます。
友だち追加のあとも、資金繰り表や銀行に行く前のチェック表など、Excelの道具を1か月かけて順番にお届けします。