親族内承継とは、社長の子どもなどの親族に会社を引き継ぐことです。株の名義を子どもに変えれば終わり、というものではありません。株を渡すときには税金がかかり、ほかの家族との公平の問題も出てきます。
中小企業庁の事業承継ガイドライン(第3版)(以下、事業承継ガイドライン)は、親族内承継はほかの承継のしかたと比べて、「税負担への対応や株式・事業用資産の分散防止、債務の承継への対応に関して特に大きな課題が発生しやすい」としています(p.54)。この記事では、その全体像を、事業承継ガイドラインと国税庁・法令の原文に沿って整理します。中小M&A資格試験に向けたシリーズの記事で、M&Aの手法②で少しふれた親族内承継を、くわしく見ていきます。
親族内承継とは:3つの承継のしかたの1つ
事業承継ガイドラインは、事業承継を「親族内承継」「従業員承継」「社外への引継ぎ(M&A)」の3つに分けています(p.25)。親族内承継は、社長の子をはじめとした親族に引き継ぐ方法です。
メリットとして、次の3つが挙げられています(p.25)。
- 社内外の関係者から、心情的に受け入れられやすい
- 後継者を早く決めれば、長い準備期間をとれる
- 相続などで財産や株式を後継者に移せるので、所有と経営を一緒に引き継げる
一方で、事業承継ガイドラインは、これまで親族内承継は「相続税対策のみを行えば足りるかのように捉えられてきた」と指摘し、後継者にとって「引き継ぐに値する企業であるか」が問われている、としています(p.25)。社長が引退の時期を決め、そこから逆算して後継者教育に取り組むことも求めています。後継者が経営者になるために必要だと思う準備期間は、「5年以上」という回答が約5割です(p.55)。
引き継ぐのは株だけではない:人・資産・知的資産
事業承継ガイドラインは、後継者に引き継ぐものを、「人(経営)」「資産」「知的資産」の3つに分けています(p.27)。
| 要素 | 中身 |
|---|---|
| 人(経営) | 経営権。会社なら代表取締役の交代 |
| 資産 | 設備・不動産などの事業用資産、債権、債務。株式会社なら、会社の資産を含んだ自社株式 |
| 知的資産 | 技術・ノウハウ、取引先との関係、従業員、経営理念など、決算書に出ない強み |
株の承継は大事ですが、「事業承継の取組全体の中では資産の承継の一部に過ぎない」とされています(p.28)。この記事では、親族内承継で特に課題が大きい資産(株)の承継を中心に見ていきます。
株を後継者に渡す3つの方法と、かかる税金
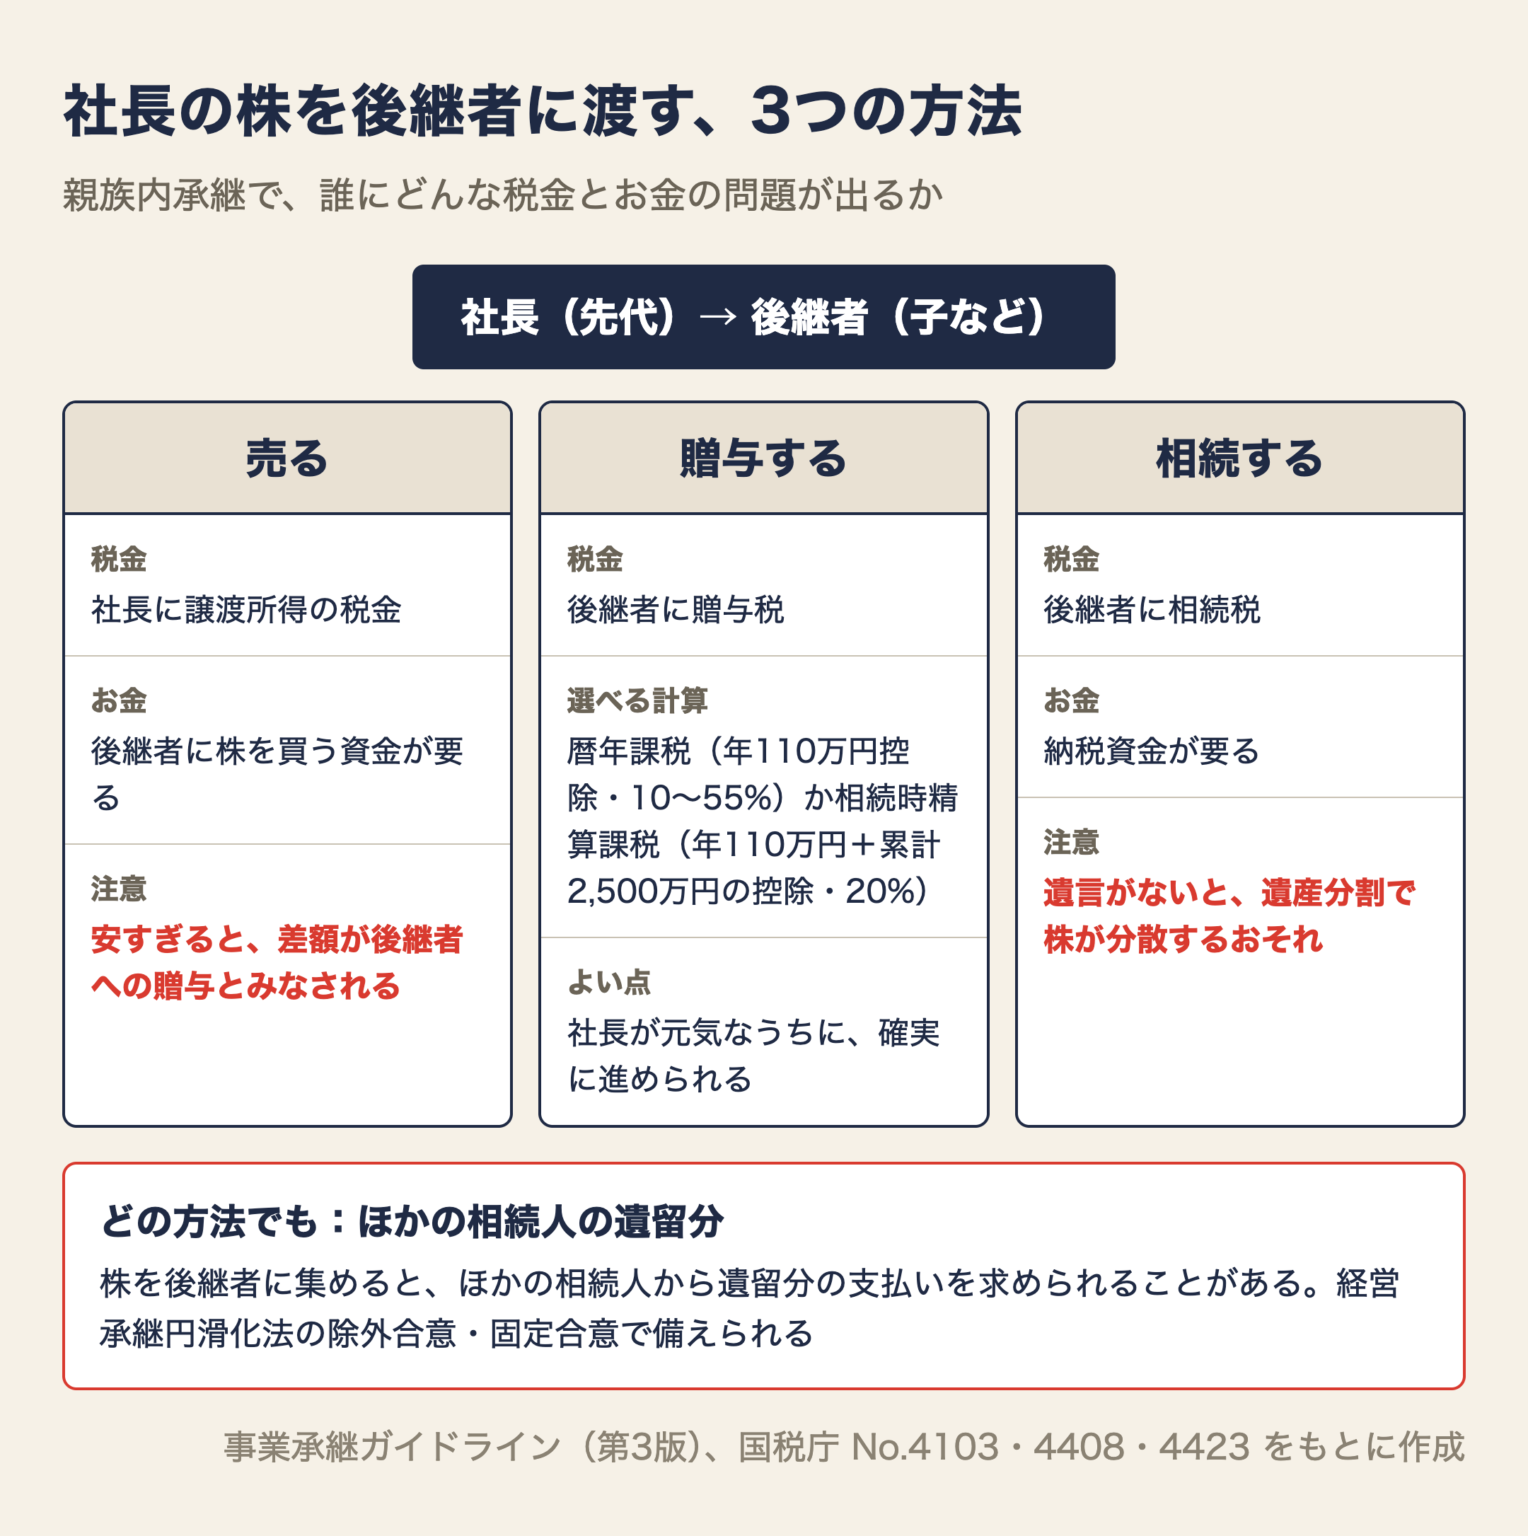
株式会社では、株の承継が資産の承継の基本です(p.28)。社長から後継者に株を渡す方法は、大きく分けて「売る」「贈与する」「相続する」の3つです。
売る:社長に譲渡所得の税金、後継者に買取資金
後継者が社長から株を買う場合、社長には、売った値段から取得費などを引いた譲渡益に税金がかかります。株を売ったときの税金の計算は、M&Aの手法①に書いています。
家族に売るときに気をつけたいのは、値段です。個人から個人へ、時価より著しく低い値段で財産を譲り受けた場合、時価との差額は、売った人から贈与を受けたものとみなされ、買った人に贈与税がかかります(国税庁 No.4423「贈与税がかかる場合」、相続税法7条)。取引相場のない株式の時価は、相続税・贈与税の財産評価のルールで評価します(国税庁 No.4638「取引相場のない株式の評価」)。
また、個人が法人に、時価の2分の1未満の値段で売った場合は、時価で売ったものとみなして譲渡所得を計算します(国税庁 No.3208「著しく低い価額で譲渡したときの譲渡所得」、所得税法59条)。
売る方法は、後継者に株を買うお金が必要になります。
贈与する:暦年課税か、相続時精算課税
社長が生きているうちに株を贈与すると、後継者に贈与税がかかります。贈与税には、2つの計算のしかたがあります。
| 暦年課税 | 相続時精算課税 | |
|---|---|---|
| 基礎控除 | 年110万円 | 年110万円(2024年1月1日以後の贈与) |
| 税率 | 10%〜55%(父母・祖父母から18歳以上の子・孫への贈与は特例税率) | 特別控除(累計2,500万円まで)を超えた部分に一律20% |
| 使える人 | 誰でも | 60歳以上の父母・祖父母などから、18歳以上の子・孫などへ |
| 亡くなったとき | 一定期間内の贈与は相続財産に加算 | 贈与した財産を相続財産に加算して相続税を計算(基礎控除の分を除く) |
| 注意 | 評価額が高いと税額が大きくなる | 一度選ぶと、その贈与者からの贈与は暦年課税に戻れない |
出典は、国税庁 No.4408「贈与税の計算と税率(暦年課税)」と国税庁 No.4103「相続時精算課税の選択」(令和8年4月1日現在の法令等)です。事業承継ガイドラインは2022年の版のため、相続時精算課税の年110万円の基礎控除(令和5年度の税制改正で、2024年1月1日以後の贈与から)はまだ書かれていません。
事業承継ガイドラインは、生前贈与を、株の分散を防ぐ「最もシンプルな対策」とし、社長の意思で確実に承継を進められ、社長が元気なうちに支えてもらいながら引き継げる、としています(p.71〜72)。株の贈与税・相続税を猶予・免除する事業承継税制(p.63〜)は、シリーズの24本目で取り上げます。
相続する:遺言がないと株が分散するおそれ
社長が亡くなって株を相続すると、後継者に相続税がかかります。遺言がなければ、相続人全員の遺産分割協議で分け方を決めることになり、株が分散したり、協議がまとまらずに争いになったりすることがあります(p.72)。遺言で、どの財産を誰に引き継ぐかをはっきりさせておけば、後継者に株を集めやすくなります。
家族の公平:遺留分
株を後継者に集めると、ほかの家族の取り分が少なくなります。そこで問題になるのが遺留分です。
民法は、兄弟姉妹以外の相続人に、最低限の取り分(遺留分)を認めています。遺留分の割合は、直系尊属(父母など)だけが相続人なら3分の1、それ以外は2分の1で、相続人が複数いれば、これに各自の法定相続分をかけます(民法1042条)。
遺留分を侵害された相続人は、侵害額に相当するお金の支払いを求めることができます。2018年の民法改正で、遺留分は「お金で払ってもらう権利」になったため、遺留分の請求で株そのものが分散することはなくなりました(p.71)。ただし、後継者がそのお金を払うために、受け継いだ株や事業用資産を売らざるを得なくなるおそれがあります(p.74〜75)。
遺留分の民法特例:除外合意と固定合意
この問題に対応するのが、経営承継円滑化法の遺留分に関する民法の特例です。後継者を含めた社長の推定相続人全員が合意し、経済産業大臣の確認と家庭裁判所の許可を受けると、社長から後継者に贈与された株について、次の合意ができます(p.75〜76)。
- 除外合意:贈与された株の価額を、遺留分を計算する財産から除外する
- 固定合意:遺留分を計算するときの株の価額を、合意したときの時価に固定する(会社の経営の承継の場合だけ使える)
固定合意は、贈与したあと、後継者のがんばりで株の値打ちが上がっても、その上がった分で遺留分が増えないようにするためのものです(p.76)。なお、2018年の民法改正で、遺留分の計算に入れる贈与は、原則として相続開始前10年以内のものに限られています(p.75)。
株が分散しないようにする:事前と事後の対策
事業承継ガイドラインは、株が分散すると、株主総会の運営などの管理の手間が増え、株の買取りを求められて会社のお金が出ていくといったトラブルが起きうる、としています(p.71)。
| 対策 | ポイント | |
|---|---|---|
| 事前 | 生前贈与 | 社長の意思で確実に進められる |
| 事前 | 安定株主の導入 | 役員・従業員持株会、投資育成会社、金融機関、取引先など。後継者が引き継ぐ株の数が減る |
| 事前 | 遺言 | 誰にどの財産を引き継ぐかを決めておく |
| 事前 | 遺留分の民法特例 | 除外合意・固定合意 |
| 事後 | 買取資金の調達 | 経営承継円滑化法の金融支援(日本政策金融公庫の低利融資、保証協会の別枠保証など) |
| 事後 | 金庫株(会社が買い取る) | 相続した株を会社に売るときの、みなし配当課税の特例 |
| 事後 | 会社法の制度 | 相続人等に対する売渡請求、特別支配株主の株式等売渡請求、株式併合 |
表は、事業承継ガイドラインp.71〜81をもとに作りました。
金庫株とみなし配当の特例
会社が自社の株を買い取ることを、金庫株(自己株式の取得)といいます。中小企業庁の「中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ」(以下、スキルマップ)でも、親族内承継で知っておくこととして、金庫株の活用方法・目的(後継者の納税資金の確保や、少数株主からの買取りなど)が挙げられています(スキルマップp.29)。
非上場株式を発行した会社に売ると、本来は、売った代金のうち資本金等の額を超える部分が「みなし配当」として、ほかの所得と合わせた累進課税(最高55.945%)になります。ただし、相続で株を取得した人が、相続税の申告期限の翌日から3年以内に、その株を発行した会社に売った場合は、みなし配当課税ではなく、譲渡益として20.315%の課税になる特例があります(事業承継ガイドラインp.77〜78)。この特例は、その相続で納める相続税額がある人が対象です(租税特別措置法9条の7)。
相続人等に対する売渡請求
会社は、相続などで譲渡制限株式を取得した人に対し、その株を会社に売り渡すよう請求できる、と定款で定めることができます(会社法174条)。請求するたびに株主総会の決議が必要で、売渡しを求められる人はその決議で議決権を使えません(会社法175条)。会社が相続などを知った日から1年を過ぎると、請求できなくなります(会社法176条)。
事業承継ガイドラインは、買取りは分配可能額の範囲でしかできないこと、社長が亡くなって後継者が株を相続した場合に、ほかの株主の主導で後継者の株に売渡請求が行われる可能性があることにも注意を促しています(p.78)。
種類株式で、議決権と財産を分ける
会社法は、配当、残余財産の分配、議決権などについて、内容の違う種類の株式を発行することを認めています(会社法108条)。事業承継ガイドラインは、事業承継での主な使い方として次の4つを挙げています(p.105〜106)。
| 種類株式 | 事業承継での使い方 |
|---|---|
| 議決権制限種類株式 | 後継者には普通株式を、ほかの相続人には議決権のない株式を引き継がせ、議決権が分散しないようにする |
| 配当優先種類株式 | 議決権のない株式を持つ相続人に、配当を優先して受け取れるようにして、不満が出ないようバランスをとる |
| 取得条項付種類株式 | 「株主の死亡」を条件に、会社が株を買い取れるようにして、株の散逸を防ぐ(分配可能額の範囲で) |
| 拒否権付種類株式 | 後継者がひとりで判断できるようになるまで、先代が重要な決議に拒否権を持って経営を見守る |
導入には、株主総会の特別決議で定款を変える必要があります(p.106)。スキルマップも、配当優先・無議決権株式、拒否権付株式の活用方法・目的と注意点を、親族内承継の知識として挙げています(スキルマップp.29)。
お金と保証の引継ぎ
親族内承継では、株を買うお金や、贈与税・相続税を払うお金が必要になります。事業承継ガイドラインは、事業承継で必要になるお金の例として、先代経営者からの株式や事業用資産の買取資金、分散した株式の買取資金、相続税・贈与税の納税資金などを挙げ、取引先の金融機関と事業承継計画や資金ニーズを共有しておくことが重要だとしています(p.87)。
社長個人と会社の間のお金にも注意が要ります。社長が会社に貸しているお金は、会社が債務超過でも、原則として相続税の対象になります。社長が会社の借入金の連帯保証をしていても、その保証債務は、相続財産から差し引けない場合が多いとされています(p.87)。会社が債務超過のときの見え方は、債務超過の記事で説明しています。経営者保証の引継ぎと経営者保証ガイドラインは、シリーズの25本目で取り上げます。
親族内承継の相談先として、国が設置する事業承継・引継ぎ支援センターがあります。宮城県のセンターはこちらの記事で紹介しています。
クイズ:社長の株と、家族の取り分
次の材料で考えます。
- 社長A(70歳)。配偶者はすでに亡くなっている
- 子は2人。長男Bは会社で働く後継者(40歳)、長女Cは会社に関わっていない
- Aの財産:自社株(相続税評価額3,000万円)、預金など1,000万円。借金はない
- 会社の従業員は8人
Q1. Aが全財産をBに引き継がせる遺言を書いて亡くなった。Cの遺留分はいくら?
答えを見る
1,000万円です。相続人は子2人なので、遺留分の割合は2分の1。これにCの法定相続分2分の1をかけて4分の1です(民法1042条)。財産4,000万円×4分の1=1,000万円。
Cは、Bに1,000万円の支払いを求めることができます。Bが払うお金を用意できなければ、引き継いだ株を売らざるを得なくなるおそれがあります。
従業員数は使いません。
Q2. Aが生前に株3,000万円をBに贈与し、A・B・C全員で除外合意をして、経済産業大臣の確認と家庭裁判所の許可を受けていた。Aが残りの預金1,000万円をすべてBに相続させた場合、Cの遺留分はいくら?
答えを見る
250万円です。除外合意で、株3,000万円は遺留分を計算する財産から除かれます。遺留分を計算する財産は1,000万円で、その4分の1が250万円です。
除外合意がなく、贈与が相続開始前10年以内なら、株も含めて4,000万円で計算し、Q1と同じ1,000万円になります。
Q3. Q2の贈与(株3,000万円、同じ年に1回)で、Bが相続時精算課税を選んだ場合の贈与税はいくら? 暦年課税(特例税率)なら?
答えを見る
相続時精算課税なら78万円です。3,000万円−基礎控除110万円−特別控除2,500万円=390万円。390万円×20%=78万円です。
暦年課税(特例税率)なら1,035万5,000円です。3,000万円−110万円=2,890万円。速算表で、2,890万円×45%−265万円=1,035万5,000円です。
相続時精算課税は、Aが亡くなったときに、贈与した株(基礎控除の分を除く)を相続財産に加えて相続税を計算し、払った贈与税を差し引きます。贈与のときの税が少ないぶん、相続のときに精算するしくみです(国税庁 No.4103)。
まとめ
- 親族内承継は、ほかの承継のしかたより、税負担・株の分散・債務の承継で課題が大きい。相続税対策だけでなく、「引き継ぐに値する企業か」も問われる
- 引き継ぐのは人・資産・知的資産。株は資産の一部
- 株の渡し方は、売る・贈与する・相続する。家族に安く売ると差額が贈与とみなされる。贈与は暦年課税と相続時精算課税(年110万円の基礎控除+累計2,500万円の特別控除、超えた分は20%)から選ぶ
- ほかの相続人には遺留分がある。経営承継円滑化法の除外合意・固定合意で、株を遺留分の計算から外したり、価額を固定したりできる
- 分散した株は、金庫株(みなし配当の特例)や相続人等に対する売渡請求で集める。種類株式で議決権と財産を分ける方法もある
企業価値の評価(譲渡額の決め方)は、M&Aの企業価値評価の記事で取り上げています。シリーズの一覧は事業承継・M&Aのまとめページにあります。
事業承継を考える前の段階から、会社の数字を一緒に見る相手として、中小企業診断士の顧問を月3万円・定員3社でお受けしています。月1回の面談で数字を一緒に見て、次の一手を決めます。それ以外の日は、LINEでいつでも相談できます。
決算書を渡されたとき、診断士が最初に見る「5つの数字」
決算書のどこから、どの順番で見るかを、A4・3ページにまとめました。LINEで友だち追加すると、すぐに届きます(無料)。
すでに友だちの方は、トークで「5つの数字」と送ると届きます。
友だち追加のあとも、資金繰り表や銀行に行く前のチェック表など、Excelの道具を1か月かけて順番にお届けします。