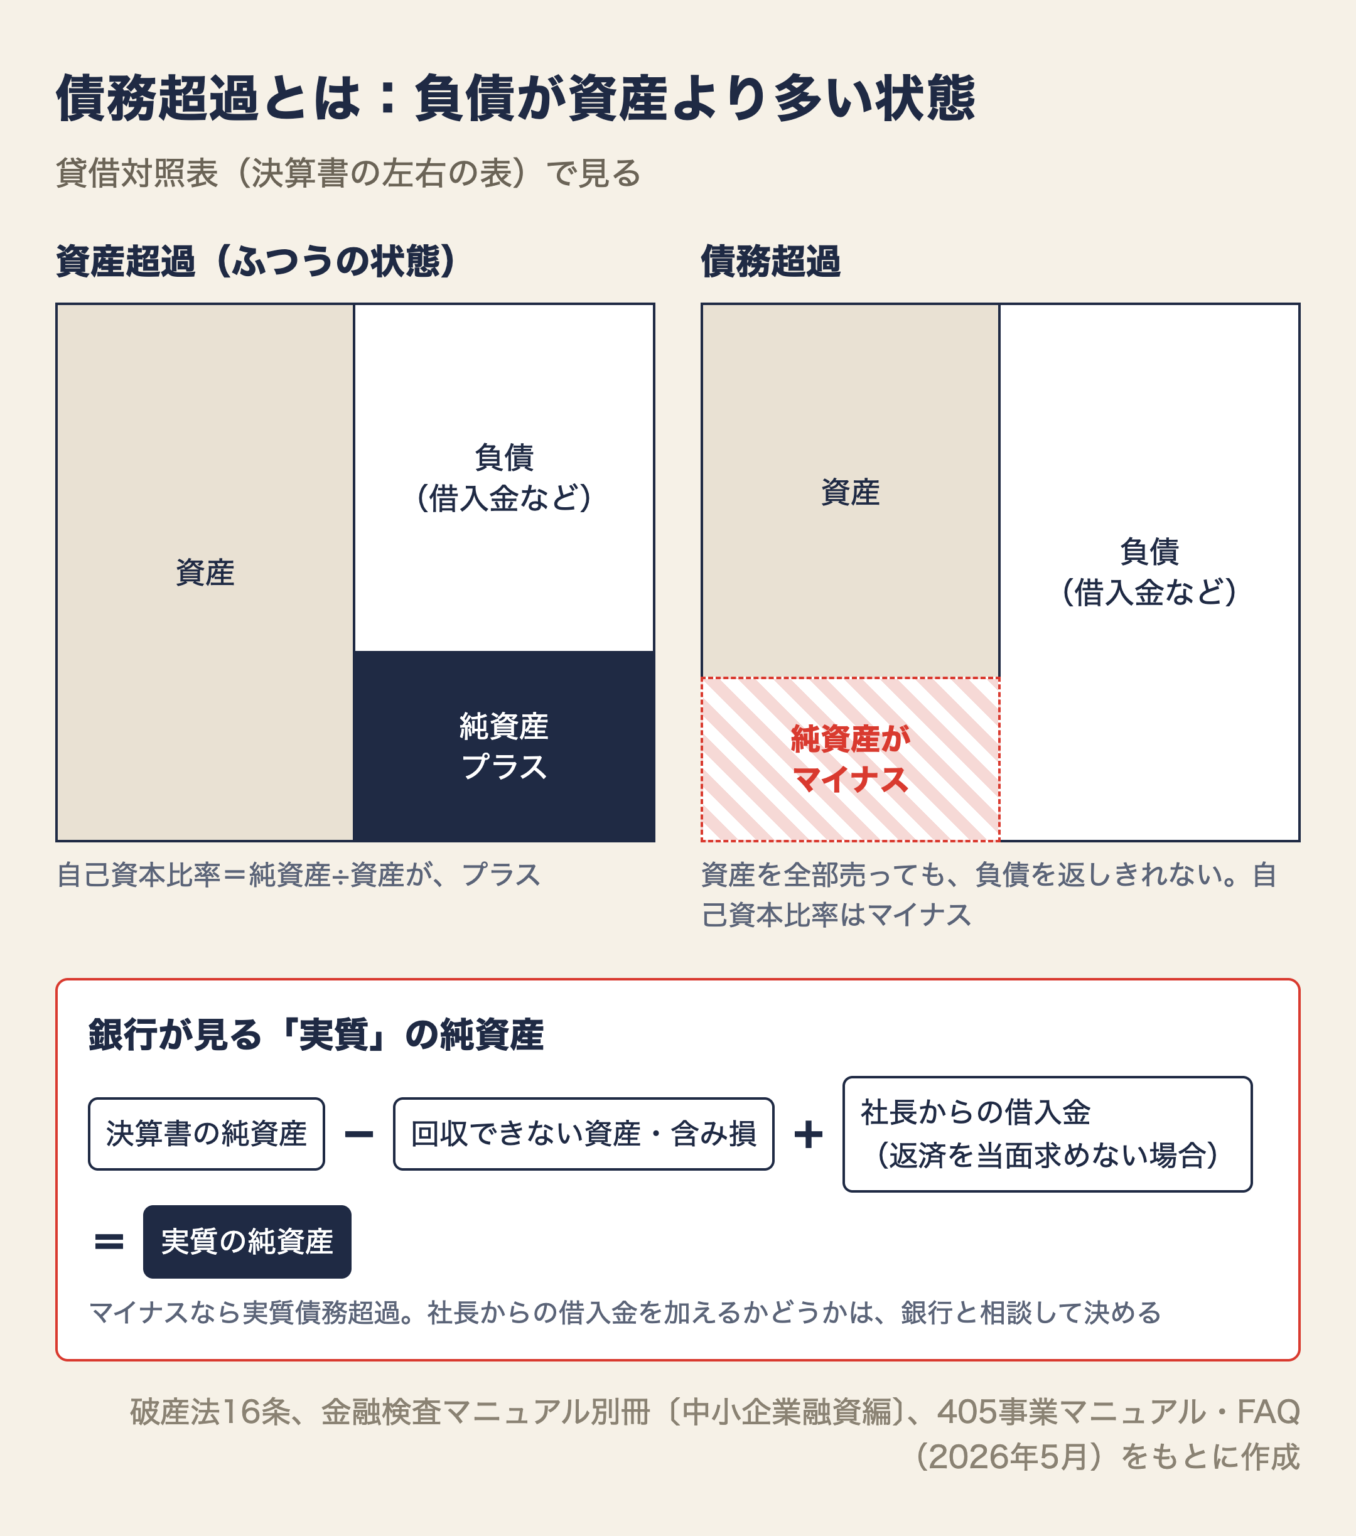
債務超過とは、会社の負債が資産より多く、決算書の純資産がマイナスになっている状態です。自己資本比率がマイナス、純資産がマイナス、というのも同じ状態を指しています。
私が認定支援機関として405事業やポストコロナ持続的発展計画事業(ポスコロ)で支援してきた会社は、ほとんどが債務超過です。この記事では、債務超過の意味と、銀行が見る「実質債務超過」、債務者区分との関係、そして2026年5月から405事業に入った「何年で解消するか」の基準を、一次資料に沿って説明します。
債務超過とは:負債が資産より多い状態
破産法は、法人の破産手続を始める原因の1つとして債務超過を挙げ、次のように定義しています。
「債務超過(債務者が、その債務につき、その財産をもって完済することができない状態をいう。)」(破産法16条(e-Gov法令検索))
貸借対照表でいえば、資産を全部お金に換えても、借入金などの負債を返しきれない状態です。このとき純資産はマイナスになり、純資産を資産で割る自己資本比率もマイナスになります。
赤字との違い
赤字は、1年間の損益計算書で、費用が売上を上回ったことです。債務超過は、創業からの利益と損失を積み重ねた結果が、貸借対照表でマイナスになっていることです。1年赤字でも、それまでの利益の蓄えがあれば債務超過にはなりません。逆に、今年黒字でも、過去の赤字が大きければ債務超過のままです。
決算書の債務超過と、銀行が見る「実質債務超過」
銀行は、決算書の数字をそのまま使うのではなく、資産と負債を実態に直して見ます。金融庁が2019年に公表した文書は、「貸出先が保有する債権の回収可能性や資産の含み損を考慮し、実質的に債務超過状態に陥っているかどうかを把握することは重要である」としています(金融庁「検査マニュアル廃止後の融資に関する検査・監督の考え方と進め方」)。回収できない売掛金や貸付金、売れ残って価値のない在庫などを差し引くと、決算書より純資産が小さくなることがあります。
社長からの借入金は、自己資本と同じように見てもらえることがある
逆に、実態に直すと純資産が増える項目もあります。社長が会社に貸しているお金です。旧金融検査マニュアルの別冊(中小企業融資編)は、次のように書いていました。
「代表者等からの借入金等があり、代表者等が当該企業に対し当面その返済を要求しないことが認められる場合には、原則として、これらを当該企業の自己資本相当額に加味することができる。」(金融庁「金融検査マニュアル別冊〔中小企業融資編〕」(2002年)p.3)
私は、銀行の担当者から「社長からの借入金は、資本とみなして見てもらえる」という話を聞いたことがあります。ただし別冊は、返済を当面求めないことを、決算書での借入金の推移などで確かめること、社長の資産や収支が安定していなければ自己資本相当とみなすのは問題がある、ともしています(同p.11)。
2026年5月に改定された405事業のマニュアル・FAQも、実質的な債務超過の計算方法に「特段の定めはありません」としたうえで、資産・負債の修正事項は「算定根拠を示しつつ主要金融機関と調整(目線合わせ)を行うことを推奨します」としています。中小企業特性を加えるかどうかも、「経営者個人の資産状況、保証・担保の差し入れ状況等も考慮し、主要金融機関と相談のうえ決定してください」とされています(中小企業庁「〈通常枠〉経営改善計画策定支援 マニュアル・FAQ」(2026年5月1日改定)Q1-3-4)。社長からの借入金をどう扱うかも含めて、実態の数字は銀行と目線を合わせて決めるものです。
資本性借入金
借入金でも、条件を満たせば資本とみなせるものがあります。金融庁は「資本性借入金」を、「貸出条件が資本に準じた十分な資本的性質が認められる借入金のことであり、債務者の評価において、資本とみなして取り扱うことが可能なもの」としています。条件は、償還条件、金利設定、劣後性の3つの観点で判断し、償還期間は契約時に5年を超えることが必要とされています(金融庁「資本性借入金関係FAQ」問2〜4)。
債務超過だと、債務者区分はどうなるか
銀行が取引先を正常先・要注意先・破綻懸念先などに分ける債務者区分では、債務超過は大きな判断材料です。旧金融検査マニュアル別表1は、破綻懸念先を次のように説明していました。
「現状、事業を継続しているが、実質債務超過の状態に陥っており、業況が著しく低調で貸出金が延滞状態にあるなど元本及び利息の最終の回収について重大な懸念があり、従って損失の発生の可能性が高い状況で、今後、経営破綻に陥る可能性が大きいと認められる債務者」(金融庁「金融検査マニュアル」別表1)
実質破綻先は、「実質的に大幅な債務超過の状態に相当期間陥っており、事業好転の見通しがない状況」などとされています(同)。
ただ、債務超過だけで区分が決まるわけではありません。先の2019年の金融庁文書は、債務超過かどうかを把握することは重要だとしたうえで、「最終的には、元本及び利息の回収に重大な懸念があり、貸出の全部又は一部の貸倒れに至る可能性が高いかどうかが重要」としています。2026年5月の金融庁の文書も、企業価値担保権を使った融資の文脈で、「現在、表面的に債務超過である場合には破綻懸念先と判定される傾向が強いものの」、事業の見通しが見込めるなら、それを考慮しないことは「むしろ不合理」と述べています(金融庁「事業者と金融機関の信頼関係に基づく事業性融資に関する基本的な考え方」)。
債務超過の会社ほど、「これから何年で、どうやって債務超過を消すのか」を計画で示すことが大事になります。
債務超過は何年で解消するか:405事業の数値基準
405事業(経営改善計画策定支援)では、今年から計画の年数に条件がついた、と聞いていました。マニュアル・FAQを確かめると、2026年5月1日の改訂で「数値基準」が入っています(中小企業庁「Vアップ事業及び405事業の手引き・FAQ等を改定等します」(2026年3月26日))。計画には、金融機関から条件変更などの金融支援を受けることのほかに、次の内容を含めることとされています(マニュアル・FAQ Q1-3-3)。
- 「実質的に債務超過である場合は、再生計画成立後最初に到来する事業年度開始の日から5年以内を目処に実質的な債務超過を解消する内容」
- 「経常利益が赤字である場合は、再生計画成立後最初に到来する事業年度開始の日から概ね3年以内を目処に黒字に転換する内容」
- 「再生計画の終了年度(原則として実質的な債務超過を解消する年度)における有利子負債の対キャッシュフロー比率が概ね10倍以下となる内容」
3つ目の有利子負債の対キャッシュフロー比率は、債務償還年数と同じ考え方の数字です。
業種の特性など合理的な理由がある場合には、例外も認められています。理由を書いた書面を活性化協議会に出して確認を受けること、計画が続けられなくなった場合の出口の方向性を計画に書き、主要金融機関とほかの債権者の同意を得ることなどが条件です(同Q1-3-3)。数値基準を満たさない計画は、405事業の対象になりません(同Q1-1-3)。
小規模企業者の特例:上の3つを計画に入れずに策定できる
小規模企業者には、特例があります。小規模企業者とは、常時使用する従業員がおおむね20人以下(商業・サービス業は5人以下)の事業者です(中小企業基本法2条5項)。
小規模企業者が経営改善計画をつくる場合は、次のイとハ、またはロとハを計画に含め、ニとホの対応をすれば、上の3つの数値基準を計画に含めずに策定できます(同Q1-3-3)。
- イ:「計画期間終了後の業況が良好であり、かつ、財務内容にも特段の問題がない状態等となる計画であること」
- ロ:「再生計画成立後2事業年度目(計画成立年度を含まない。)から、3事業年度継続して営業キャッシュフローがプラスになること」
- ハ:「相談企業が事業継続を行うことが、相談企業の経営者等の生活の確保において有益なものであること」
- ニ:認定支援機関と主要金融機関が、イとハ、またはロとハになる理由を書いた書面を活性化協議会に出し、確認を受ける
- ホ:計画が続けられなくなった場合の出口の方向性を計画書に書き、主要金融機関とほかの債権者の同意を得る(例として、活性化協議会での抜本再生計画の検討や、事業承継計画の検討が挙げられている)
つまり、5年以内の債務超過の解消や10倍以下の比率に届かなくても、3年続けて本業のお金がプラスになる計画(ロ)か、計画の終わりに業況と財務内容に問題がない状態になる計画(イ)で、事業を続けることが経営者の生活を守ることにつながる(ハ)と説明できれば、405事業を使える、ということです。
特例や例外で計画期間が3年を超える場合は、伴走支援の期間も計画期間と同じになり、4年目以降は主要金融機関が伴走支援を行います(同Q1-3-3)。活性化協議会の窓口は宮城県中小企業活性化協議会の記事で説明しています。
債務超過を解消するには
債務超過を解消するとは、純資産をプラスに戻すことです。方法は大きく分けて次のとおりです。
- 利益を残す。税金を払ったあとの利益が、そのまま純資産に積み上がる。計画の中心はこれになる
- 社長からの借入金を、自己資本相当として見てもらえるか銀行と相談する。実態の純資産を正しく伝える
- 出資を受けて資本を増やす(増資)
- 資本性借入金を使う。条件を満たせば、銀行の評価で資本とみなされる
- 回収できない資産や不要な資産を整理し、実態の数字をはっきりさせる。売却で損が出れば、その年の純資産は減る点に注意
どれを選ぶかは、計画の数字と銀行の考え方によります。毎月の資金繰り表で、返済と利益の残り方を見ながら決めていきます。
クイズ:ラーメン店の決算書で、表面と実質を比べる
次の材料で考えます。金額は決算期末の残高です。
- 資産:現預金300万円、在庫15万円、店の内装・厨房設備1,000万円、保証金200万円、仮払金50万円(合計1,565万円)
- 負債:銀行からの借入1,500万円、社長からの借入450万円、買掛金30万円、未払金35万円(合計2,015万円)
- 仮払金50万円は、回収の見込みがない
- 社長は、自分の貸したお金の返済を当面求めないことにしている
- 月の売上は250万円
- 計画では、税金を払ったあとに残る利益を年20万円と見込む
Q1. 決算書の純資産と、自己資本比率は?
答えを見る
純資産は、1,565万円−2,015万円=マイナス450万円です。債務超過です。
自己資本比率は、マイナス450万円÷1,565万円で、およそマイナス28.8%です。
Q2. 回収の見込みがない仮払金を引き、社長からの借入金を自己資本相当に加えると、実質の純資産は?
答えを見る
マイナス450万円−50万円+450万円=マイナス50万円です。社長からの借入金を加えても、まだ50万円の実質債務超過が残ります。
社長からの借入金を加えるかどうかは、銀行と相談して決めます。加えなければ、実質の純資産はマイナス500万円です。
月の売上は使いません。
Q3. 実質の純資産がマイナス50万円のとき、年20万円ずつ利益を残すと、405事業の数値基準の「5年以内」に収まる?
答えを見る
収まります。50万円÷20万円=2.5なので、計画の3期目に実質的な債務超過を解消できる計算です。
社長からの借入金を加えない場合は、500万円÷20万円=25年かかり、5年以内には収まりません。どちらの見方をとるかで、計画の組み立てが大きく変わります。
今週やること
- 直近の決算書の貸借対照表で、純資産の合計がプラスかマイナスかを確かめる
- 回収できない売掛金・貸付金・仮払金、売れない在庫がないかを書き出し、実質の純資産を出してみる
- 社長からの借入金があれば、その残高の推移を出して、銀行にどう見てもらえるかを担当者に聞いてみる
まとめ
- 債務超過とは、負債が資産より多く、純資産と自己資本比率がマイナスの状態。1年の赤字とは別のもの
- 銀行は、回収できない資産や含み損を引いた「実質」の純資産を見る。社長からの借入金は、返済を当面求めないことが確かめられれば、自己資本相当に加えて見てもらえることがある
- 旧金融検査マニュアルでは、実質債務超過は破綻懸念先の説明に出てくる。ただし金融庁は、最終的には返済の見込みと事業の見通しを重視するとしている
- 405事業は2026年5月から、実質債務超過を5年以内を目処に解消する、経常赤字を概ね3年以内に黒字化する、などの数値基準を計画に求めている。小規模企業者には、営業キャッシュフローが3年続けてプラスになる計画などで数値基準を外せる特例がある
- 解消の中心は、利益を残すこと。社長からの借入金の扱いは、銀行と目線を合わせて決める
債務超過を何年で、どう解消するかの計画づくりや、毎月の数字の説明を、中小企業診断士の顧問として一緒に進めます。顧問は月3万円・定員3社です。月1回の面談で数字を一緒に見て、次の一手を決めます。それ以外の日は、LINEでいつでも相談できます。
銀行が見る数字をまとめて出せる「銀行に行く前のチェック表」(Excel)は、LINEのトークで「銀行」と送ると届きます。
決算書を渡されたとき、診断士が最初に見る「5つの数字」
決算書のどこから、どの順番で見るかを、A4・3ページにまとめました。LINEで友だち追加すると、すぐに届きます(無料)。
すでに友だちの方は、トークで「5つの数字」と送ると届きます。
友だち追加のあとも、資金繰り表や銀行に行く前のチェック表など、Excelの道具を1か月かけて順番にお届けします。