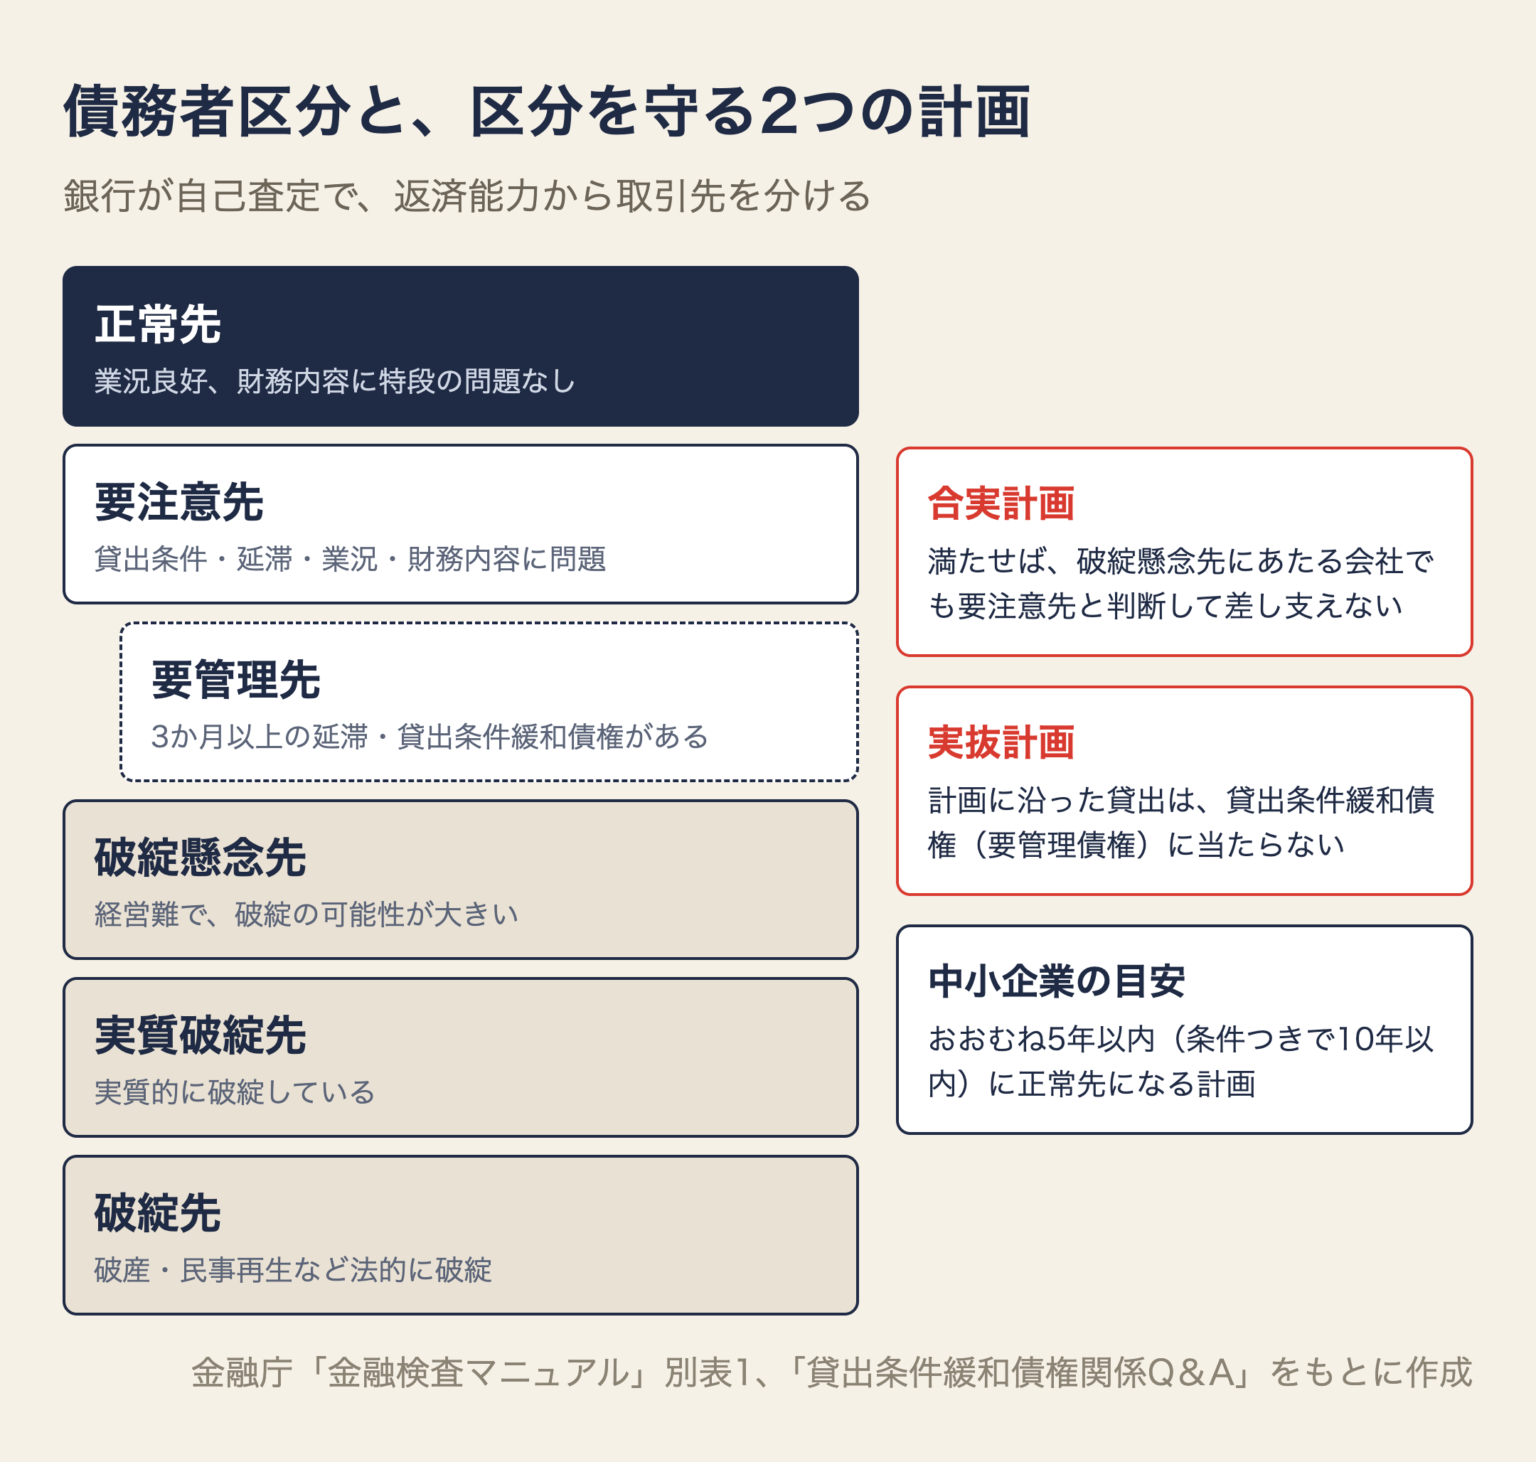
債務者区分は、銀行が取引先の返済能力を判定して、正常先・要注意先・破綻懸念先・実質破綻先・破綻先の5つに分けたものです。要注意先の中には、さらに要管理先という区分があります。銀行が自分の貸出を点検する「自己査定」の中で使われる、銀行の中の言葉です。
私は認定支援機関として、405事業やポストコロナ持続的発展計画事業(ポスコロ)の計画づくりで、金融機関との打ち合わせ(バンクミーティング)に出ます。そこで「御社は要注意先です」と区分そのものを言われたことはありません。一方で、作った計画が「実抜(じつばつ)か、合実(ごうじつ)か」は聞かれます。この記事では、債務者区分の中身と、銀行がなぜ計画の種類を気にするのかを、金融庁の資料に沿って説明します。
債務者区分とは:返済の能力で取引先を分ける
金融庁の旧金融検査マニュアルは、債務者区分を次のように定めていました。
「債務者の財務状況、資金繰り、収益力等により、返済の能力を判定して、その状況等により債務者を正常先、要注意先、破綻懸念先、実質破綻先及び破綻先に区分することをいう。」(金融庁「金融検査マニュアル」別表1)
見るのは、決算書の数字だけではありません。マニュアルは、中小・零細企業については、財務状況のほか、技術力、販売力や成長性、代表者などの役員報酬の支払状況、代表者の収入や資産、保証の状況などを総合的に見て検討する、としています。
5つの区分の違い
| 区分 | マニュアルの定義(要点) |
|---|---|
| 正常先 | 業況が良好で、財務内容にも特段の問題がない |
| 要注意先 | 金利減免・棚上げなど貸出条件に問題がある、元本や利息の支払いが事実上延滞している、業況が低調・不安定、財務内容に問題があるなど、今後の管理に注意がいる |
| (要管理先) | 要注意先のうち、債権の全部または一部が「要管理債権」である先。要管理債権は、3か月以上延滞している債権と、貸出条件を緩めた債権(貸出条件緩和債権) |
| 破綻懸念先 | 今は破綻していないが経営難で、経営改善計画などの進み具合も芳しくなく、今後破綻する可能性が大きい |
| 実質破綻先 | 法的・形式的な破綻はまだだが、深刻な経営難で再建の見通しがなく、実質的に破綻している |
| 破綻先 | 破産、清算、会社更生、民事再生、手形交換所の取引停止処分などで、法的・形式的に破綻している |
表は、旧金融検査マニュアル別表1の定義を短くまとめたものです。
赤字でも正常先になる場合がある
赤字だからといって、すぐに要注意先になるわけではありません。マニュアルは、次のような場合は正常先と判断して差し支えない、としていました。
- 創業時の赤字で、当初の事業計画から大きく外れていない(黒字化までの期間が原則おおむね5年以内で、売上高と当期利益が計画のおおむね7割以上)
- 赤字の原因が固定資産の売却損など一時的なもので、短期間に黒字になることが確実と見込まれる
- 中小・零細企業で赤字だが、返済能力に特に問題がないと認められる
いずれも「機械的・画一的に適用してはならない」と書かれています。区分は、業種の特性や事業の見通しも含めて総合的に判断されるものです。
金融検査マニュアルは2019年に廃止。それでも区分は使われている
金融検査マニュアルは2019年12月に廃止されました。ただ、金融庁は同じ時期に公表した文書で、「金融検査マニュアル別表に基づいて定着している現状の実務を否定せず、現在の債務者区分を出発点に」、銀行が貸倒引当金の見積りを工夫する道筋を示しています(金融庁「検査マニュアル廃止後の融資に関する検査・監督の考え方と進め方」(2019年12月))。
2026年5月に金融庁が公表した「事業性融資に関する基本的な考え方」でも、企業価値担保権を使った融資について、事業の見通しを考慮して債務者区分を判定する考え方が述べられています(金融庁「事業者と金融機関の信頼関係に基づく事業性融資に関する基本的な考え方」)。区分の枠組みは、今も銀行の実務の土台です。
「実抜計画」と「合実計画」:区分を守るための計画
バンクミーティングで聞かれる「実抜か、合実か」は、作った計画が、銀行の中で区分を守れる条件を満たしているかどうかの確認です。
| 合実計画 | 実抜計画 | |
|---|---|---|
| 正式な名前 | 合理的かつ実現可能性の高い経営改善計画 | 実現可能性の高い抜本的な経営再建計画 |
| 出どころ | 旧金融検査マニュアル | 金融庁の監督指針 |
| 満たすと | 破綻懸念先にあたる会社でも、要注意先と判断して差し支えない | 計画に沿った貸出は貸出条件緩和債権に当たらないと判断して差し支えない(要管理債権にならない) |
金融庁のQ&Aは、2つを「同義とみなして、差し支えない」としています(金融庁「貸出条件緩和債権関係Q&A」問28)。
合実計画の4つの要件
- 計画期間が原則おおむね5年以内で、実現可能性が高い。5年を超えおおむね10年以内でも、売上高と当期利益が計画のおおむね8割以上で、今後も計画どおりに進むと認められる場合を含む
- 計画が終わったあとの債務者区分が、原則として正常先になる。自助努力で事業を続けられる状態なら要注意先でも差し支えない
- すべての取引金融機関が、計画にもとづく支援に正式な内部手続を経て合意していることが、文書などで確認できる
- 金融機関の支援が、金利減免や融資残高の維持などにとどまり、債権放棄などの資金提供を伴わない
いずれも旧金融検査マニュアル別表1の記載です。これも「機械的・画一的に適用してはならない」とされています。
実抜計画の要件
金融庁のQ&Aでは、「実現可能性の高い」は次の3つを満たすこととされています。
- 計画の実現に必要な関係者との同意が得られている
- 債権放棄などの支援の額が確定していて、追加の支援が必要と見込まれない
- 売上高、費用、利益の予測などの想定が十分に厳しい
「抜本的な」は、おおむね3年後に債務者区分が正常先となることです。中小企業については、おおむね5年以内(5〜10年でおおむね計画どおり進んでいる場合を含む)で、計画終了後に正常先となる計画であればよい、と緩められています(同Q&A問28)。
405事業(経営改善計画策定支援)や早期経営改善計画は、こうした計画を専門家と一緒に作るための制度です。制度は宮城県中小企業活性化協議会の記事で説明しています。
経営者ができること
- 延滞しない。延滞は要注意先の理由になり、3か月以上の延滞は要管理債権になる
- 返済条件を緩めてもらうときは、計画とセットで相談する。実抜・合実の要件を満たす計画なら、区分を守れる
- 数字で説明できるようにする。債務償還年数や自己資本比率、資金繰り表は、返済能力を説明する材料になる
- 赤字の年は、理由と、いつ戻るのかを先に伝える。一時的な赤字は正常先と判断される余地がある
クイズ:区分と計画の要件
次の材料で考えます。
- A社:元本と利息の支払いが4か月遅れている
- B社:経営改善計画の期間は7年。策定から3年たち、売上高は計画の90%、当期利益は計画の85%(旧金融検査マニュアルの合実計画の要件で考えます。405事業の計画の年数は、債務超過の記事で説明しています)
- C社:創業2年目のラーメン店。赤字だが、売上高と当期利益は創業時の計画の75%
- 3社とも:従業員は5人
Q1. A社の債権は、要管理債権の条件に当たる?
答えを見る
当たります。要管理債権は、3か月以上延滞している債権と、貸出条件緩和債権です。4か月の延滞なので、A社が要注意先と判定されていれば、そのうちの要管理先に当たります。
従業員数は使いません。
Q2. B社の計画は、合実計画の1つ目の要件(計画期間)を満たす? C社は、創業赤字の例外の目安に当たる?
答えを見る
B社は満たします。計画期間が5年を超え10年以内でも、売上高と当期利益が計画のおおむね8割以上で、今後も計画どおりに進むと認められれば、要件に含まれます。90%と85%なので8割以上です。
C社も目安に当たります。創業赤字は、黒字化までが原則おおむね5年以内で、売上高と当期利益が計画のおおむね7割以上なら、正常先と判断して差し支えないとされています。75%は7割以上です。
ただし、どちらの基準も機械的に当てはめるものではなく、銀行は事業の見通しなども含めて判断します。
今週やること
- 借入の返済予定表を出して、遅れている返済がないかを確かめる
- 返済条件を変えている借入があれば、それが計画とセットになっているかを確かめる
- 計画があるなら、計画期間・終了後の姿・取引銀行の合意の3つを、合実計画の要件と見比べる
債務超過との関係は、次の記事で取り上げます。
まとめ
- 債務者区分は、銀行が返済能力で取引先を正常先・要注意先(要管理先)・破綻懸念先・実質破綻先・破綻先に分けたもの。銀行の中で使われる言葉
- 判定は決算書だけでなく、資金繰り、収益力、技術力・販売力、代表者の資産なども総合的に見る。一時的な赤字や創業赤字は正常先の余地がある
- 金融検査マニュアルは2019年に廃止されたが、金融庁は現在の債務者区分を出発点にする実務を否定していない
- 合実計画を満たせば破綻懸念先でも要注意先と判断でき、実抜計画に沿った貸出は要管理債権にならない。2つは同義とされる
- 中小企業の計画は、おおむね5年以内(条件つきで10年以内)に正常先になる内容が目安
銀行との打ち合わせに出す計画づくりや、毎月の数字の説明を、中小企業診断士の顧問として一緒に進めます。顧問は月3万円・定員3社です。月1回の面談で数字を一緒に見て、次の一手を決めます。それ以外の日は、LINEでいつでも相談できます。
銀行が見る数字をまとめて出せる「銀行に行く前のチェック表」(Excel)は、LINEのトークで「銀行」と送ると届きます。
決算書を渡されたとき、診断士が最初に見る「5つの数字」
決算書のどこから、どの順番で見るかを、A4・3ページにまとめました。LINEで友だち追加すると、すぐに届きます(無料)。
すでに友だちの方は、トークで「5つの数字」と送ると届きます。
友だち追加のあとも、資金繰り表や銀行に行く前のチェック表など、Excelの道具を1か月かけて順番にお届けします。