宮城県中小企業活性化協議会は、借入金の返済や資金繰りの悩みを相談できる公的機関です。同じ協議会がすべての都道府県にあり、宮城は仙台市青葉区の二日町にあります。相談は無料で、秘密は守られます。
私も認定支援機関として、協議会の制度を使った計画づくりを支援してきました。この記事では、協議会にある5つの支援の違いと費用、宮城の窓口、相談の前にそろえておくものを説明します。途中で、これまでの記事と同じ小さなラーメン店の数字を使って、どの支援に当たりそうかを考えます(数字は架空です)。
宮城県中小企業活性化協議会とは
中小企業活性化協議会は、中小企業の収益力の改善から事業再生、再チャレンジまでを支援する公的機関です。前身は2003年にできた中小企業再生支援協議会で、2022年に経営改善支援センターと一つになり、いまの名前になりました(中小企業庁「中小企業活性化協議会」)。
宮城の協議会の窓口は、公益財団法人みやぎ産業振興機構の宮城県産業復興相談センターの中にあります。405事業も、中小機構の委託を受けて同機構が行っています。
| 項目 | 内容 |
|---|---|
| 所在地 | 仙台市青葉区二日町12-30 日本生命勾当台西ビル8階 |
| 電話 | 022-722-3872 |
| 受付時間 | 午前8時30分〜午後5時15分(土日祝は休み) |
| 相談のしかた | まず電話で連絡する(事前予約) |
| 費用 | 相談は無料 |
| 405事業の窓口 | 022-722-9310 |
出典は宮城県中小企業活性化協議会と同協議会の経営改善計画策定支援事業のページです(2026年10月19日確認)。いまは、中東・ウクライナ情勢や原油価格の上昇などで資金繰りやコストに困っている会社向けの特別相談窓口も置かれています。
なお、民事再生や破産をすでに申し立てた会社は対象になりません。ただし、そうした会社の保証人が、保証債務の整理について相談することはできます。
5つの支援は「会社の状態」と「誰と計画を作るか」で分かれる
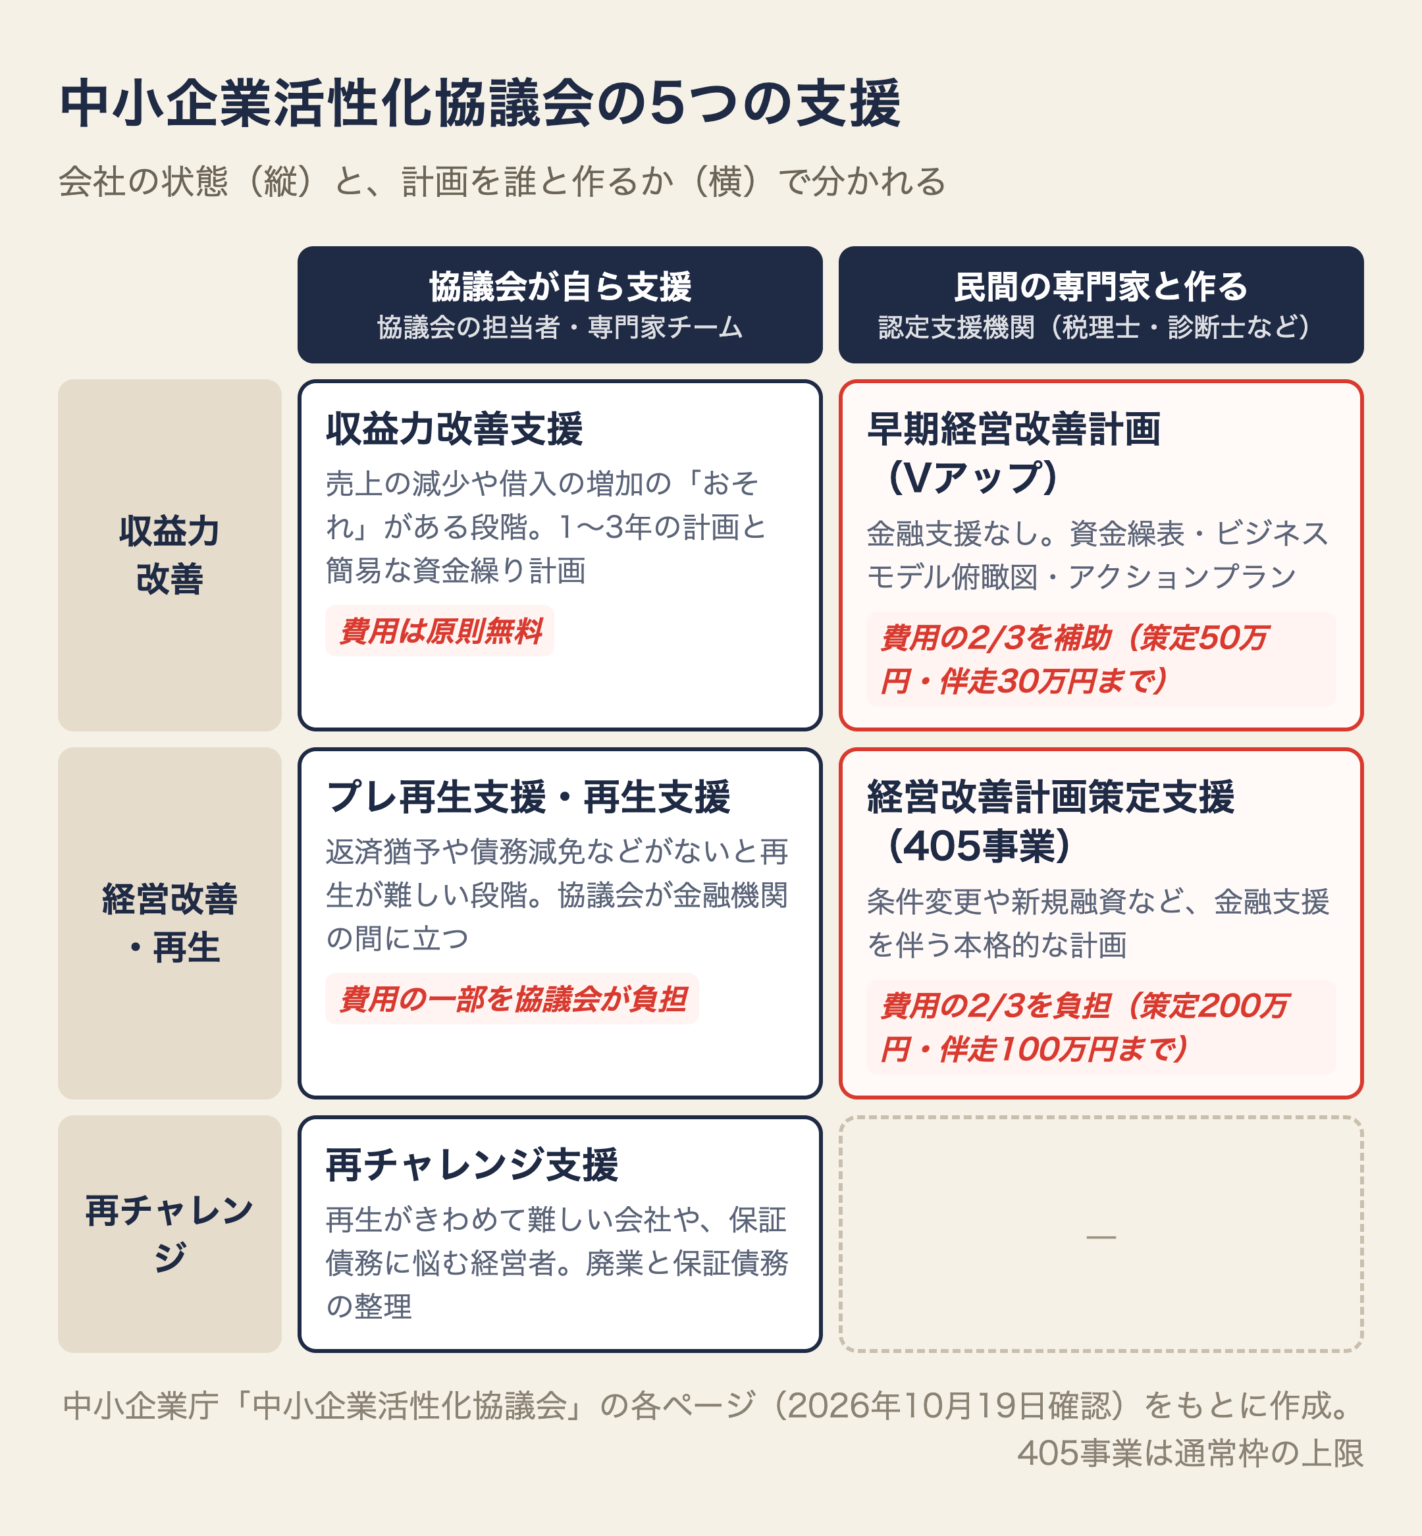
協議会の支援は5つあります。会社の状態が「収益力の改善」「経営改善・再生」「再チャレンジ」のどこにあるかと、協議会が自ら支援するのか、民間の専門家(認定支援機関)と計画を作るのかで分かれます。
| 支援 | 向いている状態 | 計画を作る人 | 費用 |
|---|---|---|---|
| 収益力改善支援 | 売上の減少や借入の増加の「おそれ」がある | 協議会 | 原則無料 |
| 早期経営改善計画(Vアップ) | 返済はできているが、資金繰りや経営の状況をつかみ直したい | 認定支援機関と会社 | 2/3を補助 |
| 経営改善計画策定支援(405事業) | 返済額を減らしてもらうなど、金融機関の支援が必要 | 認定支援機関と会社 | 2/3を協議会が負担 |
| プレ再生支援・再生支援 | 返済猶予や債務減免などがないと再生が難しい | 協議会(専門家チーム) | 一部を協議会が負担 |
| 再チャレンジ支援 | 再生がきわめて難しい、保証債務に悩んでいる | 協議会 | — |
このうち、税理士や診断士などの認定支援機関が一緒に計画を作るのが、早期経営改善計画と405事業の2つです。以下、この2つを詳しく見ます。
早期経営改善計画(Vアップ):金融支援なしで、早めに立て直す
早期経営改善計画は、資金繰りの管理や自社の経営状況の把握など、基本的な経営改善に取り組む会社が、認定支援機関の支援を受けて計画を作る制度です。いまは「バリューアップ支援事業(Vアップ事業)」とも呼ばれています。以前は「ポスコロ事業」とも呼ばれていました。
作る計画の中身は次の5つです(中小企業庁「早期経営改善計画策定支援」)。
- ビジネスモデル俯瞰図(お金と商品の流れを1枚に描く)
- 経営課題の内容と、解決に向けた基本方針
- アクションプラン(何を、いつ、誰がやるか)
- 損益計画
- 資金繰表(実績と計画)
ビジネスモデル俯瞰図は、ローカルベンチマークで作る「商流・業務フロー」で代わりに出すこともできます。資金繰表の作り方は資金繰り表の記事で説明しています。
| 補助の対象 | 補助率 | 上限 |
|---|---|---|
| 計画策定支援費用 | 2/3 | 50万円 |
| 伴走支援費用 | 2/3 | 30万円 |
計画を作ったあとも、専門家が伴走して、計画と実績の差やアクションプランの進み具合を確かめ、金融機関に報告します。
405事業(経営改善計画策定支援):金融機関の支援を受けて立て直す
405事業は、金融支援を伴う本格的な経営改善が必要な会社が、認定支援機関の支援を受けて経営改善計画を作る制度です。宮城の協議会のページでは、対象を次のように書いています(宮城県中小企業活性化協議会)。
- 借入金の返済負担などで、財務上の問題を抱えている
- 自分だけで経営改善計画を作るのが難しい
- 計画づくりの支援を受ければ、金融機関の支援(条件変更や新規融資など)が見込める
ここでいう条件変更は、毎月の返済額を減らしてもらうなど、借入れの条件を変えてもらうことです。費用は、通常枠で次のとおりです(中小企業庁「経営改善計画策定支援」)。
| 補助の対象 | 補助率 | 上限 |
|---|---|---|
| DD(事業と財務の現状の調査)・計画策定支援費用 | 2/3 | 200万円 |
| 伴走支援費用(モニタリング) | 2/3 | 100万円 |
| 金融機関交渉費用(経営者保証の解除をめざす場合、任意) | 2/3 | 10万円 |
補助の上限とは別に、費用の総額には会社の規模ごとの原則額があります。北海道の協議会の比較表では、小規模(売上1億円未満かつ有利子負債1億円未満)は150万円以内、中規模は300万円以内、中堅規模は450万円以内です(北海道中小企業活性化協議会の比較表)。小さなお店や会社の多くは、小規模に当たります。
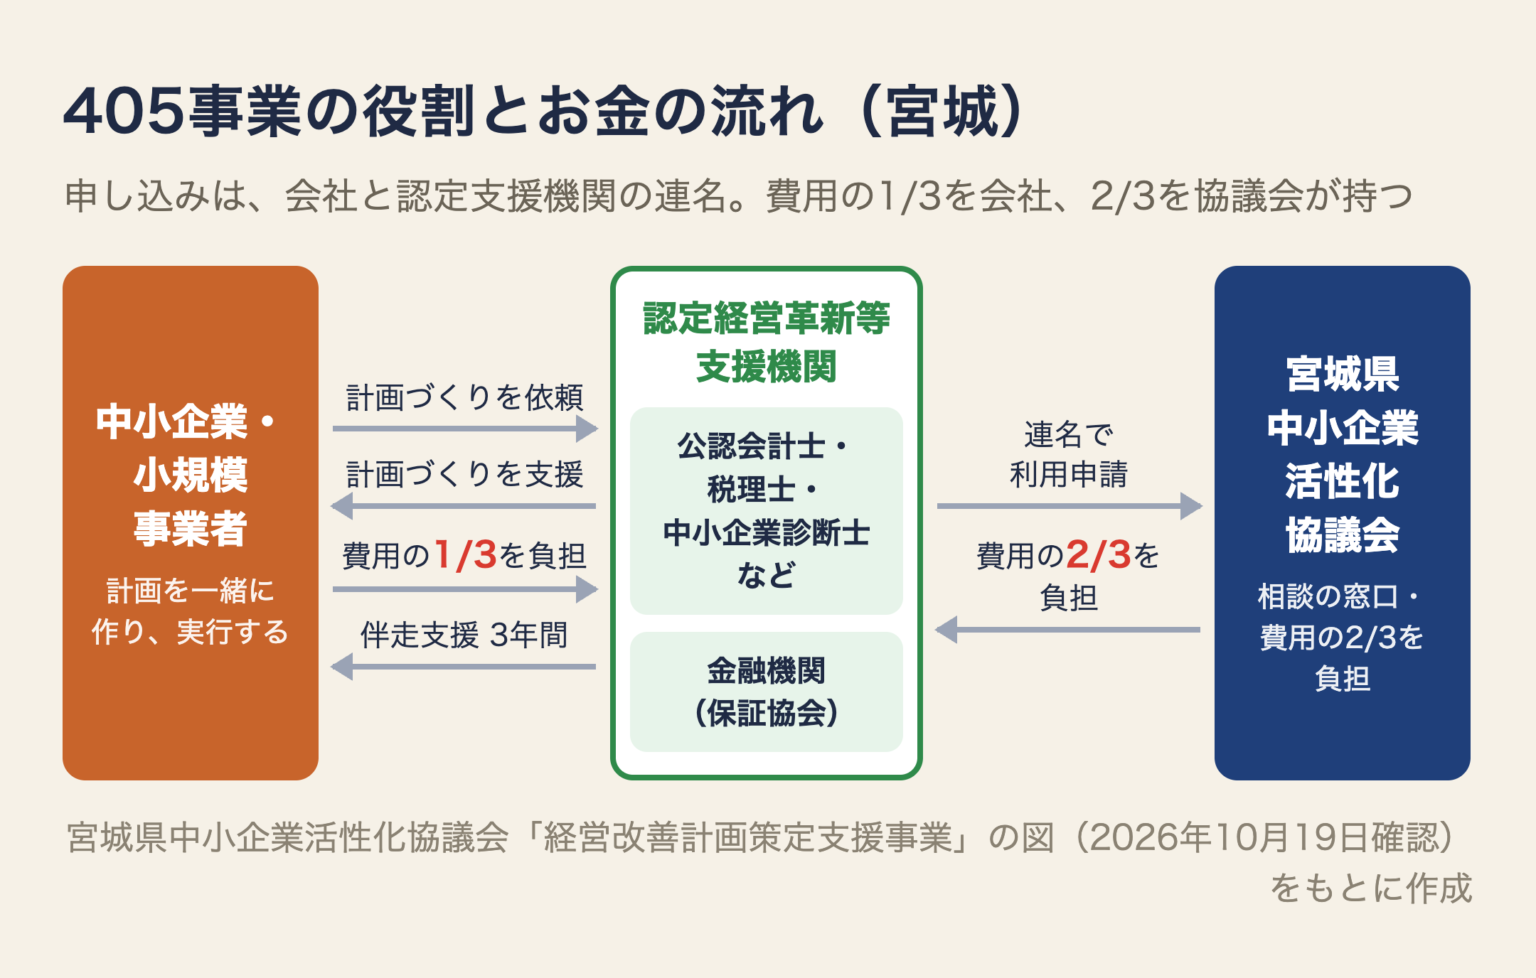
405事業の申し込みは、会社と認定支援機関の連名で協議会に出します。宮城では、伴走支援は計画ができてから3年間です。石川県の協議会の案内では、伴走支援は少なくとも年2回以上行うとされています(石川県中小企業活性化協議会)。
事業再生や廃業のために「中小企業の事業再生等に関するガイドライン」に沿った計画を作る場合は、上限が大きい中小版GL枠(DD費用・計画策定支援費用が各300万円まで、伴走支援費用が100万円まで)もあります。
クイズ:このラーメン店は、どの支援から始まりそう?
ここからは、同じ規模のラーメン店2つの数字で考えます。返済原資は、借入金の返済に回せるお金のことで、税引後利益に減価償却費を足して出します(返済原資の記事)。
- A店の月の売上:135万円(前の年は150万円)
- A店の返済原資:月18万円
- A店の借入金の毎月の返済:15万円
- A店の従業員:パート3人
- A店の資金繰り表:作っていない
Q1. A店は、金融支援を伴う405事業と、金融支援を伴わない早期経営改善計画、どちらの話から始まりそう?
答えを見る
早期経営改善計画です。返済原資18万円が毎月の返済15万円を上回っているので、いまは返済できています。返済額を減らしてもらう必要は、まだありません。
ただし、売上が前の年から15万円下がり、余裕は月3万円しかありません。資金繰り表とアクションプランを作って、早めに立て直す段階です。協議会が自ら支援する収益力改善支援(費用は原則無料)も選択肢になります。従業員の人数は、ここでは判断に使いません。
- B店の月の売上:135万円
- B店の返済原資:月6万円
- B店の借入金の毎月の返済:15万円
- B店の預金の残高:40万円
- B店の席数:12席
Q2. B店は、毎月いくら足りない? どちらの話から始まりそう?
答えを見る
毎月9万円足りません。15万円−6万円=9万円です。預金の40万円は、40万円÷9万円=約4.4か月でなくなる計算です。
このままでは返済が続かないので、毎月の返済額を減らしてもらうなど、金融機関の支援が必要です。405事業の話になります。席数は判断に使いません。
B店が405事業を使うことになり、認定支援機関から次の見積もりが出たとします(どちらも税込み)。B店の売上は年1,620万円なので、小規模に当たります。
- DD・計画策定支援の見積もり:90万円
- 伴走支援の見積もり:60万円(3年間、年2回で計6回)
- 協議会の負担:それぞれの2/3(上限は200万円と100万円)
- 小規模の費用総額の原則額:150万円以内
Q3. B店が自分で払うのは、合計いくら?
答えを見る
50万円です。計画策定は90万円×1/3=30万円、伴走支援は60万円×1/3=20万円で、合計50万円です。
協議会が負担するのは、60万円+40万円=100万円です。総額は150万円で、小規模の原則額の内に収まっています。
伴走支援は1回あたり60万円÷6回=10万円で、そのうちB店が払うのは約3.3万円です。伴走支援の費用は、面談や資料づくり、金融機関への報告など、3年間の支援の手間に見合う額で見積もります。
実際にどの支援を使うかは、協議会や金融機関と話して決まります。クイズは、考え方の順番をつかむための例です。
協議会と認定支援機関の役割分担
協議会は、相談の窓口になり、どの支援が合うかを一緒に考え、費用の多くを負担します。早期経営改善計画と405事業では、計画そのものは、会社と認定支援機関が一緒に作ります。認定支援機関には、税理士、公認会計士、中小企業診断士、金融機関などがいます。
私も認定支援機関として、405事業と早期経営改善計画の計画づくりを支援してきました。作った計画を金融機関に説明するバンクミーティングにも同席しました。計画のあとは伴走(モニタリング)として、計画と実績の差を確かめ、金融機関への報告を一緒に行ってきました。
計画は、作って終わりではありません。計画どおりに進んでいるかを数字で確かめ、ずれたら手を打つところまでが本番です。認定支援機関を選ぶときは、計画を作る力に加えて、伴走の期間に毎月の数字を一緒に見てくれるかどうかも確かめておくと安心です。
認定支援機関は、中小企業庁の認定経営革新等支援機関検索システムで、都道府県から探せます。405事業などを使った実績も載っています。
相談の前にそろえておくもの
相談は電話の予約から始まります。次のものがあると、最初の相談から話が早く進みます。
- 直近3年分の申告書(決算書)。405事業の申請でも、写しを付けます(計画策定支援の費用が45万円以下なら原則不要)
- 資金繰りの見通し。中小企業庁の「資金予定表かんたん作成ツール」は、質問に数字を入れるだけで作れます(早期経営改善計画策定支援のページ)
- 経営状況の自己チェック。中小企業庁の「経営者のための経営状況自己チェックリスト」が使えます(経営改善計画策定支援のページ)
- 借入金の一覧。金融機関ごとの残高と毎月の返済額を1枚にまとめます
4つ目は公式の書類一覧にはありませんが、どの支援の話になっても最初に確かめるところなので、私は先に作っておくことをすすめています。
405事業では、計画づくりを支援する認定支援機関の中に、メインかサブメインの金融機関が入っていない場合、その金融機関が金融支援を検討することの確認書面も必要になります。
まとめ
- 宮城県中小企業活性化協議会は、借入や資金繰りの悩みを無料で相談できる公的機関。仙台市青葉区二日町にあり、まず電話で予約する
- 支援は5つ。会社の状態と、誰と計画を作るかで分かれる
- 返済はできているうちに立て直すなら早期経営改善計画(Vアップ)。費用の2/3を補助(計画策定50万円まで)
- 返済額を減らしてもらうなど金融機関の支援が必要なら405事業。費用の2/3を協議会が負担(計画策定200万円まで)
- 405事業は認定支援機関との連名で申し込み、計画のあとは伴走支援が続く
協議会の制度を使う前の段階から、資金繰りや返済の数字を一緒に見る相手として、中小企業診断士の顧問を月3万円・定員3社でお受けしています。月1回の面談で数字を一緒に見て、次の一手を決めます。それ以外の日は、LINEでいつでも相談できます。