経営者保証ガイドラインとは、中小企業が金融機関から借りるときの経営者の個人保証について、保証なしで借りられる条件と、保証を返すことになったときの整理のしかたを決めた、中小企業・経営者・金融機関の自主的なルールです。日本商工会議所と全国銀行協会が共同で設けた研究会が2013年12月に作り、2014年2月1日から使われています(経営者保証に関するガイドライン)。
法律ではないので拘束力はありませんが、関係者が自発的に守ることが期待されています。保証を外すかどうかを最後に決めるのは金融機関です(中小企業庁「経営者保証」)。
中小M&A資格試験の科目一覧(第4回検討会 資料3)では、最終契約の欄に「譲り渡し側の経営者保証の扱い」が、中小企業政策の欄に「公的団体における取組み」として事業承継・引継ぎ支援センター、中小企業活性化協議会、よろず支援拠点、事業承継ネットワークがあります。この記事では、経営者保証ガイドラインの中身と事業承継時の特則、保証の相談先になる公的な団体をまとめます。
経営者保証ガイドラインが使える保証
ガイドラインが対象にするのは、次の4つをすべて満たす保証契約です(ガイドライン第3項)。
| 要件 | 中身 |
|---|---|
| 借りる側 | 中小企業であること(個人事業主も含む。Q&AのQ.3) |
| 保証人 | 個人で、その中小企業の経営者であること。実質的な経営権を持つ人、営業許可の名義人、一緒に事業をしている配偶者、経営者の健康上の理由で保証人になる後継予定者も含む |
| 誠実さ | 借りる側と保証人の両方が返済に誠実で、求められれば財産や負債の状況を適時適切に開示していること |
| 反社会的勢力 | 借りる側と保証人が反社会的勢力ではなく、そのおそれもないこと |
「中小企業」は中小企業基本法の定義に限らず、その範囲を超える会社も対象になり得るとされています(経営者保証に関するガイドラインQ&A Q.3)。
保証なしで借りるための3つの要件
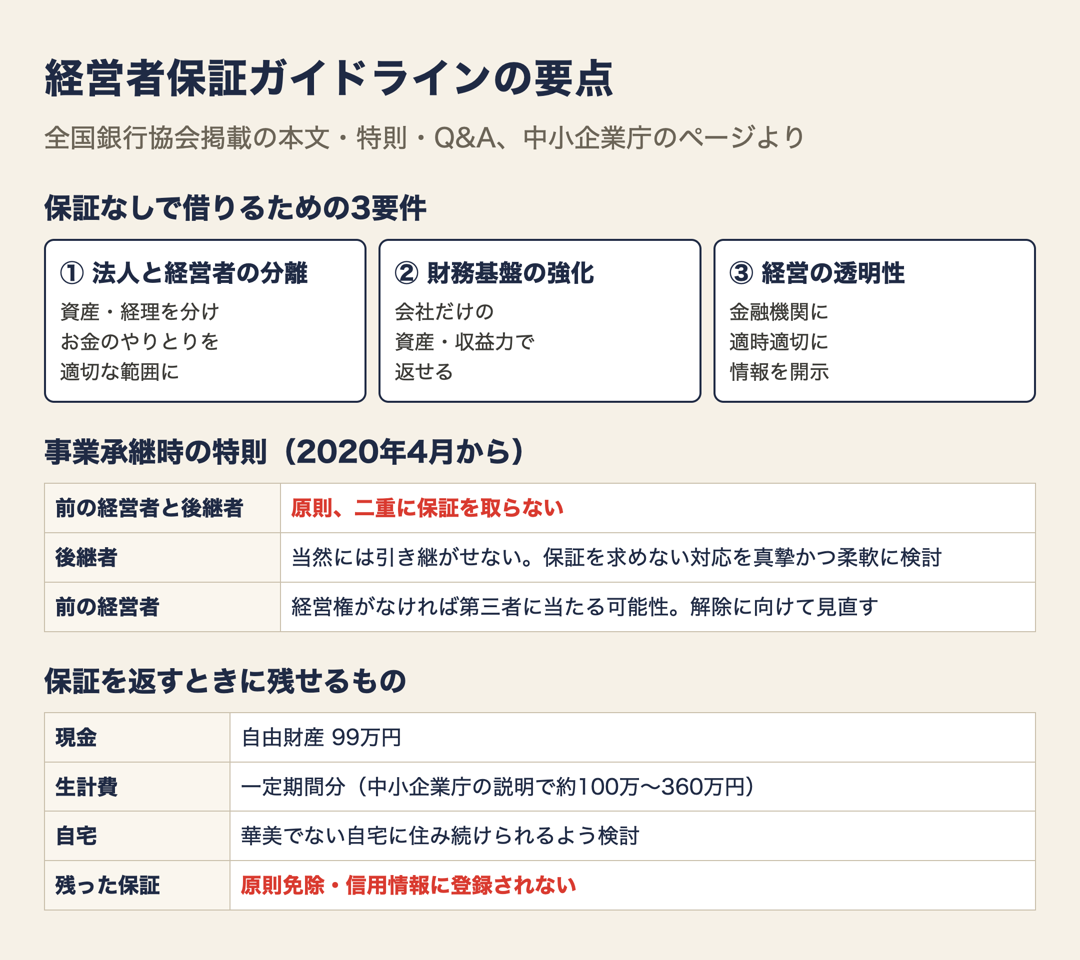
ガイドラインは、会社が経営者保証なしで借りたいなら、まず次の経営状況であることを求めています(第4項(1))。中小企業庁はこれを「3要件」と呼んでいます。
| 要件 | 会社がすること |
|---|---|
| ① 法人と経営者の分離 | 会社の業務・経理・資産の持ち方で、会社と経営者を分ける。役員報酬・賞与・配当・社長への貸付などのお金のやりとりを、社会通念上適切な範囲にとどめる |
| ② 財務基盤の強化 | 財務状況と業績を良くして返す力を高め、会社だけの資産・収益力で借入を返せるようにする |
| ③ 経営の透明性 | 資産・負債(経営者のものを含む)、事業計画、業績見通しと進み具合を、金融機関の求めに応じて正確に開示・説明する。変化があれば自分から報告する |
①と③は、公認会計士・税理士などの外部専門家に確かめてもらい、その結果も金融機関に示すことが望ましいとされています。
金融機関の側は、要件が将来にわたって満たされると見込めるときに、会社の状況・資金の使いみち・回収の見込みなどを総合的に見て、保証を求めないことや、代わりの融資手法を検討します(第4項(2))。代わりの手法には、特約(コベナンツ)に違反しない限り保証の効力が出ない「停止条件付保証契約」、特約を満たせば保証が効力を失う「解除条件付保証契約」、売掛金や在庫を担保にするABL、金利の上乗せがあります。
保証を契約するときに金融機関がすること
検討した結果、保証を求めるのがやむを得ないときも、金融機関は次のことに努めます(第5項)。
- 説明:保証契約が必要な理由、保証を履行するときは一律に保証金額の全額を請求するのではなく、そのときの保証人の資産の状況などを見て範囲を決めること、保証の必要がなくなれば変更・解除を見直す可能性があることを、丁寧かつ具体的に説明する
- 保証金額:形式的に融資額と同じ額にせず、保証人の資産・収入、融資額、会社の信用状況、担保の状況などを見て決める
金融庁は2023年4月から、金融機関が経営者と個人保証契約を結ぶときに、保証の必要性などを事業者・保証人に詳しく説明することを監督指針で求めています(金融庁「経営者保証ホットライン」)。2026年4月からは、2023年3月以前に結んだ保証契約についても、同じように説明・記録を求めることが監督上の着眼点に加わりました(金融庁「監督指針の一部改正」2026年2月20日)。
民間金融機関529機関の2025年度の実績では、新規融資の件数のうち、経営者保証に依存しない融資(無保証と、代わりの融資手法を使ったもの)が55.7%でした。保証付きの融資のうち適切に説明して記録したものを足すと99.9%です(金融庁「経営者保証に関するガイドライン等の活用実績」2026年6月26日)。
事業承継時の特則:二重に保証を取らない
事業承継のときの保証の扱いは、2019年12月に作られた特則で決められています。2020年4月1日から使われています(事業承継時に焦点を当てた「経営者保証に関するガイドライン」の特則)。
| 相手 | 金融機関の対応 |
|---|---|
| 前の経営者と後継者の両方 | 原則として、同じ借入について二重には保証を求めない。例外的に二重に求めるときは、理由や、保証がない場合の融資条件を両方に十分説明する |
| 後継者 | 保証を当然に引き継がせない。3要件の多くを満たしていなくても、保証を求めない対応ができないか、真摯かつ柔軟に検討する。求める場合も、資金の使いみちに応じた金額や、解除条件付保証契約などを検討する |
| 前の経営者 | 実質的な経営権・支配権を持っていなければ、第三者に当たる可能性がある。株の持ち分・代表権の有無・会社の返済力などを見て、解除に向けて見直す |
二重に保証を求めてもよい例として、特則は4つを挙げています。前の経営者が亡くなり相続が確定するまでの一時的な場合、会社から前の経営者への多額の貸付金が残っていて保証を外すと公平を著しく欠くとして後継者が解除しないよう求めた場合、金融支援中や返済が延滞している会社で、前の経営者から後継者へ多額の資産が移っているなどして、両方の保証がないと金融支援を続けられない場合、前の経営者と後継者が自分の事情で保証を申し出た場合です。
代表者が1人から2人になっただけ、代表権は後継者に移ったが株の大半は前の経営者が持っている、といったことだけで二重に保証を求めないよう、特則は金融機関に注意しています。
同じ2025年度の実績で、前の経営者が保証している会社で代表者が交代したときの対応は、次のとおりでした。
| 代表者が交代したときの対応(2025年度) | 件数 | 割合 |
|---|---|---|
| 前の経営者の保証を解除し、新しい経営者とも結ばない | 6,710 | 16.7% |
| 前の経営者の保証を解除し、新しい経営者と結ぶ | 16,304 | 40.6% |
| 前の経営者の保証は残し、新しい経営者とは結ばない | 15,932 | 39.7% |
| 前の経営者の保証を残し、新しい経営者とも結ぶ(二重) | 1,224 | 3.0% |
二重の保証は3.0%まで減っていますが、前の経営者の保証が残るケースは4割近くあります。M&Aで会社を譲ったのに個人の保証だけが残ると、後でトラブルになります。M&Aの最終契約で、保証の解除をクロージングの条件や誓約事項に入れておくのはこのためです。
保証を外しやすくする信用保証の制度
信用保証協会の保証付きの融資には、経営者保証を外すための制度があります(中小企業庁「保証料率の上乗せにより経営者保証を提供しないことを選択できる信用保証制度等」)。
| 制度 | 中身 |
|---|---|
| 事業者選択型経営者保証非提供制度 | 法人が、決算書の提出、社長への貸付金がないこと、債務超過でないこと又は減価償却前経常利益が2期連続の赤字でないことなどの要件を満たせば、保証料率の上乗せ(両方満たせば0.25%、片方なら0.45%)を条件に経営者保証なしにできる。2024年3月15日から |
| 同・促進特別保証制度 | 上の上乗せ分の一部を国が補助する時限の制度。2027年3月31日まで |
| 事業承継特別保証制度 | 事業承継の時に経営者保証を不要にする信用保証。2020年4月から |
| プロパー融資借換特別保証制度 | 経営者保証付きのプロパー融資(保証協会の保証なしの融資)を、保証なしの保証付き融資に借り換える。2027年3月31日まで |
宮城県なら窓口は宮城県信用保証協会か、取引のある金融機関です。
保証を返すことになったら:手元に残せるもの
会社が立ち行かなくなり保証を返すことになったときも、ガイドラインを使えば、保証人は全財産を手放す必要はありません(Q&A Q.7-23)。使えるのは、会社が破産・民事再生などの法的手続きか、中小企業活性化協議会などの中立な第三者が入る私的整理の手続きに入っていることなどが条件です(第7項)。
| 項目 | 中身 |
|---|---|
| 残せる現金 | 破産のときの自由財産の現金99万円 |
| 生計費 | 早く再生などに動いたことで金融機関の回収が増える見込みがあれば、一定期間の生計費も検討する。目安は月33万円×雇用保険の給付期間の考え方(中小企業庁は年齢などに応じて約100万円〜360万円と説明) |
| 自宅 | 「華美でない自宅」は、収入に見合った分割弁済などで住み続けられるよう検討する |
| 残った保証 | 保証を履行した時点の資産で返しきれない残りは、原則として免除 |
| 記録 | 債務整理をした事実は信用情報機関に登録されない。破産と違い官報にも載らない(Q&A Q.5・Q.8-5) |
| 弁済計画 | 原則5年以内。すべての対象債権者の同意が必要 |
裏を返せば、早めに相談するほど残せるものが増える仕組みです。
経営者保証と事業承継の公的な相談先
経営者保証の相談先として、中小企業庁は取引のある金融機関、商工会議所・商工会、中小企業団体中央会、中小企業活性化協議会、認定経営革新等支援機関を挙げています。事業承継の相談先とあわせて、公的な団体をまとめると次のとおりです。
| 相談先 | 何をしてくれるか | 宮城県では |
|---|---|---|
| 事業承継・引継ぎ支援センター | 国がすべての都道府県に置く、事業承継の公的な相談窓口。親族内・従業員・第三者への承継の相談とマッチング | 宮城県事業承継・引継ぎ支援センター |
| 中小企業活性化協議会 | すべての都道府県にある公的機関で、商工会議所などが運営。収益力改善、再生、再チャレンジを支援し、保証債務の整理の相談もできる。相談は無料 | 宮城県中小企業活性化協議会 |
| よろず支援拠点 | 国が全国に置いた無料の経営相談所。売上から後継者の悩みまで、何度でも相談できる(中小企業基盤整備機構が全国本部) | 宮城県よろず支援拠点 |
| 事業承継ネットワーク | 都道府県ごとに、商工団体・金融機関・士業団体・市町村などが参加する事業承継支援のネットワーク。静岡県の例では事務局は事業承継・引継ぎ支援センター | 各県のセンターに確認 |
| 経営者保証ホットライン(金融庁) | 金融機関の経営者保証の説明に関する情報を電話で受ける窓口。あっせんや仲介はしない | 0570-067755(平日10時〜17時) |
出典は中小企業庁「中小企業活性化協議会」、よろず支援拠点全国本部、静岡県「事業承継支援」です。
中小企業活性化協議会は、2023年4月から、収益力改善支援のなかでガバナンス体制の整備を支援しています。それまで事業承継・引継ぎ支援センターにいた経営者保証コーディネーターの業務は、2023年3月末で終わりました(特則の改定履歴)。金融支援を伴う計画づくりには、早期経営改善計画や405事業の費用補助も使えます。
M&Aや事業承継で保証が問題になっているときは、2026年5月1日に金融庁が開いた「M&A・事業承継時における経営者保証情報ネットワーク」もあります。経営者・後継者が相談シートをメールで送ると、関係省庁を通じて金融機関や信用保証協会と状況を共有します。保証の解除を約束するものではなく、あっせんや仲介もしません(金融庁「M&A・事業承継時における経営者保証情報ネットワーク」)。
確認問題
Q1. 父から息子に代表者が代わった。金融機関は「父の保証はそのまま、息子にも新しく保証人になってほしい」と言う。理由は「株の大半をまだ父が持っているから」。特則に照らすと?
答えを見る
特則では、前の経営者と後継者の両方から二重に保証を求めないのが原則です。代表権は後継者に移ったが株の大半は前の経営者が持っている、ということだけで二重に保証を求めないよう、金融機関に注意しています。
例外的に二重に求めるなら、その理由や保証がない場合の融資条件を、両方に十分説明して理解を得る必要があります。
Q2. 会社の借入の保証を履行することになった社長。ガイドラインを使った場合、手元には何も残らない?
答えを見る
残せます。少なくとも、破産のときの自由財産(現金99万円など)は手元に残せます。
早期の再生などで金融機関の回収が増える見込みがあれば、一定期間の生計費や華美でない自宅を残すことも検討されます。返しきれない残りは原則免除で、信用情報機関にも登録されません。
Q3. 経営者保証なしで借りるためにガイドラインが会社に求める「3要件」は?
答えを見る
①法人と経営者の関係を明確に区分・分離すること、②財務基盤を強化し、会社だけの資産・収益力で返せるようにすること、③財務状況を正確に把握し、金融機関に適時適切に情報を開示して経営の透明性を確保すること、の3つです。
外部専門家による確認を受けて金融機関に示すことも望ましいとされています。
まとめ
- 経営者保証ガイドラインは、経営者保証なしで借りる条件と、保証を返すときの整理のしかたを決めた自主的なルール。2014年2月1日から
- 保証なしで借りるための3要件は、法人と経営者の分離、財務基盤の強化、経営の透明性
- 事業承継時の特則では、前の経営者と後継者から二重に保証を取らないのが原則。後継者には当然に引き継がせず、前の経営者の保証は解除に向けて見直す
- 保証を返すときも、自由財産99万円、一定期間の生計費、華美でない自宅を残せる場合があり、残りは原則免除
- 相談先は、事業承継・引継ぎ支援センター、中小企業活性化協議会、よろず支援拠点、各県の事業承継ネットワーク、金融庁のホットラインとネットワーク
親族内承継の全体は親族内承継の全体像、株の税金は事業承継税制でまとめています。次回からは財務・税務に入り、まず簿記の基礎を取り上げます。シリーズの一覧は事業承継・M&Aのまとめページにあります。
保証を外すための数字の整え方を、会社の決算書から一緒に考える相手として、中小企業診断士の顧問を月3万円・定員3社でお受けしています。月1回の面談で数字を一緒に見て、次の一手を決めます。それ以外の日は、LINEでいつでも相談できます。
決算書を渡されたとき、診断士が最初に見る「5つの数字」
決算書のどこから、どの順番で見るかを、A4・3ページにまとめました。LINEで友だち追加すると、すぐに届きます(無料)。
すでに友だちの方は、トークで「5つの数字」と送ると届きます。
友だち追加のあとも、資金繰り表や銀行に行く前のチェック表など、Excelの道具を1か月かけて順番にお届けします。