M&Aの最終契約とは、DDで見つかった点や、基本合意で決めずに残していた事項を再交渉して、売り手(譲り渡し側)と買い手(譲り受け側)が最後に結ぶ、法的拘束力のある契約です。株式譲渡なら株式譲渡契約、事業譲渡なら事業譲渡契約が、これにあたります。
この記事では、最終契約の調整のうち、DDで見つかったリスクへの対応、譲渡額の決め方と支払い方、売り手の経営者保証の扱いを、中小企業庁の「中小M&A専門人材のスキルマップ」(2025年4月、以下スキルマップ)と「中小M&Aガイドライン(第3版)」(以下ガイドライン)に沿って整理します。表明保証やクロージング条項は次回に回します。DDの中身は財務DD・税務DDの記事と前回の法務DD・人事労務DDの記事で取り上げました。中小M&A資格試験に向けたシリーズの記事です。
最終契約の調整で大事なこと
スキルマップは、最終契約の調整・締結の目的を、クロージングに向けて条件をはっきりさせ、双方の合意に法的拘束力を持たせることだとしています(p.135)。そのうえで、次の点を挙げています(p.136〜137)。
- M&Aを成立させるために妥協を前提に支援するのではなく、依頼者の意向に沿って交渉し、その結果を忠実に最終契約に落とし込む
- 最終契約は法的拘束力を持つので、双方が弁護士の助言を受ける。重要な合意事項はすべて契約書に書く
- M&Aの経験が浅い依頼者(特に売り手)には、株式譲渡契約の一般的な事項や表明保証とは何かを、調整に入る前にわかりやすく説明する
- 最終契約の段階で少数株主の同意が得られない事態を避けるため、必要なら少数株主と前もって調整しておく
- 買い手が買収代金を融資で調達するなら、最終契約の前に金融機関に調達できるかを確かめる。契約のあとで調達できず、クロージングできない事態を避けるため
DDで見つかったリスクへの7つの対応
スキルマップは、DDなどで見つかったリスクについて、どこまで許容できるかを確かめ、対策が必要なものはリスクごとに対応の方針を決めることを求めています(p.138)。許容できないリスクで、直すのが難しい場合は、そもそもM&Aをすべきか慎重に検討します。
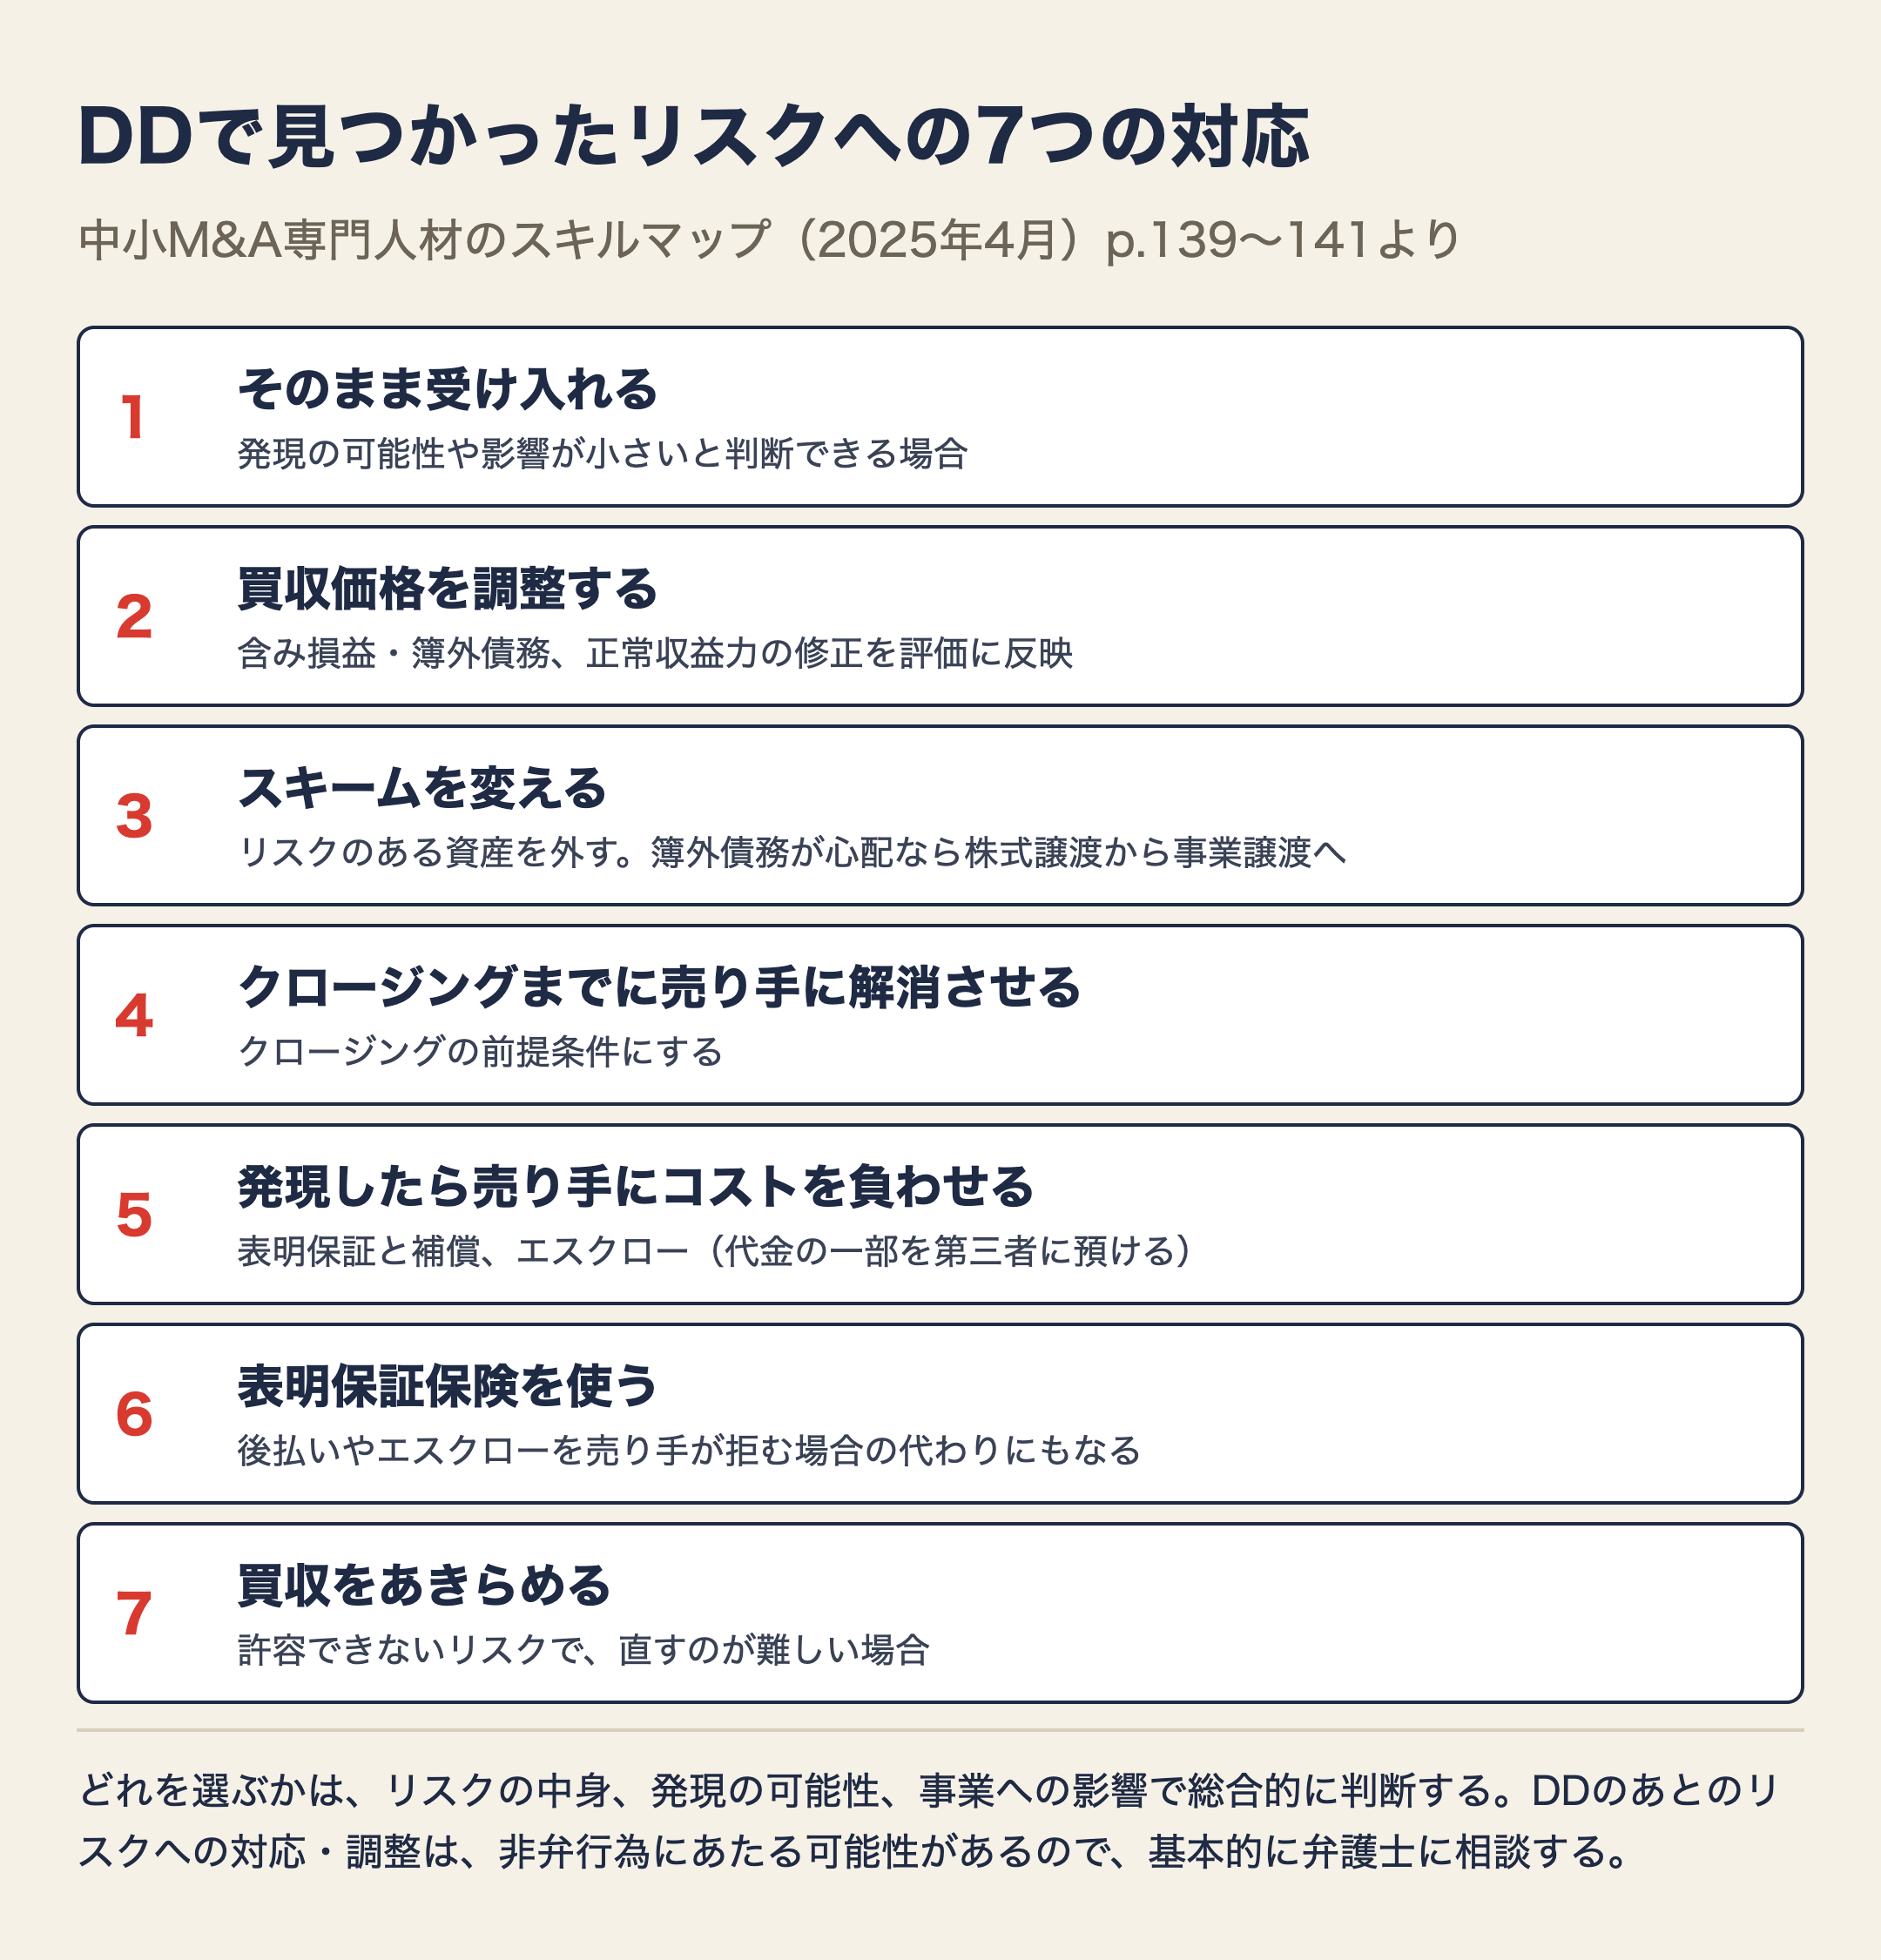
価格の調整(2)は、評価方法ごとに反映のしかたが違います(p.139)。企業価値評価の記事で取り上げた3つの方法で見ると、次のとおりです。
| 評価方法 | 反映するもの |
|---|---|
| 時価純資産法 | 資産の含み損益や、簿外債務が見つかった場合 |
| DCF法 | 収益・費用を直して正常収益力を出した場合(将来のキャッシュフローにも響く) |
| 類似会社比較法(マルチプル法) | 収益・費用を見直して正常収益力を出した場合(EBITDA倍率などに響く) |
スキームの変更(3)の例として、スキルマップは、簿外債務が心配な場合に、株式譲渡ではなく事業譲渡に変えて、必要な資産・負債だけを引き継ぐことを挙げています(p.139)。
エスクロー(5)は、買い手が代金の一部を金融機関などの第三者に預けて、支払いを一部保留する仕組みです。取引の安全のために使われますが、第三者に手数料がかかります(p.140)。表明保証保険(6)は、売り手・買い手どちらでも入れますが、クロージング前に知っていた違反や、違反のおそれを合理的に予期できた事実は、保険の対象外です(p.141)。
もう1つ大事なのが、良い点も反映することです。スキルマップは、DDでは保有資産の含み益や簿外資産、削減できる費用など、売り手に有利な事項も見つかることがあるので、リスクだけが譲渡額に反映されないよう調整することを求めています(p.138)。
譲渡額の調整と支払い方
スキルマップは、数字にできるリスクは、発現の可能性と影響の大きさを考え、それが譲渡額に織り込まれているかを双方がすり合わせるよう支援する、としています(p.143)。買い手が評価を下げるときに、根拠(リスクの中身や評価の方法)を売り手にはっきり説明できないと、調整が難しくなります。価格調整でよく使われる論点は、偶発債務(訴訟や簿外の労働債務など)や、事業に使わない資産を時価に直したときの差額です。
クロージングのあとに払う形は、トラブルの元になりやすい
ガイドラインは、支払いや手続はクロージングのときに行うのが基本だとしたうえで、クロージングのあとに回す例として、次の3つを挙げています(p.53〜54)。どれも、決済の遅れや契約の解釈の違いで争いになるおそれがあり、慎重に検討することが求められています。
| 形 | 中身と注意点 |
|---|---|
| 譲渡対価の分割払い | 買い手の資金が足りないときに使われることがある。クロージング後の事業や買い手の状況で、払われないおそれがある。期間が長いほどリスクが高い |
| 役員退職慰労金の後払い | 売り手の社長が引き継ぎのために残る場合などに、インセンティブとして使われる。同じく、払われないおそれがある |
| 株式の段階的な取得 | 社長のノウハウを引き継ぐため、経営権を段階的に移す。あとで双方の意向が変わり、実行されないおそれがある |
スキルマップも、譲渡額をクロージング時に全額払わない条項は、調整が十分でない段階で安易に提案すべきでなく、盛り込む場合は、払われないリスクを減らすためにエスクローを検討・提案すべきだとしています(p.143)。
契約のあとで譲渡額を動かす条項
最終契約のあとに譲渡額を調整・修正する条項もあります(ガイドラインp.54〜55)。
- アーンアウト条項:クロージング後の一定期間(3年以内が多い)に、売上や利益などの目標を達成したら、買い手が追加の対価を払う。成長の見通しが立ちにくいベンチャー企業のM&Aで多く使われる。目標や追加対価の決め方があいまいだと争いになる
- 株価調整条項:最終契約からクロージングまでに企業価値が変わった場合に、クロージング時に譲渡額を調整する。中小M&Aでは、この期間が短いことが多いので、設けるべきか慎重に検討する
- 支払金の返還に関する条項:過去の損失や決算の修正が出た場合に、払った譲渡対価を売り手が買い手に払い戻す
ガイドラインは、こうした条項を、双方の評価の差を埋める目的で安易に設けることに注意を促し、設ける場合は条件と方法を明確かつ詳細にするよう求めています。
売り手の経営者保証の扱い
売り手の社長が会社の借入の連帯保証人(経営者保証)になっている場合、M&Aのあとに保証が残ると、会社を手放したのに個人の保証だけが続くことになります。スキルマップは、経営者保証の扱いは、案件によってはM&Aのあとに大きなトラブルになるおそれがあるとして、社長の意向を丁寧に聞くことを求めています(p.142)。
ガイドラインは、取り得る方法を次の3つに整理しています(p.51〜52)。
- 士業等専門家や事業承継・引継ぎ支援センターに相談する:仲介者・FAへの相談に加えて、まず弁護士や事業承継・引継ぎ支援センターに相談する。弁護士には、金融機関との調整も相談できる
- 金融機関に事前相談する:秘密保持を徹底したうえで、買い手と一緒に、保証の提供先の金融機関に解除や移行を相談する。ただし、M&Aが成立する前に金融機関に情報が渡ること、相談しても扱いが確定しない可能性があることに注意する
- 最終契約に位置づける:保証の解除・移行を買い手の義務とし、クロージングの条件にしたり、できなかった場合の解除条項や補償条項を入れたりする
相談先が、仲介契約・FA契約や買い手との契約の秘密保持条項に引っかからないよう、相談先を秘密保持の対象から外す必要があります。売り手が相談を希望したら、仲介者・FAも買い手も、それを拒むべきではないとされています(ガイドラインp.51〜52、スキルマップp.142)。
保証の解除・移行を確実にする方法として、ガイドラインは、クロージング時に、保証の対象になっている借入を買い手の資金で返し、買い手が別に借り換えるという方法も挙げています(p.52)。
スキルマップは、特に売り手の資金繰りが悪い、債務超過である、といった事情がM&Aの背景にある場合、社長は焦りから譲渡額などの形式的な条件だけに目が向き、最終契約上の義務や不履行のリスクを正しく評価できない可能性がある、とも書いています(p.142)。その場合は、そもそもM&Aを実行すべきかも含めて慎重に検討することが求められています。
確認問題
次の材料で考えます(会社と数字は架空です)。
- 売り手:宮城県内の設備工事会社。株式譲渡を予定。従業員30人
- 基本合意の譲渡額:2億円
- 財務DDで、帳簿に載っていない未払残業代1,200万円が見つかった。一方で、本社の土地の含み益が800万円あった
- 買い手は資金が足りないので、「1億円はクロージング時、残り1億円は5年の分割払い」を提案してきた
- 社長は会社の借入3億円の連帯保証人になっている
Q1. 未払残業代と土地の含み益は、譲渡額の調整でどう扱う?
答えを見る
未払残業代は簿外債務として、時価純資産法の評価に反映します(スキルマップp.139)。
土地の含み益も反映します。スキルマップは、リスクだけが譲渡額に反映されないよう、含み益のような売り手に有利な事項も調整することを求めています(p.138)。単純に足し引きすると、1,200万円 - 800万円 = 400万円の引き下げ要因です(税金の影響は考えていません)。従業員数は、この計算に使いません。
Q2. 5年の分割払いの提案について、売り手として何に注意する?
答えを見る
クロージング後の事業や買い手の状況によって払われないおそれがあり、期間が長いほどリスクが高い形です(ガイドラインp.53)。
盛り込む場合は、払われないリスクを減らすためにエスクローを検討します(スキルマップp.143)。
Q3. 社長の連帯保証について、最終契約でどう位置づける?
答えを見る
保証の解除または買い手への移行を買い手の義務とし、クロージングの条件にするか、できなかった場合の契約解除条項や補償条項を入れることを検討します(ガイドラインp.52)。
その前に、弁護士や事業承継・引継ぎ支援センターへの相談、秘密保持を徹底したうえでの金融機関への事前相談も選択肢です。
まとめ
- M&Aの最終契約は、DDの結果と基本合意で残した事項を再交渉して結ぶ、法的拘束力のある契約。重要な合意はすべて契約書に書く
- DDで見つかったリスクへの対応は7つ:受け入れる/価格を調整する/スキームを変える/クロージングまでに解消させる/表明保証・補償・エスクロー/表明保証保険/買収をあきらめる
- 含み益など売り手に有利な事項も、譲渡額に反映する
- 分割払い・役員退職慰労金の後払い・段階的取得は、払われないリスクがある。入れるならエスクローを検討する
- アーンアウト条項・株価調整条項は、条件と方法を明確にする。中小M&Aでは株価調整条項を設けるか慎重に
- 経営者保証は、専門家・支援センターへの相談、金融機関への事前相談、最終契約での位置づけ(クロージング条件・解除条項・補償条項)で解除・移行を確実にする
次回は、最終契約で決める表明保証、クロージング条項、クロージング後の誓約事項を取り上げます。シリーズの一覧は事業承継・M&Aのまとめページにあります。
事業承継やM&Aを考える前の段階から、会社の数字を一緒に見る相手として、中小企業診断士の顧問を月3万円・定員3社でお受けしています。月1回の面談で数字を一緒に見て、次の一手を決めます。それ以外の日は、LINEでいつでも相談できます。
決算書を渡されたとき、診断士が最初に見る「5つの数字」
決算書のどこから、どの順番で見るかを、A4・3ページにまとめました。LINEで友だち追加すると、すぐに届きます(無料)。
すでに友だちの方は、トークで「5つの数字」と送ると届きます。
友だち追加のあとも、資金繰り表や銀行に行く前のチェック表など、Excelの道具を1か月かけて順番にお届けします。