債務償還年数は、会社の借入金を、毎年返済に回せるお金で割って、何年で返し終わるかを見る数字です。銀行が「この会社は借りたお金を返せるか」を見るときの代表的な物差しで、目安は10年といわれます。
ただし、債務償還年数の計算方法は1つではありません。この記事では、財務の記事でおなじみのラーメン店(架空)の決算書を使って、計算方法を4つ比べます。同じ決算書でも、13.6年にも8.9年にもなります。あわせて、10年という目安の出どころ、赤字や10年を超えたときの考え方、年数を短くする打ち手を説明します。
債務償還年数とは:借入金÷返済に回せるお金
債務償還年数の基本の形は、次の割り算です。
債務償還年数 = 返さなければならない借入金 ÷ 1年で返済に回せるお金
- 分子は「返さなければならない借入金」。要償還債務とも呼びます。借入金から、手元の現預金などで返せる分を引いて考えることが多い
- 分母は「1年で返済に回せるお金」。税引後利益+減価償却費(返済原資)や、営業利益+減価償却費を使う
分母の返済原資は、利益に、お金が出ていかない費用である減価償却費を足し戻したものです。くわしくは返済原資の記事で説明しています。分子と分母に何を入れるかで、年数が変わります。
債務償還年数の計算方法は4つ:ラーメン店で比べる
ラーメン店の数字は次のとおりです(1年分)。
| 項目 | 金額 |
|---|---|
| 借入金 | 1,800万円 |
| 現金・預金 | 300万円 |
| 売掛金 | 0円 |
| 在庫(食材) | 15万円 |
| 買掛金 | 30万円 |
| 税引後利益 | 72万円 |
| 減価償却費 | 60万円 |
| 営業利益 | 108万円 |
この数字で、4つの式を計算します。
| 式 | 分子 | 分母 | 結果 |
|---|---|---|---|
| ① 借入金をそのまま割る | 借入金 1,800万円 | 税引後利益+減価償却費 132万円 | 13.6年 |
| ② 現預金を引く | 借入金−現預金 1,500万円 | 132万円 | 11.4年 |
| ③ 正常運転資金も引く | 借入金−現預金−正常運転資金 1,515万円 | 132万円 | 11.5年 |
| ④ EBITDA有利子負債倍率 | 借入金−現預金 1,500万円 | 営業利益+減価償却費 168万円 | 8.9倍(8.9年分) |
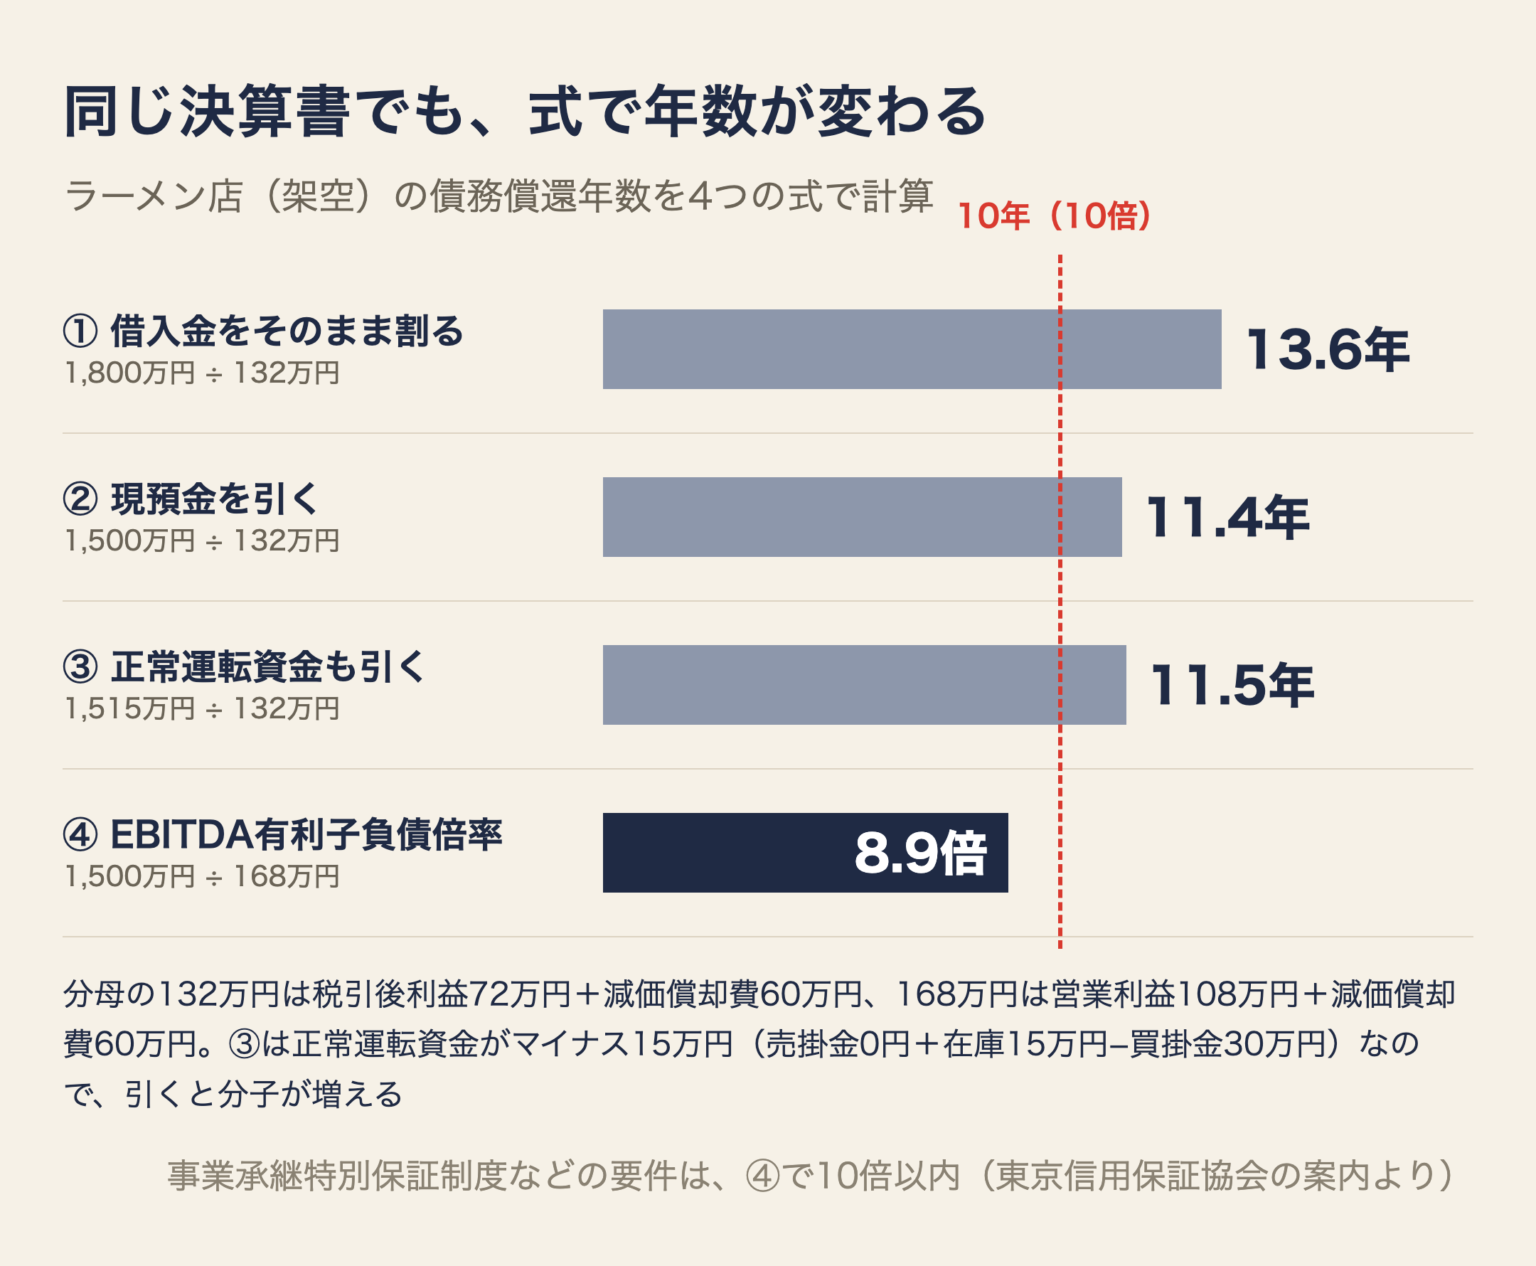
①は、いちばん単純な式です。手元のお金を考えないので、年数は長く出ます。②は、手元の現預金で返せる分を先に引きます。
③の正常運転資金は、売掛金+在庫−買掛金です。商売を続けるために、いつも寝ているお金なので、返済とは別に考えて分子から引きます。売掛金や在庫が大きい業種ほど、③で年数が短くなります。
ただ、このラーメン店は現金で売るので売掛金がなく、正常運転資金は0円+15万円−30万円=マイナス15万円です(所要運転資金の記事で計算した数字です)。マイナスを引くと分子が増えるので、③は②より少し長い11.5年になります。現金で売るお店では、③の式で短くなることはありません。
④のEBITDA有利子負債倍率は、分母に営業利益を使います。支払利息や税金を引く前の利益なので、分母が大きくなり、年数は短く出ます。ローカルベンチマーク(ロカベン)の6つの指標の1つで、信用保証協会の保証制度の要件にも使われています。
同じ決算書でも、①なら13.6年、④なら8.9倍です。10年の線をまたいでいます。自社の債務償還年数を聞かれたときは、どの式で計算した数字かをそろえて話すことが大切です。
債務償還年数の目安は10年:数字が書かれている場面
債務償還年数の目安としてよく使われるのが「10年以内」です。公的な制度で、この10という数字が書かれている例が、信用保証協会の事業承継特別保証制度などの要件です。
東京信用保証協会は、事業承継特別保証制度などのEBITDA有利子負債倍率の要件が、2024年9月2日付で「15倍以内」から「10倍以内」に改正されたと案内しています。計算式は「(借入金・社債-現預金)÷(営業利益+減価償却費)」で、上の④です(東京信用保証協会「事業承継特別保証制度等の一部改正について」)。
香川県の事業承継支援融資(特別保証タイプ)の案内でも、申込みの直前の決算で、資産超過であること、EBITDA有利子負債倍率が10倍以内であること、法人と個人の分離がなされていることを、要件として挙げています。この制度は、一定の要件のもとで経営者保証が不要になる融資です(香川県「事業承継支援融資(特別保証タイプ)」)。保証協会と保証料のしくみは、宮城県信用保証協会の記事で説明しています。
業種によって、見え方が違う
ロカベンの評点では、EBITDA有利子負債倍率の点数の境目が、業種と規模ごとに決められています。飲食業・小規模事業者では、3.7倍未満で5点、11.6倍未満で4点、27.6倍未満で3点です(経済産業省「ローカルベンチマーク」)。8.9倍のラーメン店は4点です。同じ倍率でも、業種と規模によって点数が変わります。
10年は、ひとつの目安です。式によって年数が変わり、業種によって見え方も違うので、数字だけで良し悪しを決めつけないようにします。
赤字のとき、10年を超えたとき
赤字で分母が0以下になると、年数が出ない
税引後利益+減価償却費がマイナスになると、割り算ができず、債務償還年数は出ません。「返済に回せるお金がない」状態です。ロカベンでも、営業利益+減価償却費が0以下なら、EBITDA有利子負債倍率は最低の1点になります。
1年だけの赤字なのか、続いているのかで、意味は大きく変わります。何が原因で赤字になったのか、いつ戻るのかを、数字で説明できるようにしておきます。
10年を超えたら、まず式をそろえる
①の式で10年を超えていても、②や④では10年以内のことがあります。まず、4つの式で計算して、どれで何年なのかを書き出します。そのうえで、返済原資をどう増やすかの計画を作ります。
返済が苦しいときは、宮城県中小企業活性化協議会の記事で紹介した、専門家と一緒に経営改善計画を作る制度もあります。計画づくりには、毎月のお金の動きを見る資金繰り表が欠かせません。
債務償還年数を短くする打ち手
式を見ると、年数を短くする方法は「分母を増やす」か「分子を減らす」かです。
| 打ち手 | 効く場所 | ポイント |
|---|---|---|
| 利益を増やす | 分母 | いちばん効く。値上げ・粗利の高いメニュー・固定費の見直し |
| 手元の現預金を厚くする | 分子(②〜④) | 現預金は分子から引かれる。利益をお金で残す |
| 運転資金を減らす | 分子(③) | 売掛金の回収を早める、在庫を持ちすぎない |
| 借入の中身を見直す | 分子 | 使っていない借入を整理する。返済条件は銀行と相談 |
利益の増やし方は、変動損益計算書の記事や相乗積の記事に書いた打ち手が使えます。
繰り上げ返済は、式によっては年数が変わらない
手元のお金で借入金を前倒しで返す「繰り上げ返済」は、債務償還年数を短くしそうに見えます。ところが、②〜④のように現預金を引く式では、借入金と現預金が同じ額だけ減るので、分子は変わりません。年数は同じまま、手元のお金だけが減ります。下のクイズで確かめてください。
クイズ:債務償還年数を計算する
ラーメン店の数字で計算します。使う材料は次のとおりです。
- 借入金:1,800万円
- 現金・預金:300万円
- 税引後利益:72万円
- 減価償却費:60万円
- 営業利益:108万円
- 店の席数:12席
Q1. ④のEBITDA有利子負債倍率は何倍? 事業承継特別保証制度などの「10倍以内」の要件は満たす?
答えを見る
8.9倍で、10倍以内の要件は満たします。(1,800万円−300万円)÷(108万円+60万円)=1,500万円÷168万円≒8.9倍。
ただし、制度の要件はこれだけではありません。資産超過であることなど、ほかの要件も確かめます。席数は計算に使いません。
Q2. 手元の現預金300万円を全部使って繰り上げ返済したら、①と②の年数はどうなる?
答えを見る
①は13.6年から11.4年に短くなり、②は11.4年のまま変わりません。
繰り上げ返済後は、借入金1,500万円・現預金0円。①は1,500万円÷132万円≒11.4年。②は(1,500万円−0円)÷132万円≒11.4年で、返済前の(1,800万円−300万円)÷132万円と同じです。
②の式で見る銀行に対しては、年数は良くならず、手元のお金だけがなくなります。運転資金や急な出費に備えるお金を残すほうが安全です。
今週やること
- 直近の決算書から、借入金・現預金・売掛金・在庫・買掛金・税引後利益・減価償却費・営業利益の8つを書き出す
- 4つの式で債務償還年数を計算し、どの式で何年かを1枚にまとめる
- 10年を超える式があれば、分母(利益)と分子(借入金・現預金)のどちらで縮めるかを決める
自己資本比率とあわせた見方は自己資本比率の記事に書いています。銀行が会社を「正常先」「要注意先」などに分ける債務者区分は、債務者区分の記事に書いています。
まとめ
- 債務償還年数は、返さなければならない借入金を、1年で返済に回せるお金で割って、何年で返し終わるかを見る数字
- 計算方法は1つではない。同じラーメン店でも、借入金をそのまま割ると13.6年、EBITDA有利子負債倍率では8.9倍
- 現金で売るお店は正常運転資金がマイナスになり、正常運転資金を引く式でも年数は短くならない
- 目安は10年。事業承継特別保証制度などでは、EBITDA有利子負債倍率10倍以内が要件になっている
- 年数を短くする基本は利益を増やすこと。現預金を引く式では、繰り上げ返済をしても年数は変わらない
債務償還年数は、決算のときだけでなく、毎月の数字から先回りして見ておくものです。その「毎月いっしょに見る相手」として、中小企業診断士の顧問を月3万円・定員3社でお受けしています。月1回の面談で数字を一緒に見て、次の一手を決めます。それ以外の日は、LINEでいつでも相談できます。
この記事で計算した債務償還年数は、「銀行に行く前のチェック表」(Excel)に自社の決算書の数字を入れると出せます。LINEのトークで「銀行」と送ると届きます。
決算書を渡されたとき、診断士が最初に見る「5つの数字」
決算書のどこから、どの順番で見るかを、A4・3ページにまとめました。LINEで友だち追加すると、すぐに届きます(無料)。
すでに友だちの方は、トークで「5つの数字」と送ると届きます。
友だち追加のあとも、資金繰り表や銀行に行く前のチェック表など、Excelの道具を1か月かけて順番にお届けします。