405事業とは、借入金の返済などで財務上の問題を抱える中小企業が、認定支援機関の支援を受けて経営改善計画を作り、金融機関から返済条件の変更などの支援を受けるための国の制度です。正式には「経営改善計画策定支援事業」といい、計画づくりと、そのあとの伴走支援の費用の3分の2を、中小企業活性化協議会が負担します。
私は認定支援機関として、405事業で計画づくりを支援しています。この記事では、2026年5月1日に改訂された中小企業庁の手引きとマニュアル・FAQに沿って、405事業の対象、費用の分け方、申し込みから伴走支援までの流れ、2026年5月から入った数値基準を説明します。宮城の窓口と、協議会のほかの支援との違いは、宮城県中小企業活性化協議会の記事にまとめています。
405事業の対象:金融機関の支援が見込める会社
405事業には「通常枠」と、事業再生の私的整理の手続(中小企業の事業再生等に関するガイドライン)に沿って計画を作る「中小版GL枠」があります。この記事では、多くの会社が使う通常枠を説明します。
手引きは、通常枠の対象を、借入金の返済負担などの影響で財務上の問題を抱えていて、自分で経営改善計画を作るのは難しいものの、計画の策定支援を受けることで、金融機関からの支援(条件変更)が見込める中小企業・小規模事業者、としています(中小企業庁「経営改善計画策定支援事業に関する手引き」(2026年5月1日改訂)p.1〜2)。
- 過去に405事業を使った会社は、原則として対象外。ただし、前回と違う理由で業況が悪くなった場合などで協議会が適当と認めた場合や、抜本的な再生(DDS・DES・債権放棄)や廃業のために計画が必要な場合は、対象になる
- 条件変更とは、毎月の返済額を減らしてもらうなど、借入れの条件を変えてもらうこと
405事業の費用:3分の2を協議会が負担する
通常枠では、認定支援機関が業務を引き受けた日(委嘱を承諾した日)以降にかかった費用のうち、3分の2を上限に協議会が支払います(手引きp.2)。
| 費用 | 協議会が負担する割合 | 協議会の支払の上限(総額) |
|---|---|---|
| 計画策定支援 | 3分の2 | 200万円 |
| 伴走支援(モニタリング) | 3分の2 | 100万円 |
| 金融機関交渉(経営者保証の解除に向けて、弁護士などの認定支援機関を使う場合) | 3分の2 | 10万円(加算) |
- 残りの3分の1は会社の負担。会社から認定支援機関への支払は、委嘱を承諾した日以降に行う(手引きp.3)
- 支払申請できるのは、利用申請のときに出した費用の総額(予定)まで
- 主要金融機関から「金融支援を検討する」との確認をもらうまでの準備の作業や、認定支援機関がもともと無料でやっている業務は、支払の対象外
- 費用の総額の原則額(小規模なら150万円以内など)は、協議会の記事で紹介しています
405事業の流れ:申し込みから伴走支援まで
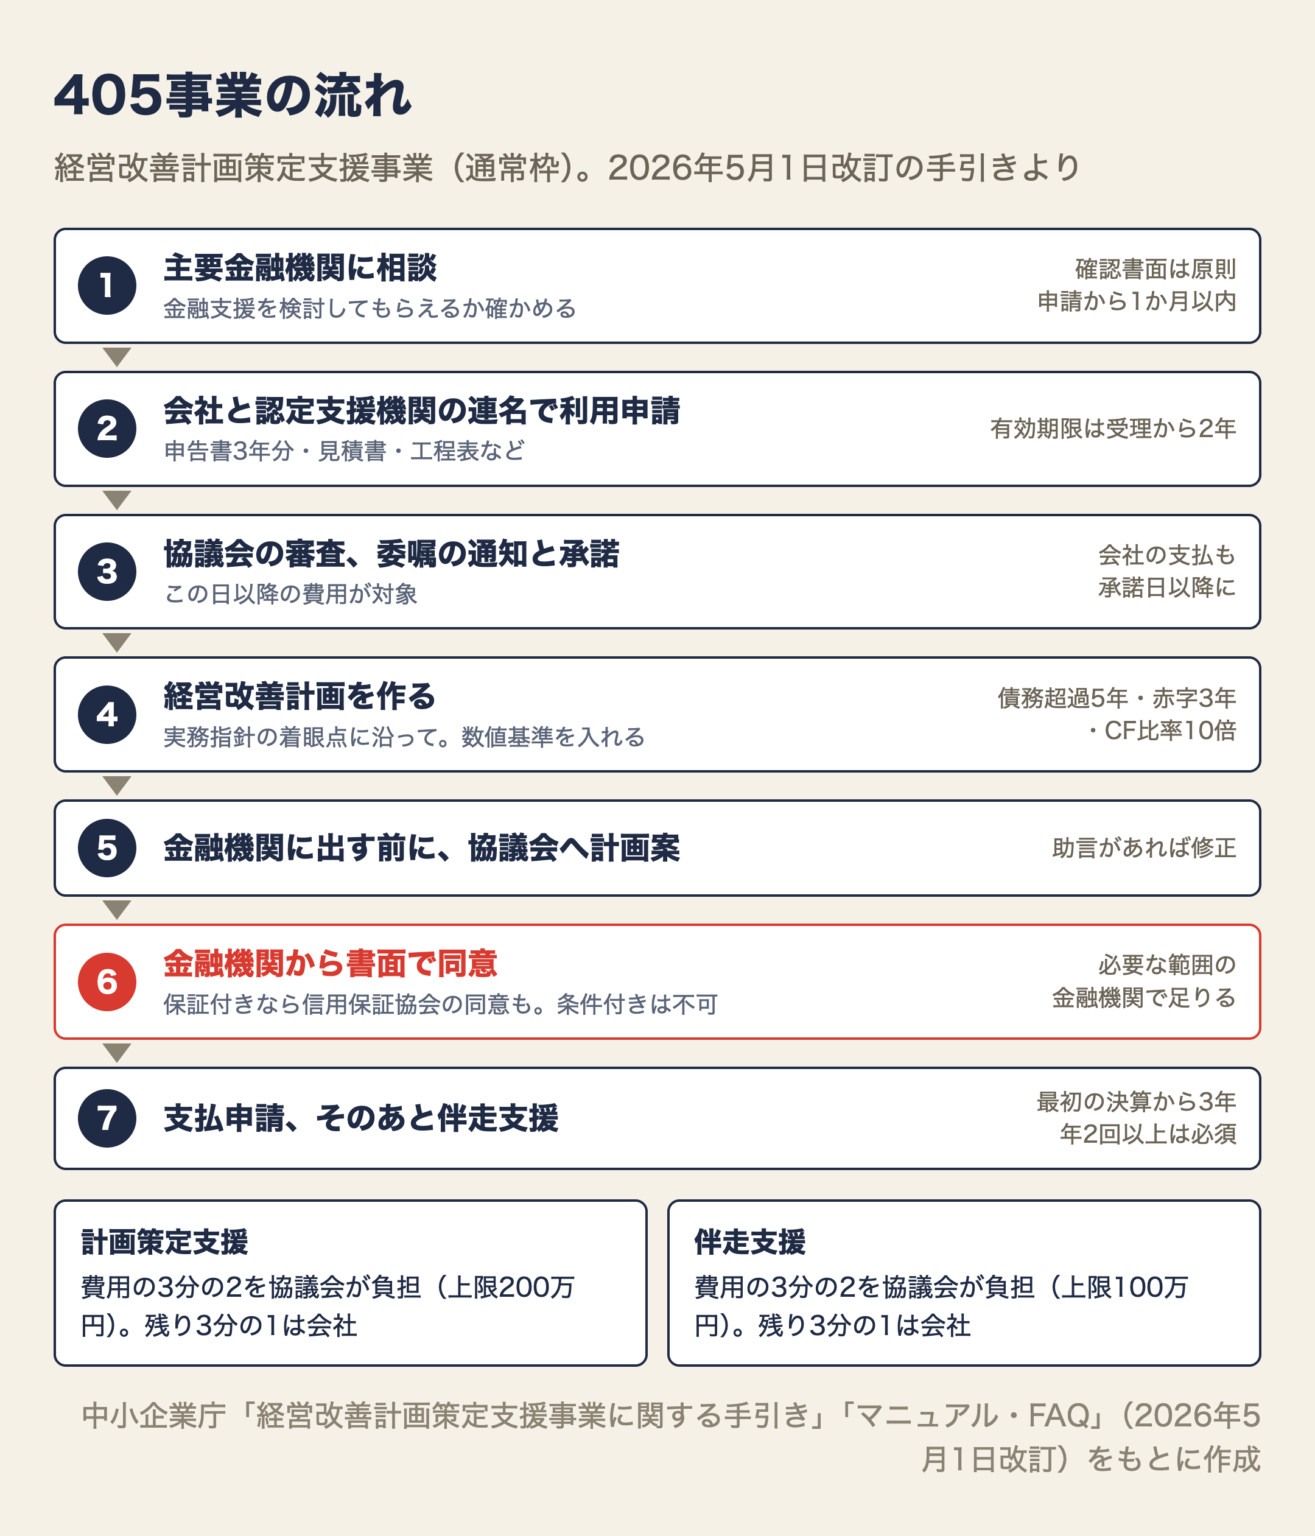
- 主要金融機関(メイン行・準メイン行)に相談し、金融支援を検討してもらえるか確かめる。申請書に主要金融機関の連名がない場合は、「金融支援を検討する」旨の確認書面が必要で、申請時に出せなければ原則1か月以内に出す(手引きp.3〜4)
- 会社と認定支援機関の連名で、協議会に利用申請する。添付するのは、履歴事項全部証明書、認定支援機関の認定通知書の写し、見積書と単価表、直近3年分の申告書の写し、計画策定の工程表(ガントチャート)など(同p.3〜4)
- 協議会が審査し、費用を負担するのが適切と判断すれば、認定支援機関に業務を委嘱する通知を出し、認定支援機関が承諾書を出す(同p.5〜6)
- 計画を作る。現状分析、経営課題、アクションプラン、数値計画、資金繰り、金融支援の内容などを、国の「収益力改善支援に関する実務指針」の着眼点に沿って検討する(同p.6〜7)
- 計画案ができたら、金融機関に出す前に、協議会に計画案を出す。協議会から助言があれば対応する(同p.7)
- 金融機関から書面で同意を得る。信用保証協会の保証付きの借入れがある場合は、保証協会の同意も必要。同意書に条件をつけて「この条件を満たせば同意する」という形は、同意を得たとはいえない(同p.7〜8)
- 同意を得たら、協議会に費用の支払を申請する。会社が3分の1を払ったことを示す書類も添える(同p.8)
- 計画を作ったあとの最初の決算から3年間、伴走支援を行う。決算期と中間決算期を含めて、年に最低2回は必須(同p.10)
利用申請の有効期限は、受理された日から2年です。それまでに支払申請を出さないと失効しますが、計画策定と金融機関との調整が終わる見込みがあるなど特段の理由があれば、延長が認められる場合があります(同p.4〜5)。
計画に入れるもの
手引きは、着眼点をふまえて作る計画として、次のものを挙げています(同p.6〜7)。
- 会社概要表(株主、役員構成、役員などとの資金の貸し借り、沿革など)
- ビジネスモデル俯瞰図(ローカルベンチマークのシートで代用もできる)
- 経営課題の内容と、解決に向けた基本方針
- アクションプランと伴走支援計画(計画内容に応じた期間、原則3年程度)
- 実態貸借対照表、損益計算書、キャッシュフロー計算書などの計数計画
- 資金繰表(実績・計画)。作り方は資金繰り表の記事で説明しています
- 金融支援の依頼内容(条件変更など)、資産保全表
設備投資や運転資金の大きな変動がなく、金融機関が詳しい財務3表まではいらないと認める場合は、実態貸借対照表とキャッシュフロー計算書の代わりに、「簡易キャッシュフロー計画」と「借入返済計画」を作ることが認められています(マニュアル・FAQ Q1-3-9)。簡易キャッシュフローは簡易キャッシュフローの記事で説明しています。
2026年5月から:計画に数値基準が入った
2026年5月1日のマニュアル・FAQの改訂で、405事業の計画には次の内容を含めることになりました(中小企業庁「〈通常枠〉経営改善計画策定支援 マニュアル・FAQ」Q1-3-3)。
- 実質的に債務超過なら、計画が成立したあと最初の事業年度の開始日から5年以内をめどに解消する
- 経常利益が赤字なら、概ね3年以内をめどに黒字にする
- 計画の最後の年に、有利子負債の対キャッシュフロー比率を概ね10倍以下にする
業種の特性など合理的な理由がある場合の例外と、小規模企業者(従業員おおむね20人以下、商業・サービス業は5人以下)の特例もあります。小規模企業者は、営業キャッシュフローが3年続けてプラスになる計画などで、上の数値基準を計画に入れずに作れます(同Q1-3-3)。くわしくは債務超過の記事で、対キャッシュフロー比率の計算方法は簡易キャッシュフローの記事で説明しています。私が支援してきた会社は、ほとんどが債務超過です。数値基準と特例のどちらで計画を組むかは、最初に確かめておきたいところです。
405事業を使う前に、会社でそろえておくもの
- 直近3年分の決算書と申告書
- 借入金の一覧(金融機関ごとの残高・毎月の返済額・金利・保証協会の保証の有無)
- 月ごとの資金繰りがわかるもの(通帳や試算表)
- 社長と会社の間の貸し借り、社長個人の資産の状況
借入金が年間の返済に回せるお金の何年分かは、債務償還年数の記事の方法で先に出しておくと、金融機関との話が早くなります。
クイズ:405事業の費用は、いくら会社が払う?
次の材料で考えます。金額は税抜です。
- 計画策定支援の費用の総額:150万円
- 伴走支援の費用の総額(3年分):45万円
- 会社の従業員:12人
- 金融機関交渉の費用:なし
Q1. 協議会が負担する額と、会社が払う額は、それぞれいくら?
答えを見る
計画策定支援は、協議会が100万円(150万円の3分の2)、会社が50万円です。
伴走支援は、協議会が30万円(45万円の3分の2)、会社が15万円です。
合計で、協議会が130万円、会社が65万円です。どちらも上限(計画策定200万円、伴走支援100万円)の内側です。従業員数は使いません。
次の材料で考えます。
- 計画策定支援の費用の総額:330万円
- 伴走支援の費用の総額:なし(ここでは考えない)
Q2. 協議会が負担する額と、会社が払う額は?
答えを見る
協議会は200万円、会社は130万円です。
330万円の3分の2は220万円ですが、計画策定支援で協議会が払うのは総額200万円が上限です(手引きp.2)。上限を超えた20万円は、会社の負担に回ります。
次の材料で考えます。
- 取引金融機関:メイン行と、ほかに2行
- メイン行の借入れの一部に、信用保証協会の保証がついている
- メイン行は「来期の売上が計画どおりなら同意する」という書面を出してきた
Q3. この書面で、金融機関の同意を得たといえる? ほかに必要な同意は?
答えを見る
いえません。手引きは、同意書に条件をつけて「その条件を満たす場合には同意する」という形は、同意を得たとはいえない、としています(p.7〜8)。
保証協会の保証付きの借入れがあるので、メイン行に加えて信用保証協会の同意も必要です。なお、同意が必要な金融機関は全行ではなく、経営改善に必要な範囲で足りるとされています(手引きp.9)。
今週やること
- 借入金の一覧(金融機関・残高・毎月の返済額・保証協会の有無)を作る
- 決算書から、債務超過かどうか、経常利益が黒字か赤字かを確かめる
- メイン行の担当者に、返済の条件を相談する余地があるかを聞いてみる
まとめ
- 405事業(経営改善計画策定支援事業)は、金融機関の支援(条件変更など)が見込める会社が、認定支援機関と経営改善計画を作る制度
- 計画策定支援と伴走支援の費用の3分の2を協議会が負担する。上限は計画策定200万円・伴走支援100万円。残りの3分の1は会社が払う
- 流れは、主要金融機関への相談→連名で利用申請→計画策定→金融機関に出す前に協議会へ計画案→書面での同意→支払申請→3年間・年2回以上の伴走支援
- 同意書に条件がついていると、同意を得たとはいえない。保証協会の保証付きなら、協会の同意も必要
- 2026年5月から、債務超過は5年以内・赤字は概ね3年以内・対キャッシュフロー比率は概ね10倍以下という数値基準が入った。小規模企業者には特例がある
405事業の計画づくりや、そのあとの毎月の数字の確認を、中小企業診断士の顧問として一緒に進めます。顧問は月3万円・定員3社です。月1回の面談で数字を一緒に見て、次の一手を決めます。それ以外の日は、LINEでいつでも相談できます。
銀行が見る数字をまとめて出せる「銀行に行く前のチェック表」(Excel)は、LINEのトークで「銀行」と送ると届きます。
決算書を渡されたとき、診断士が最初に見る「5つの数字」
決算書のどこから、どの順番で見るかを、A4・3ページにまとめました。LINEで友だち追加すると、すぐに届きます(無料)。
すでに友だちの方は、トークで「5つの数字」と送ると届きます。
友だち追加のあとも、資金繰り表や銀行に行く前のチェック表など、Excelの道具を1か月かけて順番にお届けします。