意向表明書とは、M&Aで買い手(譲り受け側)が、会社を譲り受けるときの希望条件を、売り手(譲り渡し側)に書面で示すものです。中小企業庁の中小M&Aガイドライン(第3版)(以下、ガイドライン)は、法的拘束力を持たないことが多い書面だとしています(ガイドラインp.20)。
この記事では、相手探し(マッチング)で候補が見つかってから、基本合意に進むまでの間にある、入札(プロセスレター)、トップ面談、意向表明書の3つを、ガイドラインと、中小企業庁の「中小M&A専門人材のスキルマップ」(2025年4月、以下スキルマップ)に沿って整理します。中小M&A資格試験に向けたシリーズの記事です。
マッチングから基本合意までの流れ
秘密保持契約を結んだ買い手は、売り手の企業概要書(IM)を読んで、検討を進めます。その後の流れは、おおむね次のとおりです。
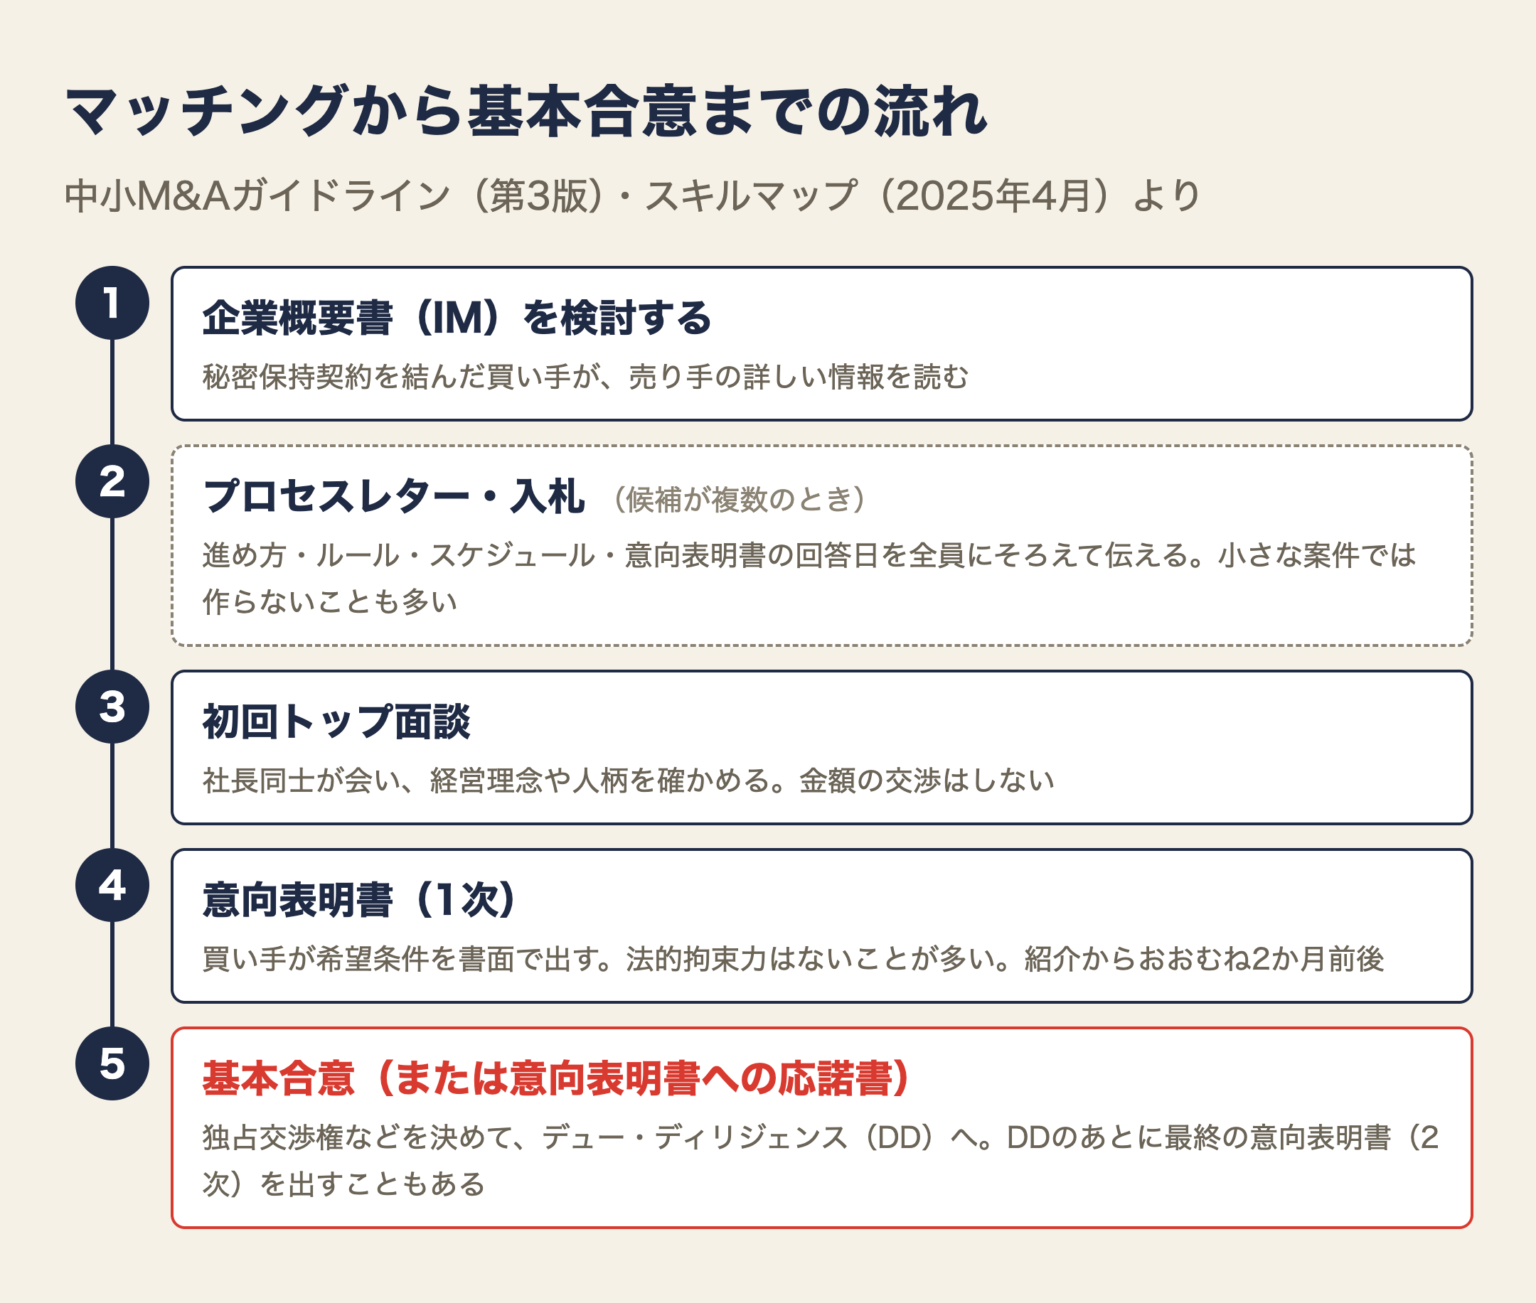
ガイドラインは、交渉の進め方は、売り手と買い手の関係や、事業の似ている度合いなどで、トップ面談の時期や方法も含めて様々な形がある、としています(p.46)。上の図は、順番の一例です。
プロセスレターと入札:候補が複数いるとき
プロセスレターとは、売り手から買い手の候補に示す、入札の進め方やスケジュールなどを書いた書面です(スキルマップp.62)。スキルマップは、小さなM&Aでは作られないことも多い、としています。
作る場合は、入札の手順、ルール、スケジュールなどをまとめ、買い手の候補に等しく渡すことが求められます。書く内容の例は、次のとおりです(p.62)。
- M&Aを検討する背景・目的
- 基本条件(対象会社の全株式の譲渡など)
- スケジュール(書類の提出期限など)
- 売り手を支援する支援者の紹介
- 売り手への連絡方法
意向表明書を比べやすくするため、回答日を決める、書いてもらう内容をそろえる、届いた内容を比較表にまとめる、といった工夫も挙げられています(p.62)。
入札は、1回で終わらず、複数回に分けて行うこともあります。その場合は、複数回行うことをプロセスレターに書くのが一般的です(p.62)。試験科目一覧(現状案)にも、「1次入札」と「2次(最終)入札」の項目があります。
ガイドラインは、最も有利な条件を示した入札者を買い手とする「厳格な入札方式」を、譲渡額をできるだけ高くしたい場合の例として挙げています。たとえば、債務整理の手続が必要な債務超過の会社のM&Aです。こうした場合は、仲介者よりも、売り手だけの側に立つFAが向いている例とされています(p.42)。仲介とFAの違いは、仲介とFAの違いの記事で説明しています。
初回トップ面談の準備
トップ面談とは、売り手と買い手の社長同士の面談です。ガイドラインは、買い手の経営理念・企業文化や、経営者の人間性などを直接確かめる場で、その後の交渉を円滑に進めるためにも重要な機会だとしています(p.46)。支援機関向けの部分では、成約できるかどうかも左右する重要な面談なので、当日の段取りを含めて丁寧に支援することが望まれる、とも書いています(p.94)。
スキルマップは、初回トップ面談の準備として、次のような点を挙げています(p.63〜64)。
- 急ぐ必要がなければ、譲渡額や条件をある程度すり合わせてから、初回トップ面談を行う
- 着手金や中間金を得るために、必要もないのに何社もとトップ面談を行ってはならない
- トップ面談をすると、売り手は心理的に引き返しにくくなるので、複数の買い手と会うときは、面談の数や順番を考える
- 形式的な質問のやり取りは、面談の前に済ませておく。当日の資料や参加者のリストも、前もって送る
- 支援者が受けた質問や、支援者を通して送った回答は、すべて依頼者に見せる
準備する資料として、企業概要、想定される質問のリスト、当日の参加者のリスト(役職も書く)の3つが挙がっています(p.63)。参加者の役職は、相手がM&Aにどれだけ本気かを見る参考になります。
トップ面談の当日
当日の注意点として、スキルマップは次のような点を挙げています(p.65〜66)。
- 詳しい条件の交渉はしない。初回で譲渡額などを細かく交渉すると、話が壊れるおそれがある(p.64)
- 一方的に話しすぎない。うその情報を言わない
- 事業について前もって調べ、相手のこれまでの経営を聞く。M&Aの目的や、成立後に目指す姿は、熱意を持って伝える
- どちらかの事務所ではなく、中立的な場所で会う、座る位置に気を配るなどで、相手への敬意を示す
- 支援者が議事録を作り、必要に応じて双方に確認してもらう
- 売り手の会社を訪ねる場合は、従業員に不審に思われないよう、訪問するかどうかをよく考える
売り手の社長は、M&Aのあとの従業員の扱いを心配することが多い、とガイドラインは書いています。買い手の社長が、売り手の幹部に高圧的な態度を取らず、自社の役員や従業員と同じように接する姿勢かどうかを、確かめておくことが考えられる、としています(p.46〜47)。
トップ面談は、回数を重ねることより、双方が納得できることが大切です。同じ買い手が何度も面談を望む場合は、売り手の負担になるので、支援者が調整します(スキルマップp.65)。
ガイドラインは、トップ面談を含む交渉の前に、希望条件をはっきりさせ、できるだけ優先順位を付け、絶対に譲れない点を固めておくことが望ましい、としています(p.46)。
意向表明書:買い手が希望条件を書面で示す
トップ面談などを経て、買い手が譲り受けを希望するときに出すのが意向表明書です。ガイドラインは、企業概要書などを踏まえた暫定的な希望条件を書き、DD(デュー・ディリジェンス)に進む意向を示すものを「第一次意向表明書」、DDの結果を踏まえて最終的な希望条件を書くものを「第二次意向表明書(最終意向表明書)」と呼ぶことがある、としています(p.20)。
意向表明書に書くこと
スキルマップは、意向表明書に書くべき事項の例として、次の7つを挙げています(p.71)。
- 買い手の候補の概要
- M&Aのあとの経営戦略
- 想定しているM&Aの手法(スキーム)
- 希望する譲渡額と、その算定の前提
- DDで調べる項目・内容
- 資金をどう用意するか
- クロージングまでのスケジュール
作るときの注意点
- 意向表明書は、買い手が作るもの。支援者が出すぎて、内容を調整しすぎない
- 法的拘束力がない書類であること、後の調査や調整で変わる可能性があることを、はっきり書く
- 買い手に売り手を紹介してから、おおむね2か月前後で出されるのが通常(プロセスレターがあれば、そこに期限が書かれている)
- 意向表明書を出そうとしている候補が1社だけでも、出す前に「候補は御社だけ」と伝えない(売り手の利益を守るため)
最後の点には例外もあります。「他社と競わないなら出す」という候補がいるなど、伝えたほうが良い場合は、売り手の意向を確かめたうえで、他に候補がいないことを伝えることもあり得る、とされています(p.71)。
意向表明書が複数届いたときの比べ方
売り手の支援者は、届いた提案を項目ごとに整理し、売り手が比べられるようにします(スキルマップp.72)。比べる論点の例は、次のとおりです。
| 比べる論点 | 見るポイントの例 |
|---|---|
| M&Aの目的 | なぜこの会社を譲り受けたいのか |
| M&Aの手法 | 株式譲渡か、事業譲渡か |
| 希望する譲渡額 | 金額と、その前提 |
| 資金の用意 | 自己資金か、借入れか |
| スケジュール | いつまでにクロージングしたいか |
| 意向表明の有効期限 | いつまで有効な提案か |
| M&Aのあとの経営方針 | 事業をどう続けるか |
| 従業員・役員の扱い | 雇用や処遇をどうするか |
複数の候補と並行して最終契約まで進める場合は、何社分ものDDを受け入れる体制や、事務の手間と期間が必要になる点にも注意が必要です(p.72)。買い手の信用の確かめ方は、不適切な譲り受け側の記事で取り上げました。
意向表明書のあとは、基本合意か応諾書へ
意向表明書の内容で話がまとまれば、基本合意に進みます。ガイドラインは、入札を行う場合などに、買い手の意向表明書に対して売り手が応諾書を出すことで、基本合意とほぼ同じ合意を結んだものとして扱うこともある、としています(p.20、p.95)。
確認問題
次の材料で考えます。
- 売り手:宮城県内の小さな食品製造会社。従業員15人
- 買い手の候補:A社とB社の2社
- 仲介者は、A社とだけ初回トップ面談を済ませた。A社の社長は、面談で譲渡額を細かく詰めたがっている
Q1. 初回トップ面談で、仲介者はA社の社長にどう助言するのが、スキルマップに合う?
答えを見る
初回トップ面談では詳しい条件の交渉はせず、お互いの人柄や考え方を理解する場にするよう助言します。初回で譲渡額などを細かく交渉すると、話が壊れるおそれがあるためです(スキルマップp.63〜64)。
従業員数は、この判断には使いません。
Q2. B社だけが意向表明書を出そうとしている。B社から「他に候補はいるのか」と聞かれた。どう答える?
答えを見る
出す前に「候補は御社だけ」とは伝えません。売り手の利益を守るためです(スキルマップp.71)。
ただし、「他社と競わないなら出す」といった事情があり、伝えたほうが良い場合は、売り手の意向を確かめたうえで伝えることもあり得ます。
Q3. A社とB社の両方から意向表明書が届いた。売り手が比べやすくするために、支援者がすることは?
答えを見る
譲渡額、手法、資金の用意、スケジュール、有効期限、M&Aのあとの経営方針、従業員・役員の扱いなどの項目ごとに整理し、比べられる形にします(スキルマップp.72)。
そのうえで、1社に絞って進めるか、2社と並行して進めるかの検討を支援します。並行するなら、DDを2社分受け入れる手間がかかります。
まとめ
- 意向表明書は、買い手が希望条件を示す書面。法的拘束力はないことが多く、DDの前の第一次と、DDの後の第二次(最終)がある
- プロセスレターは、入札の進め方・ルール・スケジュールを候補に等しく伝える書面。小さな案件では作られないことも多い
- トップ面談は、社長同士が人柄や経営理念を確かめる場。初回は金額の交渉をせず、数や順番も考える
- 意向表明書には、M&Aのあとの経営戦略、手法、希望譲渡額と前提、DDの項目、資金の用意、スケジュールなどを書く
- 複数届いたら項目ごとに比べる。意向表明書のあとは、基本合意か応諾書へ進む
次回は、基本合意と独占交渉権を取り上げます。シリーズの一覧は事業承継・M&Aのまとめページにあります。
事業承継やM&Aを考える前の段階から、会社の数字を一緒に見る相手として、中小企業診断士の顧問を月3万円・定員3社でお受けしています。月1回の面談で数字を一緒に見て、次の一手を決めます。それ以外の日は、LINEでいつでも相談できます。
決算書を渡されたとき、診断士が最初に見る「5つの数字」
決算書のどこから、どの順番で見るかを、A4・3ページにまとめました。LINEで友だち追加すると、すぐに届きます(無料)。
すでに友だちの方は、トークで「5つの数字」と送ると届きます。
友だち追加のあとも、資金繰り表や銀行に行く前のチェック表など、Excelの道具を1か月かけて順番にお届けします。