「運転資金は、いくら必要か」。この問いには、2つの別の話が混ざっています。
- 売上を回すために、立て替えているお金はいくらか(所要運転資金)
- 手元に、何か月分のお金を置いておけば安心か(手元資金の目安)
この記事は、1つ目の所要運転資金の話です。私も支援先で、所要運転資金を計算してきました。運転資金の借入れの相談を支援したり、仕入先への支払いや売掛金の回収の条件を見直したりもしています。例は、これまでの記事と同じ小さなラーメン店です(数字は架空です)。
所要運転資金とは:売上を回すために、立て替えているお金
商売では、売ってもすぐにお金が入らないことや、仕入れた食材がまだ売れていないことがあります。その間は、会社がお金を立て替えています。逆に、仕入れたのにまだ払っていないお金は、仕入先から一時的に預かっているお金です。
所要運転資金=売掛金+在庫−買掛金
売掛金には受取手形を、買掛金には支払手形を含めます。プラスなら、その分を会社が立て替えていて、借入れや手元のお金でまかなう必要があります。
「運転資金は月商の何か月分あればいい」という目安を見かけることがあります。これは、手元にいくら置いておけば安心かという話で、所要運転資金とは別のものです。
ラーメン店で計算してみる
例のラーメン店の、決算時点の数字です。
- 売掛金:0円(現金で売るので、なし)
- 食材の在庫:15万円
- 買掛金:30万円
- 1か月の売上:135万円
Q1. 所要運転資金は?
答えを見る
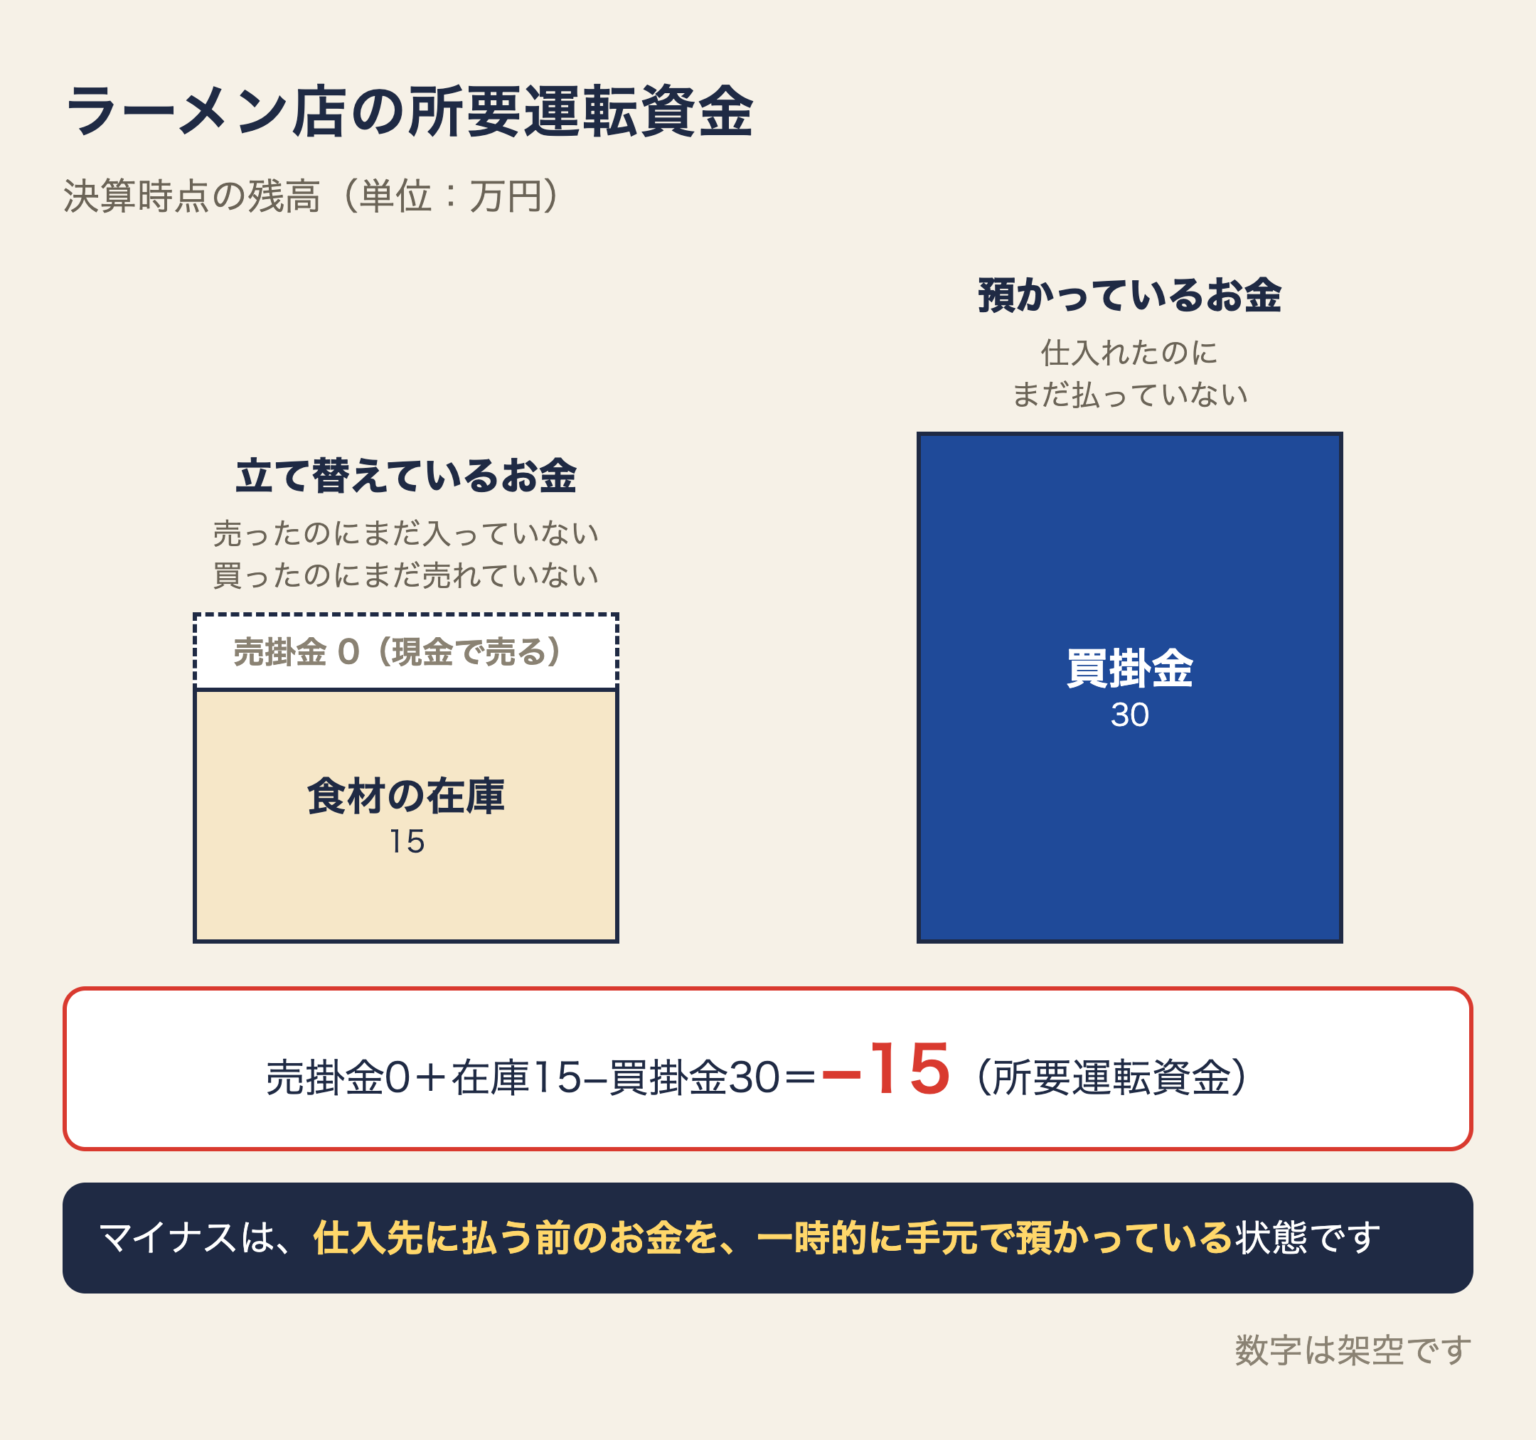
マイナス15万円です。売掛金0円+在庫15万円−買掛金30万円=−15万円。
- 所要運転資金:−15万円(Q1の答え)
- 1か月の売上:135万円
- 買掛金:30万円
Q2. 所要運転資金は、月の売上の何か月分?
答えを見る
マイナス0.11か月分です。−15万円÷135万円≒−0.11か月。日数にすると、およそ3日分の売上にあたるお金を、仕入先から預かっている計算です。
ロカベンの記事で見た⑤営業運転資本回転期間(−0.1か月)は、この数字のことです。
計画で使うときは、回転期間で考える
所要運転資金を、売掛金・在庫・買掛金ごとに「月の売上の何か月分か」に直しておくと、売上が変わったときに必要な額を出せます。これを回転期間で見る方法と呼びます。
- 売掛金:0円÷135万円=0か月
- 在庫:15万円÷135万円≒0.11か月
- 買掛金:30万円÷135万円≒0.22か月
0か月+0.11か月−0.22か月=−0.11か月。たとえば2店目を出して、月の売上が2倍の270万円になれば、所要運転資金もマイナス30万円になります。
売上が増えるのに合わせて必要になる運転資金を、増加運転資金と呼びます。掛けで売る会社では、売上が増えるほど立て替えが増えます。マイナスの店では反対に、売上が増えると預かるお金が増えます。
なぜマイナスになるのか:現金で売って、仕入れは後払いだから
ラーメン店は、その場で代金をもらいます。売掛金はほとんどありません。食材は毎日使うので、在庫も少なめです。一方で、このお店は食材の仕入れを月末締めの翌月払いにしているので、買掛金が残ります。
中小機構のJ-Net21も、飲食業について「基本的にその場で代金を現金回収する場合が多いので、運転資金の問題はあまり発生しません」と書いています(J-Net21「運転資金の考え方(飲食業)」)。
マイナスの所要運転資金は、仕入先に払う前のお金を、一時的に手元で預かっている状態です。通帳には残っていますが、自由に使えるお金ではありません。
マイナスの店で気をつけること:預かっていたお金が減ると、現金が出ていく
- いまの在庫:15万円
- いまの買掛金:30万円
- 仕入先の支払い条件が変わり、買掛金が15万円に減る
- 1か月の売上:135万円
Q3. 所要運転資金と、手元の現金はどう変わる?
答えを見る
所要運転資金はマイナス15万円から0円になり、手元の現金は15万円減ります。
買掛金が15万円減るのは、それだけ早く仕入先に払ったということです。利益は1円も変わっていないのに、通帳のお金が15万円減ります。
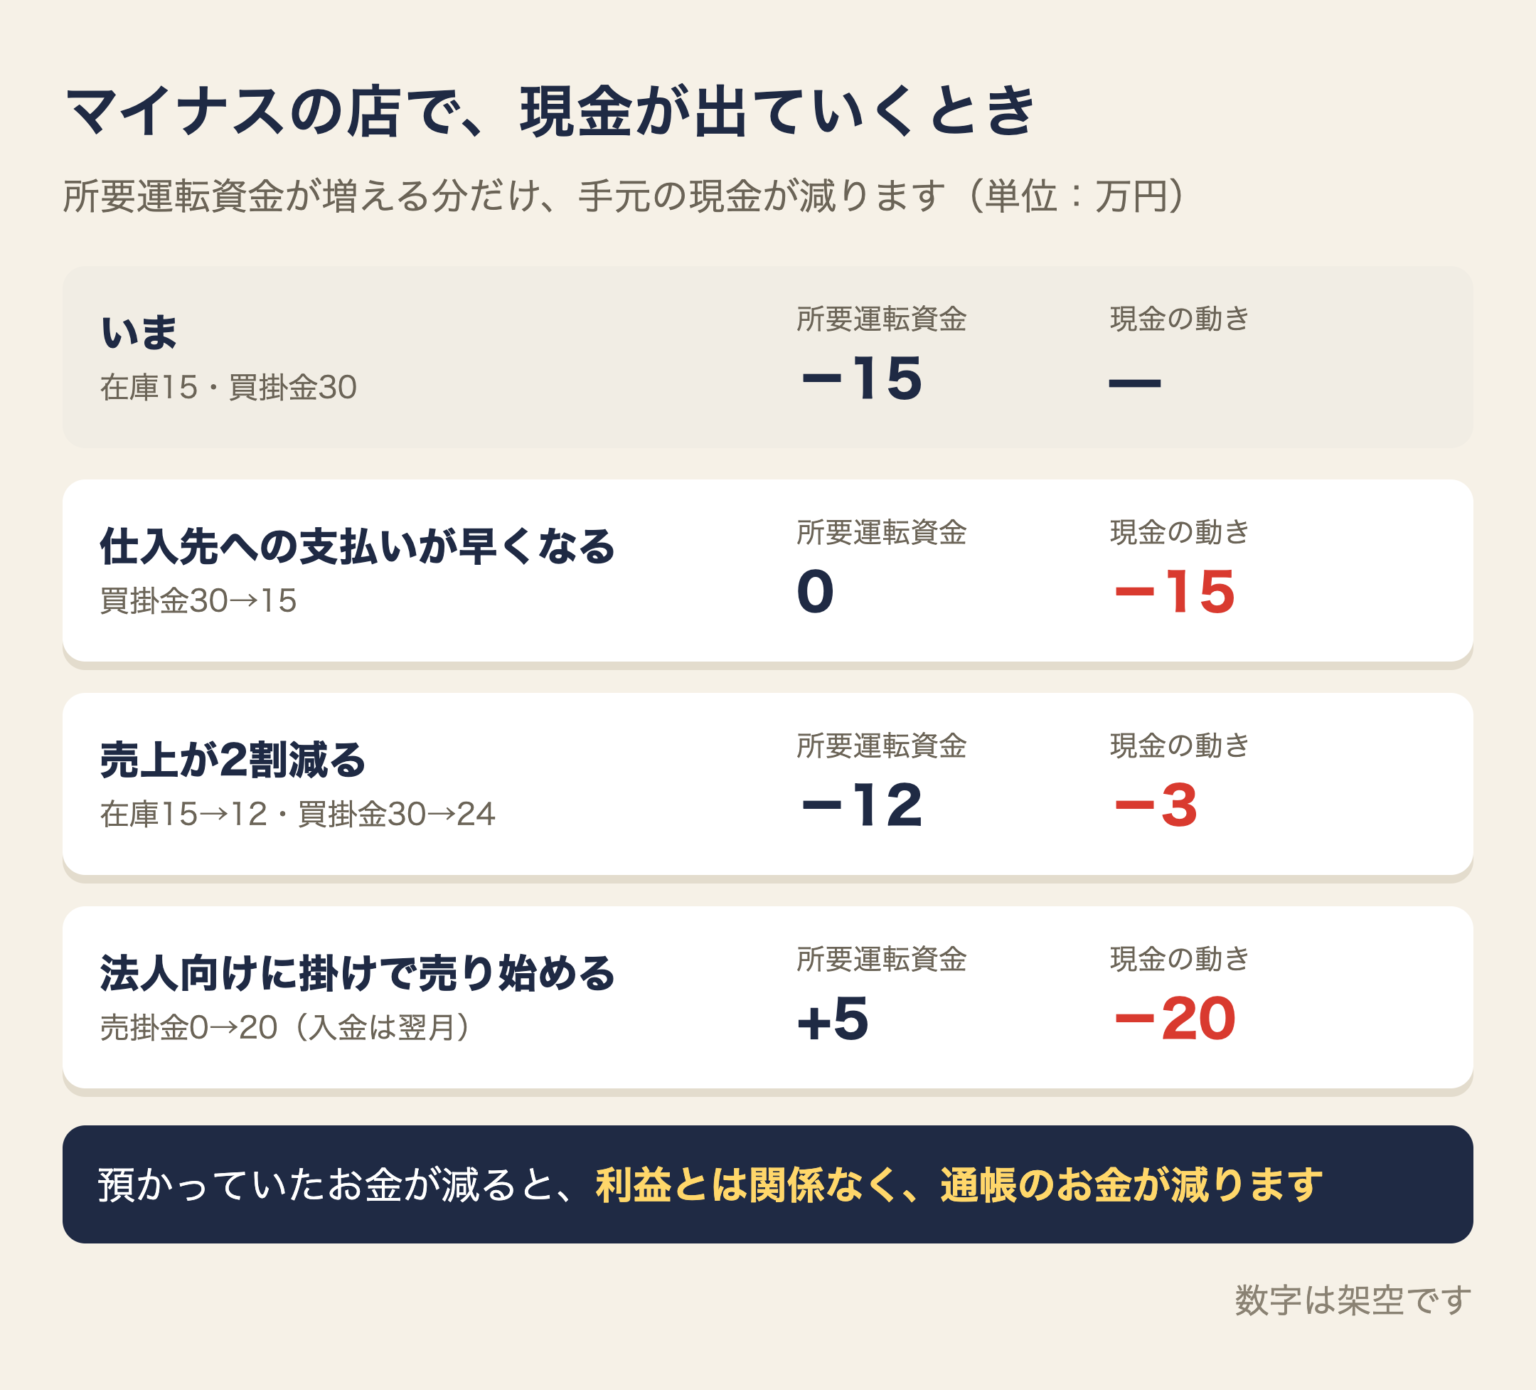
売上が落ちたときも、同じことが起きます。売上が2割減って、在庫が12万円、買掛金が24万円に減ると、所要運転資金はマイナス12万円です。預かっていたお金が3万円減り、その分の現金が出ていきます。
法人向けの弁当など、掛けで売る取引を始めるときは、逆向きに注意します。月20万円を翌月払いで売ると、売掛金が20万円生まれ、所要運転資金はプラス5万円に変わります。売上は増えても、入金されるまでの20万円は立て替えです。J-Net21も、ツケの商売をする場合は運転資金に注意するよう書いています。
プラスの店で気をつけること:売上が増えるほど、立て替えも増える
実際には、所要運転資金がプラスの会社のほうが多くあります。会社や事業所に掛けで売る、仕出し弁当店の例で見てみます。決算時点の数字です。
- 1か月の売上:120万円
- 売掛金:120万円(月末締め・翌月末払い)
- 在庫(食材):10万円
- 買掛金:40万円
120万円+10万円−40万円=90万円。月の売上の0.75か月分を、いつも立て替えている計算です。このお金は、商売を続けている間ずっと売掛金と在庫に寝ています。手元の現金とは別に、この分を用意しておく必要があります。気をつけることは4つです。
- 売上が伸びると、必要なお金も増える。回転期間が同じなら、月の売上が120万円から150万円に増えると、所要運転資金は90万円から112.5万円へ、22.5万円増えます。売上が増えたのに通帳のお金が減るのは、このためです。売上を伸ばす計画には、増える立て替えをどうまかなうかも書いておきます。
- 設備のお金と混ぜない。所要運転資金は、売上がある限り要るお金です。自己資金か、運転資金として借りるお金(短期の借入れを借り換えながら続けるものや、当座貸越)でまかなうのが基本です。設備のための長期の借入れと混ぜると、固定長期適合率の記事で見た「期間のずれ」が起きます。
- 回転期間が伸びたら、まず中身を確かめる。売上が変わらないのに、売掛金や在庫が月の売上の何か月分かが伸びたら、回収の遅れや、売れ残りの在庫が増えているサインのことがあります。借りる前に、売掛金を取引先ごとに、在庫を品目ごとに見ます(売掛金と在庫を「何か月分」で見る記事)。
- 立て替えを小さくする手もある。請求を早める、前払いやカード払いを増やす、在庫を減らす、仕入先と支払い条件を話し合う。こうした手で、借りる額そのものを小さくできます。支払い条件は、仕入先との関係も考えて相談します。
運転資金の借入れを考えるとき
所要運転資金がマイナスの店なら、売上を回すための立て替えは要りません。それでも「運転資金」として借入れが必要に見えるときは、何の穴を埋めるお金なのかを先に確かめます。
- 赤字の穴埋めなら、まず利益を増やす打ち手を考える(変動損益計算書の記事)
- 返済の穴埋めなら、返済原資と毎月の返済額を比べ、返済条件の見直しを検討する(返済原資の記事)
- 支払いが早くなった、掛けで売り始めたなど、条件の変化が原因なら、その条件を見直す
1年間で、お金がどこから来てどこへ行ったかは、資金運用表の記事で見られます。
今週やること
- 決算書の貸借対照表から、売掛金・受取手形・在庫・買掛金・支払手形を書き出す
- 所要運転資金を計算し、月の売上で割る
- マイナスなら、預かっているお金がいくらあるかを知っておく
- プラスなら、売上が増えたときに、所要運転資金がいくら増えるかを回転期間で出しておく
- 仕入先の支払い条件や、掛けで売る取引が変わる予定がないかを確かめる
財務分析の全体の考え方は、中小企業向け 財務分析の勘所と考え方にまとめています。
まとめ
- 所要運転資金=売掛金+在庫−買掛金。売上を回すために、立て替えているお金
- 「月商の何か月分」という手元資金の目安とは、別のもの
- 現金で売るラーメン店はマイナスになりやすい。仕入先のお金を預かっている状態
- 支払いが早くなる、売上が落ちる、掛けで売り始めると、利益と関係なく現金が出ていく
- 掛けで売る会社はプラスになりやすい。売上が増えるほど立て替えも増えるので、まかない方を先に決めておく
条件が変わる前に、数字を一緒に見る相手として、中小企業診断士の顧問を月3万円・定員3社でお受けしています。月1回の面談で数字を一緒に見て、次の一手を決めます。それ以外の日は、LINEでいつでも相談できます。