固定比率と固定長期適合率は、どちらも、店の設備や内装(固定資産)を、どんなお金で買ったかを見る指標です。固定比率は、返さなくてよいお金だけと比べます。固定長期適合率は、何年もかけて返す借入れも含めたお金と比べます。
開業のときに設備や内装にお金をかける飲食店では、決算書で固定比率を計算すると、100%を大きく超えることがあります。この記事で例にするラーメン店では890%です。
それだけで「危ない」と考える必要はありません。小さな店で見るのは、固定長期適合率です。
私も支援先で、固定長期適合率を計算してきました。設備や改装のお金をどう借りるかを助言したり、短期の借入れを長期に借り換える提案をしたりもしています。この記事では、借入金依存度の記事と同じ小さなラーメン店の数字で、計算方法と目安を見ていきます(数字は架空です)。
固定長期適合率とは:長く使う設備を、長く使えるお金でまかなえているか
固定長期適合率は、店の設備や内装などの固定資産を、純資産と固定負債(長期借入金など)でまかなえているかを見る指標です。
固定長期適合率=固定資産÷(純資産+固定負債)
設備は何年も使います。だから、そのお金も、返さなくてよい純資産か、何年もかけて返す長期の借入れでまかなうのが基本です。100%以下なら、長く使うものを、長く使えるお金でまかなえている状態です。
似た指標に、固定比率があります。
固定比率=固定資産÷純資産
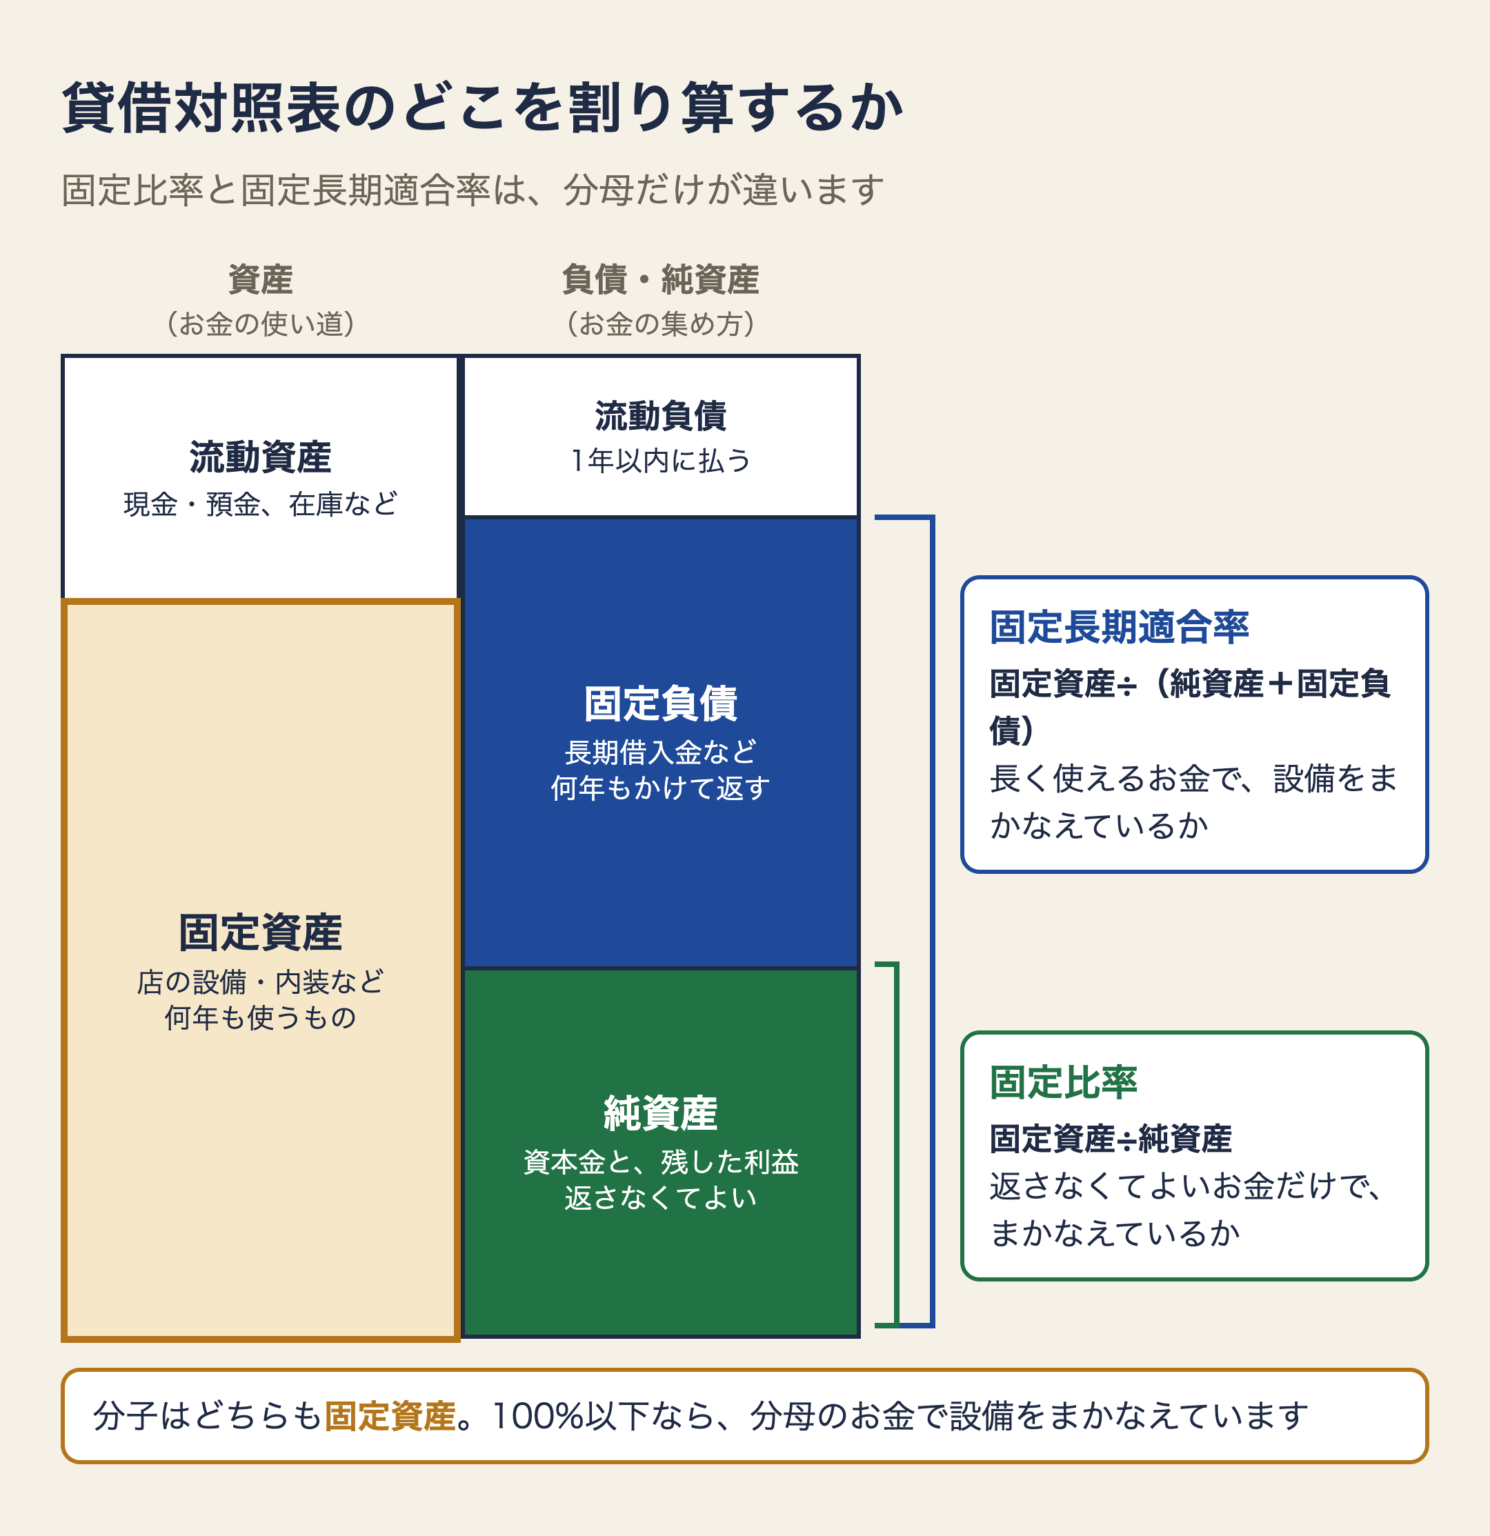
固定比率は、設備を純資産だけでまかなえているかを見ます。日本政策金融公庫の調査では、中華料理店の自己資本比率の中央値は4.5%です(日本政策金融公庫「小企業の経営指標調査」)。純資産がこれだけ薄いと、固定比率は100%を大きく超えやすくなります。そのため、小さな会社では、固定比率の代わりに固定長期適合率を見ます。
純資産や自己資本比率の見方は、自己資本比率の記事にまとめています。
ラーメン店の数字で計算してみる
例のラーメン店の数字は、次のとおりです。
- 流動資産:320万円(現金・預金300万円、食材の在庫など20万円)
- 固定資産(店の設備・内装など):1,780万円
- 流動負債(買掛金など):100万円
- 固定負債(長期借入金):1,800万円
- 純資産:200万円
- 1か月の売上:135万円
Q1. 固定比率は?
答えを見る
890%です。固定資産1,780万円÷純資産200万円。純資産の約9倍の設備を持っていることになります。
- 固定資産:1,780万円
- 固定負債(長期借入金):1,800万円
- 純資産:200万円
- 流動負債:100万円
Q2. 固定長期適合率は?
答えを見る
89.0%です。固定資産1,780万円÷(純資産200万円+固定負債1,800万円)=1,780万円÷2,000万円。100%を下回っているので、設備は、純資産と長期借入金の範囲でまかなえています。
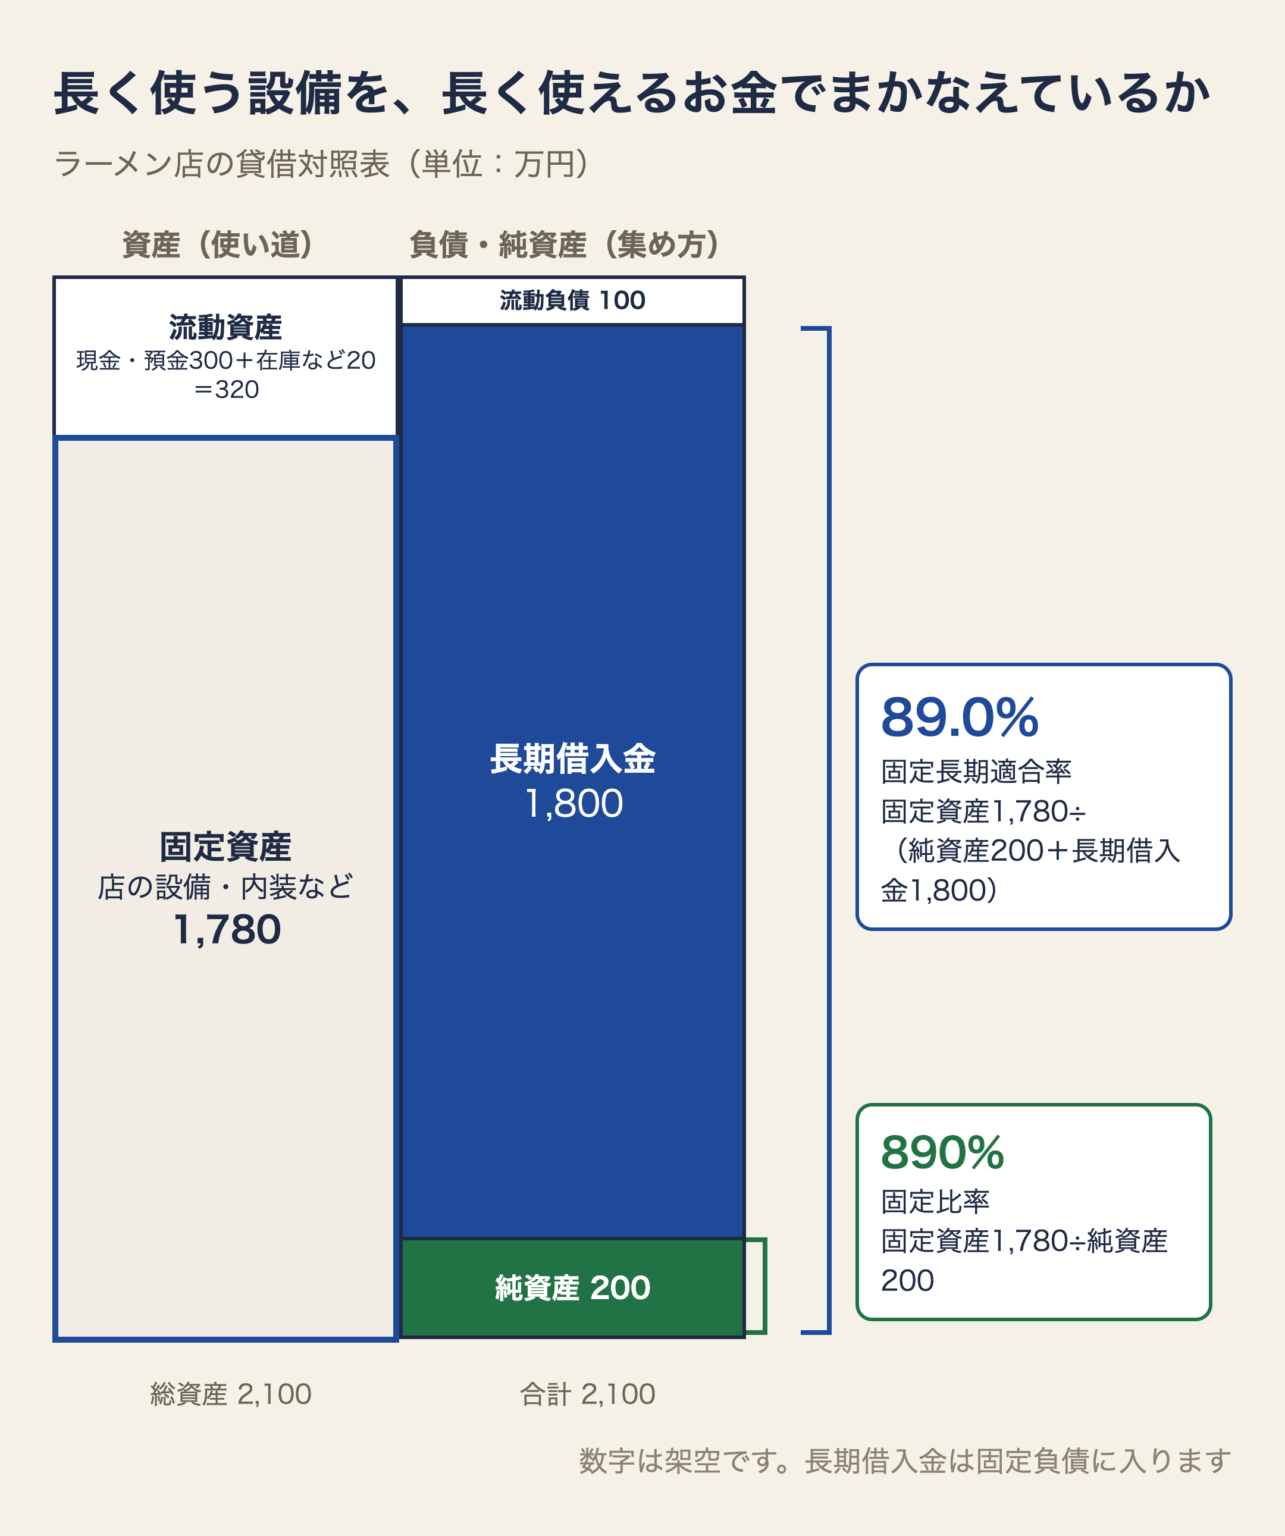
固定比率の890%だけを見ると驚きますが、固定長期適合率は89.0%です。開業資金を長期の借入れでまかなったので、設備を使う長さと、お金を返す長さが合っています。
なお、長期借入金のうち1年以内に返す分を、流動負債に分けて書く決算書もあります。この記事では、計算をわかりやすくするために、全部を固定負債として計算しています。
固定長期適合率の目安:100%以下か、同じ業種と比べてどうか
目安は100%以下です。100%を超えると、長く使う設備の一部を、1年以内に返す借入れや買掛金などの、短いお金でまかなっていることになります。
同じ業種の小さな会社と比べるには、日本政策金融公庫の「小企業の経営指標調査」が使えます。2025年度調査(飲食店・宿泊業、2026年8月掲載)の中華料理店の固定長期適合率は、次のとおりです(日本政策金融公庫「小企業の経営指標調査」)。
- 平均:133.9%
- 中央値:89.5%
- 黒字で自己資本もプラスの企業の平均:97.1%
平均が中央値より大きく上にあるのは、一部の会社の大きな値に引っ張られているからだと考えられます。調査の手引きも、とても大きな値や小さな値があると平均はぶれやすいとして、中央値をあわせて載せています。このラーメン店の89.0%は、中央値(89.5%)とほぼ同じ水準です。一般飲食店全体では、平均124.7%、中央値83.9%です。
改装を短期の借入れでやったら
このお店が、店の改装に300万円をかけるとします。
- いまの固定資産:1,780万円
- いまの純資産+固定負債:2,000万円
- いまの流動資産:320万円
- いまの流動負債:100万円
- 改装:300万円を、1年で返す短期の借入れでまかなう
- 1か月の売上:135万円
Q3. 改装したあとの、固定長期適合率と流動比率は?
答えを見る
固定長期適合率は104.0%、流動比率は80%です。
改装の300万円は固定資産に入るので、固定資産は2,080万円になります。短期の借入れは流動負債なので、純資産+固定負債は2,000万円のまま。2,080万円÷2,000万円=104.0%です。
流動負債は400万円に増えます。流動比率は、流動資産320万円÷流動負債400万円=80%。1年以内に払うお金が、手元の流動資産を上回ります。
長期の借入れでまかなえば、固定負債が2,100万円に増えて、2,080万円÷2,300万円=90.4%。流動比率も320%のままです。
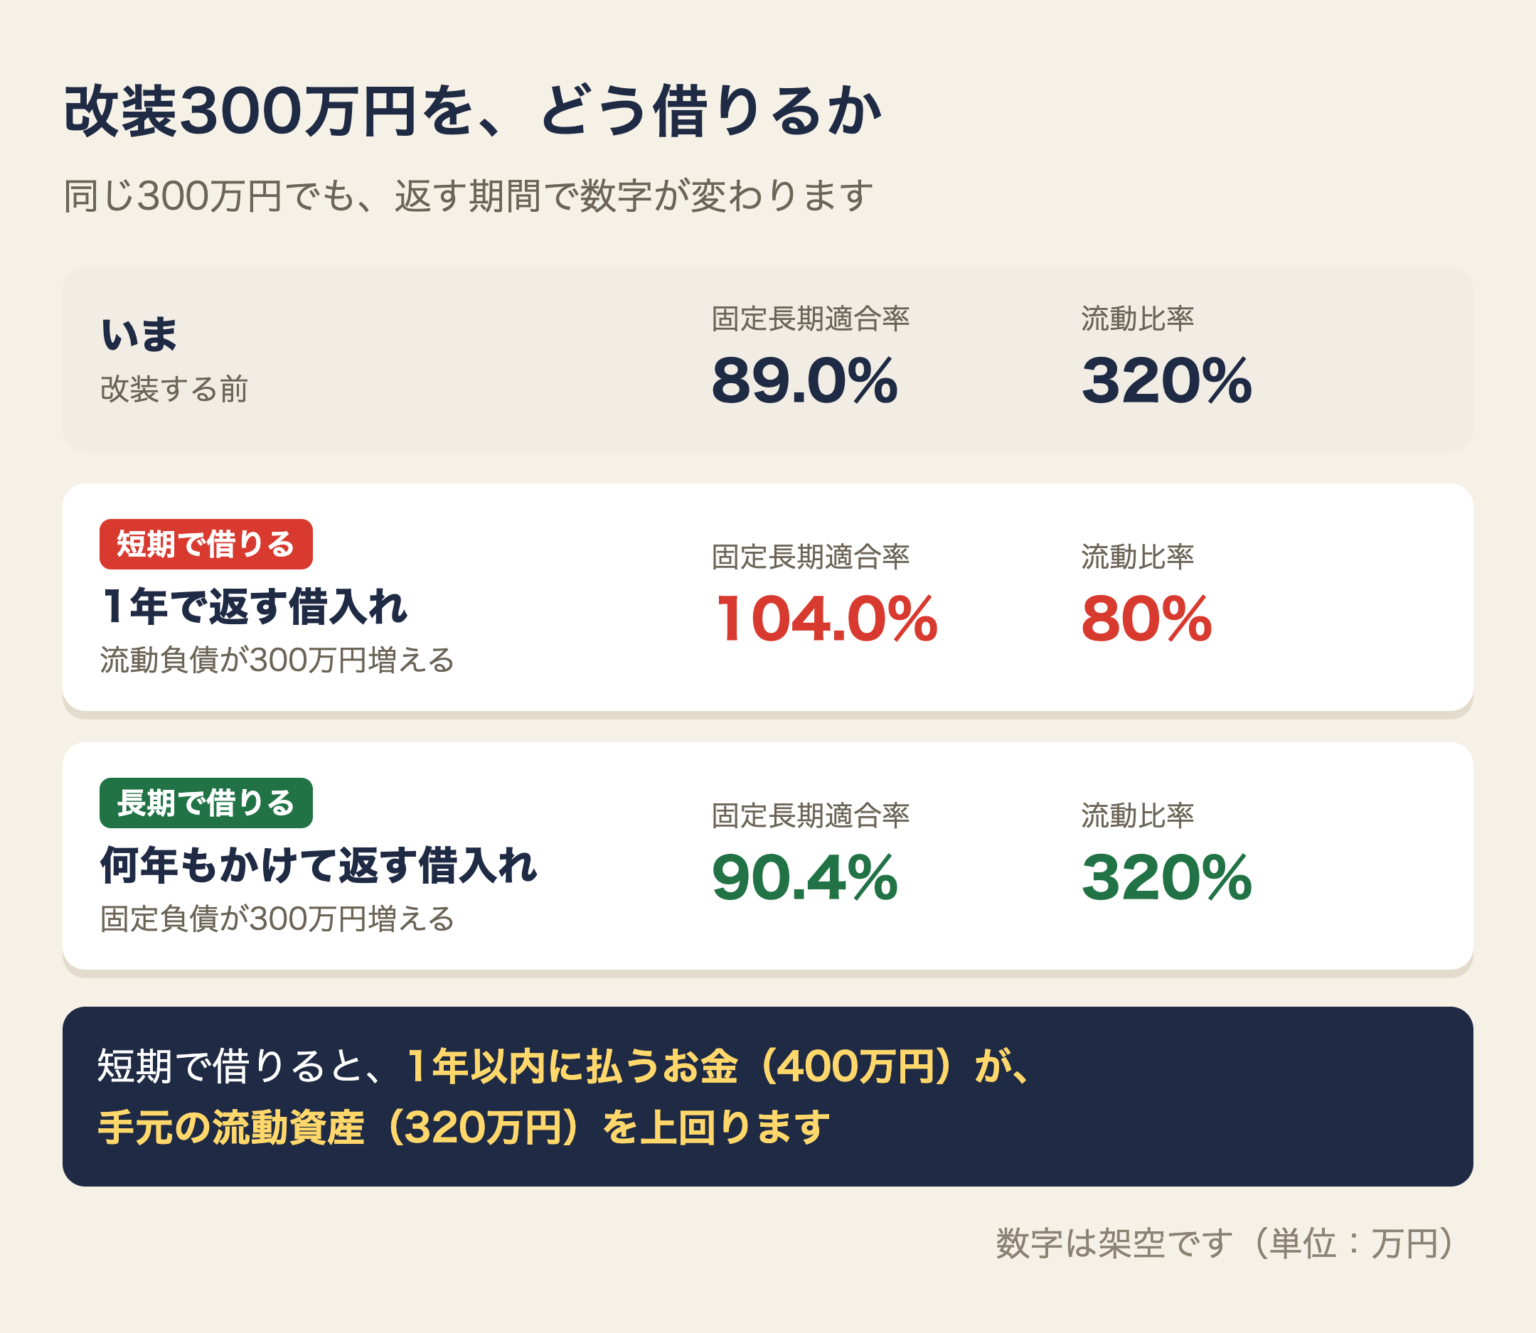
同じ300万円でも、何年で返す借入れにするかで、数字が大きく変わります。短期で借りると、改装した店で稼いだお金が積み上がる前に、返す時期が来ます。設備や改装のお金は、その設備を使う年数に合わせて、長期で借りるのが基本です。
流動比率の見方は、自己資本比率の記事で書いています。
固定長期適合率が100%を超えていたら、どうするか
① 短期の借入れを、長期に借り換えられないか相談する
設備や改装を短期の借入れでまかなっているなら、金融機関に、長期の借入れへの借り換えを相談します。返す期間が長くなれば、毎月の返済額が下がり、手元にお金が残りやすくなります。私も支援先で、短期の借入れを長期に借り換える提案をしてきました。
② 次の設備は、買う前に借り方を決める
これから設備や改装にお金をかけるなら、使う年数に合わせた期間で借りられるかを、先に金融機関と話します。私も、設備のお金の借り方を支援先に助言してきました。
設備の中身によっては、補助金が使えることもあります。ただ、中小企業庁のミラサポplus「補助金とは」にあるとおり、補助金は交付決定を受けてから事業を始めるのが原則で、受け取れるのは事業が終わって検査を受けたあとの後払いです。補助金を使うなら、買う時期を補助金の日程に合わせ、入金までのお金をどう借りるかも、金融機関と一緒に決めておきます。
③ 使っていない設備を見直す
使っていない機械や車があれば、売ることで固定資産が減ります。
④ 利益を残して、純資産を厚くする
利益を残せば純資産が増え、式の分母が大きくなります。毎月の返済が回っているかは返済原資の記事で、借入れ全体の重さは借入金依存度の記事で見られます。
今週やること
- 決算書の貸借対照表から、固定資産・固定負債・純資産を書き出す
- 固定長期適合率と固定比率を計算する
- 「小企業の経営指標調査」で、同じ業種の中央値と比べる
- 100%を超えていたら、設備や改装を短期の借入れでまかなっていないかを確かめる
財務分析の全体の考え方は、中小企業向け 財務分析の勘所と考え方にまとめています。
まとめ
- 固定長期適合率=固定資産÷(純資産+固定負債)。長く使う設備を、長く使えるお金でまかなえているかを見る
- 目安は100%以下。同じ業種の中央値とも比べる(中華料理店は89.5%)
- 小さな店は純資産が薄く、固定比率は100%を大きく超えやすい。固定長期適合率で見る
- 設備や改装のお金は、使う年数に合わせて長期で借りる
設備にお金をかける前に、数字と借り方を一緒に考える相手として、中小企業診断士の顧問を月3万円・定員3社でお受けしています。月1回の面談で数字を一緒に見て、次の一手を決めます。それ以外の日は、LINEでいつでも相談できます。