借入金が多いのか、少ないのか。金額だけで判断するのは難しいものです。同じ1,800万円の借入金でも、売上が何億円もある会社と、1か月の売上が135万円の小さなお店とでは、重さがまったく違います。
借入金の重さを測る物差しが、借入金依存度と借入金月商倍率です。私も支援先で、この2つを計算してきました。返済条件の見直しを支援したり、資金繰り表を一緒に作ったりもしています。
この記事では、ロカベンの記事や返済原資の記事と同じ小さなラーメン店の数字で、2つの物差しの計算方法と目安を見ていきます(数字は架空です)。
借入金依存度とは:会社の資産のうち、どれだけを借入金でまかなっているか
借入金依存度は、総資産のうち借入金が占める割合です。
借入金依存度=借入金÷総資産
総資産は、貸借対照表の左側(資産)の合計です。右側の「負債・純資産の合計」と同じ金額になります。借入金には、金融機関からの短期・長期の借入金のほか、社長などからの借入金や社債も入れます。手形を割り引いている会社は、割引手形を借入金と総資産の両方に足して計算します。
純資産でまかなっている割合が自己資本比率、借入金でまかなっている割合が借入金依存度です。2つは、ちょうど裏返しに近い関係にあります(自己資本比率の記事)。
ラーメン店の借入金依存度を計算してみる
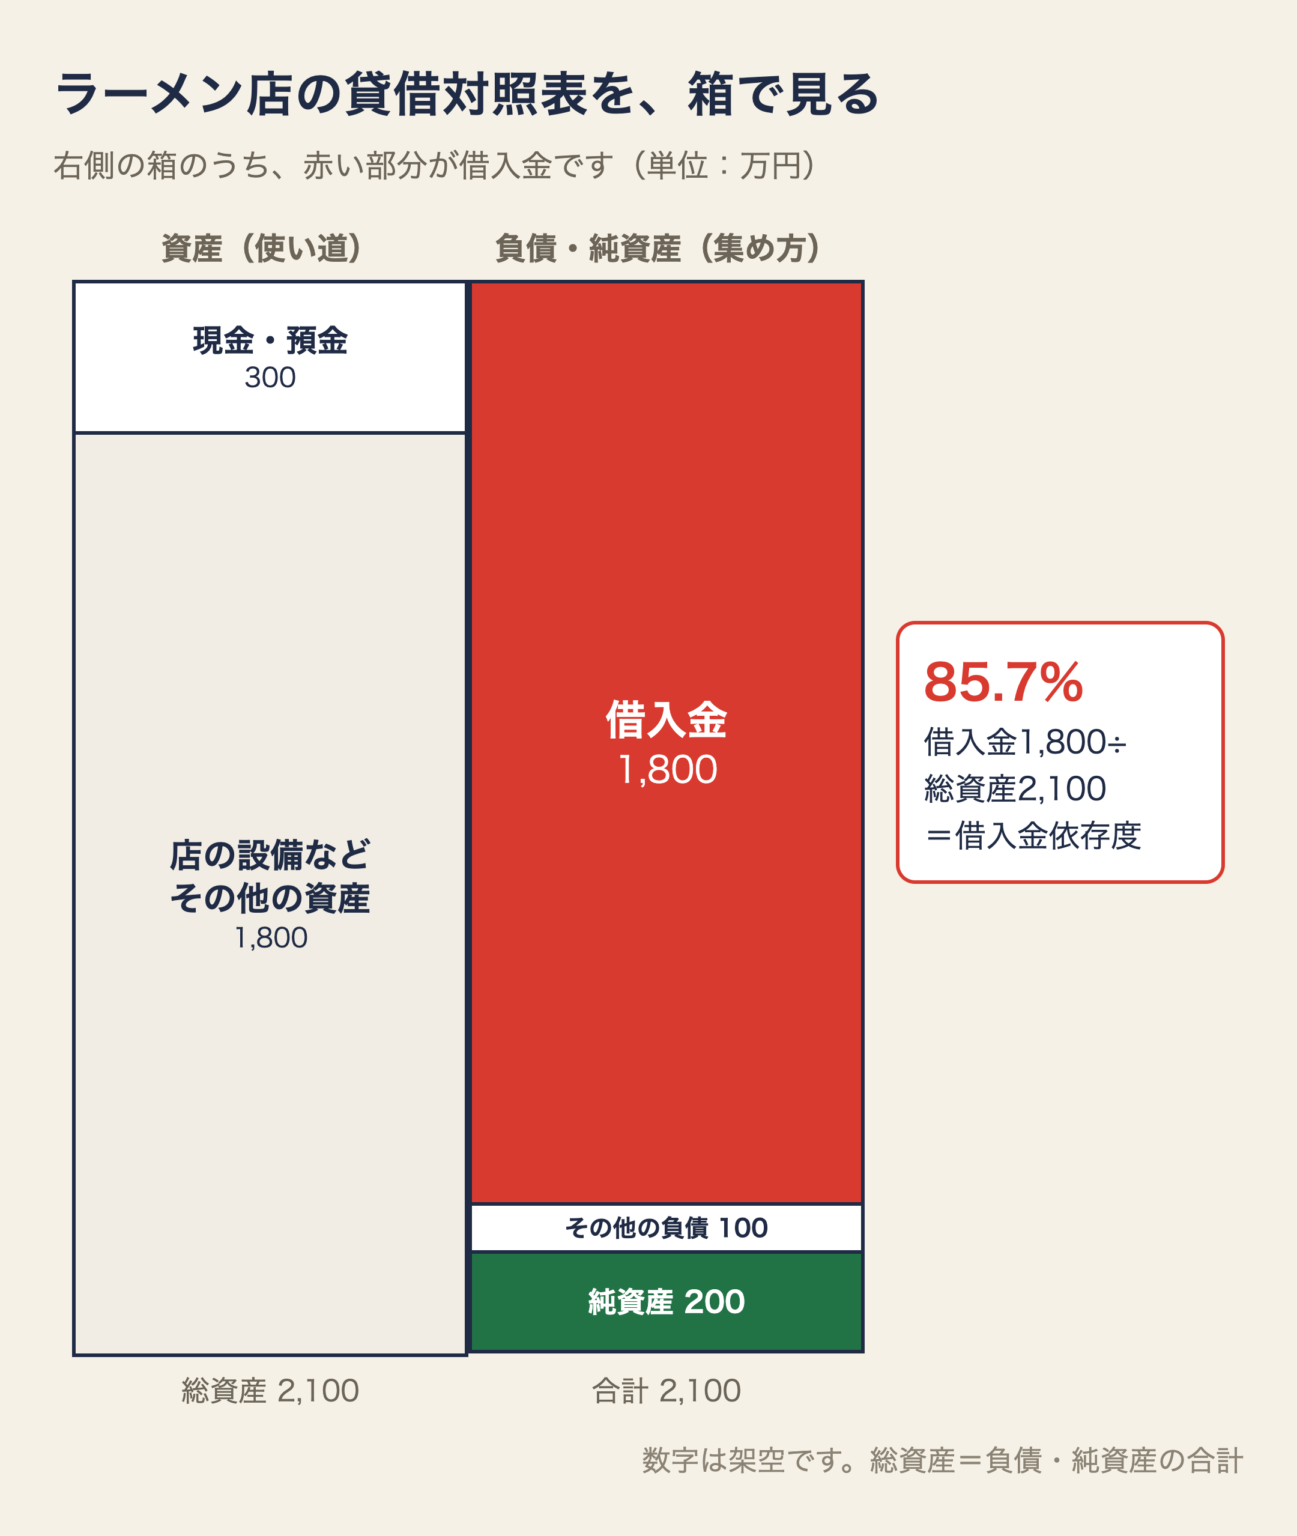
例のラーメン店の数字は、次のとおりです。
- 現金・預金:300万円
- 店の設備などその他の資産:1,800万円
- 借入金:1,800万円
- その他の負債(買掛金など):100万円
- 純資産:200万円
- 総資産:2,100万円
- 1か月の売上:135万円(1年にすると1,620万円)
Q1. このお店の借入金依存度は?
答えを見る
85.7%です。借入金1,800万円÷総資産2,100万円。お店の資産の8割以上を、借入金でまかなっています。
借入金依存度の目安:「30%以下」をどう読むか
ネットでは、「30%以下なら安全」「60%を超えたら要注意」といった目安をよく見かけます。ただ、その数字の出どころが示されていることは、ほとんどありません。
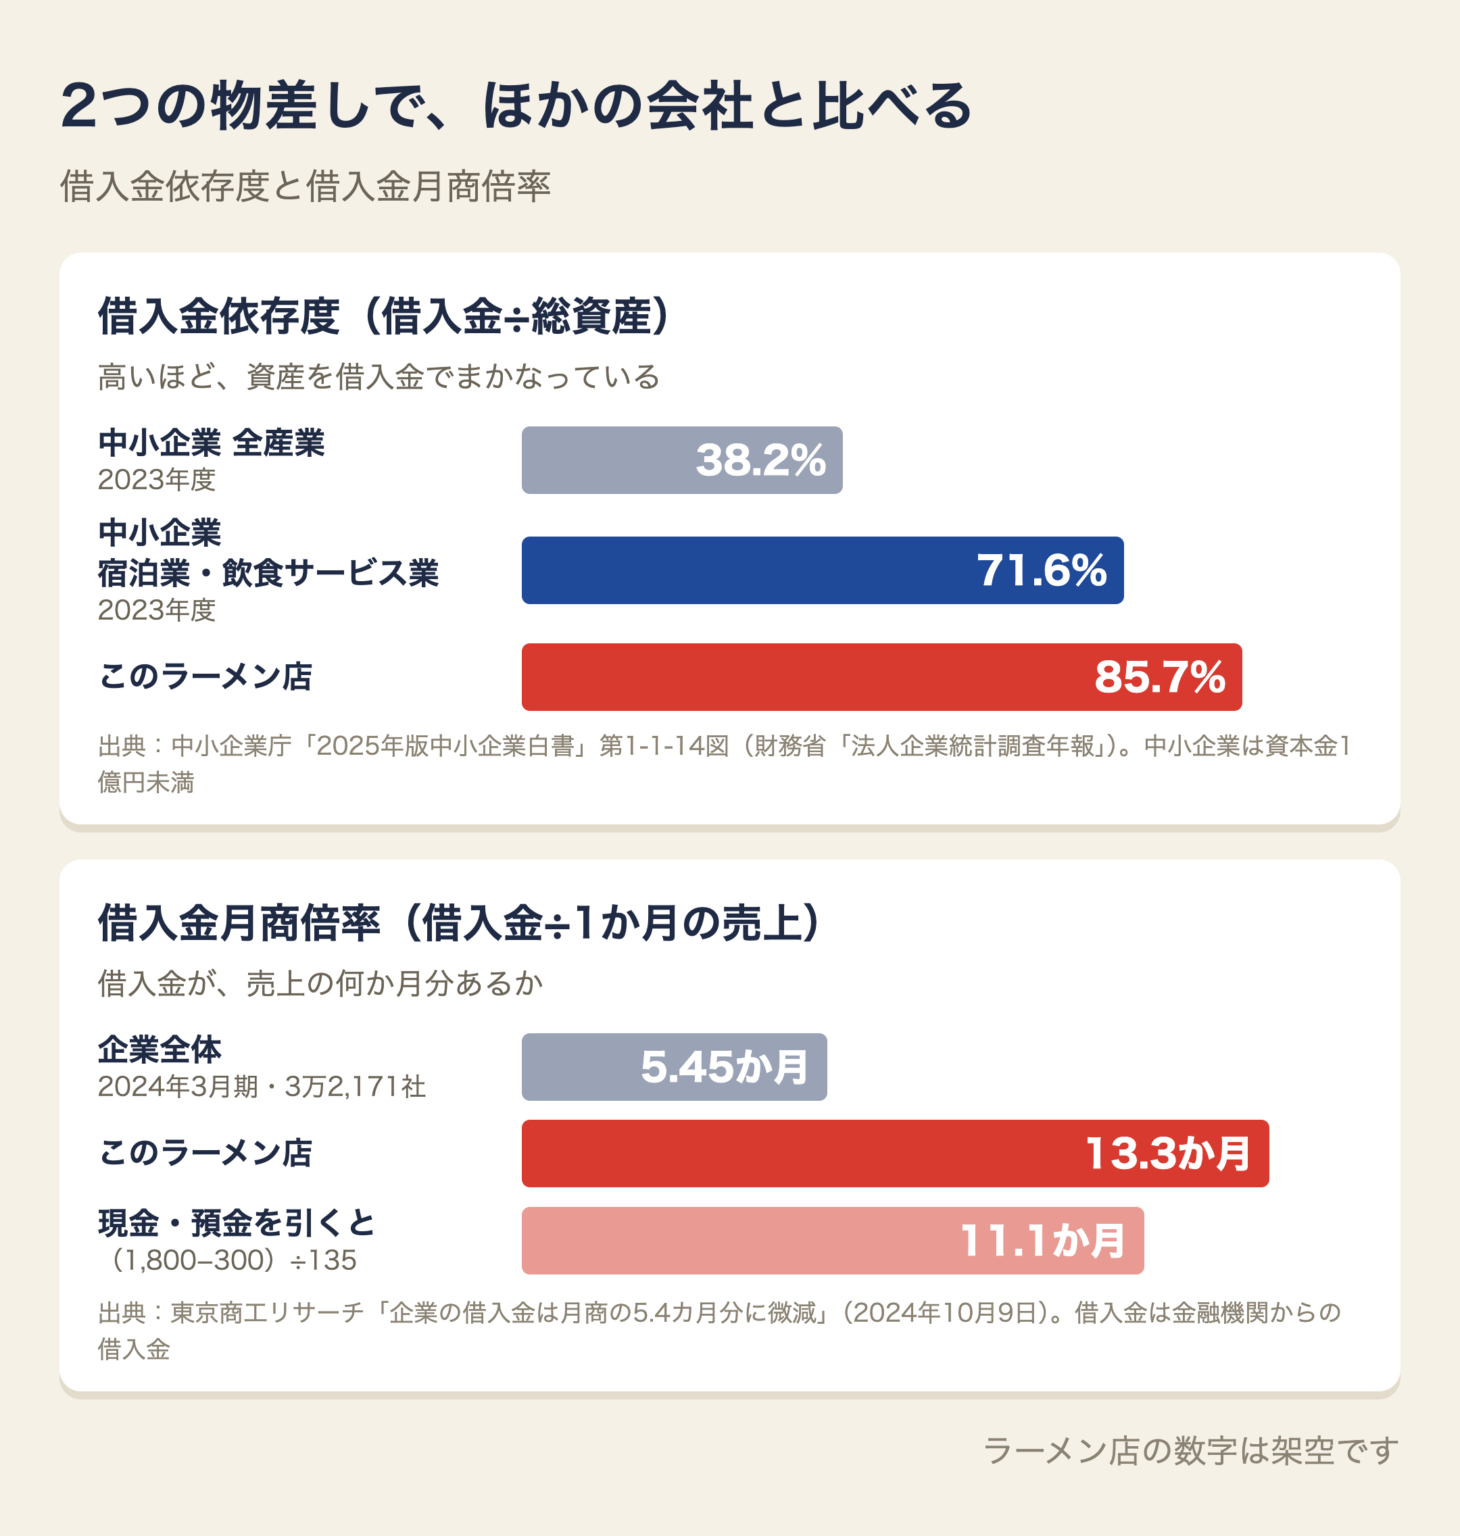
実際の会社の数字は、中小企業白書で確かめられます。2023年度の借入金依存度は、中小企業(資本金1億円未満)の全産業で38.2%、宿泊業・飲食サービス業で71.6%です(中小企業庁「2025年版中小企業白書」第1-1-14図)。白書も、宿泊業・飲食サービス業の中小企業について「7割を超えている」と書いています。
会社が小さいほど、借入金依存度は高くなります。資本金1千万円未満の小規模企業は、2022年度で60.2%。資本金1千万円以上1億円未満の中規模企業(33.9%)の、約2倍です(中小企業庁「2024年版中小企業白書」第2-2-4図)。
このラーメン店の85.7%は、飲食業の中小企業の平均(71.6%)よりも高い水準です。「30%以下」は、小さな飲食店がいきなり目指すには遠い数字です。まずは同じ業種・同じ規模の平均と比べて、上か下かを見ます。
もう1つの物差し:借入金月商倍率
借入金依存度は、貸借対照表の中だけで見る物差しです。売上と比べて借入金が重いかどうかは、借入金月商倍率で見ます。
借入金月商倍率=借入金÷1か月の売上
- 借入金:1,800万円
- 総資産:2,100万円
- 1か月の売上:135万円
Q2. このお店の借入金は、売上の何か月分?
答えを見る
13.3か月分です。借入金1,800万円÷1か月の売上135万円。1年分の売上(1,620万円)よりも、借入金のほうが多い状態です。
東京商工リサーチの調査では、2024年3月期決算の3万2,171社の借入金月商倍率は5.45倍でした。コロナ禍前は4.99カ月分です(東京商工リサーチ「企業の借入金は月商の5.4カ月分に微減」)。ここでの借入金は、金融機関からの借入金です。
この調査は大きな会社も含む3月期決算の会社なので、小さなお店とそのまま比べられるわけではありません。それでも、13.3か月はかなり重い数字です。
現金・預金を引いて見る
手元の現金・預金ですぐに返せる分を引くと、実質の重さが見えます。このお店なら、(1,800万円−300万円)÷135万円=11.1か月です。
現金・預金で返しても、借入金依存度はほとんど下がらない
- 現金・預金:300万円
- 借入金:1,800万円
- 総資産:2,100万円
- 1か月の売上:135万円
Q3. 現金・預金300万円で借入金を300万円返したら、借入金依存度は?
答えを見る
83.3%です。85.7%から、2.4ポイントしか下がりません。
返す前と返した後の数字を並べると、次のとおりです。
| 返す前 | 返した後 | |
|---|---|---|
| 現金・預金 | 300万円 | 0円 |
| 総資産 | 2,100万円 | 1,800万円 |
| 借入金 | 1,800万円 | 1,500万円 |
| 借入金依存度 | 85.7% | 83.3% |
| 借入金月商倍率 | 13.3か月 | 11.1か月 |
現金・預金で借入金を返すと、貸借対照表の右側の借入金が300万円減ります。同時に、左側の現金・預金も300万円減ります。借入金依存度は「借入金÷総資産」なので、分子と分母の両方から同じ300万円が引かれ、割合はあまり動きません。
借入金月商倍率は11.1か月に下がりますが、これは返す前に「現金・預金を引いて見た」数字と同じです。返しても、実質の重さは変わっていません。
そして、通帳のお金は0円になります。
返済原資の記事で見たとおり、このお店は毎月の返済20万円に対して、返済に回せるお金が11万円しかありません。通帳のお金は、月9万円ずつ減っています。手元の現金で借入金を減らしても、数字はほとんど良くならず、資金繰りだけが苦しくなります。
借入金が多いとき、どこから手を付けるか
① 返済原資と、毎月の返済額を比べる
最初に見るのは、借入金の残高ではなく、毎月の返済が回っているかどうかです。返済に回せるお金(返済原資)と、毎月の返済額を比べます。くわしくは返済原資の記事にまとめています。
② 資金繰り表で、通帳のお金の先行きを見る
返済が回っていないなら、資金繰り表を作り、何か月先に通帳のお金が足りなくなるかを確かめます。私も、支援先と一緒に資金繰り表を作ってきました。
③ 返済条件の見直しを、金融機関に相談する
返済原資が足りない状態が続くなら、返済期間を延ばすなど、返済条件の見直しを金融機関に相談することも選択肢です。資金繰り表があると、毎月いくらなら返せるのかを数字で説明できます。私も支援先で、返済条件の見直しを支援してきました。
④ 利益を残して、純資産を厚くする
借入金依存度を本当に下げるのは、利益を残して純資産を増やすことです。資産のうち純資産でまかなう部分が増えれば、借入金でまかなう割合は下がります。利益の増やし方は、変動損益計算書の記事や相乗積の記事で書いた打ち手が使えます。
今週やること
- 決算書の貸借対照表から、借入金(短期・長期、社長からの借入金も)と総資産を書き出す
- 借入金依存度と借入金月商倍率を計算する
- 同じ業種の中小企業の平均と比べる
- 毎月の返済額と返済原資を比べ、足りなければ資金繰り表を作る
借入金を返す力を年数で見る債務償還年数は自己資本比率の記事に、ロカベンのEBITDA有利子負債倍率はロカベンの記事に、財務分析の全体の考え方は中小企業向け 財務分析の勘所と考え方にまとめています。
まとめ
- 借入金依存度=借入金÷総資産。資産のうち、借入金でまかなっている割合
- 借入金月商倍率=借入金÷1か月の売上。借入金が、売上の何か月分あるか
- 中小企業の借入金依存度は、全産業で38.2%、宿泊業・飲食サービス業で71.6%(2023年度)。同じ業種・同じ規模と比べる
- 現金・預金で返しても、借入金依存度はほとんど下がらない。下げる本筋は、利益を残すこと
- 残高より先に、毎月の返済が回っているかを見る
借入金の数字は、決算のときだけでなく、毎月の通帳と合わせて見ていくものです。
その「毎月いっしょに見る相手」として、中小企業診断士の顧問を月3万円・定員3社でお受けしています。月1回の面談で数字を一緒に見て、次の一手を決めます。それ以外の日は、LINEでいつでも相談できます。