黒字なのに、通帳のお金が減っている。返済原資の記事では、このラーメン店の通帳が1年で108万円減る理由を、キャッシュフロー計算書で見ました。
この記事では、同じ108万円を、資金運用表という別の切り口で見ます。資金運用表は、決算書2期分の貸借対照表と減価償却費があれば作れます。わかるのは、長く使うお金と短く使うお金の期間が合っているかどうかです(数字は架空です)。
資金運用表とは:お金の出どころと使い道を、長期と短期に分けて並べる表
資金運用表は、2期分の貸借対照表の増減から、1年間に「どこからお金が来て(調達)」「どこへ行ったか(運用)」を、長期資金と短期資金に分けて並べた表です。
- 長期資金:利益、減価償却費、長期借入金、設備(固定資産)など、何年もかけて動くお金
- 短期資金:在庫、売掛金、買掛金、短期借入金など、1年以内に動くお金
長く使うもの(設備や長期借入金の返済)は、長く使えるお金(利益や長期借入金)でまかなえているか。資金運用表で確かめるのは、この期間の合い方です。
キャッシュフロー計算書との違い
キャッシュフロー計算書は、お金の動きを営業・投資・財務の3つに分けて、本業の稼ぎで投資と返済を払えているかを見ます。資金運用表は、長期と短期の2つに分けて、期間の合い方を見ます。現金がいくら増えたか減ったかの答えは、どちらで作っても同じです。
もう1つ、資金繰り表との違いもあります。資金繰り表は、これからの月ごとのお金の出入りを予定する表です。資金運用表は、過去1年の結果を振り返る表です。
作り方:2期の貸借対照表と、減価償却費から作る
① 2期分の貸借対照表を並べて、増減を出す
前期と当期の貸借対照表を、科目ごとに並べて、1年間の増減を出します。あわせて、当期の損益計算書から税引後利益と減価償却費を書き出します。
② 長期資金の調達と運用を分ける
- 調達:税引後利益、減価償却費、長期借入金の増加、増資
- 運用:設備の購入、長期借入金の返済、配当など
減価償却費を調達に入れるのは、費用なのにお金が出ていかないからです。返済原資と同じ考え方です。設備の購入額は、固定資産の増減に減価償却費を足し戻して出します。
③ 短期資金の調達と運用を分ける
- 運用:売掛金や在庫の増加、短期借入金の返済
- 調達:買掛金の増加、短期借入金の増加
長期の過不足と短期の過不足を足すと、貸借対照表の現金・預金の増減と一致します。一致すれば、表は正しく作れています。
ラーメン店の資金運用表を作ってみる
例のラーメン店の、前期と当期の貸借対照表です(単位:万円)。当期の数字は、固定長期適合率の記事と同じです。
| 前期 | 当期 | 増減 | |
|---|---|---|---|
| 現金・預金 | 408 | 300 | −108 |
| 食材の在庫など | 15 | 20 | +5 |
| 固定資産(店の設備・内装など) | 1,840 | 1,780 | −60 |
| 流動負債(買掛金など) | 95 | 100 | +5 |
| 長期借入金 | 2,040 | 1,800 | −240 |
| 純資産 | 128 | 200 | +72 |
当期の税引後利益は72万円(1か月6万円)、減価償却費は60万円(1か月5万円)でした。設備は買っていません。
- 税引後利益:72万円
- 減価償却費:60万円
- 長期借入金:2,040万円→1,800万円
- 設備の購入:なし
- 1か月の売上:135万円
Q1. 長期資金の調達と運用は、それぞれいくら?
答えを見る
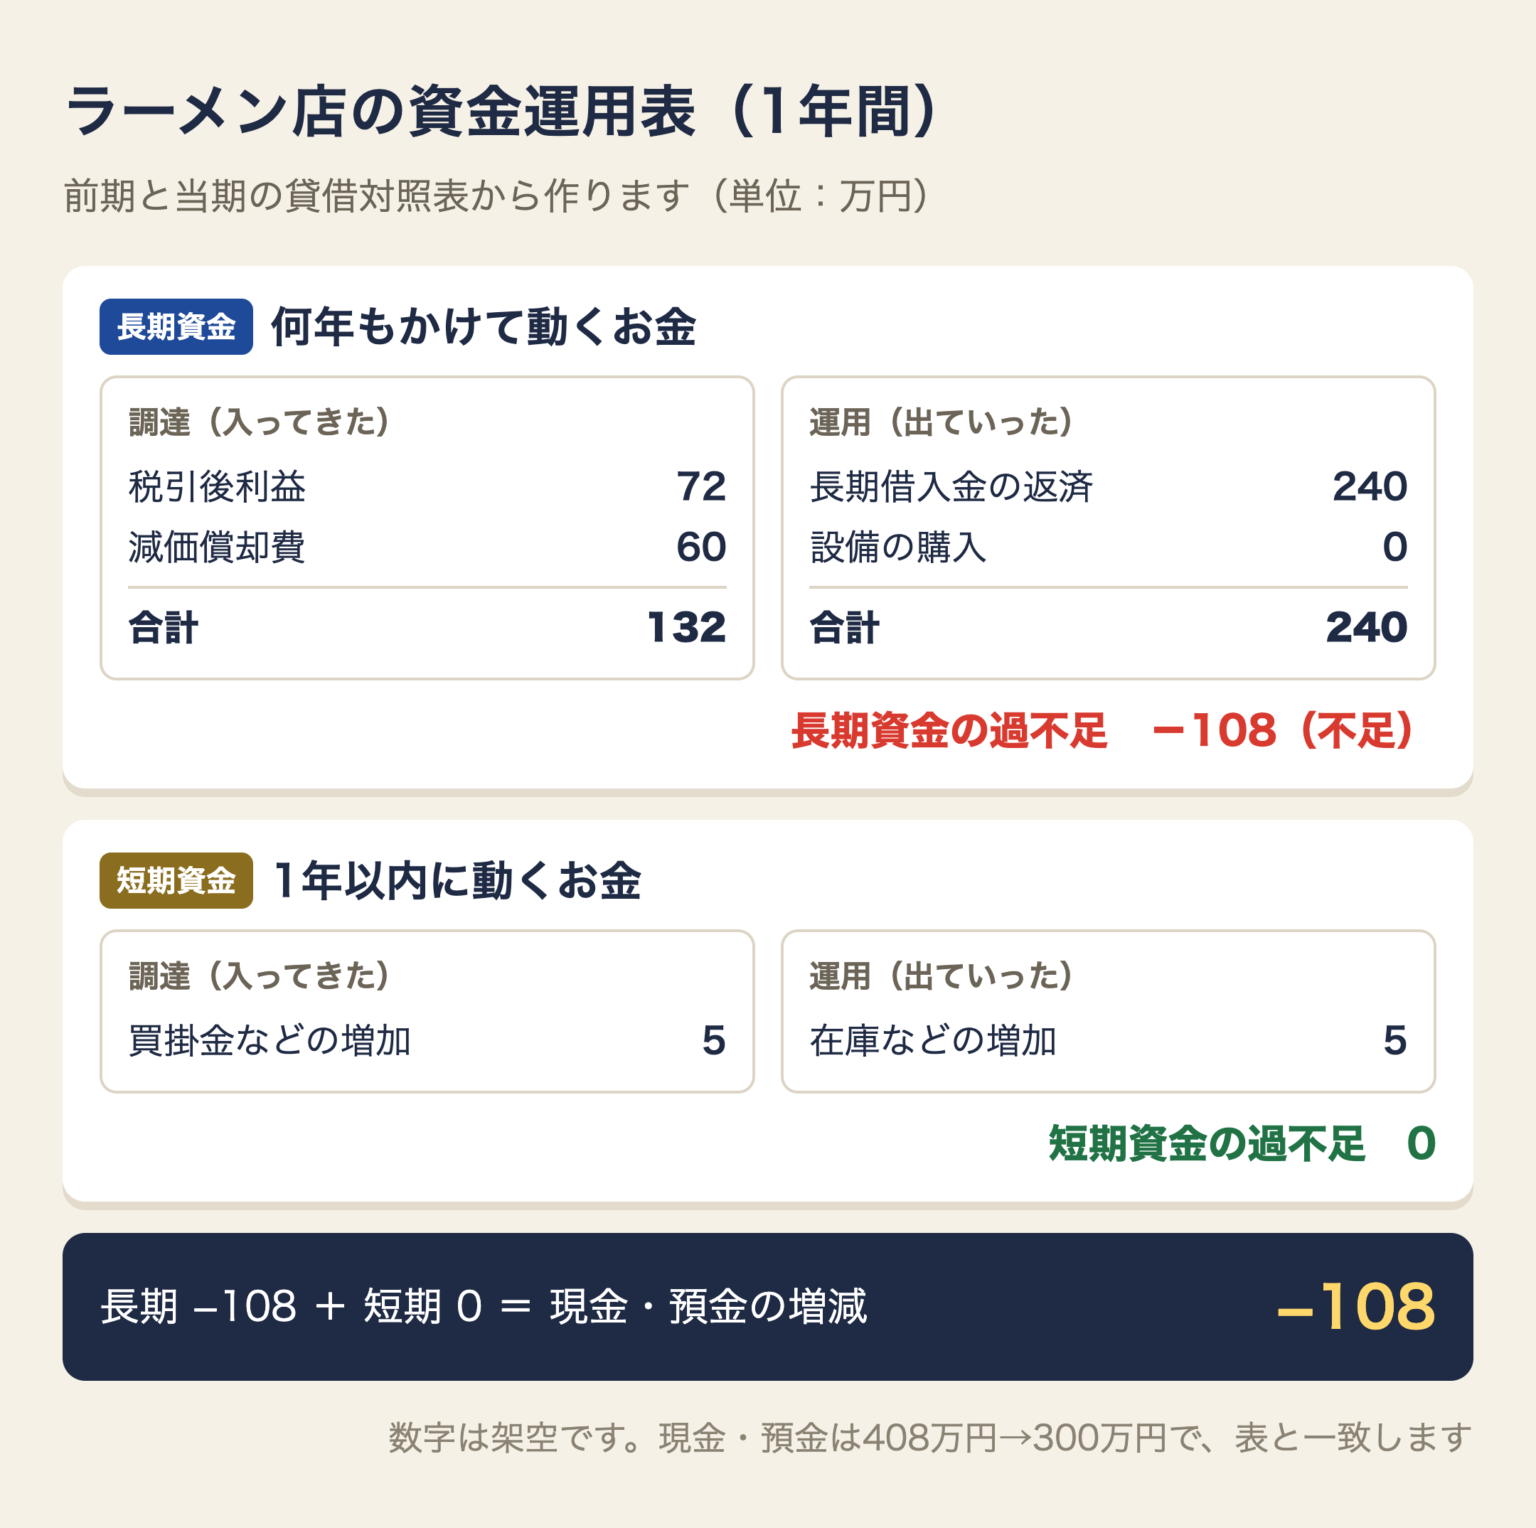
調達は132万円、運用は240万円です。
調達は、税引後利益72万円+減価償却費60万円=132万円。長期借入金は増えていないので、調達には入りません。
運用は、長期借入金の返済240万円(2,040万円−1,800万円)です。固定資産の減り方(60万円)は減価償却費と同じなので、設備の購入は0円です。
- 長期資金の調達:132万円(Q1の答え)
- 長期資金の運用:240万円(Q1の答え)
- 現金・預金:408万円→300万円
Q2. 長期資金の過不足は?
答えを見る
108万円の不足です。132万円−240万円=−108万円。
1か月にすると9万円です。返済原資の記事で見た「通帳のお金が毎月9万円ずつ減る」と、同じ数字になります。
- 食材の在庫など:15万円→20万円
- 流動負債(買掛金など):95万円→100万円
- 長期資金の過不足:−108万円(Q2の答え)
- 純資産:128万円→200万円
Q3. 短期資金の過不足と、現金・預金の増減は?
答えを見る
短期資金の過不足は0円、現金・預金は108万円減ります。
在庫などが5万円増えた分(運用)を、買掛金などが5万円増えた分(調達)でまかなっているので、短期は差し引き0円です。
長期の不足108万円+短期の0円=−108万円。貸借対照表の現金・預金の減り方(408万円→300万円)と一致します。
見方:長期の不足を、何で埋めているか
資金運用表で最初に見るのは、長期資金の過不足です。このお店は、返済240万円に対して、利益と減価償却費で132万円しか生んでいません。足りない108万円を、手元の現金で埋めています。
現金が残っているうちは回ります。でも、通帳の300万円は、このままだと3年足らずでなくなります(300万円÷108万円≒2.8年)。
現金が減ってくると、長期の不足を、買掛金の支払いを遅らせたり、短期の借入れをしたりして埋めたくなります。そうすると、今度は1年以内に払うお金が増え、短期資金の側が苦しくなります。長く使うお金の不足は、長く使えるお金で埋めるのが基本です。
固定長期適合率が、ある時点での「期間の合い方」を見る指標だとすると、資金運用表は、1年間でその合い方がどう動いたかを見る表です。
同じ108万円を、キャッシュフロー計算書で見ると
返済原資の記事では、同じ1年をキャッシュフロー計算書で見ました。営業キャッシュフローが132万円(1か月11万円)、財務キャッシュフローがマイナス240万円で、差し引き108万円減っています。
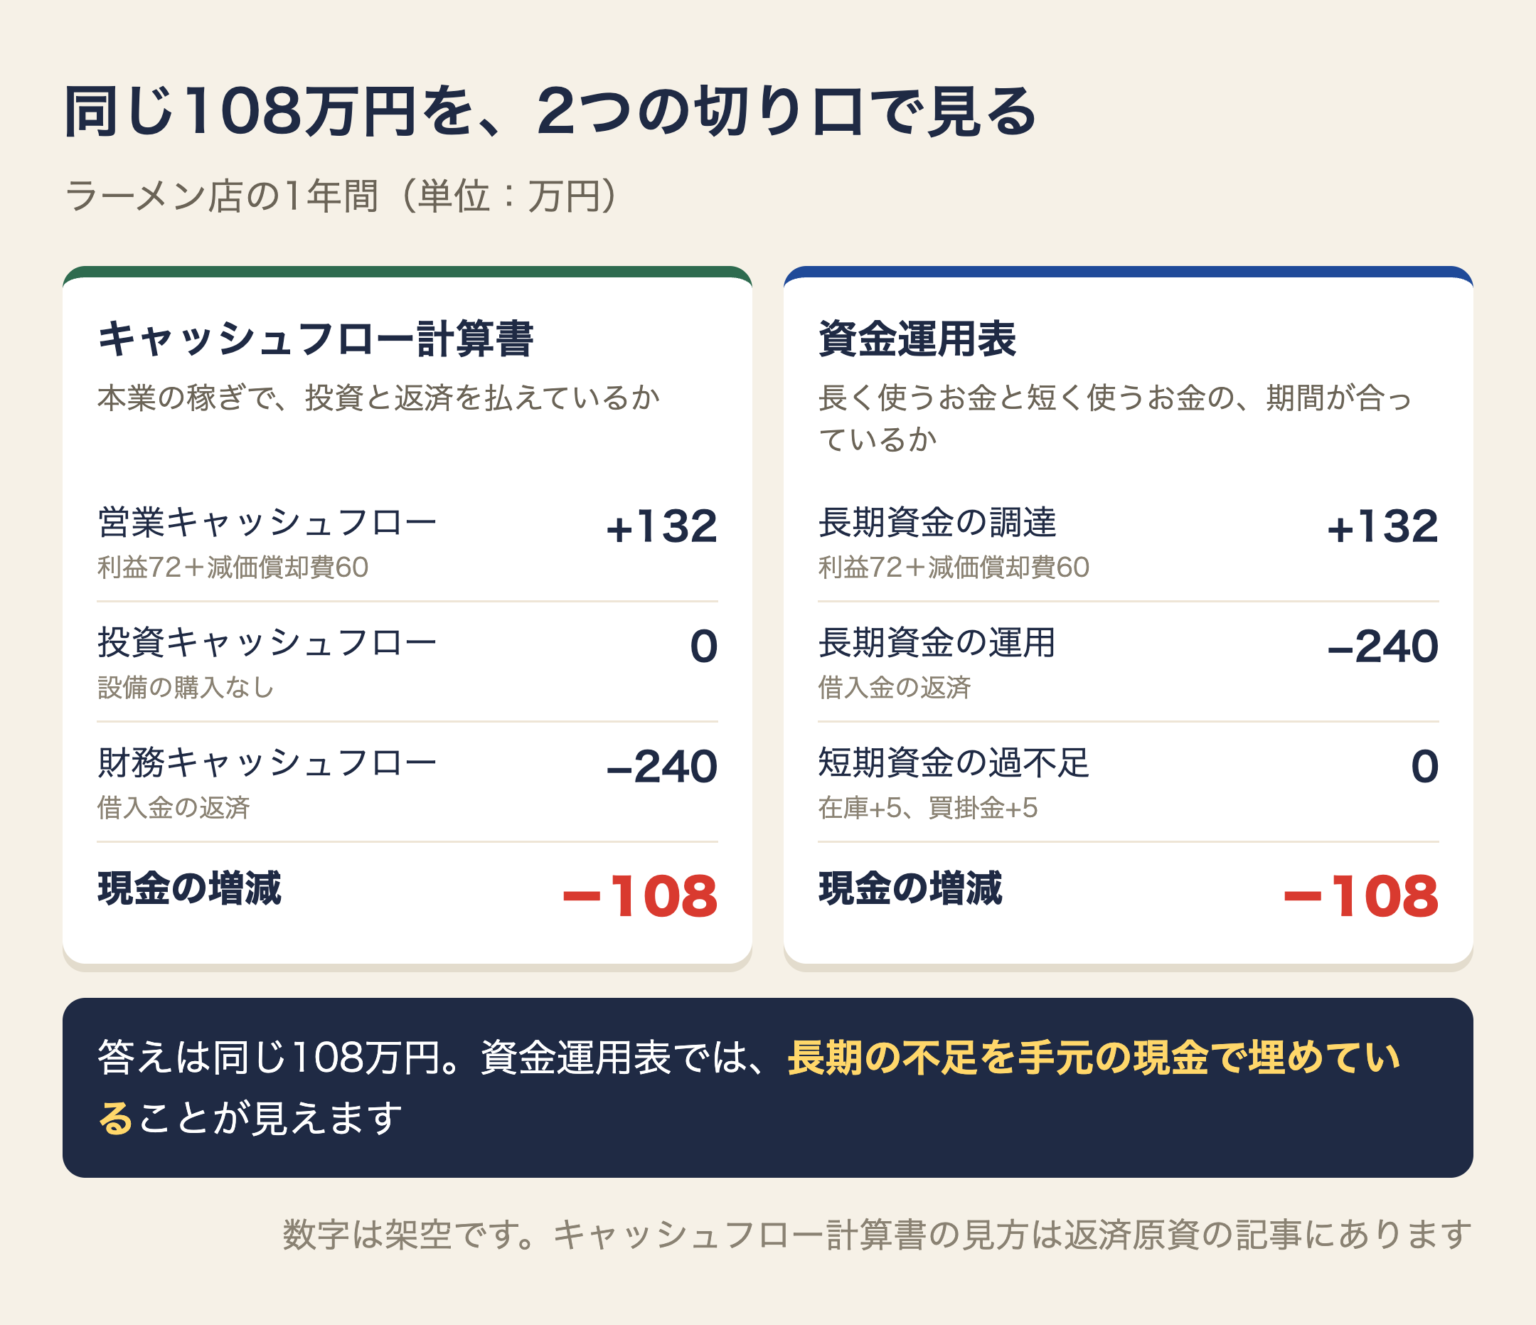
分け方が違うだけで、答えは同じ108万円です。キャッシュフロー計算書は「本業の稼ぎより返済が多い」と読み、資金運用表は「長期の不足を、手元の現金で埋めている」と読みます。
長期資金が足りないとき、どこから手を付けるか
- 毎月の返済額と返済原資を比べ、いくら足りないかをつかむ(返済原資の記事)
- 返済期間の見直しや、長期の借入れへの借り換えを、金融機関に相談する(固定長期適合率の記事)
- 資金繰り表で、通帳のお金がいつ足りなくなるかを確かめる
- 利益を増やす打ち手を考える(変動損益計算書の記事、相乗積の記事)
借入れ全体の重さは、借入金依存度の記事で見られます。
今週やること
- 2期分の決算書の貸借対照表と、当期の税引後利益・減価償却費を用意する
- 科目ごとに増減を出し、長期資金と短期資金に分ける
- 長期・短期の過不足を出し、足すと現金・預金の増減と一致するかを確かめる
- 長期が不足していたら、何で埋めているかを見る
財務分析の全体の考え方は、中小企業向け 財務分析の勘所と考え方にまとめています。
まとめ
- 資金運用表は、2期分の貸借対照表の増減から、お金の出どころと使い道を、長期と短期に分けて並べる表
- 長期資金の調達は利益と減価償却費と長期借入金、運用は設備の購入と長期借入金の返済
- 長期と短期の過不足を足すと、現金・預金の増減と一致する
- キャッシュフロー計算書と答えは同じ。資金運用表では、長期の不足を何で埋めているかが見える
資金運用表は、決算のたびに作り、長期の不足が広がっていないかを毎年見ていくものです。
その数字を一緒に見る相手として、中小企業診断士の顧問を月3万円・定員3社でお受けしています。月1回の面談で数字を一緒に見て、次の一手を決めます。それ以外の日は、LINEでいつでも相談できます。