会社全体では黒字。でも、どの部門が稼いでいて、どの部門が足を引っ張っているのかは、全社の損益計算書からは見えません。
クラスの平均点だけを見て、出来がいい・悪いと言っているのと同じです。平均点の中には、よくできた生徒も、つまずいている生徒もいます。会社の数字も、部門・取引先・商品に分けると、儲かっているところとそうでないところが見えてきます。
分けた数字を見るときに使うのが、貢献利益です。私も支援先で、部門別・店舗別、取引先別、商品別・現場別に分けて損益を見てきました。赤字の部門や取引先が見つかったとき、まず見てもらうのがこの数字です。
分け方は3つ:どこで・誰に・何を
損益を分ける切り口は、大きく3つです。
- どこで売っているか:部門別・店舗別・営業所別
- 誰に売っているか:取引先別・顧客別・担当者別
- 何を売っているか:商品別・製品別・現場別(工事なら工事現場ごと)
最初は、いちばん分けやすい切り口を1つ選べば十分です。売上の流れを1枚で見る方法はZチャートの記事に書きました。Zチャートの移動年計が下向きだったときに、どこが下げているのかを探すのが、この記事の分け方です。
貢献利益とは:その部門が、会社の固定費をどれだけ払っているか
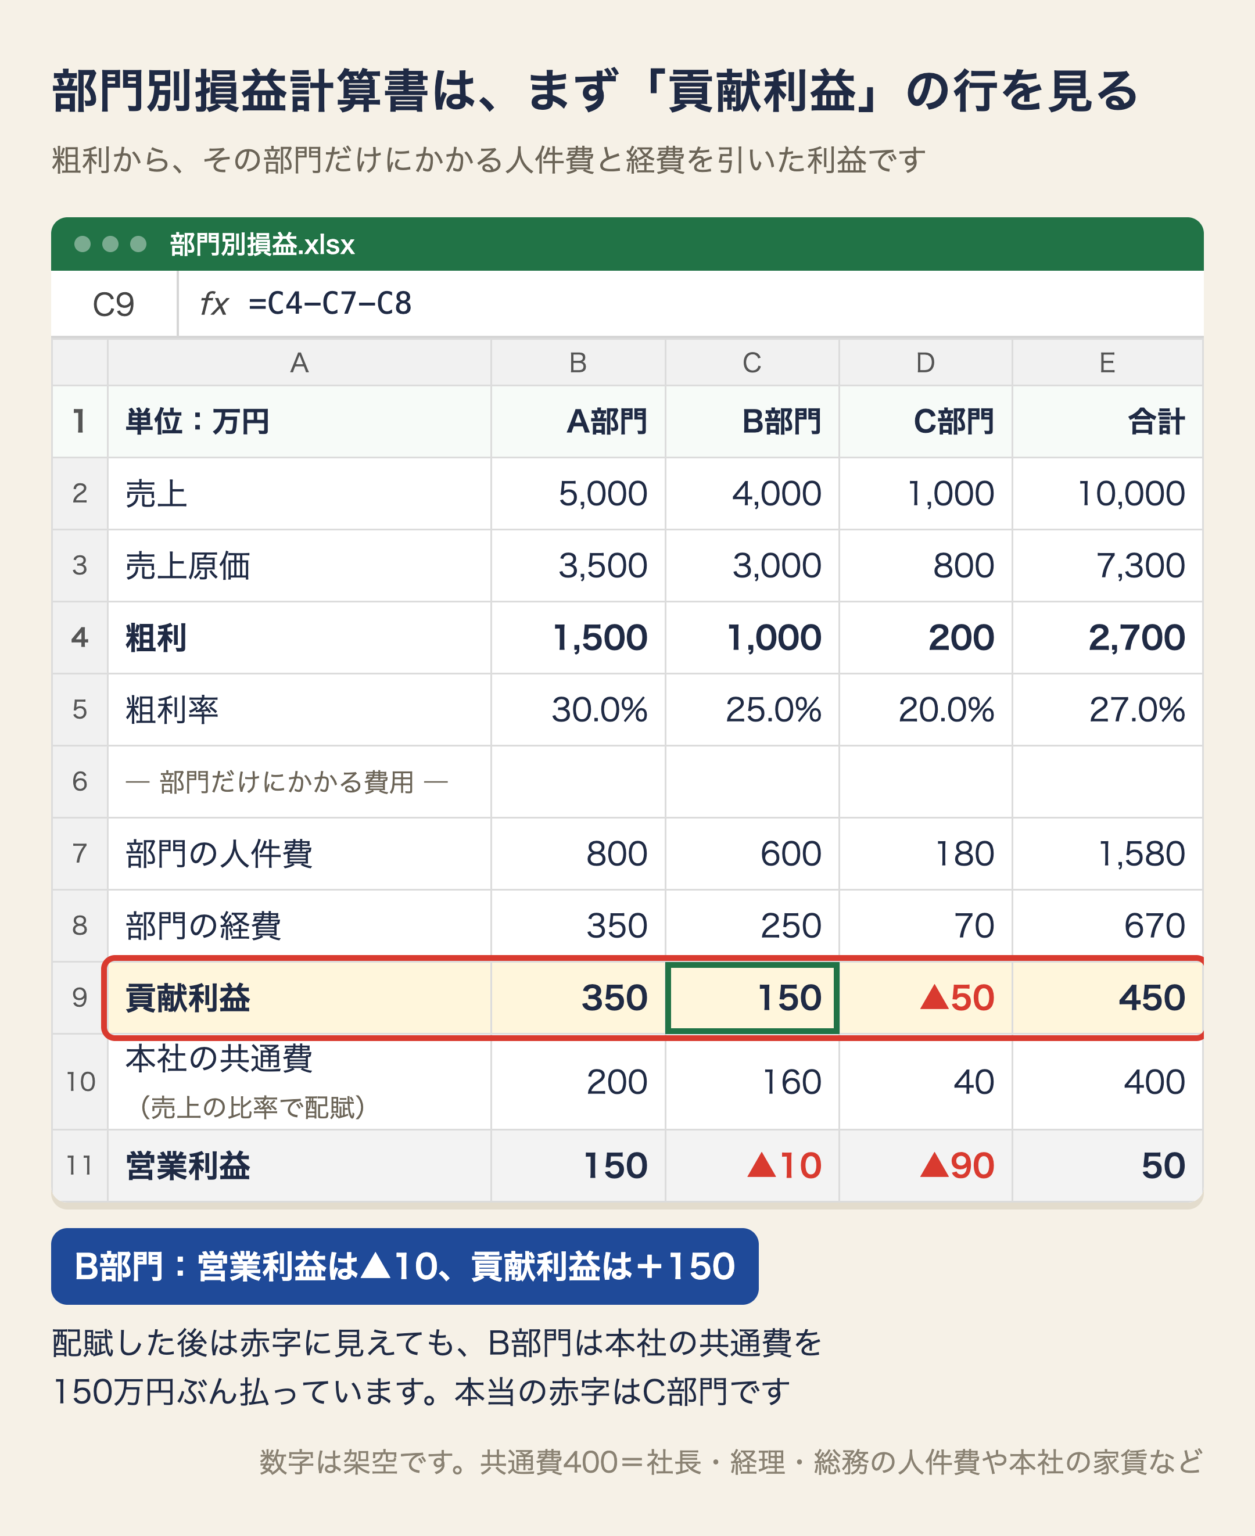
貢献利益は、部門の粗利から、その部門だけにかかる費用(部門の人件費や経費)を引いた利益です。
貢献利益 = 粗利 − その部門だけにかかる費用
社長や経理・総務の人件費、本社の家賃のように、どの部門のものとも言えない費用を共通費と呼びます。貢献利益は、その部門が共通費を払うために、いくら残しているかを表す数字です。
この記事の例でいうと、B部門は粗利1,000万円から、部門の人件費600万円と経費250万円を引いて、貢献利益は150万円です。
限界利益との違い
似た言葉に限界利益があります。限界利益は、売上から変動費(仕入れや材料費など、売上に合わせて増える費用)を引いた利益です。
貢献利益は、その限界利益から、さらにその部門だけにかかる固定費を引いたものです。限界利益は「売れば売るほど増える利益」、貢献利益は「その部門が会社に残している利益」と考えると分けやすくなります。
なお、本や会計ソフトによっては、貢献利益を限界利益と同じ意味で使っていることもあります。この記事では「限界利益から、部門だけにかかる固定費を引いた利益」の意味で使います。例では、仕入れが変動費のほとんどを占める会社を想定して、粗利を限界利益の代わりに使っています。
部門別損益計算書の作り方(5つの手順)
用意するのは、会計ソフトの損益計算書と、部門ごとの売上・仕入れ・人件費がわかる資料です。会計ソフトに部門別に集計する機能があれば、そこから出せます。
- 売上を部門ごとに分ける
- 売上原価を分けて、部門ごとの粗利と粗利率を出す
- 部門だけにかかる人件費と経費を引いて、貢献利益を出す
- 本社の共通費(どの部門のものとも言えない費用)を集める
- 共通費を決めた基準で部門に割り振り(配賦)、部門ごとの営業利益を出す
前の期の数字とも並べて、粗利率や貢献利益が上がっているか、下がっているかも見ます。計画や予算があれば、それとも比べます。
不採算部門は、やめる前に貢献利益を見る
表のいちばん下、営業利益の行だけを見ると、B部門とC部門が赤字です。不採算部門が2つあるように見えます。
配賦した後の赤字と、貢献利益の赤字は違う
B部門の▲10万円は、本社の共通費160万円を割り振った後の数字です。割り振る前の貢献利益は+150万円。B部門は、共通費のうち150万円を自分で払っています。
C部門は、貢献利益の時点で▲50万円です。共通費を払うどころか、部門の人件費と経費も粗利でまかなえていません。本当の赤字はこちらです。
B部門をやめると、会社の利益は50万円から▲100万円になる
部門をやめても、社長の給料や本社の家賃といった共通費400万円は、すぐにはなくなりません。
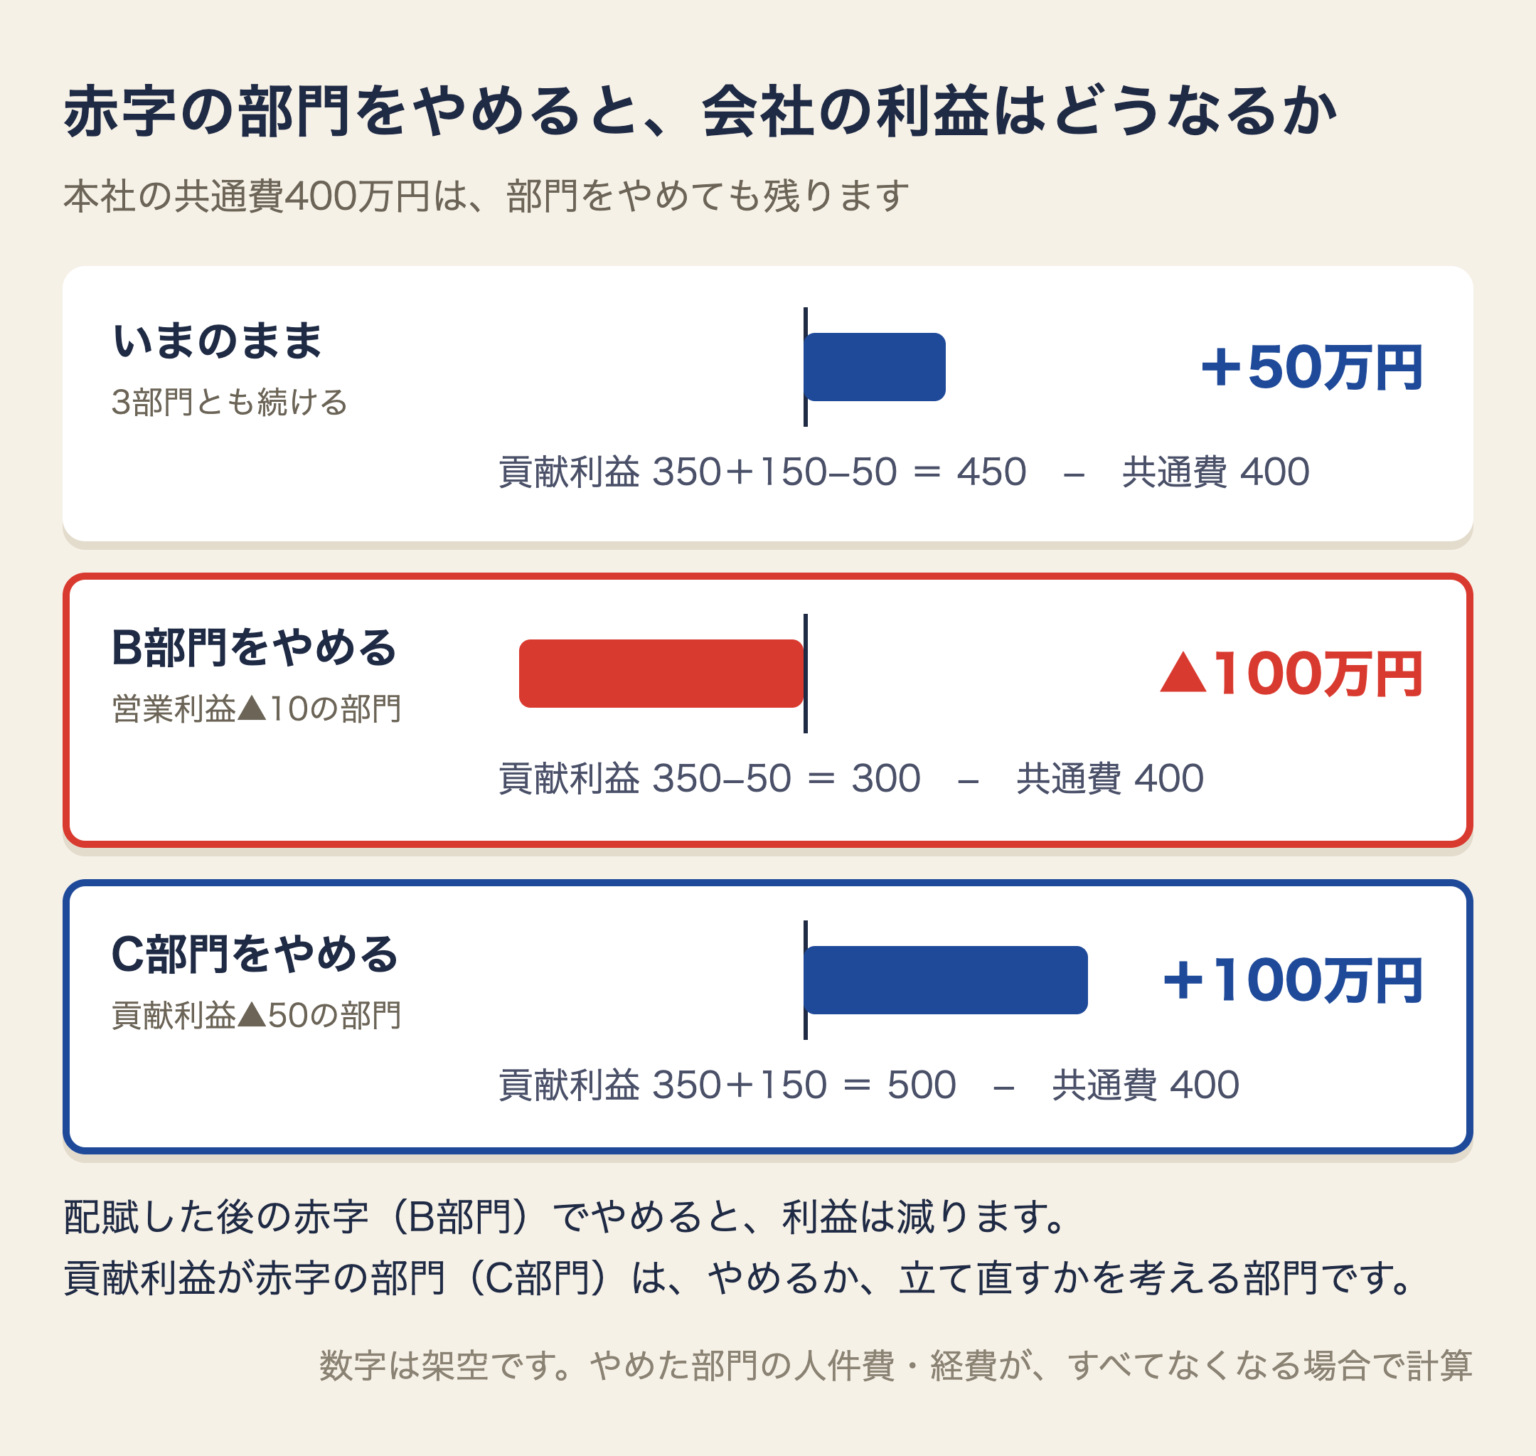
B部門をやめると、残るのはA部門とC部門の貢献利益300万円です。共通費400万円を払いきれず、会社全体で▲100万円になります。C部門をやめれば、A部門とB部門で500万円が残り、利益は50万円から100万円に増えます。
配賦した後の赤字だけで決めると、会社の利益を減らす選択をしてしまうことがあります。営業利益の行の前に、貢献利益の行を見てください。
なお、この計算は、やめた部門の人件費や経費がすべてなくなる場合のものです。人をほかの部門に移すなら、その人件費は残ります。
やめる前にできる3つのこと
貢献利益が赤字の部門や取引先が見つかっても、私はすぐに切ることは勧めていません。やめる前に考えたいのは、次の3つです。
1. 値上げ・取引条件を見直す
粗利率が低いなら、価格や取引条件(最低の注文量、配送の回数、支払いの条件など)を見直します。例のC部門は粗利率20%で、A部門より10ポイント低い部門です。粗利率を25%に上げられれば、粗利は250万円になり、貢献利益は▲50万円から0になります。
粗利率の下がり方を損益計算書で追う方法は、増収減益の記事に書きました。
2. 人と時間の配分を変える
人手が限られている会社では、どの部門・どの取引先に人と時間をかけるかで、利益が変わります。すべてに同じだけかけるのではなく、貢献利益の大きいところに寄せます。1人あたりで稼ぐ力の見方は、賃上げの記事に書きました。
3. 配賦基準を「売上」ではなく「手間」で決める
共通費を売上の比率で割り振ると、売上が大きい部門ほど多く負担することになります。でも、経理や総務の手間は、売上に比例するとは限りません。
例の会社で、経理・総務がかけている時間がA部門6割・B部門3割・C部門1割だったとします。時間の比率で割り振ると、B部門の負担は160万円から120万円に下がり、営業利益は▲10万円から+30万円になります。
配賦の基準には、人数、作業時間、伝票の枚数、面積、訪問の回数などがあります。どれが正しいということはなく、費用の中身に合った基準を決めて、毎月同じやり方で続けることが大切です。
取引先別・商品別・現場別も、同じ見方で見る
部門を取引先や商品に置き換えても、見方は同じです。粗利から、その取引先・商品だけにかかる費用を引いて、貢献利益を出します。
- 取引先別:担当者の訪問や配送にかかる時間も、その取引先の費用として見る
- 商品別:経費は販売数量の比率などで分ける
- 現場別:工事や現場ごとに、人件費・外注費を割り当てる。現場の利益は、かけた時間で大きく変わる
取引先や商品の数が多い会社は、売上や利益の大きい順に並べて、上位がどれだけを占めているかを見るABC分析を組み合わせます。ABC分析と、それを補う顧客ポートフォリオは、取引先のABC分析の記事に書きました。
今週やること
- 部門・店舗・取引先・商品のうち、分ける切り口を1つ決める
- その切り口で、売上と粗利を分ける
- 部門だけにかかる人件費と経費を引いて、貢献利益を出す
- 営業利益が赤字の部門があれば、貢献利益と並べて見る
財務分析の全体の考え方は、中小企業向け 財務分析の勘所と考え方にまとめています。
まとめ
- 全社の損益計算書は、クラスの平均点。部門・取引先・商品に分けると、儲かっているところとそうでないところが見える
- 貢献利益は、粗利からその部門だけにかかる費用を引いた利益。部門が共通費をいくら払っているかを表す
- 限界利益は売上から変動費を引いた利益。貢献利益は、そこから部門だけにかかる固定費も引く
- 配賦した後に赤字でも、貢献利益がプラスの部門をやめると、会社の利益は減る
- やめる前に、値上げ・条件の見直し、人と時間の配分、配賦基準の見直しを考える
部門別損益計算書は、一度作って終わりではなく、毎月の数字で続けて見ていくものです。
その「毎月いっしょに見る相手」として、中小企業診断士の顧問を月3万円・定員3社でお受けしています。月1回の面談で数字を一緒に見て、次の一手を決めます。それ以外の日は、LINEでいつでも相談できます。