M&Aで会社や事業をいくらで売るかを考えるときに、まず行うのが企業価値の評価(バリュエーション)です。中小企業庁の中小M&Aガイドライン(第3版)(以下、ガイドライン)は、バリュエーションを「企業又は事業の価値を定量的に評価すること」とし、評価額は、譲渡額を決める際の「目安の一つ」として取り扱われる、としています(ガイドラインp.22)。
ただし、評価で出た金額が、そのまま譲渡額になるわけではありません。ガイドラインは、算出された金額が必ずそのまま譲渡額となるわけではなく、「当事者同士が最終的に合意した金額が譲渡額となる」としています(ガイドラインp.44)。この記事では、評価の3つの方法と、中小M&Aでよく使われる計算のしかたを、ガイドラインと「中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ」(以下、スキルマップ)に沿って整理します。中小M&A資格試験に向けたシリーズの記事です。
評価の方法は3つ:コスト・マーケット・インカム
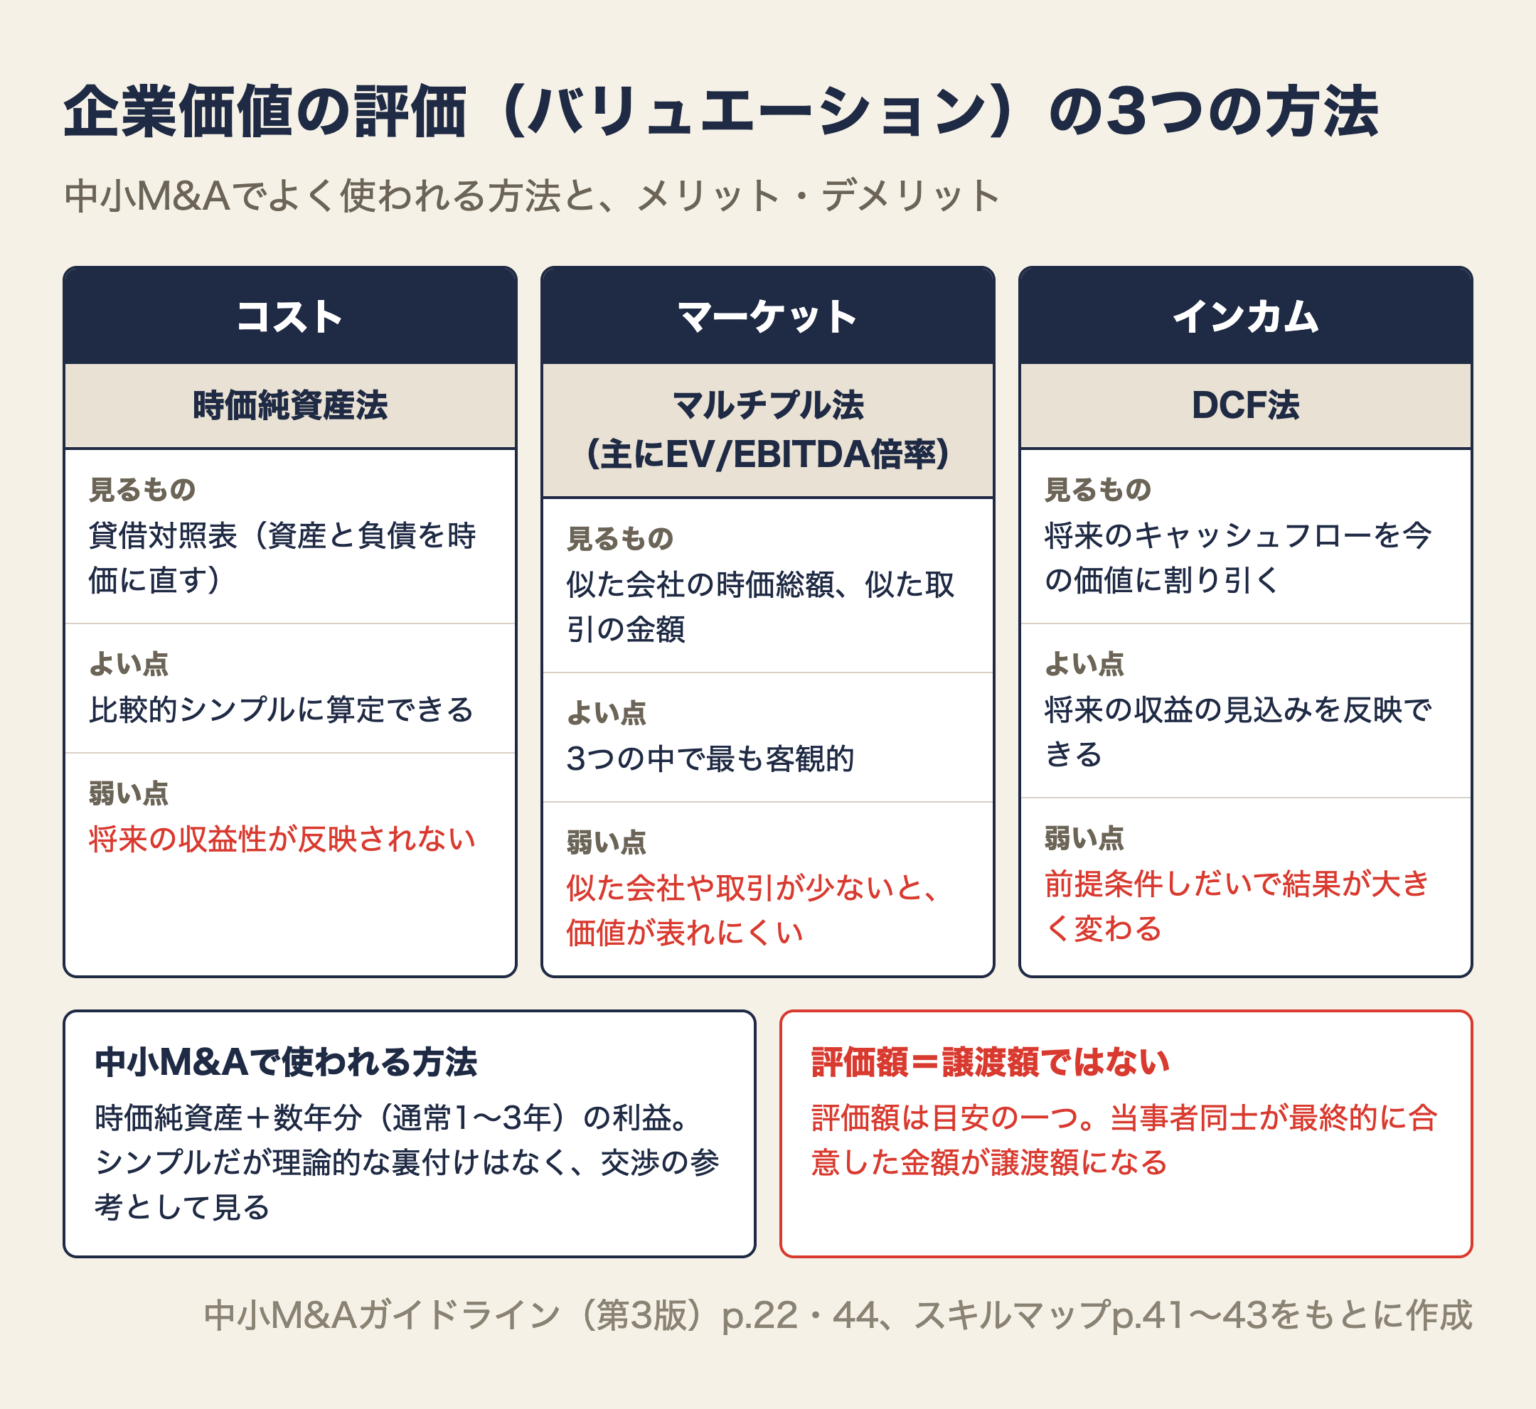
スキルマップは、評価の方法を3つのアプローチに分け、それぞれの特徴とメリット・デメリットを次のように整理しています(スキルマップp.42)。
| コストアプローチ | マーケットアプローチ | インカムアプローチ | |
|---|---|---|---|
| 考え方 | 資産と負債を1つずつ時価で評価し、その差額(時価の純資産)を株主の価値とする | 似た会社の株式市場での時価総額や、似たM&Aの取引金額を参考にする | 会社が将来得る収益やキャッシュフローを、今の価値に割り引く |
| 代表的な方法 | 時価純資産法 | マルチプル法(中小M&Aでは主にEV/EBITDA倍率法。PER倍率法・PBR倍率法なども) | DCF法 |
| メリット | 貸借対照表だけで、比較的シンプルに算定できる | 比較的シンプルで、3つの中で最も客観的な算定ができる | 将来の収益の見込みを反映できる |
| デメリット | 将来の収益性や営業権が株式の価値に反映されない | 似た会社・似た取引が少ない場合や、一時的な減益がある場合は、本当の価値が表れないことがある | 割引率・成長率などの前提条件しだいで、結果が大きく変わる |
コストアプローチは、利益の算定が難しい場合に使われることが多いとされています。インカムアプローチは事業計画書が必要で、計画書がない会社では、初めの段階では使いにくいことがあります(スキルマップp.42)。
ガイドラインは、中小M&Aでは「簿価純資産法」「時価純資産法」「類似会社比較法(マルチプル法)」などで算定した価値をもとに、譲渡額を交渉するケースが多いとしています(ガイドラインp.44)。税理士向けの部分では、中小M&Aの場合は時価純資産法で算定されるケースが多い、とも書かれています(ガイドラインp.119)。
3つのアプローチの特徴
ガイドラインは、日本公認会計士協会の「企業価値評価ガイドライン」をもとに、3つのアプローチの特徴を比べた表を載せています(ガイドラインp.113〜114)。
| 項目 | コスト | マーケット | インカム |
|---|---|---|---|
| 客観性 | ◎ | ◎ | △ |
| 市場での取引環境の反映 | △ | ◎ | ○ |
| 将来の収益獲得能力の反映 | △ | ○ | ◎ |
| 固有の性質の反映 | ○ | △ | ◎ |
◎は優れている、○はやや優れている、△は問題となるケースもある、という意味です。1つの方法だけでなく、複数の方法で算定した結果を比べるケースもあります(ガイドラインp.113)。
時価純資産法:貸借対照表を時価に直す
時価純資産法は、貸借対照表の資産と負債を時価に直して、その差額を会社の価値とする方法です。たとえば、帳簿より値上がりしている土地は時価に引き上げ、回収できない売掛金や、帳簿に載っていない退職金の支払見込みは差し引きます。
ガイドラインは、相続税の財産評価のルール(財産評価基本通達)による取引相場のない株式の評価(純資産価額方式)は、時価純資産法に似ている、としています(ガイドラインp.119〜120)。親族内承継で使う株の評価は親族内承継の記事で説明しました。ただし、スキルマップは、税法の基準で計算した株価(相続税評価など)と、M&Aで決まる株価の違いを理解しておくことを求めています。M&Aの株価は、評価の結果もふまえて、売り手と買い手で調整して決まります(スキルマップp.41)。
中小M&Aで使われる「時価純資産+数年分の利益」
中小M&Aでは、時価純資産法(または簿価純資産法)で出した金額に、数年分の利益を足す方法が使われることもあります(スキルマップp.43、ガイドラインp.44)。
- 足す利益の種類(税引後利益か、経常利益かなど)と年数(通常1年〜3年)は、事例ごとに違い、交渉で決まることが多い
- メリット:限られた情報でも、比較的シンプルに算定できる
- デメリット:足す利益に理論的な裏付けがなく、恣意的になりやすい。収益性の低い会社では、DCF法なら純資産より低い価値になりうるのに、この方法だと過大評価になる可能性もある
スキルマップは、この方法で算定した株式の価値は、客観的な値ではなく、あくまで交渉の参考として見るべきもの、としています(スキルマップp.43)。
マルチプル法とDCF法
マルチプル法:EBITDAの何倍か
マルチプル法は、似た上場会社の株価や、似たM&Aの取引金額をもとに、倍率をかけて評価する方法です。中小M&Aでは、主にEV/EBITDA倍率法が使われます(スキルマップp.42)。EBITDAは営業利益に減価償却費を足した数字で、簡易キャッシュフローの記事でほかのキャッシュフローとの違いを説明しています。
たとえば、EBITDAが年500万円の会社に、似た会社の倍率として5倍をあてはめると、事業の価値の目安は2,500万円です。一般に、ここから株式の価値を出すときは、借入金や現預金などを調整します。スキルマップは、一時的な減益など、その会社だけの要因がわかっている場合は、その分を除いた正常な収益を使うことが望ましい、としています(スキルマップp.42)。
DCF法:将来のキャッシュフローを今の価値に
DCF法は、会社が将来生むキャッシュフローを、今の価値に割り引いて合計する方法です。将来の見込みを反映できる反面、割引率・成長率・リスクプレミアム・残存価値などの前提で結果が大きく変わります。スキルマップは、シナリオをいくつか作り、楽観シナリオを上限、悲観シナリオを下限とすると、譲渡額の水準の目安にできる、としています(スキルマップp.42)。
評価を始める前に決めること
スキルマップは、評価の進め方として、次のことを依頼者と相談して決めることを求めています(スキルマップp.41・44)。
- どの程度の細かさで情報を集め、どれくらいの期間で、どの方法で評価するか
- 各方法のメリット・デメリットと、算定された金額の意味を、わかりやすく説明する
- 想定される買い手の規模や業態をふまえ、後の交渉で求められる方法も考えて、方法を選ぶ(複数の方法の組み合わせを含む)
- 初めの評価は、DD(デュー・ディリジェンス)などを経て変わりうること、算出された金額がそのまま譲渡額になるとは限らないことを伝える
- 必要な資料(決算書、勘定科目内訳明細書、減価償却資産台帳、固定資産台帳、税務申告書、事業計画書など)をリストにして、理由を説明したうえでまとめて依頼する
仲介者の評価は「簡易評価」
評価には、一方の当事者の意向が反映されやすい、という注意点があります。売り手と買い手の両方を依頼者とする仲介者は、確定的な評価をせず、次のことを明示しなければならない、とされています(スキルマップp.40)。仲介とFAの違いは仲介とFAの違いの記事で説明しています。
- 参考資料として簡易に算定した概算額・暫定額であること
- 簡易評価で一方の当事者の意向・意見を考慮した場合は、その内容
- 必要に応じて、士業などの専門家にセカンド・オピニオンを求めることができること
クイズ:時価純資産と、足す利益
次の材料で考えます。金額は決算期末の数字で、税金の影響は考えません。
- 簿価純資産:3,000万円
- 土地の含み益(時価が帳簿より高い分):600万円
- 回収の見込みがない売掛金:150万円
- 帳簿に載っていない退職金の支払見込み:250万円
- 従業員:12人
Q1. 時価純資産はいくら?
答えを見る
3,200万円です。3,000万円+600万円−150万円−250万円=3,200万円。
従業員数は使いません。
次の材料で考えます。Q1の会社です。
- 時価純資産:3,200万円(Q1の答え)
- 税引後利益:年400万円
- 経常利益:年600万円
- 足す年数:3年
Q2. 「時価純資産+税引後利益の3年分」と「時価純資産+経常利益の3年分」は、それぞれいくら?
答えを見る
税引後利益なら、3,200万円+400万円×3=4,400万円です。
経常利益なら、3,200万円+600万円×3=5,000万円です。
足す利益の種類だけで600万円変わります。スキルマップが「理論的な裏付けがなく、恣意性が入りやすい」とし、交渉の参考として見るべきとしているのはこのためです(p.43)。
Q3. 売り手と買い手の両方から依頼を受けた仲介者が、Q2の金額を売り手に示すとき、明示しなければならないことは?
答えを見る
参考資料として簡易に算定した概算額・暫定額であること、一方の当事者の意向・意見を考慮した場合はその内容、必要に応じて士業などの専門家にセカンド・オピニオンを求められることです(スキルマップp.40)。
あわせて、DDなどを経て金額が変わりうること、最終的には当事者が合意した金額が譲渡額になることも伝えます(スキルマップp.41)。
まとめ
- 評価で出た金額がそのまま譲渡額になるわけではない。当事者同士が最終的に合意した金額が譲渡額になる
- 方法は、コスト(時価純資産法)・マーケット(マルチプル法、主にEV/EBITDA倍率法)・インカム(DCF法)の3つ。中小M&Aでは時価純資産法が使われるケースが多い
- 時価純資産に数年分(通常1年〜3年)の利益を足す方法もあるが、理論的な裏付けがなく、交渉の参考として見る
- 税法の基準で計算した株価(相続税評価など)と、M&Aで決まる株価は別もの
- 仲介者は確定的な評価をせず、簡易評価であることなどを明示する
次回は、相手探し(マッチング)を取り上げます。シリーズの一覧は事業承継・M&Aのまとめページにあります。
事業承継やM&Aを考える前の段階から、会社の数字を一緒に見る相手として、中小企業診断士の顧問を月3万円・定員3社でお受けしています。月1回の面談で数字を一緒に見て、次の一手を決めます。それ以外の日は、LINEでいつでも相談できます。
決算書を渡されたとき、診断士が最初に見る「5つの数字」
決算書のどこから、どの順番で見るかを、A4・3ページにまとめました。LINEで友だち追加すると、すぐに届きます(無料)。
すでに友だちの方は、トークで「5つの数字」と送ると届きます。
友だち追加のあとも、資金繰り表や銀行に行く前のチェック表など、Excelの道具を1か月かけて順番にお届けします。