M&Aの手法は、大きく「会社ごと渡す」か「事業だけ渡す」かに分かれます。会社ごと渡すのが株式譲渡、事業だけ渡すのが事業譲渡で、中小企業のM&Aでは、この2つが選ばれることが多いとされています。会社分割は、その中間のような手法です。
この記事では、株式譲渡・事業譲渡・会社分割の3つについて、何が移るのか、代金を受け取るのは誰か、何が引き継がれるのかを、中小企業庁の中小M&Aガイドライン(第3版)(以下、ガイドライン)と「中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ」(以下、スキルマップ)に沿って比べます。中小M&A資格試験に向けたシリーズの5本目です。
中小M&Aで多いのは、株式譲渡と事業譲渡
ガイドラインは、中小M&Aの実務では株式譲渡か事業譲渡の手法が選ばれることが多い、としています。ほかの手法もあります。また、どちらの手法でも全部を譲る必要はなく、一部だけ譲るケースもあり、それは売り手(譲り渡し側)と買い手(譲り受け側)の話し合いで決まります(ガイドラインp.48)。
スキルマップは、事前相談の「提案」の段階で、依頼者が優先したい条件(譲渡額、成立の時期、相乗効果など)や意向、売り手の財務状況を見て手法を検討・提案するよう求めています。そのうえで、依頼者の利益のためではなく、支援者にとって都合のよい手法を提案することは決して行ってはならない、としています(スキルマップp.30)。事前相談の流れは前回の記事で説明しました。
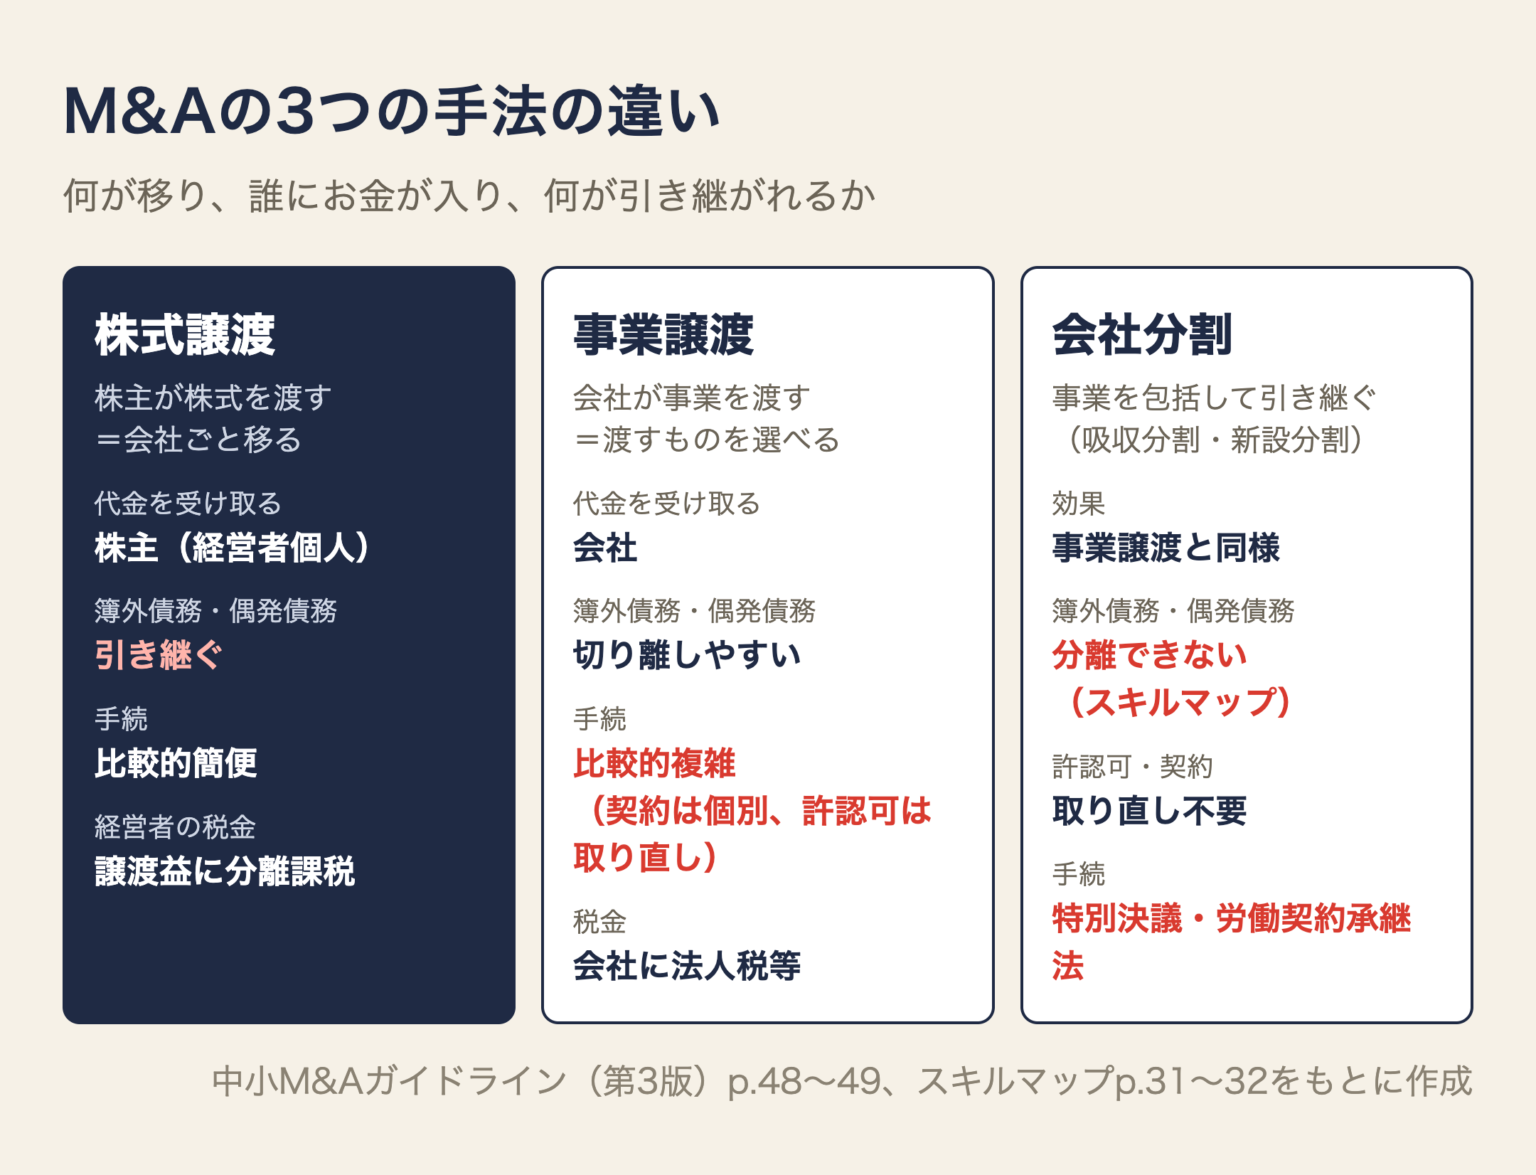
3つの手法の違い
| 株式譲渡 | 事業譲渡 | 会社分割 | |
|---|---|---|---|
| 何を渡すか | 会社の株式(会社ごと) | 会社の事業(選んだ資産・負債) | 会社の事業の全部または一部 |
| 契約するのは | 売り手の株主(多くは経営者)と買い手 | 売り手の会社と買い手 | 売り手の会社と買い手(吸収分割の場合) |
| 代金を受け取るのは | 株主(経営者個人) | 会社 | 事業譲渡と同様の効果とされる |
| 簿外債務・偶発債務 | 引き継ぐ(法人格がそのまま) | 切り離しやすい | スキルマップは「分離できず、そのまま引継がれる」とする |
| 許認可・契約 | 会社(法人格)は変わらない | 個別に移す。許認可は取り直し | 包括して引き継ぐ。取り直しは不要 |
| 手続 | 比較的簡便 | 比較的複雑(株主総会決議、個別の移転手続) | 比較的煩雑(株主総会の特別決議など) |
| 経営者個人の税金 | 譲渡益に分離課税 | 会社に法人税。経営者に戻すときに別の税金 | ― |
表は、ガイドラインp.48〜49とスキルマップp.31〜32の記載をもとにまとめたものです。
株式譲渡:会社ごと渡す
株式譲渡は、売り手の株主(多くの場合は経営者)が、買い手に株式を譲渡する手法です。手続は比較的シンプルですが、会社の法人格はそのままなので、簿外債務や偶発債務のリスクも一緒に移ります(ガイドラインp.48)。
- 簿外債務:未払残業代など、貸借対照表の数字に表れない債務
- 偶発債務:紛争の損害賠償など、今は発生していないが将来発生しうる債務
このため、株式譲渡では、より詳しいデュー・ディリジェンス(DD、買収前の調査)が行われる傾向にあります(ガイドラインp.48)。
向いている場面
スキルマップは、売り手が株主の利益を最大にしたい場合、買い手が手続の簡便さやスピードを求める場合に選ばれる傾向がある、としています。従業員・取引先・債権者などへの影響を最小限にしたい場合にも選ばれます。税務面では、売り手の会社に欠損金があれば、引き続き活用できるのがメリットです(スキルマップp.31)。
株主を確かめる
会社の全株式を譲渡する場合、基本的に、売り手の経営者が全株式を持っておく必要があります。他の株主から株式を買い取る必要や、そのための資金の調達が必要になることもあります。また、株主名簿が正しく整っているか、実際には出資していない親族や知人の名義になっている株式(名義株)がないか、株券を発行している会社なら株券がきちんと管理されているかを確かめます(ガイドラインp.35〜36、スキルマップp.31)。
経営者個人の税金
株式譲渡で経営者個人にかかる税金は、譲渡益に対する分離課税です(スキルマップp.31)。上場していない会社の株式(一般株式等)の譲渡益の税率は、所得税15%と住民税5%の20%で、2047年(令和29年)分までは、所得税額の2.1%の復興特別所得税もあわせて納めます(国税庁 No.1463 株式等を譲渡したときの課税(申告分離課税))。
税率をかけるのは、売った値段そのものではなく、もうけ(譲渡益)です。国税庁は、計算を「総収入金額(譲渡価額)-必要経費(取得費+委託手数料等)=一般株式等に係る譲渡所得等の金額」としています(同No.1463)。株の評価額が上がっただけでは税金はかからず、実際に売った値段で計算します。
復興特別所得税は「基準所得税額に2.1パーセントの税率を掛けて計算」します(同No.1463)。所得税15%の2.1%なので、合計は15%+0.315%+5%=20.315%です。
例えば、資本金200万円で設立した会社の株を全部持っている社長が、その株を300万円で売った場合です。取得費を出資した200万円とし、手数料は省きます。
| 金額 | |
|---|---|
| 譲渡益(300万円-200万円) | 100万円 |
| 所得税(15%) | 15万円 |
| 復興特別所得税(15万円×2.1%) | 3,150円 |
| 住民税(5%) | 5万円 |
| 合計(100万円の20.315%) | 20万3,150円 |
事業譲渡:事業だけ渡す
事業譲渡は、売り手の会社が、買い手に自社の事業を譲渡する手法です。渡す財産(承継対象財産)を選べて、売り手の法人格から切り離せるため、簿外債務や偶発債務のリスクを比較的遮断しやすくなります。一方で、土地・建物・機械設備などの財産の特定や、不動産登記などの手続、許認可の取得などの作業が必要です(ガイドラインp.48〜49)。
個人事業主のM&Aは、事業譲渡(営業譲渡)の手法を使うのが通常です(ガイドラインp.49)。
向いている場面
スキルマップは、売り手が特定の事業や資産だけを譲渡したい場合、買い手が特定の事業や資産を取得し、簿外債務などのリスクを遮断したい場合に選ばれる傾向がある、としています。デメリットは、株主総会の決議や、債権者との契約を1つずつ移す手続が必要で、手続が比較的複雑なことです(スキルマップp.31)。
税金:代金は会社に入る
- 譲渡額は会社に入るので、その益金に法人税等がかかる
- その後、株主である経営者に配当や役員報酬で戻すと、総合課税の対象になる。分離課税となる役員退職慰労金の支給とあわせて検討することもある
- 減価償却資産などは消費税の課税売上にあたるため、課税事業者は消費税にも注意する
- 税務上ののれんが発生した場合、その償却費を損金にできるのは買い手のメリット
いずれもスキルマップp.31の記載です。
例えば、帳簿の上で資産1,000万円・負債200万円(差し引き800万円)の事業を、買い手が負債も引き継ぐ形で、1,200万円で売った場合です。会社のもうけ(譲渡益)は、1,200万円-800万円=400万円です。
| 金額 | |
|---|---|
| 渡す資産(帳簿の金額) | 1,000万円 |
| 買い手が引き継ぐ負債 | 200万円 |
| 差し引き(帳簿の純資産) | 800万円 |
| 代金 | 1,200万円 |
| 会社の譲渡益(1,200万円-800万円) | 400万円 |
法人税法は、会社の所得を「当該事業年度の益金の額から当該事業年度の損金の額を控除した金額」としています(法人税法22条(e-Gov法令検索))。この400万円は、その年の会社のほかの利益や損失と合わせて所得に入り、法人税等の対象になります。法人税等の税率は、会社の規模や所得の額で変わります。
競業避止義務
事業譲渡を選ぶと、売り手には、譲った事業と同じ事業をしない義務(競業避止義務)が法律で定められています。その内容は、当事者の合意で免除・縮小したり、重くしたりできます。ただし、契約で競業避止義務を設ける場合は、独占禁止法の問題にあたる可能性があることにも注意します(スキルマップp.32)。
事業譲渡の財務の確認では、売り手がふだん管理している部門別の財務諸表と、譲渡する資産・負債の財務状況は一致するとは限らないため、事業を単独で運営した場合の財務諸表(カーブアウト財務諸表)を作る必要がある、とされています(スキルマップp.31)。
会社分割:事業を包括して引き継ぐ
会社分割は、会社の事業の全部または一部を、他の会社に引き継がせる手法です。大きく分けて、すでにある会社に引き継ぐ「吸収分割」と、新しく作る会社に引き継ぐ「新設分割」の2種類があります。買い手が金銭などと引き換えに事業を直接引き継ぐので、事業譲渡と同様の効果があります(スキルマップp.32)。
事業譲渡との違いは、分割する事業の権利義務を包括して引き継げる点です。そのため、許認可や契約の取り直しが不要で、事業をスムーズに移せます。事業の一部を切り出す(カーブアウト)ときにも使われます(スキルマップp.32)。
デメリットとして、スキルマップは、法人格が承継されるため偶発債務や簿外債務を分離できず、そのまま引き継がれること、包括承継の手続や株主総会での特別決議が必要で手続が比較的煩雑なことを挙げています。また、労働契約承継法にもとづいて、従業員の雇用条件を守る手続が必要です(スキルマップp.32)。
特別決議は、出席した株主の議決権の3分の2以上の賛成が必要な決議です(ガイドラインp.35)。
M&Aのあとの作業も違う
M&Aの最終契約の決済(クロージング)のあと、売り手は買い手の引継ぎに協力します。ガイドラインは、手法ごとの作業として次のものを挙げています(ガイドラインp.56〜57)。
| 主な作業 | |
|---|---|
| 共通 | 役員・従業員や取引先などへの報告、リース・賃貸借・借入などの契約の名義変更、経営者保証の解除、業務の引継ぎ |
| 株式譲渡 | 代表者を変えるための株主総会・取締役会や登記 |
| 事業譲渡 | 売掛金の振込先口座の変更、売掛金の入金・買掛金の支払いの清算、給与体系・就業規則などの統一 |
こうした作業には、3か月〜1年程度かかることが多いとされています(ガイドラインp.57)。
クイズ:どの手法?
次の材料で考えます。
- 売り手:A社。株主は社長1人。飲食店2店と、食品の卸売の2つの事業がある
- 買い手:B社。飲食店2店だけがほしい
- B社の心配:A社に未払残業代などの簿外債務があるかもしれない
- A社の創業:1985年
Q1. B社の希望に合う手法として、スキルマップの「選ばれる傾向」から考えると、株式譲渡と事業譲渡のどちらが向いている?
答えを見る
事業譲渡です。
特定の事業や資産だけを取得し、簿外債務などのリスクを遮断したい買い手には、事業譲渡が選ばれる傾向があります(スキルマップp.31)。株式譲渡では会社ごと移るので、卸売の事業も簿外債務も一緒に引き継ぎます。
創業年は、手法の選び方には使いません。
Q2. 事業譲渡で、B社が払う代金を受け取るのは誰? そのお金を社長個人の手元に移すときに考えることは?
答えを見る
代金を受け取るのはA社(会社)です。社長個人ではありません。
譲渡額にはA社で法人税等がかかります。社長に配当や役員報酬で戻すと総合課税になるため、分離課税となる役員退職慰労金とあわせて検討することもあります(スキルマップp.31)。
株式譲渡なら、代金は株主である社長個人が受け取り、譲渡益に分離課税がかかります。
まとめ
- 中小M&Aでは、株式譲渡か事業譲渡が選ばれることが多い。全部ではなく一部を譲ることもできる
- 株式譲渡は会社ごと渡す。手続は比較的簡便だが、簿外債務・偶発債務も引き継ぐので、DDが詳しくなる。代金は株主が受け取り、譲渡益に分離課税
- 事業譲渡は事業だけ渡す。渡すものを選べて簿外債務を切り離しやすいが、資産・契約は個別に移し、許認可は取り直す。代金は会社に入る
- 会社分割は事業を包括して引き継ぐ。許認可・契約の取り直しは不要だが、株主総会の特別決議や労働契約承継法の手続が必要
- 支援者は、依頼者の条件と意向から手法を提案する。支援者に都合のよい手法を提案してはならない
第三者割当・株式交換・合併などのほかの手法と、親族内・従業員への承継は、M&Aの手法②に書いています。シリーズの一覧は事業承継・M&Aのまとめページにあります。
事業承継やM&Aを考える前の段階から、会社の数字を一緒に見る相手として、中小企業診断士の顧問を月3万円・定員3社でお受けしています。月1回の面談で数字を一緒に見て、次の一手を決めます。それ以外の日は、LINEでいつでも相談できます。
決算書を渡されたとき、診断士が最初に見る「5つの数字」
決算書のどこから、どの順番で見るかを、A4・3ページにまとめました。LINEで友だち追加すると、すぐに届きます(無料)。
すでに友だちの方は、トークで「5つの数字」と送ると届きます。
友だち追加のあとも、資金繰り表や銀行に行く前のチェック表など、Excelの道具を1か月かけて順番にお届けします。