基本合意書とは、M&Aで売り手(譲り渡し側)が、交渉する相手を1社の買い手(譲り受け側)に絞ると決めたときに、その時点で両者が了解している事項を確かめるために書く書面です。「LOI(Letter Of Intent)」「MOU(Memorandum Of Understanding)」とも呼ばれます(中小企業庁「中小M&Aガイドライン(第3版)」、以下ガイドライン、p.21)。
ガイドラインは、基本合意書は基本的に法的拘束力がないものの、買い手の独占的交渉権や秘密保持義務などには法的拘束力を認めるのが通常だとしています(p.21)。この記事では、基本合意を結ぶ時期、書く項目、法的拘束力、独占交渉権の決め方、結ぶときの注意を、ガイドラインと、中小企業庁の「中小M&A専門人材のスキルマップ」(2025年4月、以下スキルマップ)に沿って整理します。中小M&A資格試験に向けたシリーズの記事です。試験科目一覧(現状案)では、「基本合意に関する法律知識」に、優先して出題される印(●)が付いています。
基本合意を結ぶ時期と目的
基本合意は、意向表明書とトップ面談を経て、売り手と買い手が交渉し、条件におおむね合意できたときに結びます。ガイドラインは、その時点で次のような主な合意事項を盛り込むとしています(p.47)。
- 最終契約でのスキーム(株式譲渡や事業譲渡といった手法)
- DD(デュー・ディリジェンス)前の時点での、譲渡対価の予定額
- 社長その他の役員・従業員の処遇
- 最終契約を結ぶまでのスケジュールと、双方がすること・守ること
- 条件を最終的に調整する方法
スキルマップは、基本合意の目的を、DDやその後の最終的な条件交渉を円滑に進めるために必要な、基本的な条件の合意を作ることだとしています(p.68)。基本合意の内容は、DDと最終契約の土台にもなるので、できるだけ具体的かつ明確に検討する必要がある、とも書いています(p.69)。
基本合意を結ばないこともある
基本合意は、必ず結ぶものではありません。ガイドラインは、資金繰りなどの関係でクロージング(決済)を急ぐ必要があるときは、基本合意を結ばず、最低限の秘密保持契約だけを結んで、最終契約に直接進むケースもあるとしています(p.47)。
支援機関向けの部分では、売り手の資金繰りが厳しく時間に余裕がない場合などを除き、それまでの交渉の結果を確かめ、DDに進む前に買い手に独占的交渉権を与えるなどの趣旨から、原則として基本合意を結ぶことが望ましいとしています(p.94)。
入札を行う場合などには、買い手の意向表明書に対して売り手が応諾書を出すことで、基本合意とほぼ同じ合意を結んだものとして扱うこともあります(ガイドラインp.95、スキルマップp.69)。スキルマップは、意向表明書の内容や双方の希望、状況、スケジュールなどを踏まえて、基本合意を結ぶべきか案件ごとに検討することが求められる、としています。
基本合意書に書く項目
スキルマップは、基本合意書に書かれる事項の例を、3つのまとまりで挙げています(p.75〜76)。
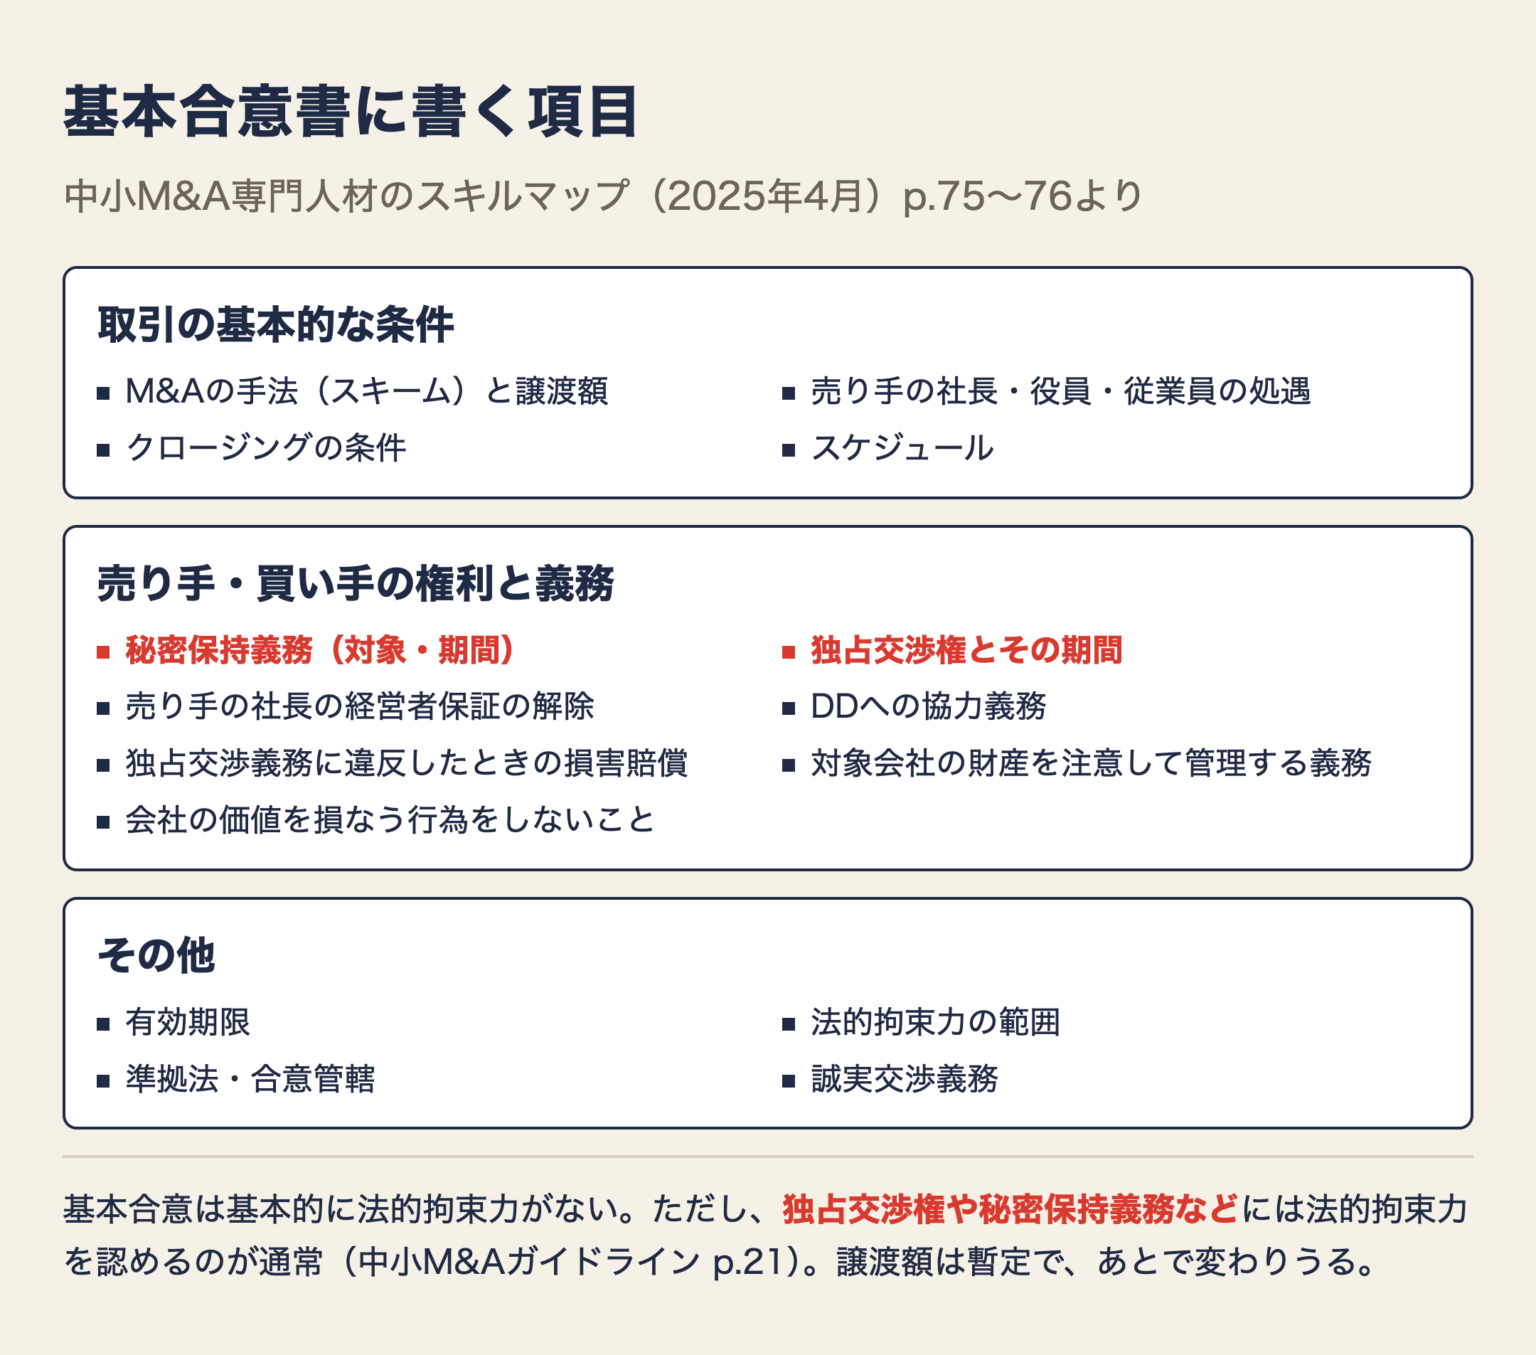
「クロージング条項」は、許認可が取れない、重要な契約が更新できないなど、満たされなければM&Aを成約できないような重大な事項について、基本合意の段階で合意しておくために設けるものです(p.75)。
「会社の価値を損なう行為をしないこと」とは、重要な資産を売ったり貸したりすること、多額の新しい借入れや投資、重要な顧客との取引条件の変更など、対象会社の価値を損なうような行為をしない、と書くことです(p.75)。
合意を作るうえで重要になることが多い論点として、スキルマップは、譲渡額、買収資金の調達方法、売り手の社長や従業員の処遇、経営者保証の扱い(買い手が保証を外せるかの検討も含む)、M&Aのあとの役員構成、リスク事項(株式の状況や変遷、法令違反・訴訟・トラブルの有無、取引先との契約にCOC条項があるかなど)の確認を挙げています(p.73)。COC条項は、会社の株主が変わったときに、取引先が契約を解除できるといった条項です。
法的拘束力:持つ条項と持たない条項を分ける
基本合意には、法的拘束力がない合意内容と、法的拘束力を認める合意内容(秘密保持、買い手への独占交渉権の付与など)が含まれます。このため、必要に応じて、基本合意の内容を弁護士に確かめるなどの対応が求められることがある、とスキルマップは書いています(p.69)。
基本合意書を作るときは、一般的な基本合意での法的拘束力の範囲も踏まえ、双方の意向を確かめて、どこまで法的拘束力を持たせるかをはっきりさせることが求められます(p.75)。基本合意書の項目の中に「法的拘束力の範囲」があるのは、このためです。
特に気をつけたいのが、次の2つです。
- 譲渡額は暫定:基本合意で決める譲渡額は暫定的なもので、基本合意のあとの調整で変わることを、双方に説明しておく必要があります(p.75)。DDで見つかった点などをもとに、最終契約で決め直します。譲渡額の決め方は企業価値評価の記事で取り上げました
- スケジュールは目安:DDの日程や、最終契約・クロージングの時期は当事者間で合意しますが、あくまで目安で、状況によって変わり、法的拘束力は持たないことも依頼者に伝える必要があります(p.74)
秘密保持義務については、依頼者が士業などの専門家や事業承継・引継ぎ支援センターなどの意見・助言を求めたいときに、相談できる内容にする方向で調整することが求められる、とされています(p.75)。
独占交渉権を付けるかどうか
独占交渉権とは、一定の期間、売り手が他の買い手の候補と交渉しないことを約束し、その買い手とだけ交渉する権利です。
スキルマップは、独占交渉権は、買い手がDDにそれなりの費用をかける場合に、最終契約に向けて進むうえで必要になることが多い、としています(p.69)。DDの費用が低い場合や、DDをしない場合はこの限りではありません。一方で、他の候補との交渉を制限することになるので、独占交渉権を与えるかどうかや、その期間は、支援者の都合ではなく、当事者の意思で決めるべきものだとしています。
独占交渉権を与えたり基本合意を結んだりすると、売り手は、案件がうまくいくかどうかにかかわらず、新しい相手を探すことが難しくなります。そのため、トップ面談なども通じて、意向表明書以外の面からも、取引がまとまりそうかを判断する必要があります(p.69)。
考える5つの要素
スキルマップは、基本合意を結ぶか、独占交渉権を与えるかを考えるうえでの要素として、次の5つを挙げています(p.69)。
| 考える要素 | 中身 |
|---|---|
| 意向表明書の内容 | 内容が具体的で、売り手の希望どおりなら、基本合意ではなく応諾書で合意する形も考えられる |
| 買い手の候補の数 | 候補が複数いるときは、基本合意や独占交渉権が、売り手の選択肢を狭めることにつながりうる |
| 買い手のDDの負担 | 買い手はDDの費用を負担するので、基本的には独占交渉権を求める |
| 売り手の希望 | 基本合意を結ぶことが、その後を進めるうえでの安心材料にもなりうる |
| スケジュール | 余裕がないときは、基本合意を結ばずに進めることもあり得る |
売り手が独占交渉権を与えることを断る場合は、買い手にその理由をはっきり説明することが求められます(p.77)。
基本合意を結ぶときの注意
スキルマップは、基本合意を結ぶ前後の注意点として、次のような点を挙げています(p.73〜77)。
- 相手からの提案(オファー)や修正案(カウンター・オファー)は、すべて依頼者に見せる。仲介者は、利益相反を防ぐ観点からも、受け取った提案をすべて正確に伝える(p.74)
- 仲介者は中立・公平な立場なので、FAと違い、一方に有利になる交渉の支援はできない(p.74)。仲介とFAの違いは仲介とFAの違いの記事で説明しています
- 譲渡額は、たとえわずかな差でも話が壊れる(ブレイク)原因になりうるので、少額でも依頼者の意向に忠実に調整する(p.77)
- 買い手の社内の稟議で、条件がまとまってから承認が下りない、ということがないよう、必要に応じて、買い手の意思決定者に前もって説明してもらうよう助言する(p.73)
- 合意する人が適切な代表権を持っているか、組織として決裁を経ているかを確かめる。実印での押印を求めることが望ましい(p.77)
- 売り手の少数株主を、押印する人から外すと、M&Aをすべきかで争いになり、スクイーズアウト(少数株主の株を強制的に買い取る手続)をせざるを得なくなる可能性がある(p.77)
- DDへの協力のため、売り手の社内のキーマンに説明するかどうかは、売り手の社長とよく話し合って決める。説明するときは、社内に情報が漏れないよう注意する(p.77)
- 基本合意書の作成やアドバイスは、非弁行為(弁護士でない人が法律事務を扱うこと)にあたる可能性があるので、必要に応じて弁護士に確かめる(p.74〜75)
買い手が上場企業の場合は、基本合意を結ぶときに適時開示が必要になる場合があります(p.70、p.75)。また、一定の規模を超えるM&Aでは、独占禁止法による事前の届出が必要になり、取引の可否やスケジュールに影響することがある、とされています(p.70)。
確認問題
次の材料で考えます。
- 売り手:宮城県内の運送会社。従業員30人。社長が株式の90%、社長の弟が10%を持っている
- 買い手の候補:意向表明書を出したA社だけ。A社はDDに専門家を入れる予定で、費用がかかる
- A社は、基本合意で譲渡額を2億円と書きたいと言っている
Q1. A社が独占交渉権を求めてきた。スキルマップに照らすと、独占交渉権はどんな場合に必要になることが多い?
答えを見る
買い手がDDにそれなりの費用をかける場合に、最終契約に向けて進むうえで必要になることが多い、とされています(スキルマップp.69)。A社は専門家を入れる予定なので、独占交渉権を求めるのは自然です。
ただし、与えるかどうかや期間は、支援者の都合ではなく、当事者の意思で決めます。従業員数は、この判断には使いません。
Q2. 基本合意書に「譲渡額2億円」と書いた。社長は「これで2億円が決まった」と思っている。支援者はどう説明する?
答えを見る
基本合意で決める譲渡額は暫定的なもので、基本合意のあとの調整(DDの結果など)で変わることを説明しておく必要があります(スキルマップp.75)。
基本合意書は基本的に法的拘束力がなく、法的拘束力を認めるのが通常なのは、独占交渉権や秘密保持義務などです(ガイドラインp.21)。
Q3. 社長の弟(株式10%)には、まだM&Aのことを話していない。弟を外したまま進めると、どんなおそれがある?
答えを見る
売り手の少数株主を押印する人から外すと、M&Aをすべきかどうかで争いになり、M&Aを進めるためにスクイーズアウトをせざるを得なくなる可能性があります(スキルマップp.77)。
スクイーズアウトをすると、少数株主との関係がさらに悪くなる可能性が高い、とも書かれています。
まとめ
- 基本合意書(LOI・MOU)は、相手を1社に絞ったときに、その時点の了解事項を確かめる書面。基本的に法的拘束力はないが、独占交渉権や秘密保持義務などには認めるのが通常
- 原則として結ぶのが望ましいが、資金繰りで急ぐときは結ばずに最終契約へ進むことも、入札では応諾書で代えることもある
- 書く項目は、取引の基本条件(手法・譲渡額・処遇・クロージング条項・スケジュール)、双方の権利義務(秘密保持・経営者保証の解除・DD協力・独占交渉権など)、その他(有効期限・法的拘束力の範囲など)
- 譲渡額は暫定で、スケジュールは目安。どの条項に法的拘束力を持たせるかをはっきりさせる
- 独占交渉権は、DDの負担、候補の数、意向表明書の内容、売り手の希望、スケジュールを見て、当事者が決める
次回は、DD(デュー・ディリジェンス)の全体像を取り上げます。シリーズの一覧は事業承継・M&Aのまとめページにあります。
事業承継やM&Aを考える前の段階から、会社の数字を一緒に見る相手として、中小企業診断士の顧問を月3万円・定員3社でお受けしています。月1回の面談で数字を一緒に見て、次の一手を決めます。それ以外の日は、LINEでいつでも相談できます。
決算書を渡されたとき、診断士が最初に見る「5つの数字」
決算書のどこから、どの順番で見るかを、A4・3ページにまとめました。LINEで友だち追加すると、すぐに届きます(無料)。
すでに友だちの方は、トークで「5つの数字」と送ると届きます。
友だち追加のあとも、資金繰り表や銀行に行く前のチェック表など、Excelの道具を1か月かけて順番にお届けします。