在庫回転率とは、1年の間に在庫が何回入れ替わったかを表す数字です。在庫回転期間は、在庫が何日分(何か月分)あるかを表します。どちらも、在庫を持ちすぎていないか、売れずに残っていないかを見るための指標です。
在庫回転率の目安として、中小企業の法人全体の平均を見ると、売上原価で割った在庫回転率は年8.8回、在庫回転期間にすると約42日分です。この記事では、中小企業庁の「中小企業実態基本調査」の最新の数字(令和7年確報、2026年6月公表)から、業種別・規模別の在庫回転率と在庫回転期間を計算しました。あわせて、自社の数字を平均と比べる前に確かめておきたいことを説明します。
在庫回転率と在庫回転期間の計算方法
在庫回転率と在庫回転期間は、次の式で計算します。在庫は、決算書の貸借対照表にある「棚卸資産」(商品、製品、原材料など)の金額です。
在庫回転率(回) = 1年の売上原価 ÷ 在庫
在庫回転期間(日) = 在庫 ÷ 1年の売上原価 × 365 (月で見るときは、在庫 ÷ 月の売上原価)
在庫回転率を「売上 ÷ 在庫」で計算する本やサイトもあります。在庫は仕入れた値段(原価)で記録されているので、この記事では、原価どうしで割る売上原価のほうを主に使い、売上で割った数字も並べます。
在庫回転率と在庫回転期間は、裏表の関係です。在庫回転率が2倍になれば、在庫回転期間は半分になります。在庫を「売上原価の何か月分か」で見る考え方は、売掛金と在庫を「何か月分」で見る記事でも説明しています。
例として、架空の町の洋品店の、1か月の数字で計算します。
| 項目 | 数字 |
|---|---|
| 1か月の売上 | 150万円 |
| 1か月の売上原価(仕入れた服の原価) | 82.5万円(粗利率45%) |
| 決算日の在庫 | 330万円 |
| 在庫回転期間 | 330万円 ÷ 82.5万円 = 4.0か月分(約122日分) |
| 在庫回転率 | 1年の売上原価990万円 ÷ 330万円 = 3.0回 |
この店の在庫は、売上原価の4か月分です。1年に3回入れ替わる計算です。服や身の回り品を売る店(織物・衣服・身の回り品小売業)の平均は111日分(3.3回)なので、この店は平均より少し多めに在庫を持っています。1年の売上1,800万円で割ると在庫回転率は5.5回で、こちらの平均は6.0回です。
業種別の在庫回転率・在庫回転期間の目安
中小企業実態基本調査 令和7年確報(令和6年度決算実績)の「資産及び負債・純資産」の表の棚卸資産と、「売上高及び営業費用」の表の売上高・売上原価から、法人企業の業種ごとの在庫回転率と在庫回転期間を計算しました。
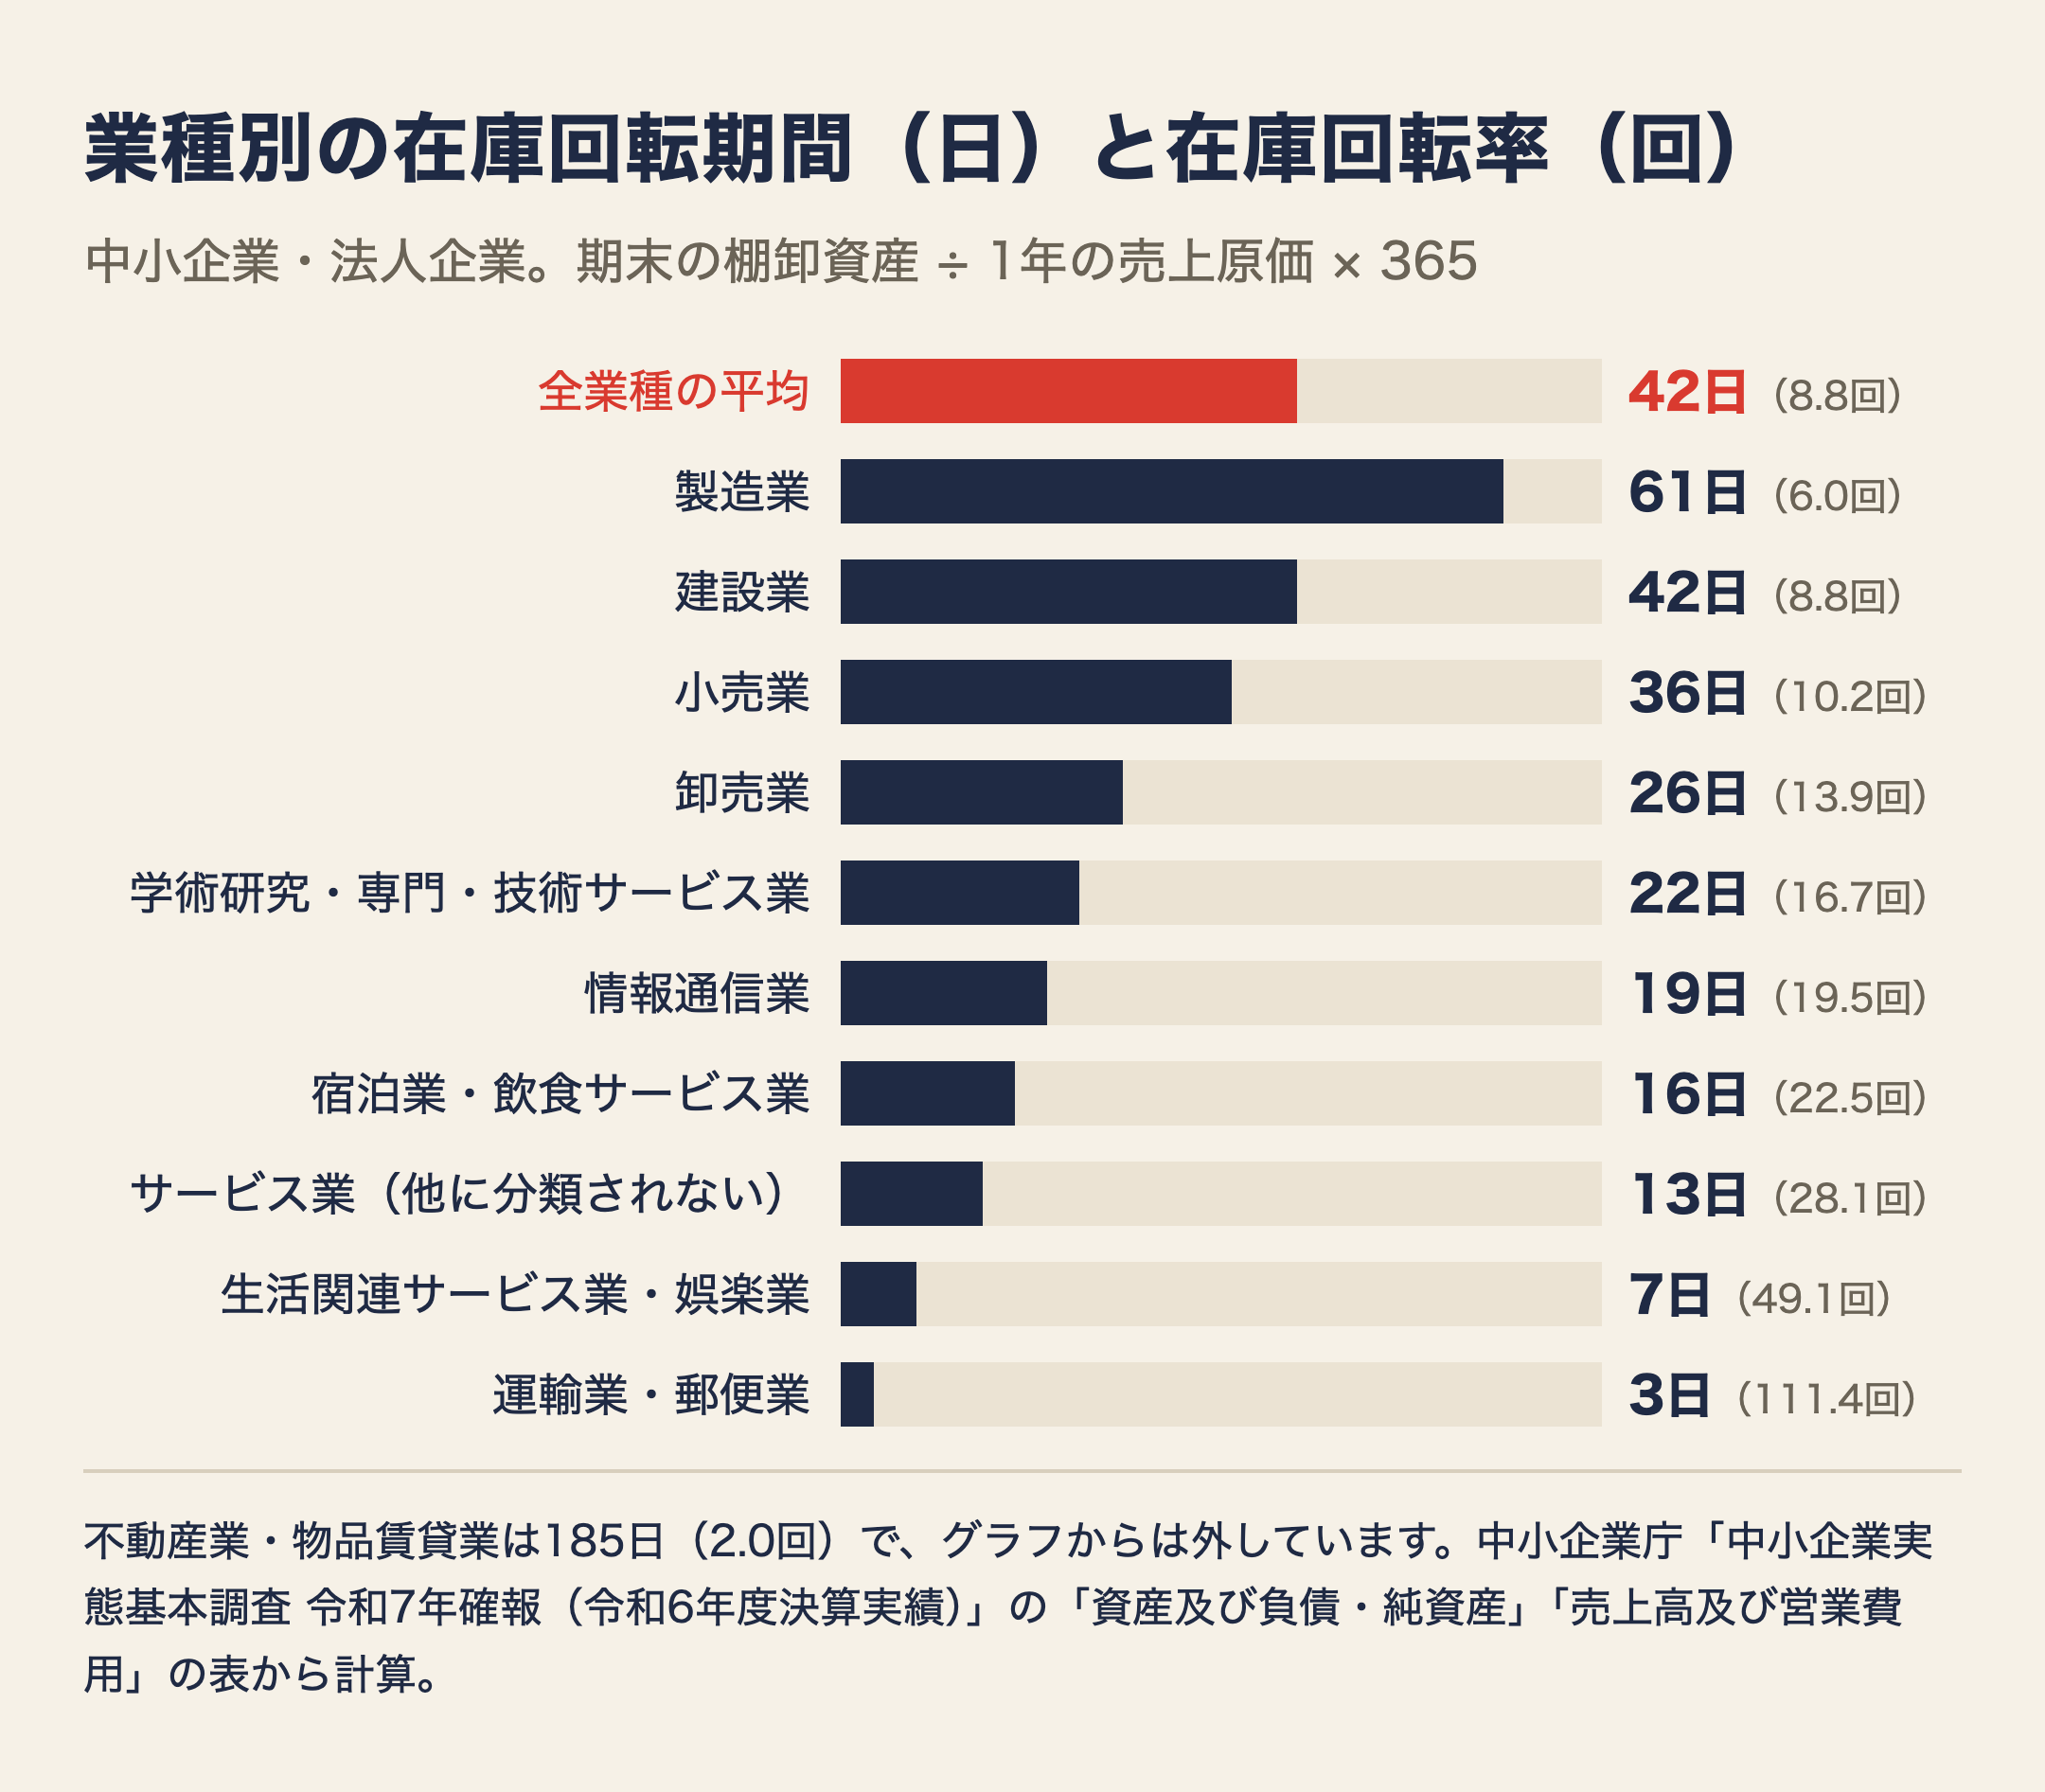
在庫が多いのは製造業(61日分)で、原材料、作っている途中の品、できた製品と、在庫を持つ段階が多いためと考えられます。小売業は36日分、卸売業は26日分です。飲食や理美容などのサービス業は、売り物の在庫が少ないので、在庫回転期間は短くなります。
| 業種 | 在庫回転率(売上原価÷在庫) | 在庫回転期間 | 在庫回転率(売上÷在庫) |
|---|---|---|---|
| 全業種 | 8.8回 | 42日 | 11.9回 |
| 建設業 | 8.8回 | 42日 | 11.8回 |
| 製造業 | 6.0回 | 61日 | 7.6回 |
| 情報通信業 | 19.5回 | 19日 | 35.4回 |
| 運輸業・郵便業 | 111.4回 | 3日 | 147.2回 |
| 卸売業 | 13.9回 | 26日 | 16.3回 |
| 小売業 | 10.2回 | 36日 | 14.6回 |
| 不動産業・物品賃貸業 | 2.0回 | 185日 | 3.4回 |
| 学術研究・専門・技術サービス業 | 16.7回 | 22日 | 41.3回 |
| 宿泊業・飲食サービス業 | 22.5回 | 16日 | 64.2回 |
| 生活関連サービス業・娯楽業 | 49.1回 | 7日 | 78.7回 |
| サービス業(他に分類されない) | 28.1回 | 13日 | 49.9回 |
不動産業・物品賃貸業は185日分と飛び抜けて長くなっています。売るための土地や建物が棚卸資産に入るためと考えられます。
もう少し細かい業種(中分類)
同じ調査の、中分類の数字も計算しました。いずれも法人企業の数字です。
| 業種(中分類) | 在庫回転率(売上原価÷在庫) | 在庫回転期間 | 在庫回転率(売上÷在庫) |
|---|---|---|---|
| 飲食料品小売業 | 21.5回 | 17日 | 30.5回 |
| 各種商品小売業 | 18.0回 | 20日 | 24.1回 |
| 機械器具小売業 | 7.6回 | 48日 | 10.2回 |
| 無店舗小売業 | 6.5回 | 56日 | 10.3回 |
| 織物・衣服・身の回り品小売業 | 3.3回 | 111日 | 6.0回 |
| 飲食料品卸売業 | 16.6回 | 22日 | 19.1回 |
| 繊維・衣服等卸売業 | 5.6回 | 65日 | 7.4回 |
| 食料品製造業 | 7.1回 | 51日 | 9.2回 |
| 印刷・同関連業 | 14.7回 | 25日 | 19.5回 |
| 金属製品製造業 | 5.3回 | 69日 | 6.9回 |
| 生産用機械器具製造業 | 4.4回 | 83日 | 5.6回 |
| 総合工事業 | 7.2回 | 51日 | 9.2回 |
| 設備工事業 | 11.2回 | 33日 | 15.9回 |
| 自動車整備業 | 12.0回 | 30日 | 18.5回 |
| 飲食店 | 23.4回 | 16日 | 63.8回 |
同じ小売業でも、食品を売る店は17日分、服を売る店は111日分と、6倍以上の差があります。日持ちしない品を毎日売る店と、季節ごとに品をそろえる店では、在庫の持ち方がまったく違います。比べるなら、できるだけ近い業種の数字と比べます。業界の平均値の使い方は、経営指標の業界平均の記事で説明しています。
会社の規模と在庫回転期間
従業員の人数別に見ると、全業種では、5人以下が40日分、6〜20人が38日分、21〜50人が46日分、51人以上が43日分で、規模による差は大きくありません。
ただし、業種によっては差があります。
| 業種 | 5人以下 | 6〜20人 | 21〜50人 | 51人以上 |
|---|---|---|---|---|
| 全業種 | 40日 | 38日 | 46日 | 43日 |
| 小売業 | 48日 | 30日 | 36日 | 43日 |
| 卸売業 | 23日 | 28日 | 28日 | 27日 |
| 製造業 | 53日 | 51日 | 68日 | 62日 |
小売業では、5人以下の会社の在庫が48日分と、6〜20人の会社(30日分)より1.6倍多くなっています。小さな店ほど、品ぞろえを保つために、売上に比べて多めの在庫を持っている形です。
平均と比べる前に確かめる3つのこと
1. 売上原価で割ったか、売上で割ったか
在庫回転率は、売上原価で割るか、売上で割るかで数字が大きく変わります。粗利率が高い業種ほど、差は大きくなります。服を売る店なら、売上原価で割ると3.3回、売上で割ると6.0回です。同業者や本の数字と比べるときは、どちらで割った数字かをそろえます。粗利率の業種別の数字は粗利率の目安の記事にあります。
2. 決算日の在庫は、1日だけの数字
決算書の在庫は、決算日の1日の金額です。たとえば、繁忙期の前に仕入れを増やした時期が決算日なら、在庫は多めに出ます。この記事の平均も、各社の決算日の在庫から計算した数字です。
財務分析では、在庫の「何か月分」の推移と、仕入れのタイミングを照らし合わせて見ます。1期だけで判断せず、前の期と比べたり、月ごとの在庫の動きを見たりしてから判断します。期首と期末の在庫の平均で計算する方法もあります。
3. 在庫の中身:売れない品が混じっていないか
在庫回転期間が平均と同じでも、よく売れる品と、何年も動いていない品が混じっていることがあります。財務分析では、仕入れの条件と、売れずに残っている商品・製品(滞留在庫)を確かめます。
決算書の在庫の金額が、今売ったときの値段(時価)より高く載っていることもあります。古い品を仕入れた値段のまま載せていると、在庫回転期間が長いうえに、実際の価値も帳簿より低いことになります。
在庫を減らせば、そのぶんお金が手元に残ります。在庫と運転資金の関係は所要運転資金の記事で取り上げました。ただし、在庫を減らしすぎて品切れが増えれば、売上を逃します。在庫回転率は、高ければ高いほどよいという数字ではありません。
クイズ:在庫回転期間を計算してみよう
次の材料で考えます。
- 店:町の酒屋(飲食料品小売業)。従業員3人。決算は11月
- 1か月の売上:250万円
- 1か月の売上原価:190万円
- 決算日(11月末)の在庫:570万円(年末に向けて仕入れを増やした直後)
- ふだんの月末の在庫:380万円くらい
Q1. 決算書の在庫で計算すると、在庫回転期間は何か月分? 飲食料品小売業の平均(17日)と比べると?
答えを見る
570万円 ÷ 190万円で3.0か月分、日数にすると約91日分です(570万円 ÷ 1年の売上原価2,280万円 × 365)。
飲食料品小売業の平均17日の5倍以上です。ただし、この中分類にはスーパーなど毎日食品を売る店も入っているので、酒屋とはもともと在庫の持ち方が違います。従業員数は、この計算には使いません。
Q2. ふだんの月末の在庫で計算すると、何か月分? Q1との差はなぜ出る?
答えを見る
380万円 ÷ 190万円で2.0か月分です。
決算日が、年末に向けて仕入れを増やした直後だったため、決算書の在庫は多めに出ています。決算日の在庫は1日だけの数字なので、ふだんの月の在庫とあわせて見ます。
Q3. 同業の店主から「うちは在庫回転率5回」と聞いた。この店は売上原価で割ると4.0回(2,280万円÷570万円)。この店のほうが在庫を多く持っているといえる?
答えを見る
まだいえません。相手の5回が、売上で割った数字かもしれないからです。この店も売上で割ると、1年の売上3,000万円 ÷ 570万円で5.3回になります。
どちらで割ったか、いつの在庫かをそろえてから比べます。
今週やること
- 貸借対照表の棚卸資産を、月の売上原価で割って、在庫が何か月分かを計算する
- 前の期の数字も同じように計算して、増えたか減ったかを見る
- 決算月が、仕入れの多い時期にあたっていないかを確かめる
- 在庫の一覧から、1年以上動いていない品を書き出す
まとめ
- 在庫回転率は1年の売上原価÷在庫、在庫回転期間は在庫÷1年の売上原価×365で計算する
- 中小企業(法人)の平均は、売上原価で割ると年8.8回・約42日分、売上で割ると11.9回
- 製造業61日、小売業36日、卸売業26日と業種で大きく違い、小売業の中でも食品17日・服111日と差がある
- 比べる前に、売上原価で割ったか売上で割ったか、決算日がどんな時期か、売れない品が混じっていないかを確かめる
- 在庫回転率は高いほどよいわけではない。品切れとのつり合いで見る
在庫は、毎月の数字で動きを見ていくと、仕入れの量や時期を決める材料になります。その「毎月いっしょに見る相手」として、中小企業診断士の顧問を月3万円・定員3社でお受けしています。月1回の面談で数字を一緒に見て、次の一手を決めます。それ以外の日は、LINEでいつでも相談できます。
決算書を渡されたとき、診断士が最初に見る「5つの数字」
決算書のどこから、どの順番で見るかを、A4・3ページにまとめました。LINEで友だち追加すると、すぐに届きます(無料)。
すでに友だちの方は、トークで「5つの数字」と送ると届きます。
友だち追加のあとも、資金繰り表や銀行に行く前のチェック表など、Excelの道具を1か月かけて順番にお届けします。