早期経営改善計画とは、資金繰りや採算の管理など、基本的な経営改善に取り組む中小企業が、認定支援機関の支援を受けて作る経営改善計画です。作った計画はメイン行か準メイン行に出し、そのあと3年間、認定支援機関の伴走支援を受けながら改善に取り組みます。計画づくりと伴走支援の費用の3分の2は、中小企業活性化協議会が負担します。この国の制度を「早期経営改善計画策定支援」といいます。
私は認定支援機関として、早期経営改善計画の策定も支援しています。この記事では、中小企業庁の手引き(2026年3月31日改訂)とマニュアル・FAQに沿って、計画に入れるもの、費用、使える会社、申し込みから伴走支援までの流れ、405事業との違いを説明します。
早期経営改善計画に入れる5つのもの
手引きは、早期経営改善計画策定支援のねらいを、収益力の低下や資金繰りの悪化などで経営に支障が出るのを「予防する」ことだとしています。計画を金融機関に出すことで関係をつくり、会社が自分の経営を見直すきっかけにする、という位置づけです(中小企業庁「経営改善計画策定支援事業(早期経営改善計画策定支援)に関する手引き」p.1)。
計画には、原則として次のものを入れます(手引きp.4、マニュアル・FAQ Q3-1)。
- ビジネスモデル俯瞰図:お金と商品の流れ、取引先との関係を1枚の図にしたもの。ローカルベンチマークの「業務フロー・商流」「4つの視点」「財務分析」の3シートで代わりにできる
- 経営課題の内容と、解決に向けた基本方針
- 実施計画(アクションプラン)と伴走支援計画
- 実態貸借対照表、計画損益計算書などの数値計画
- 資金繰表(実績・計画)
計画の中身に、数値の基準(何年で黒字にする、など)はありません。計画期間は3年から5年程度が一般的で、少なくとも3年後の決算期までは必要です(マニュアル・FAQ Q3-2)。
5つのうち、つまずきやすいのが資金繰表です。提出が必須なのに、資金繰り表を作っていない会社が多いです。私の支援も、資金繰り表づくりから入ることが多いです。月ごとの入金と出金を並べた実績がないと、この先の資金繰りの計画も立てにくくなります。作り方は資金繰り表の記事で説明しています。
早期経営改善計画の費用:3分の2を協議会が負担する
協議会が支払うのは、認定支援機関が業務を引き受けた日(委嘱を承諾した日)以降にかかった費用の3分の2までです(手引きp.2)。
| 費用 | 協議会が負担する割合 | 協議会の支払の上限 |
|---|---|---|
| 計画策定支援 | 3分の2 | 50万円 |
| 伴走支援 | 3分の2 | 30万円 |
| 事業承継先を探すための企業概要書の作成 | 3分の2 | 10万円(加算) |
| 金融機関交渉(経営者保証の解除に向けて、弁護士などの認定支援機関を使う場合) | 3分の2 | 10万円(加算) |
- 残りの3分の1は会社の負担。支払は振込で、委嘱を承諾した日以降に行う(手引きp.8)
- 支払の対象になるのは、利用申請のときに出した費用の総額(予定)まで
- 認定支援機関がもともと無料でやっている業務は対象外
- 顧問税理士にも頼めるが、税務顧問とは別に契約を結ぶ。顧問料や決算料にまとめて払うことはできない(マニュアル・FAQ Q2-10)
早期経営改善計画を使える会社、使えない会社
対象は、資金繰りの管理や採算の管理など、基本的な経営改善に取り組む必要があり、計画を作って金融機関に出し、伴走支援を受けながら改善する意思がある会社です(手引きp.1)。マニュアル・FAQは、次の点を示しています。
- 借入れのない会社でも、決済口座のある金融機関から事前相談書が出れば使える(Q1-2)
- 使えるのは1回だけ(Q1-5)
- 過去に405事業や早期経営改善計画策定支援、協議会の再生支援などを使った会社(実施中を含む)は対象外(Q1-3)
- 創業から12か月以上の営業実績があり、決算を経ていること(Q1-3)
- 税金や社会保険料の滞納があっても、税務署などと相談して解消に取り組んでいれば、対象になる可能性がある(Q1-3)
- 社会福祉法人、NPO法人、一般社団法人などは対象外。医療法人は、常時使用する従業員が300人以下なら対象(Q1-3)
申し込みから伴走支援までの流れ
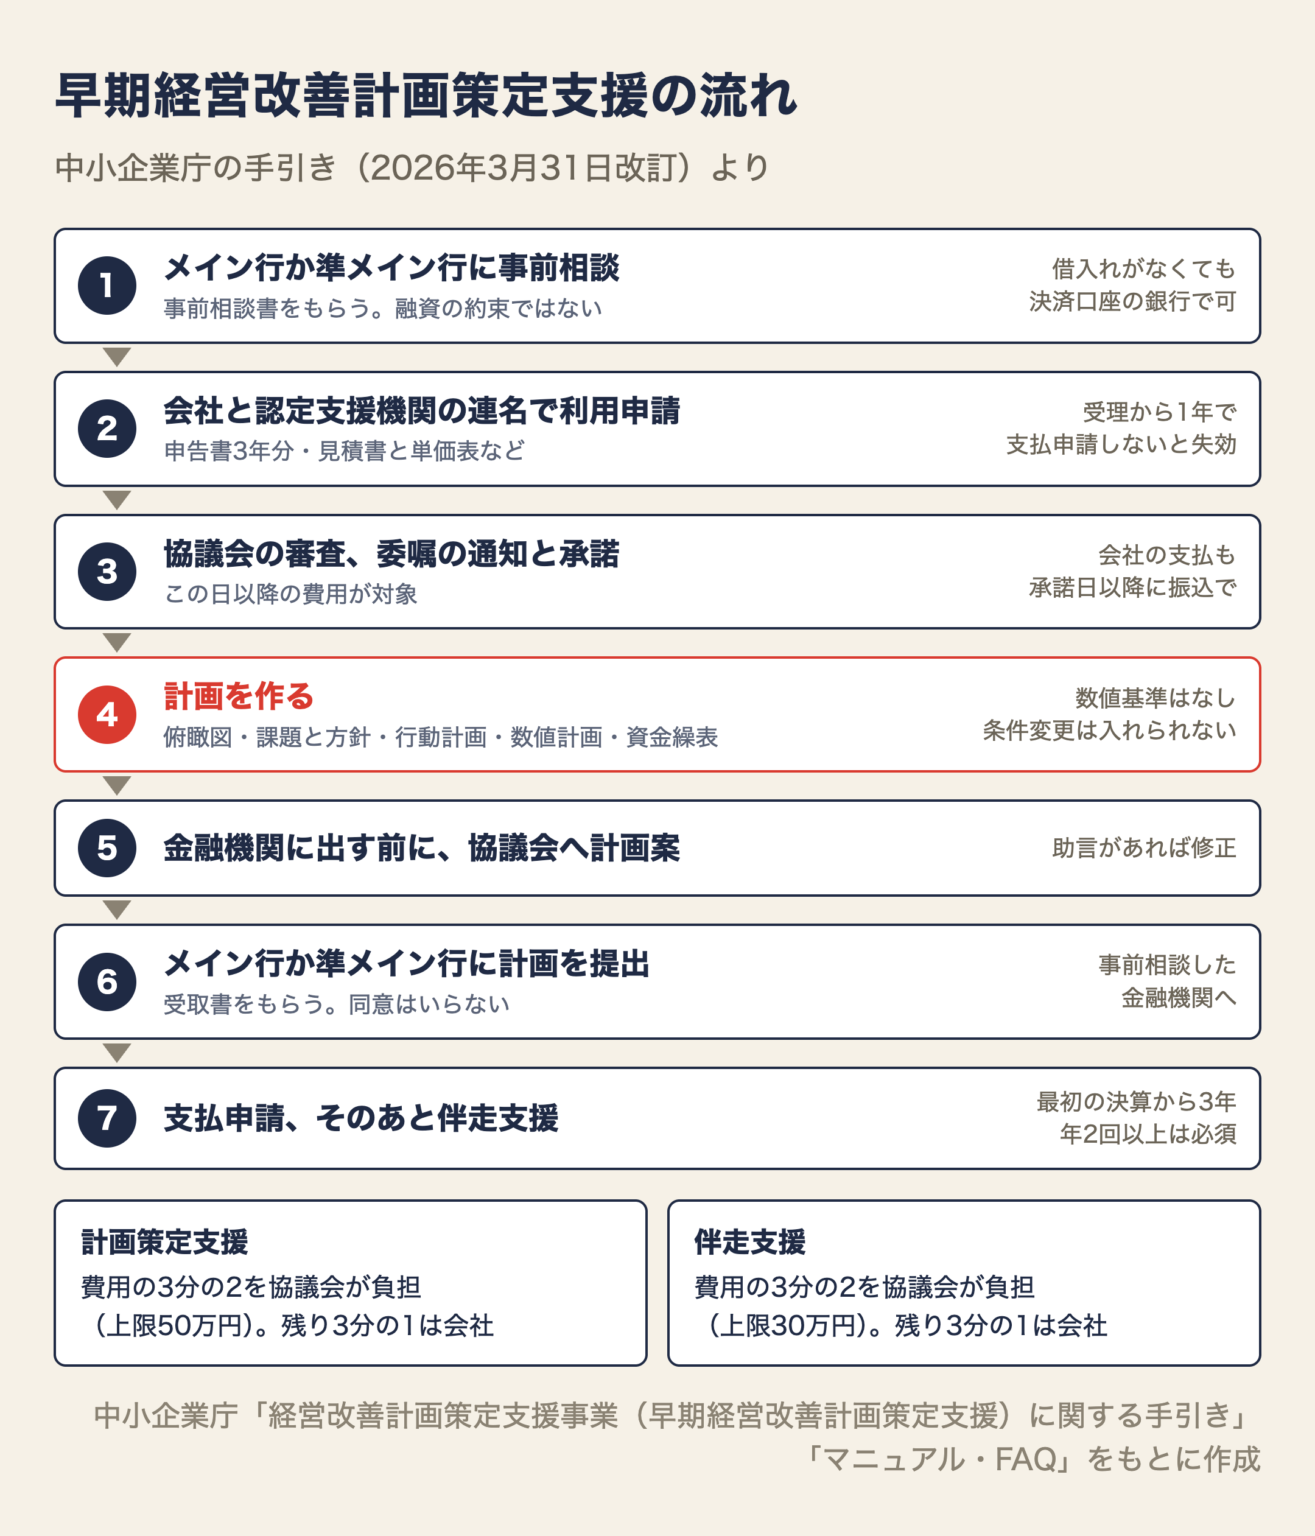
- メイン行か準メイン行に、早期経営改善計画を作ることを説明し、事前相談書を書いてもらう。事前相談書は、融資を約束するものではない。金融機関が認定支援機関として連名で申請する場合は不要(手引きp.2〜3)
- 会社と認定支援機関の連名で、協議会に利用申請する。添付するのは、履歴事項全部証明書、認定支援機関の認定通知書の写し、見積書と単価表、事前相談書、直近3年分の申告書の写し(同p.2〜3)
- 協議会が審査し、費用を負担するのが適切と判断すれば、認定支援機関に業務を委嘱する通知を出し、認定支援機関が承諾書を出す(同p.3〜4)
- 計画を作る。国の「収益力改善支援に関する実務指針」の着眼点(現状分析、経営課題、改善策、数値計画、アクションプラン、資金繰り、ガバナンス体制)に沿って検討する(同p.4)
- 金融機関に出す前に、協議会に計画案を出す。助言があれば修正する(同p.5)
- 事前相談した金融機関に計画を出し、受け取ったことがわかる書面(受取書など)をもらう(同p.5〜6)
- 協議会に費用の支払を申請する。会社が3分の1を払ったことを示す振込の控えなども添える(同p.5〜6)
- 計画を作ったあとの最初の決算から3年間、伴走支援を受ける。決算期を含めて年に最低2回は必須で、進み具合を金融機関に報告する(同p.6〜7)
利用申請の期限はなく、随時受け付けています。ただし、申請が受理された日から1年以内に支払申請を出さないと失効します(手引きp.3、マニュアル・FAQ Q9-1)。
405事業との違い:条件変更を入れるかどうか
同じ協議会の制度に、405事業(経営改善計画策定支援事業)があります。いちばん大きな違いは、返済条件の変更などの「金融支援」を計画に入れるかどうかです。
| 早期経営改善計画 | 405事業(通常枠) | |
|---|---|---|
| 返済条件の変更・元金の返済猶予など | 計画に入れられない | 計画に入れる |
| 金融機関の同意 | いらない(計画を出して受取書をもらう) | 書面での同意が必要 |
| 計画の数値基準 | なし | あり(2026年5月から) |
| 協議会の支払の上限 | 計画策定50万円・伴走支援30万円 | 計画策定200万円・伴走支援100万円 |
| 伴走支援 | 3年・年2回以上 | 3年・年2回以上 |
早期経営改善計画でも、借換えや新しい融資を計画に入れることはできます。条件変更などの金融支援には当たらないからです(マニュアル・FAQ Q3-4)。
順番にも決まりがあります。早期経営改善計画の伴走支援中に、計画と実績のずれが大きく、抜本的な改善が必要になった場合は、405事業などに移ることを条件に伴走支援を終えられます(手引きp.7)。反対に、405事業を使ったあとで早期経営改善計画策定支援は使えません(マニュアル・FAQ Q1-3)。
クイズ:早期経営改善計画の費用は、いくら会社が払う?
次の材料で考えます。金額は税抜です。
- 計画策定支援の費用の総額:45万円
- 伴走支援の費用の総額(3年分):36万円
- 会社の従業員:8人
Q1. 協議会が負担する額と、会社が払う額は、それぞれいくら?
答えを見る
計画策定支援は、協議会が30万円(45万円の3分の2)、会社が15万円です。
伴走支援は、協議会が24万円(36万円の3分の2)、会社が12万円です。
合計で、協議会が54万円、会社が27万円です。どちらも上限(計画策定50万円、伴走支援30万円)の内側です。従業員数は使いません。
次の材料で考えます。
- 計画策定支援の費用の総額:90万円
- 伴走支援の費用:ここでは考えない
Q2. 協議会が負担する額と、会社が払う額は?
答えを見る
協議会は50万円、会社は40万円です。
90万円の3分の2は60万円ですが、計画策定支援で協議会が払うのは50万円が上限です(手引きp.2)。上限を超えた10万円は、会社の負担に回ります。
次の材料で考えます。
- 毎月の返済が重く、メイン行に元金の返済を1年止めてもらいたい
- これまで協議会の制度は使っていない
- 創業15年、決算は毎年している
Q3. この会社は、早期経営改善計画で元金の返済猶予を計画に入れられる?
答えを見る
入れられません。元金の返済猶予は条件変更(金融支援)に当たり、早期経営改善計画には入れられません(マニュアル・FAQ Q3-4)。
返済条件の変更を計画に入れるなら、金融機関の同意を得て進める405事業を検討します。
今週やること
- 過去12か月分の通帳と試算表から、月ごとの入金と出金を並べてみる(資金繰り表の実績)
- 借入金の一覧(金融機関・残高・毎月の返済額)を作り、メイン行と準メイン行がどこかを確かめる
- 借入金が年間の返済に回せるお金の何年分かを、債務償還年数の記事の方法で出しておく
まとめ
- 早期経営改善計画は、基本的な経営改善に取り組む会社が、認定支援機関と作ってメイン行か準メイン行に出す計画。経営が悪くなるのを予防するための制度
- 計画には、ビジネスモデル俯瞰図、経営課題と基本方針、アクションプラン、数値計画、資金繰表を入れる。数値基準はない
- 計画策定支援と伴走支援の費用の3分の2を協議会が負担する。上限は計画策定50万円・伴走支援30万円
- 使えるのは1回だけ。過去に405事業などを使った会社は対象外。借入れのない会社でも使える
- 405事業との違いは、返済条件の変更などの金融支援を計画に入れるかどうか。早期経営改善計画では入れられず、金融機関の同意もいらない
計画を作ったあとの3年間、毎月の数字を一緒に見る相手として、中小企業診断士の顧問を月3万円・定員3社でお受けしています。月1回の面談で数字を一緒に見て、次の一手を決めます。それ以外の日は、LINEでいつでも相談できます。
銀行が見る数字をまとめて出せる「銀行に行く前のチェック表」(Excel)は、LINEのトークで「銀行」と送ると届きます。
決算書を渡されたとき、診断士が最初に見る「5つの数字」
決算書のどこから、どの順番で見るかを、A4・3ページにまとめました。LINEで友だち追加すると、すぐに届きます(無料)。
すでに友だちの方は、トークで「5つの数字」と送ると届きます。
友だち追加のあとも、資金繰り表や銀行に行く前のチェック表など、Excelの道具を1か月かけて順番にお届けします。