小規模企業共済とは、従業員20人以下(商業・サービス業は5人以下)の会社の役員や個人事業主が、廃業や退職に備えて積み立てる国の共済制度です。「経営者のための退職金制度」とも呼ばれ、中小企業基盤整備機構(中小機構)が運営しています。掛金は全額を所得から差し引くことができ、積み立てた掛金の範囲で事業資金を借りることもできます。
この記事では、小規模企業共済に加入できる人、掛金と節税の額、受け取れる共済金、解約したときに戻る額(解約手当金)とデメリット、貸付制度を、中小機構の小規模企業共済の公式ページに沿って整理します。
小規模企業共済のしくみ
小規模企業共済は、1965年(昭和40年)に始まりました。小規模企業の経営者や個人事業主が廃業・退職したあとの生活の安定や事業の再建に備えること、また会社員と比べて社会保険などの恩恵が少ない経営者の社会保障を補うことが目的でした(沿革)。
在籍は約172万人、資産運用の残高は約12兆4,287億円です。2025年度(令和7年度)の共済金の支給額は約6,162億円で、1人あたりの平均は1,161万円、受け取った人の平均の在籍年数は約18年でした(2026年3月末、現況)。
小規模企業共済に加入できる人
加入できるのは、常時使用する従業員が次の人数以下の、個人事業主とその共同経営者(2人まで)、会社の役員です(加入資格)。
| 事業の種類 | 常時使用する従業員 |
|---|---|
| 建設業・製造業・運輸業・不動産業・農業、サービス業のうち宿泊業・娯楽業など | 20人以下 |
| 商業(卸売業・小売業)、サービス業(宿泊業・娯楽業を除く) | 5人以下 |
- ここでの「常時使用する従業員」は、加入した時点の正社員の数。家族従業員、パート、臨時のアルバイトは数えない
- 加入したあとに従業員が増えて人数を超えても、そのまま続けられる
- 会社の役員は、商業登記簿に役員として登記されている人に限る
- 事業をしていても会社に雇われて給与所得を得ている人(例:アパート経営をしている会社員)や、中小企業退職金共済(中退共)などの被共済者は加入できない
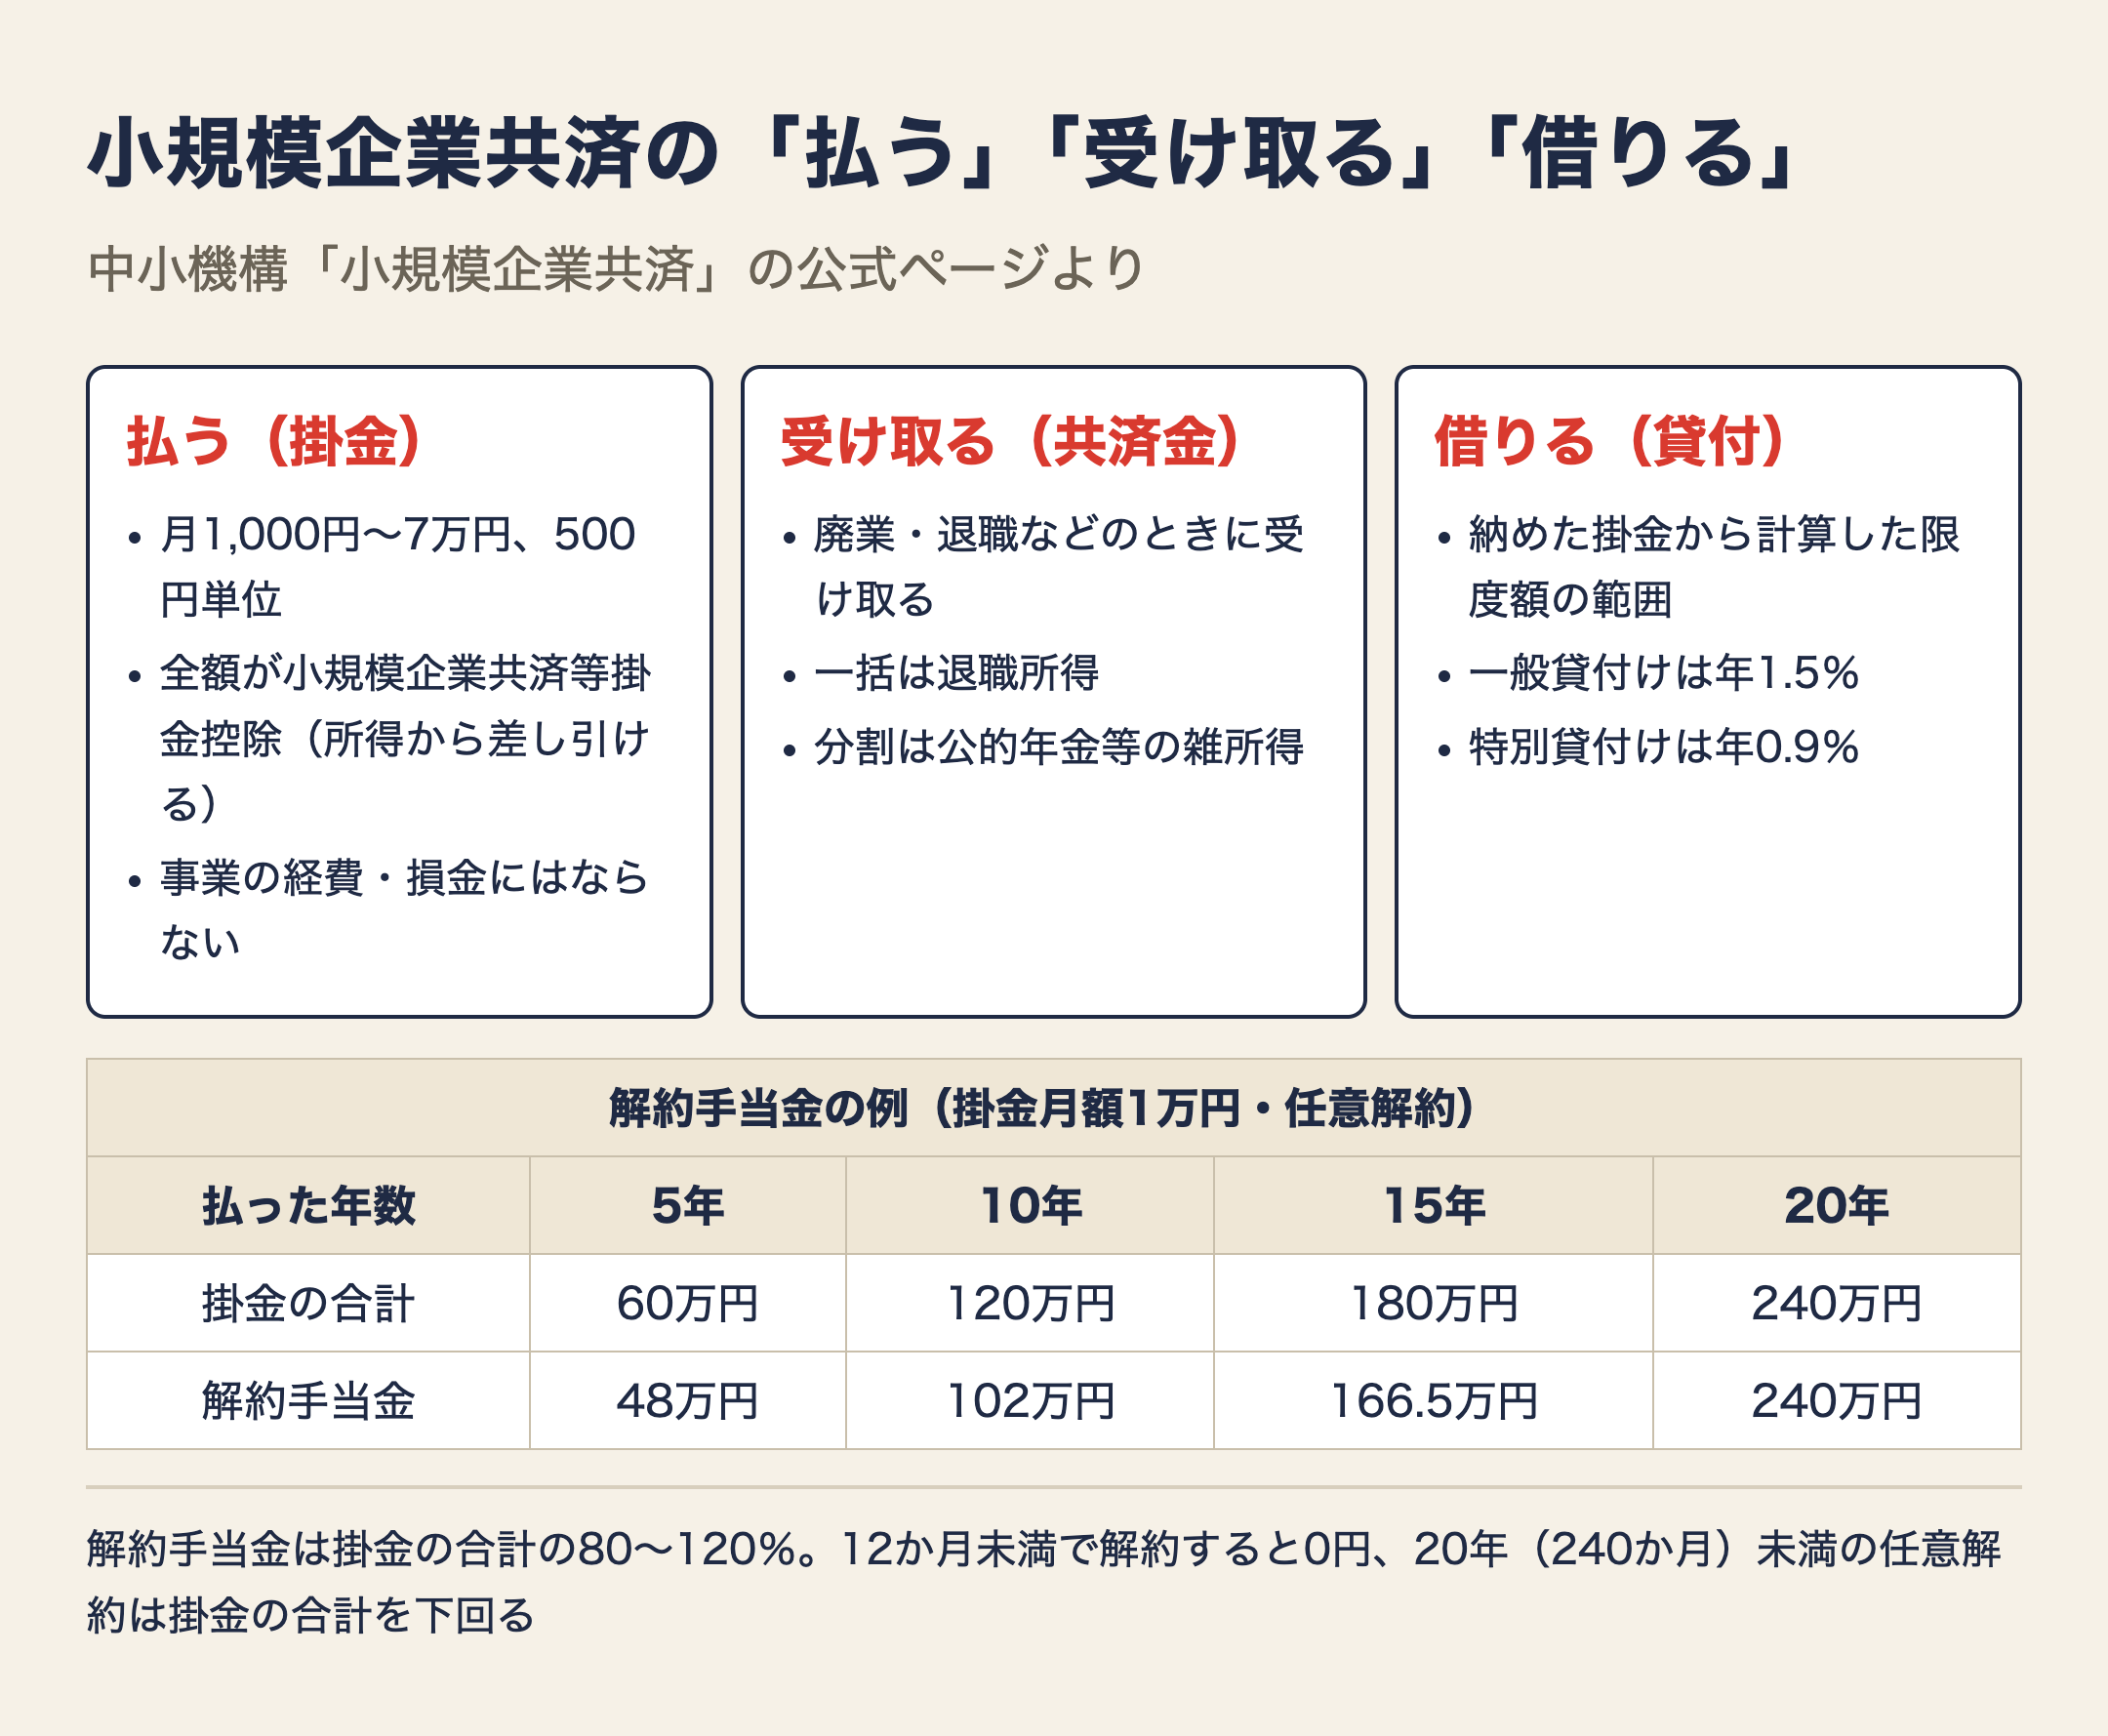
掛金:月1,000円〜7万円、全額が所得控除
- 掛金の月額は1,000円から7万円まで、500円単位で選べる。加入したあとも増やしたり減らしたりできる(変更は月1回まで)
- 払い方は月払い・半年払い・年払いから選び、本人名義の口座から引き落とされる
- 掛金は全額を「小規模企業共済等掛金控除」として、その年の所得から差し引ける。1年以内の前納(前払い)も同じ
- 掛金は経営者本人の収入から払うものなので、会社の損金や事業の必要経費にはならない
中小機構の試算では、掛金を払う前の課税される所得金額と掛金月額ごとに、所得税・住民税が次のくらい減ります(掛金のページ、2024年10月時点の税率での目安)。
| 課税される所得金額 | 掛金月額1万円 | 掛金月額3万円 | 掛金月額7万円 |
|---|---|---|---|
| 200万円 | 20,700円 | 56,900円 | 129,400円 |
| 400万円 | 36,500円 | 109,500円 | 241,300円 |
| 600万円 | 36,500円 | 109,500円 | 255,600円 |
| 1,000万円 | 52,400円 | 157,300円 | 367,000円 |
倒産防止共済の掛金は損金(個人事業は必要経費)になるのに対し、小規模企業共済の掛金は経営者個人の所得控除です。同じ中小機構の共済でも、税金の扱いが違います。
小規模企業共済で受け取れる共済金
受け取れるお金は、受け取る理由によって「共済金A」「共済金B」「準共済金」「解約手当金」の4つに分かれます(共済金等請求・解約)。
| 種類 | 個人事業主の場合の主な理由 | 会社の役員の場合の主な理由 |
|---|---|---|
| 共済金A | 事業をすべて廃業した、本人が亡くなった | 会社が解散した(破産を含む) |
| 共済金B | 65歳以上で180か月以上掛金を払った(老齢給付) | 病気・けがで退任した、65歳以上で退任した、本人が亡くなった、老齢給付 |
| 準共済金 | 法人成りして加入資格がなくなった | 解散や病気・けがによらず、65歳未満で退任した |
| 解約手当金 | 自分で解約した(任意解約)、掛金を12か月以上滞納した | 同じ |
掛金月額1万円で加入した場合の受取額の例は次のとおりです。共済金A・B・準共済金には、運用の成果に応じた付加共済金が加わることがあります。
| 掛金を払った年数(掛金の合計) | 共済金A | 共済金B | 準共済金 | 解約手当金 |
|---|---|---|---|---|
| 5年(60万円) | 621,400円 | 614,600円 | 600,000円 | 480,000円 |
| 10年(120万円) | 1,290,600円 | 1,260,800円 | 1,200,000円 | 1,020,000円 |
| 15年(180万円) | 2,011,000円 | 1,940,400円 | 1,800,000円 | 1,665,000円 |
| 20年(240万円) | 2,786,400円 | 2,658,800円 | 2,419,500円 | 2,400,000円 |
共済金A・Bは掛金を払った月数が6か月未満、準共済金と解約手当金は12か月未満だと受け取れず、掛け捨てになります。
受け取り方と税金
共済金A・Bは、60歳以上で、一定額(分割なら300万円)以上などの条件を満たせば、一括のほか分割や、一括と分割の併用で受け取れます。税金の扱いは、受け取り方と年齢で変わります。
| 受け取り方 | 税金の扱い |
|---|---|
| 共済金(死亡を除く)・準共済金を一括で受け取る | 退職所得 |
| 共済金を分割で受け取る | 公的年金等の雑所得 |
| 遺族が受け取る(死亡退職金) | 相続税のみなし相続財産 |
| 65歳以上で任意解約する | 退職所得 |
| 65歳未満で任意解約する | 一時所得 |
小規模企業共済のデメリット:解約すると元本割れすることがある
解約手当金は、掛金を払った月数に応じて、掛金の合計の80%から120%です。ただし、掛金の合計を上回るのは、240か月(20年)以上払ってからです。20年未満で自分から解約すると、払った掛金の合計より少なくなります(共済金等請求・解約)。
- 12か月未満で解約すると、解約手当金は0円
- 20年未満の任意解約は、掛金の合計を下回る(上の表では5年で80%、10年で85%)
- 途中で掛金を増やしたり減らしたりすると、掛金の区分(500円で1口)ごとに月数を数えるので、20年たっていても下回ることがある
- 解約手当金には、付加共済金は加わらない
- 掛金は経営者個人の所得控除で、会社の経費にはならない
掛金は、所得控除で毎年の税金が減る一方で、短い期間で解約すると元本割れします。廃業や退職まで続けられる額にしておくことが大切です。
小規模企業共済の貸付制度
加入している人は、納めた掛金から計算した貸付限度額の範囲で、事業資金などを借りられます(契約者貸付)。
| 貸付けの種類 | 利率(年) |
|---|---|
| 一般貸付け | 1.5% |
| 緊急経営安定貸付け、傷病災害時貸付け、福祉対応貸付け、創業転業時・新規事業展開等貸付け、事業承継貸付け、廃業準備貸付け(特別貸付け) | 0.9% |
- 一般貸付けの期間が6か月か12か月なら返済期日に一括、24・36・60か月なら6か月ごとの分割で返す
- 返済が遅れると、年14.6%の延滞利子がかかる
小規模企業共済と倒産防止共済の違い
| 項目 | 小規模企業共済 | 倒産防止共済(経営セーフティ共済) |
|---|---|---|
| 目的 | 経営者本人の廃業・退職への備え | 取引先の倒産への備え |
| 加入できる人 | 従業員20人以下(商業・サービス業は5人以下)の役員・個人事業主 | 1年以上事業を続けている中小企業者(会社・個人事業) |
| 掛金 | 月1,000円〜7万円 | 月5,000円〜20万円(総額800万円まで) |
| 掛金の税金 | 経営者個人の所得控除 | 損金(個人事業は必要経費) |
| 解約したとき | 20年未満は掛金の合計を下回る | 40か月以上で100% |
倒産防止共済の借入れの条件と解約手当金は、倒産防止共済の記事で取り上げました。
確認問題
次の材料で考えます(お店は架空です)。
- 仙台市で美容室を1人で営む個人事業主、45歳。従業員はパート1人だけ
- 課税される所得金額は400万円
- 小規模企業共済に、掛金月額3万円で加入しようと考えている
- 「10年後に店を法人にするかもしれない。そのときに解約すればいい」と考えている
Q1. この美容室の店主は加入できる?
答えを見る
加入できます。美容室はサービス業(宿泊業・娯楽業以外)なので、常時使用する従業員5人以下が条件です。パートは数えないので、従業員は0人として扱えます。
Q2. 掛金月額3万円で、税金はどのくらい減る? 掛金は店の経費になる?
答えを見る
中小機構の試算では、課税される所得金額400万円・掛金月額3万円で、所得税と住民税が合わせて年109,500円ほど減ります。
掛金(年36万円)は小規模企業共済等掛金控除として所得から差し引くもので、店の必要経費にはなりません。
Q3. 10年後に自分から解約したら、いくら戻る? 税金の扱いは?
答えを見る
掛金月額1万円・10年の解約手当金は102万円(掛金の合計120万円の85%)なので、月額3万円なら掛金の合計360万円に対して306万円ほどです。54万円ほど元本割れします。
55歳での任意解約なので、一時所得になります。なお、法人成りして加入資格がなくなった場合は、解約ではなく準共済金(10年なら掛金の合計と同じ額)を受け取ります。
加入の窓口と相談先
加入の手続きは、委託機関(委託団体)や金融機関の本支店(代理店)の窓口でできるほか、オンラインでも申し込めます(加入をご検討中の方へ)。退職金の準備を含めた経営の相談先としては、宮城県よろず支援拠点も無料で使えます。掛金の額や解約の時期は、税金にかかわるので、顧問税理士にも相談して決めます。
まとめ
- 小規模企業共済は、従業員20人以下(商業・サービス業は5人以下)の役員や個人事業主のための、国の退職金制度
- 掛金は月1,000円〜7万円。全額が所得控除になるが、事業の経費にはならない
- 廃業・退職・65歳以上での退任などで共済金を受け取る。一括は退職所得、分割は公的年金等の雑所得
- 解約手当金は掛金の合計の80〜120%。12か月未満は0円、20年未満の任意解約は元本割れする
- 納めた掛金の範囲で、年1.5%(特別貸付けは0.9%)で事業資金を借りられる
退職金の準備や資金繰りを、会社の数字から一緒に見直す相手として、中小企業診断士の顧問を月3万円・定員3社でお受けしています。月1回の面談で数字を一緒に見て、次の一手を決めます。それ以外の日は、LINEでいつでも相談できます。
決算書を渡されたとき、診断士が最初に見る「5つの数字」
決算書のどこから、どの順番で見るかを、A4・3ページにまとめました。LINEで友だち追加すると、すぐに届きます(無料)。
すでに友だちの方は、トークで「5つの数字」と送ると届きます。
友だち追加のあとも、資金繰り表や銀行に行く前のチェック表など、Excelの道具を1か月かけて順番にお届けします。