信用保証協会は、中小企業が銀行からお金を借りるときに、公的な保証人になる機関です。宮城県の会社が使うのは、宮城県信用保証協会です。保証協会の保証が付いた融資を「保証付き融資」と呼び、宮城県の制度融資もこの保証付きが基本です。
この記事では、信用保証協会がそもそも何のためにあるのか、保証料が高いと感じる理由、保証付き融資のメリットとデメリットを、全国信用保証協会連合会と宮城県の資料に沿って説明します。
信用保証協会とは
信用保証協会は、信用保証協会法(昭和28年)にもとづいて、中小企業・小規模事業者の金融を円滑にするために設立された公的機関です。47都道府県と4つの市(横浜市・川崎市・名古屋市・岐阜市)にあり、宮城県には宮城県信用保証協会があります(全国信用保証協会連合会「信用保証協会と信用保証制度」)。
銀行は、担保や実績が少ない会社には貸しにくいものです。そこで保証協会が「この会社が返せなくなったら、代わりに返します」と保証することで、銀行が貸しやすくなります。これが保証協会の存在意義です。
使える会社
- 中小企業信用保険法でいう中小企業・小規模事業者(資本金か従業員数のどちらかが基準に当てはまる会社。個人事業主は従業員数)
- 大半の商工業が対象。農業・林業(一部を除く)・漁業・金融保険業(一部を除く)は対象外
- 原則として、その協会の管轄区域で事業をしていること。宮城県の会社なら宮城県信用保証協会
- 使える資金は、事業に必要な運転資金と設備資金
保証の限度額は、一般の保証で1企業あたり2億8,000万円(普通保険2億円と無担保保険8,000万円の合計)です。これとは別枠の保証制度もあります(全国信用保証協会連合会「ご利用条件」)。
保証付き融資のしくみ
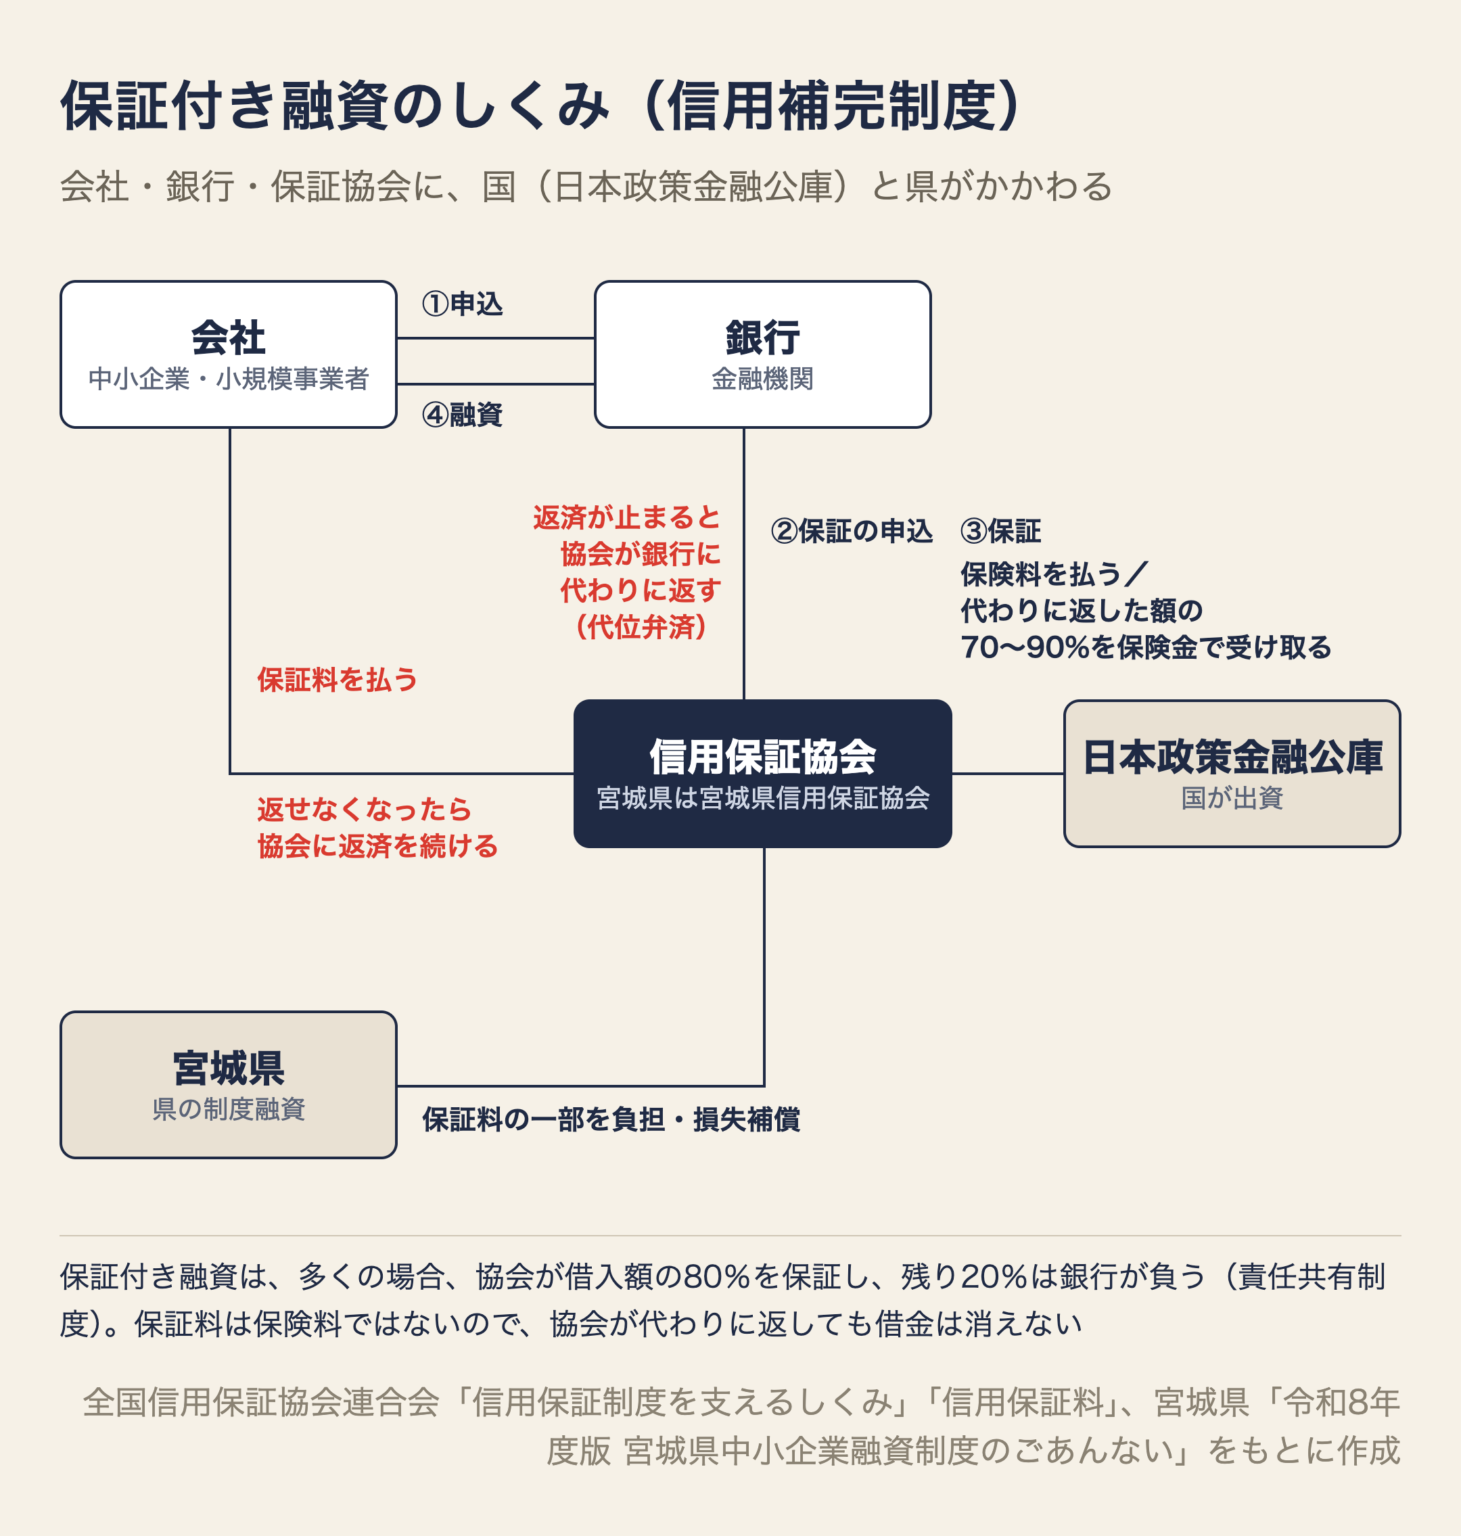
- 会社が銀行に融資を申し込む(保証協会に直接相談することもできる)
- 銀行が保証協会に保証を申し込み、協会が審査する
- 協会が保証を引き受け、銀行が融資する
- 会社は協会に保証料を払い、銀行に返済していく
返済が止まると、協会が会社に代わって銀行に返します。これを「代位弁済」といいます。ただし、借金が消えるわけではありません。代位弁済のあとは、会社が協会に返済を続けます。
銀行も2割の責任を負う(責任共有制度)
いまの保証付き融資は、原則として協会が借入額の80%を保証し、残りの20%は銀行が責任を負います。これを責任共有制度といい、協会と銀行が一緒に会社を支えることがねらいです。セーフティネット保証の一部や創業関連保証など、対象外の保証もあります(全国信用保証協会連合会「信用保証制度を支えるしくみ」)。
協会の後ろには国がいる(信用保険)
協会は、保証するたびに国が出資する日本政策金融公庫に保険料を払っています。代位弁済をすると、その額の70〜90%を保険金として公庫から受け取ります。この保証と保険がつながった全体を「信用補完制度」といいます。宮城県の制度融資では、さらに県が保証料の一部を負担したり、損失を補償したりしています。
保証料が高いと感じる理由
私は認定支援機関として、405事業や、早期経営改善計画の一つであるポストコロナ持続的発展計画事業(ポスコロ)の計画づくりを支援しています。作った計画を金融機関に説明するバンクミーティングには、保証協会の担当者もいつも同席します。保証付きの借入れがある会社では、保証協会も返済の見直しにかかわる当事者になるからです(405事業などの制度は宮城県中小企業活性化協議会の記事で説明しています)。
一方で、私自身、保証料は高いと感じることがよくあります。高く感じる理由は、主に次の3つです。
1. 保証料は保険料ではない
全国信用保証協会連合会は、「信用保証料」は保険料ではない、とはっきり書いています。代位弁済が行われたあとは、会社が協会に返済します(全国信用保証協会連合会「信用保証料」)。保険のつもりで払っていると、「払ったのに借金は残るのか」と感じます。保証料は、返せなくなったときに借金を消すお金ではなく、銀行から借りられるようにするための対価です。
2. 保証料の中身は、制度を回す費用
保証料は、協会が公庫に払う信用保険の保険料や、協会の運営費、代位弁済の費用などに充てられます。返せなくなる会社の分も含めて、制度全体で負担する形です。
3. 先に、まとめて払う
保証料は、原則として融資を受けるときに一括で払います(保証期間が2年を超える場合などは分割も可能)。たとえば5年分の保証料を最初に払うので、まとまった金額に見えます。保証期日より前に完済した場合は、一部が戻ることがあります(埼玉県信用保証協会「信用保証料について」)。
保証料率の決まり方
保証料率は、会社の経営状況(財務内容)に応じて9つの区分に分かれます。一般的な保証(一般保証)の料率は次のとおりです。
| 区分 | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
|---|---|---|---|---|---|---|---|---|---|
| 一般保証(年率) | 1.90% | 1.75% | 1.55% | 1.35% | 1.15% | 1.00% | 0.80% | 0.60% | 0.45% |
| 宮城県の制度融資・一般資金(年率) | 1.59% | 1.45% | 1.35% | 1.25% | 1.10% | 1.00% | 0.80% | 0.60% | 0.45% |
一般保証の料率は、埼玉県信用保証協会の料率表(2026年4月1日現在)の値です。宮城県信用保証協会の公式サイトは、2026年10月23日時点で緊急メンテナンスのため公開を休止しているので、宮城県の料率は宮城県「中小企業融資制度のご案内」の「令和8年度版 宮城県中小企業融資制度のごあんない」で確かめました。不動産などの担保を出した場合や、会計参与を置いている会社は割引があります。
保証付き融資のメリットとデメリット
| 内容 | |
|---|---|
| メリット | 銀行の独自の融資(プロパー融資)と組み合わせて、借りられる枠を広げられる |
| メリット | 創業・事業承継・災害など、目的に合わせた保証制度がある |
| メリット | 長い期間の借入れに対応した制度がある |
| メリット | 連帯保証人や不動産担保に頼りすぎない。法人代表者以外の連帯保証人は原則いらない |
| デメリット | 保証料がかかる。金利とは別のコスト |
| デメリット | 返せなくなっても借金は消えず、代位弁済のあとは協会に返す |
| デメリット | 一般保証の限度額は1企業2億8,000万円まで(別枠の制度を除く) |
| デメリット | 法人代表者の連帯保証を求められる場合がある |
メリットは、全国信用保証協会連合会が「ご利用のメリット」として挙げている4つです。
経営者保証は、保証料を上乗せすれば外せる
2024年3月15日から、「事業者選択型経営者保証非提供制度」が始まっています。決算書をきちんと出している、代表者への貸付金がない、直前の決算で債務超過でない(または直前2期で減価償却前経常利益が連続して赤字でない)といった条件を満たす法人は、保証料率を上乗せすることで、経営者保証なしで保証付き融資を受けられます。上乗せは、条件を両方満たせば0.25%、一方だけなら0.45%です(全国信用保証協会連合会のチラシ)。経営者保証の外し方は、事業承継・M&Aのシリーズでも取り上げます。
宮城県の制度融資を使うと、保証料が下がることがある
宮城県中小企業融資制度は、県・金融機関・宮城県信用保証協会が協調して行う融資です。県が融資のお金の一部を金融機関に預けたり、保証料の一部を負担したりすることで、固定・低利の融資になっています。申し込みは、県内の銀行・信用金庫などの窓口です(宮城県「中小企業融資制度のご案内」)。
上の表のとおり、一般資金の保証料率は、区分1〜5で一般保証より低く設定されています。財務の区分が低い会社ほど、県の制度融資を使う意味が大きくなります。創業育成資金(0.30%)のように、区分によらず低い料率の資金もあります。どの資金が使えるかは、取引銀行に相談するか、県の商工金融課に問い合わせます。
クイズ:保証料はいくら?
ラーメン店が、運転資金を保証付きで借りるとします。次の材料で計算します(数字は例です)。
- 借入額:500万円
- 返済:5年(60か月)の毎月均等返済。据置期間なし
- 財務の区分:区分3
- 一般保証の料率(区分3):1.55%
- 宮城県の一般資金の料率(区分3):1.35%
- 毎月均等返済で25回以上のときの分割係数:0.55
- 店の席数:12席
計算式は、借入額×保証料率×保証期間(月)÷12×分割係数です(埼玉県信用保証協会「信用保証料の計算方法」。係数は協会ごとに確かめてください)。
Q1. 一般保証で借りたときの保証料は?
答えを見る
213,125円です。500万円×1.55%×60か月÷12×0.55=213,125円。融資を受けるときに、これを原則一括で払います。
席数は、計算には使いません。
Q2. 宮城県の一般資金で借りると、保証料はいくら下がる?
答えを見る
27,500円下がります。一般資金では500万円×1.35%×60か月÷12×0.55=185,625円。213,125円との差は27,500円です。
区分1なら、一般保証1.90%と一般資金1.59%の差がもっと大きく、同じ条件で42,625円の差になります。
保証料を5年で割ると、Q1なら1年あたり約4万3,000円です。金利と合わせた実際の負担で考えると、銀行に返済の見通しを説明するための資金繰り表や、返済原資の考え方が役に立ちます。
まとめ
- 信用保証協会は、中小企業が銀行から借りやすくするための公的な保証人。宮城県の会社は宮城県信用保証協会を使う
- 原則として協会が80%、銀行が20%の責任を負う。協会の後ろには、日本政策金融公庫の信用保険がある
- 保証料が高く感じるのは、保険料ではないこと(代位弁済のあとも返済が残る)、制度を回す費用であること、先にまとめて払うことから
- 保証料率は経営状況で9区分。一般保証は1.90〜0.45%。宮城県の制度融資の一般資金は1.59〜0.45%で、区分によっては下がる
- 経営者保証は、条件を満たせば保証料率を0.25〜0.45%上乗せして外せる
銀行から借りる前の資金繰り表づくりや、保証協会も同席するバンクミーティングの準備を、中小企業診断士の顧問として一緒に進めます。顧問は月3万円・定員3社です。月1回の面談で数字を一緒に見て、次の一手を決めます。それ以外の日は、LINEでいつでも相談できます。
決算書を渡されたとき、診断士が最初に見る「5つの数字」
決算書のどこから、どの順番で見るかを、A4・3ページにまとめました。LINEで友だち追加すると、すぐに届きます(無料)。
すでに友だちの方は、トークで「5つの数字」と送ると届きます。