売上は前の年より2割弱下がった。それなのに、利益は半分以下になっている。決算書を見ていると、こういう年があります。
普通の損益計算書では、その理由がはっきりしません。売上原価にも販売費にも、売上に合わせて動く費用と、動かない費用が混ざっているからです。
費用を2つに分け直して見るのが、変動損益計算書です。私も支援先で、決算書を変動損益計算書に組み替えて、利益の増減を要因に分けてきました。計画づくりでは、ここから出す損益分岐点売上高で、必要な売上を確かめています。
この記事では、1軒の小さなラーメン店を例に、数字を追っていきます(数字は架空です)。
変動損益計算書とは:費用を「動く費用」と「動かない費用」に分ける
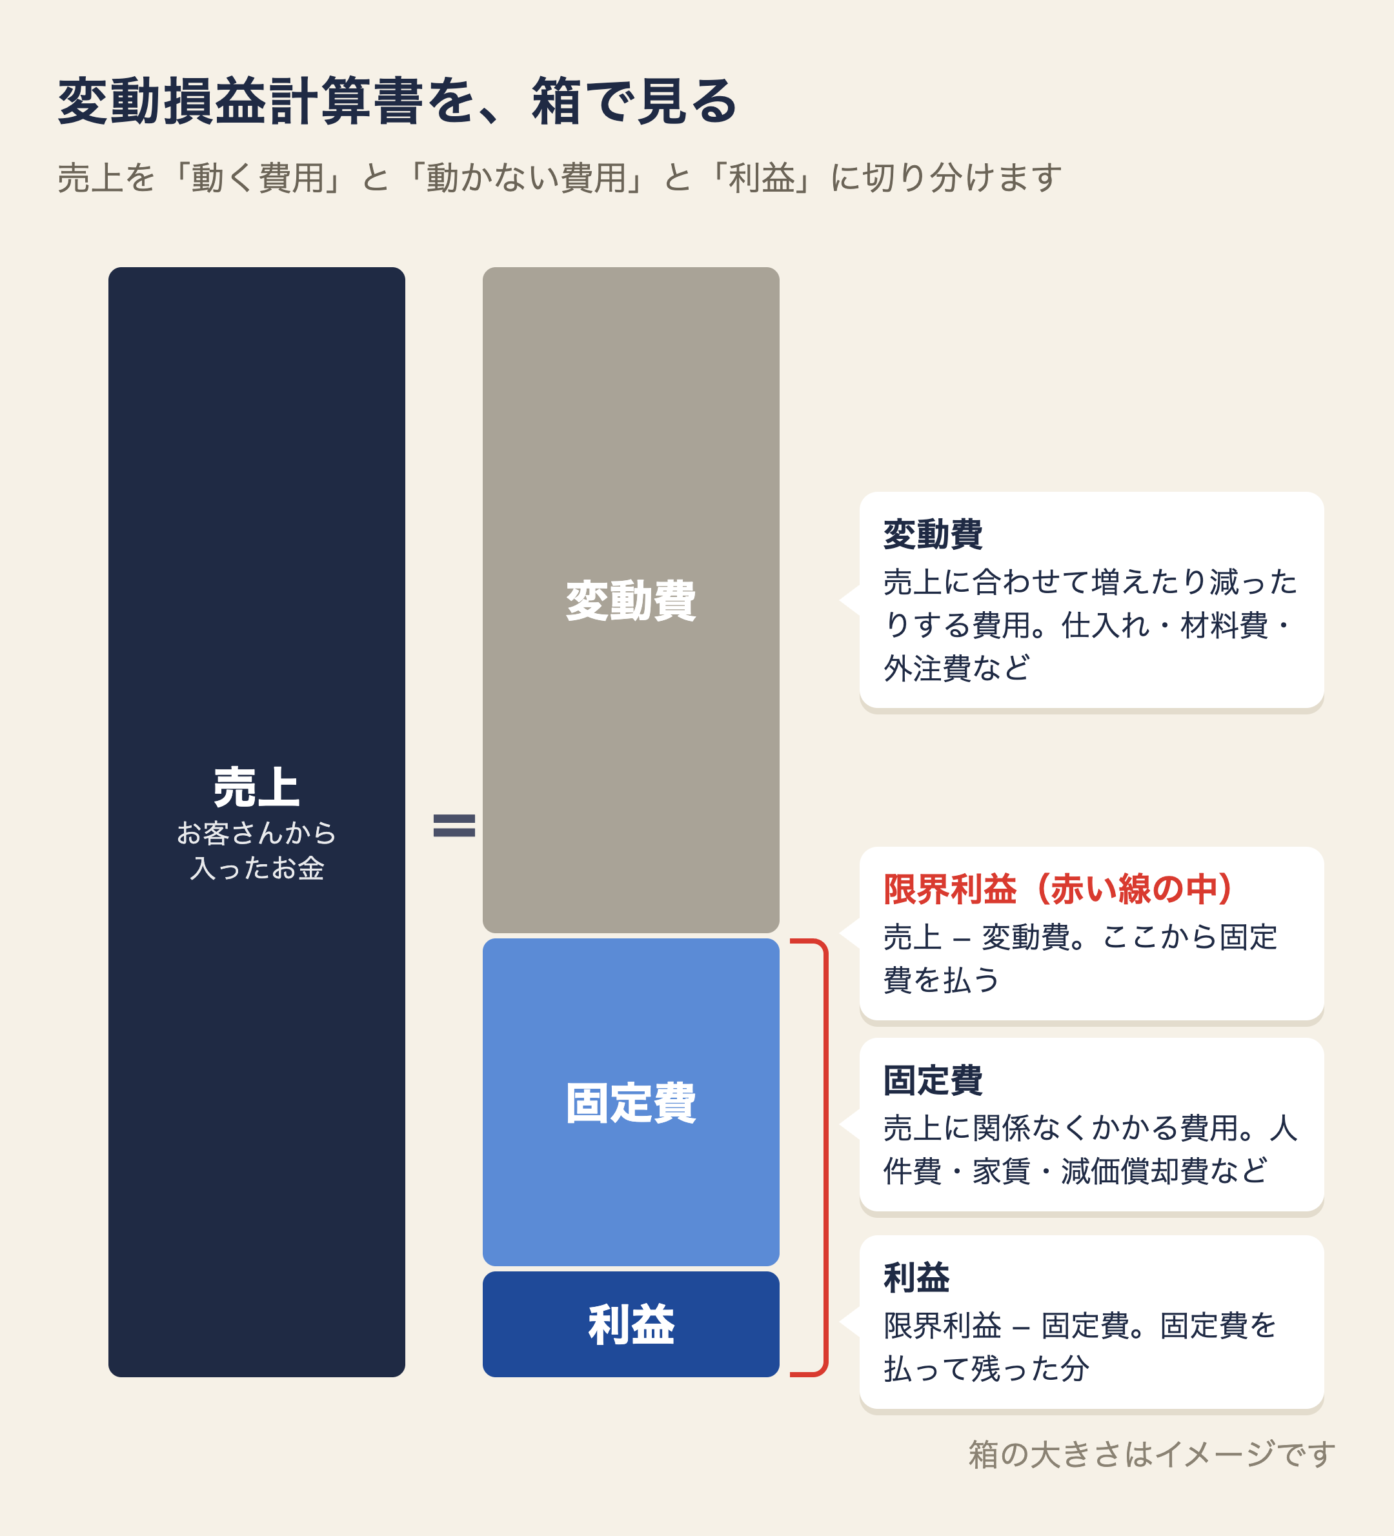
変動損益計算書は、費用を変動費と固定費に分けて並べ直した損益計算書です。
- 変動費:売上に合わせて増えたり減ったりする費用(仕入れ、材料費、外注費など)
- 固定費:売上が増えても減っても、あまり変わらない費用(人件費、家賃、減価償却費など)
売上から変動費を引いたものを限界利益、限界利益を売上で割ったものを限界利益率と呼びます。限界利益から固定費を引くと、利益になります。
普通の損益計算書との違い
普通の損益計算書は、売上原価・販売費及び一般管理費という分け方です。変動損益計算書は、売上に合わせて動くかどうかで分けます。合計の費用も、最後の利益も同じです。並べ方だけが違います。
固定費と変動費の分け方
勘定科目ごとに、どちらに入れるかを決めていくのがいちばん簡単です。どの費用が変動費になるかは、業種で変わります。
- 飲食店:食材費(ラーメン店なら麺・スープ・具材)
- 製造業:材料費、部品費、外注加工費
- 建設業:材料費、外注費
- 卸売業・小売業:仕入れ(売上原価)
- 業種を問わず変動費になりやすいもの:販売手数料、荷造運賃
営業外費用から営業外収益を引いた額は、固定費に入れて、経常利益まで出します。
作り方(4つの手順)
- 決算書の損益計算書から、売上と費用の科目をすべて書き出す
- 科目ごとに、変動費か固定費かを決める
- 売上から変動費を引いて、限界利益と限界利益率を出す
- 限界利益から固定費を引いて、利益を出す(前の年と今の年を並べる)
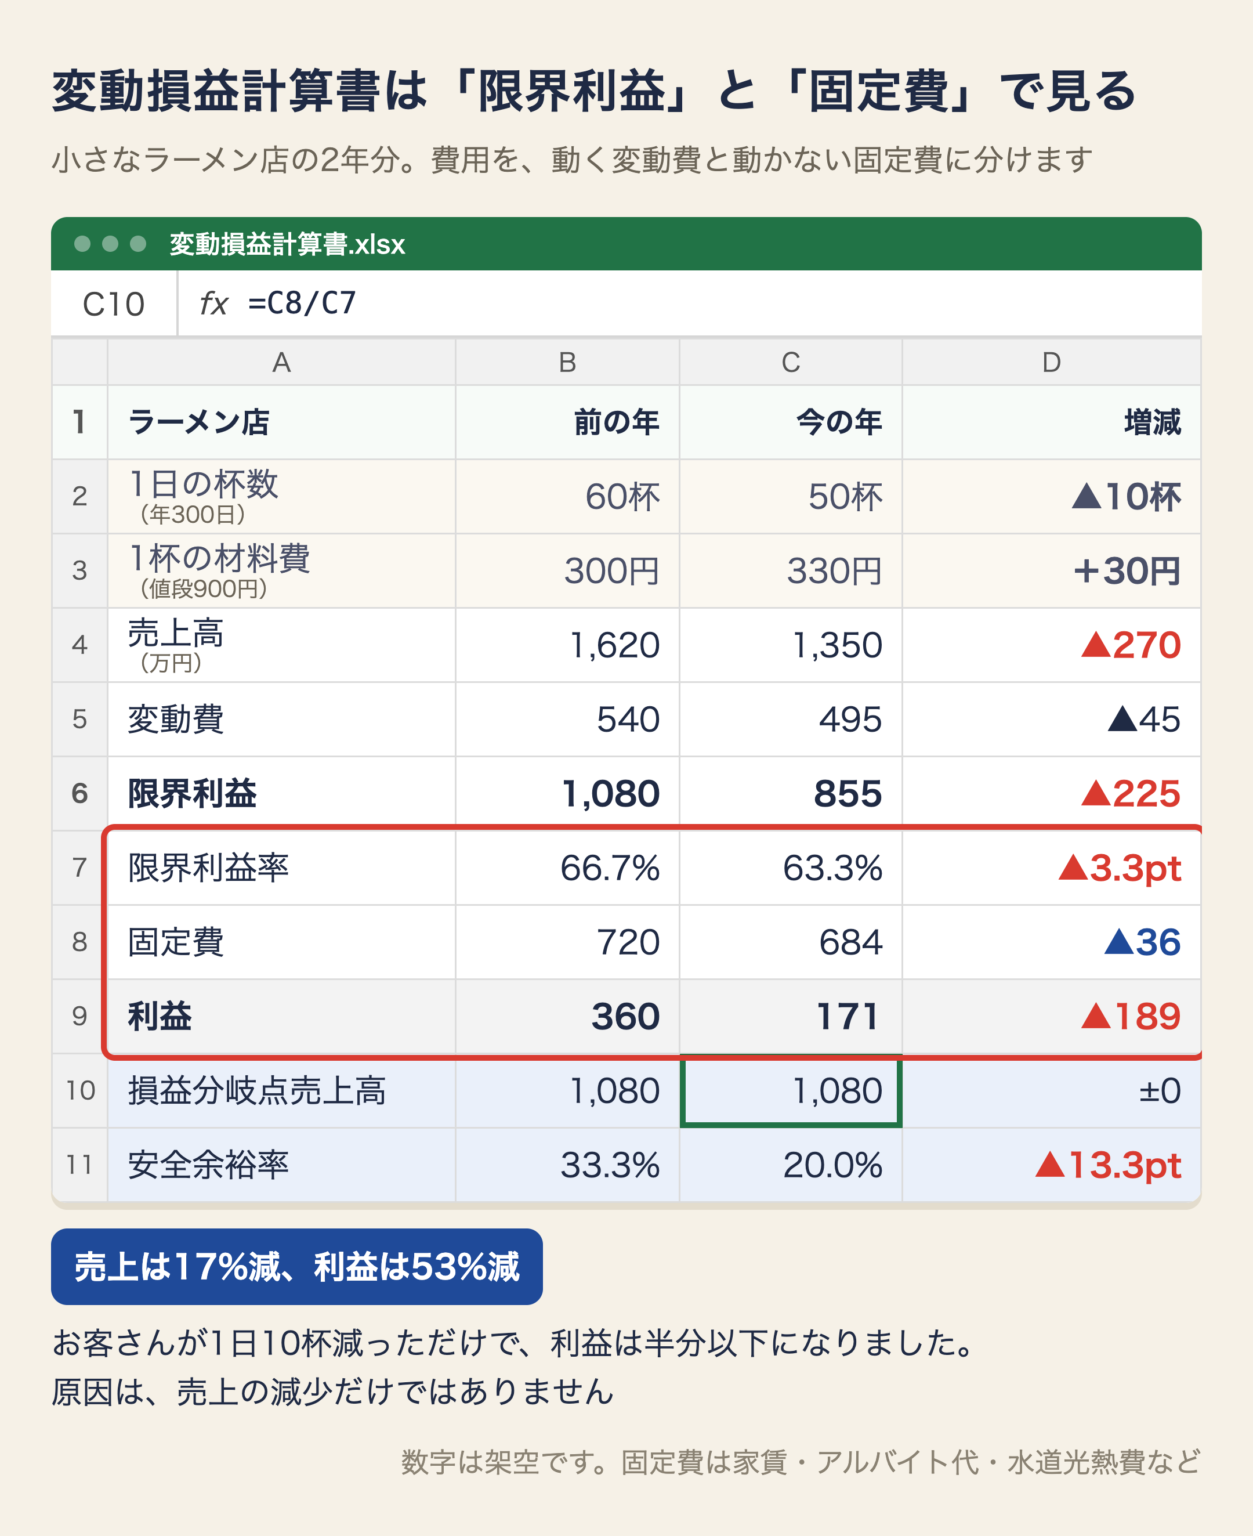
例は、1杯900円のラーメン店です。前の年は1日60杯、今の年は1日50杯売れました(年300日営業)。材料費は1杯300円から330円に上がり、アルバイトのシフトを見直して、固定費を年720万円から684万円に減らしています。
売上は1,620万円から1,350万円に、17%減りました。利益は360万円から171万円に、半分以下(53%減)になっています。
利益が減った理由を、3つに分ける
利益が増えたり減ったりする理由は、変動損益計算書で見ると、3つにまとめられます。
- 売上の規模:売上(お客さんの数)が増えたか、減ったか
- 限界利益率:売上1円あたりの稼ぎが、上がったか、下がったか
- 固定費:固定費が増えたか、減ったか
それぞれ、利益にいくら効いたかは、次の式で出せます。
- 売上の規模の影響 =(今の年の売上 − 前の年の売上)× 前の年の限界利益率
- 限界利益率の影響 =(今の年の限界利益率 − 前の年の限界利益率)× 今の年の売上
- 固定費の影響 = 前の年の固定費 − 今の年の固定費
例のラーメン店では、売上の規模が(1,350−1,620)×66.7%=▲180万円、限界利益率が(63.3%−66.7%)×1,350=▲45万円、固定費が720−684=+36万円です。3つを足すと▲189万円で、利益の減少と一致します。
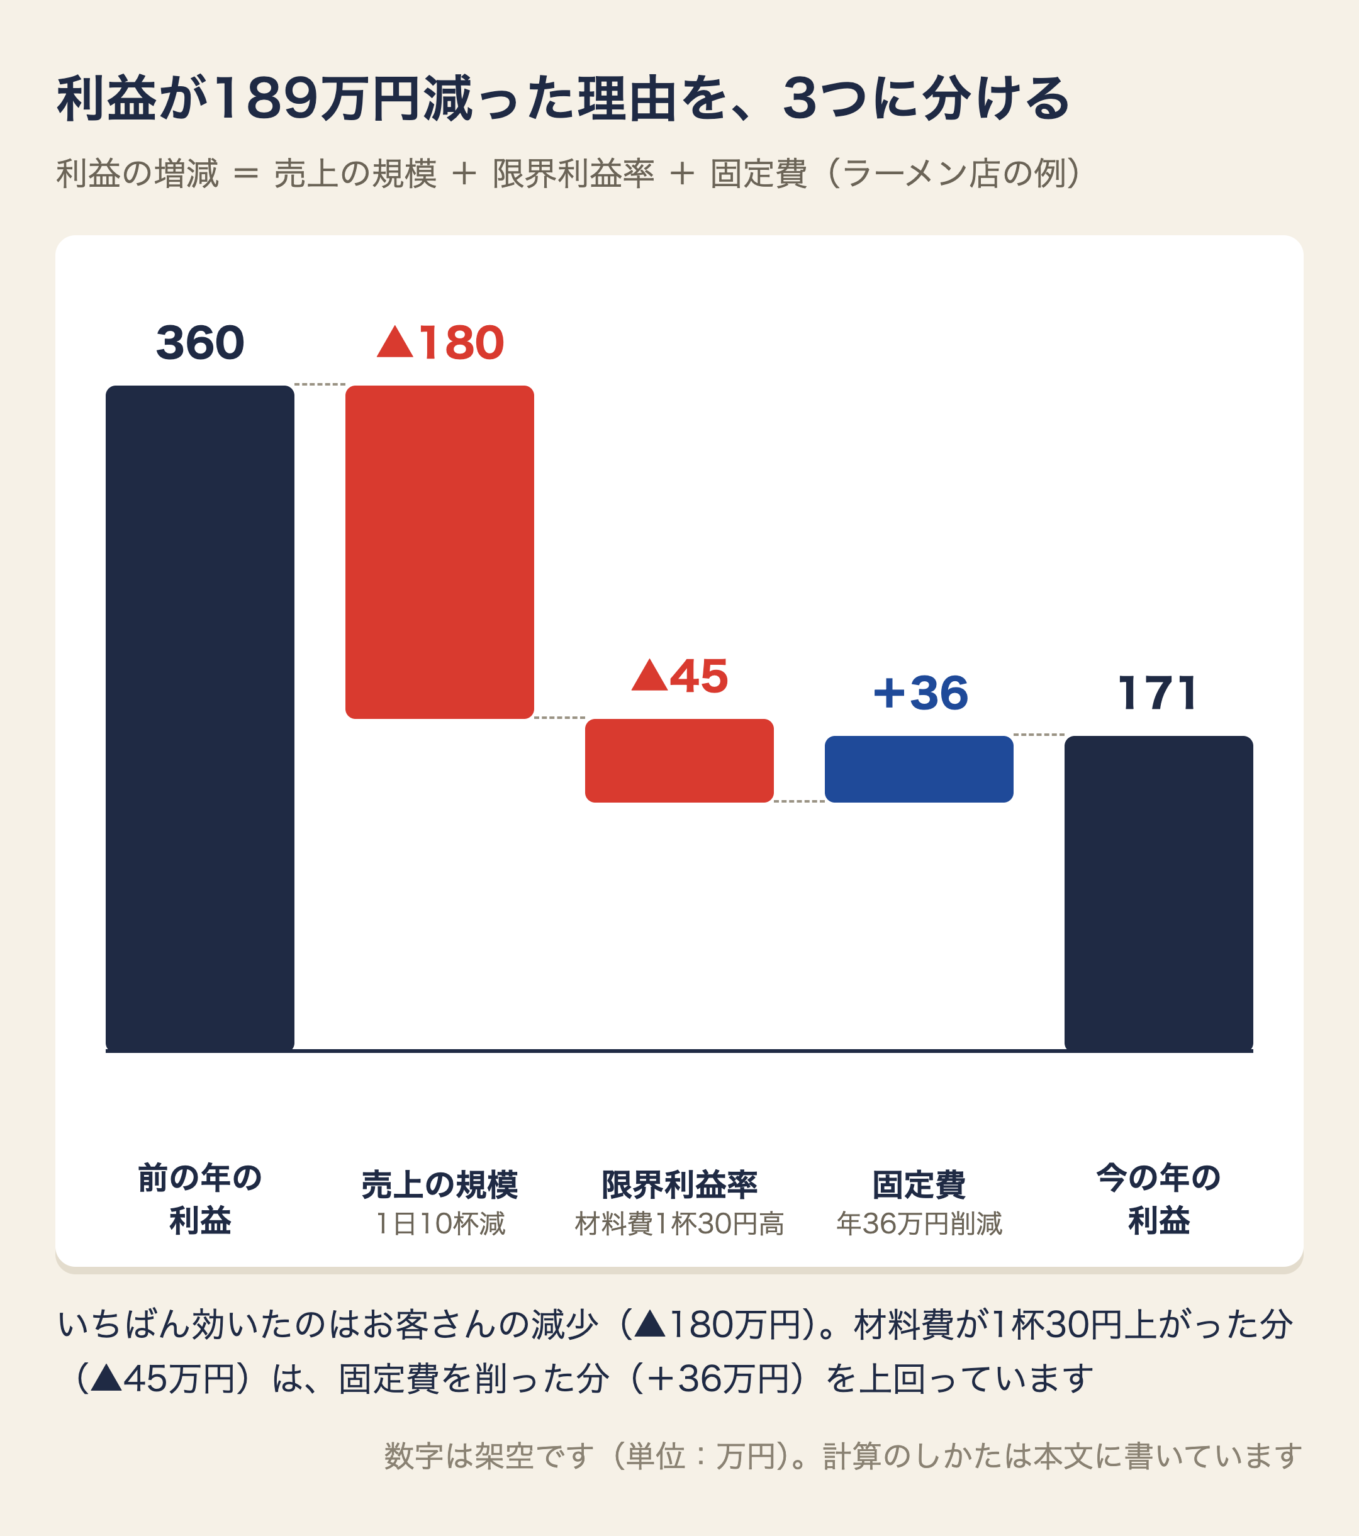
いちばん効いたのは、お客さんが1日10杯減ったことです。ただ、材料費が1杯30円上がっただけで、45万円が消えています。固定費を36万円削った効果を、上回る額です。
限界利益率が下がる理由には、値引き、仕入れ値の上昇、利益の薄い商品の売上が増えたことなどがあります。売上の数字だけを見ていると、ここを見落とします。粗利率の下がり方を損益計算書で追う方法は、増収減益の記事に書きました。
損益分岐点は「限界利益が固定費を超えるところ」:ラーメン店のクイズで考える
損益分岐点は、限界利益を積み上げた合計が、固定費とちょうど同じになるところです。そこを超えた分だけが、利益になります。式で覚えるより、1杯ずつ積み上げて考えるほうがわかりやすいので、同じラーメン店の前の年を、1か月分にして考えてみます。
お店の条件はこうです。
- ラーメン1杯の値段:900円
- 1杯あたりの材料費など(麺・スープ・具材):300円
- 家賃・アルバイト代・水道光熱費などの固定費:月60万円
- 営業日:月25日
Q1. 1杯売れると、お店にはいくら残る?
答えを見る
600円です。900円−300円=600円。これが1杯あたりの限界利益です。仕入れが費用の中心のお店では、粗利とほぼ同じです。
Q2. 月に何杯売れたら、固定費60万円を超える?
答えを見る
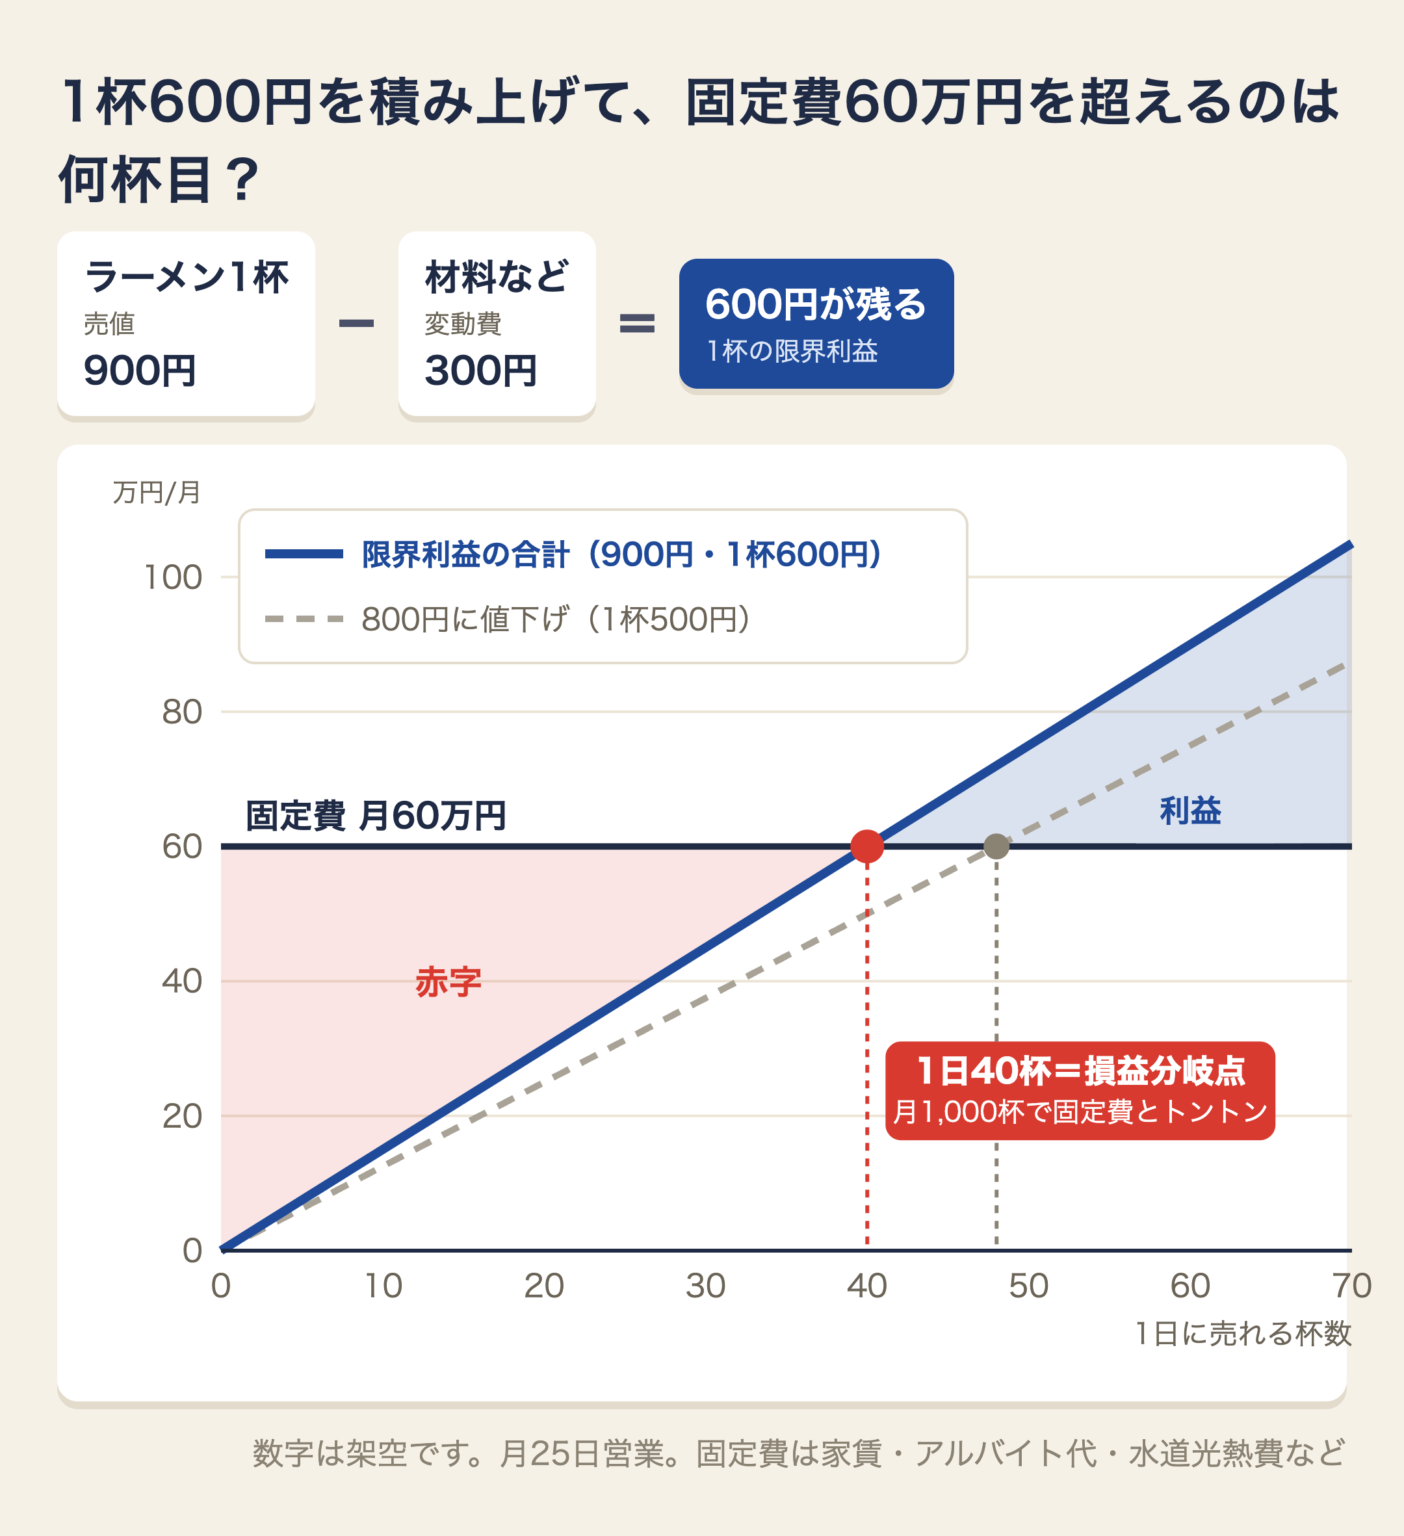
1,001杯目からです。60万円÷600円=1,000杯で、限界利益の合計が固定費とちょうど同じになります。ここが損益分岐点です。
言い換えると、固定費は1杯の限界利益の1,000倍。25日営業なら、1日40杯を売って、ようやくトントンです。
Q3. 1日60杯売れたら、月の利益はいくら?
答えを見る
30万円です。月1,500杯×600円=90万円の限界利益から、固定費60万円を引いて30万円。
利益になったのは、40杯を超えた1日20杯ぶんだけです。最初の40杯は、全部固定費の支払いに消えています。
また、以下のように求めることもできます。増えた20杯分の限界利益で計算する方法です。
1日20杯×25日=500杯、1杯600円の利益×500杯=30万円
月30万円×12か月=年360万円。前の年の利益と同じです。
Q4. 100円値下げして800円にしたら、1日何杯売ればトントン?
答えを見る
1日48杯です。1杯の限界利益が500円に減るので、60万円÷500円=1,200杯(1日48杯)。
値段は11%下げただけなのに、必要な杯数は2割増えます。1日60杯売れても、利益は月30万円から15万円に、半分になります。
1年の数字で、損益分岐点売上高と安全余裕率を出す
1年分の数字では、杯数の代わりに売上高で考えます。1杯ずつの積み上げを、限界利益率でまとめて計算する式です。
損益分岐点売上高 = 固定費 ÷ 限界利益率
1か月なら、60万円÷(600円÷900円)=90万円。1,000杯×900円と同じ答えです。今の年は、材料費が上がって1杯の限界利益が570円(限界利益率63.3%)になったので、684万円÷63.3%=1,080万円。売上が年1,080万円(1日40杯)を下回ると、赤字になります。
前の年も、損益分岐点は1,080万円(1日40杯)でした。材料費が上がった分を、固定費の削減でちょうど打ち消しています。
今の売上が、損益分岐点からどれだけ離れているかを見るのが安全余裕率です。
安全余裕率 =(売上 − 損益分岐点売上高)÷ 売上
前の年の1日60杯なら、(60−40)÷60≒33%。今の年の1日50杯なら、(50−40)÷50=20%です。お客さんがあと2割減ると、赤字になる位置にいます。売上で計算しても、(1,350−1,080)÷1,350=20%で同じです。なお、損益分岐点売上高÷売上を損益分岐点比率と呼び、今の年は80%です。
利益を増やす4つの打ち手:数量・値上げ・原価・固定費
変動損益計算書で見ると、利益を増やす打ち手は4つに分けられます。売上の数量を伸ばす、値上げする、原価(変動費)を下げる、固定費を下げる、の4つです。このうち値上げと原価の引き下げは、どちらも限界利益率を上げる打ち手です。
例のラーメン店の今の年(1杯900円・材料費330円・1日50杯・固定費年684万円・利益171万円)で、利益を年45万円増やして216万円にするには、それぞれどれだけ動かせばよいかを比べます。
| 打ち手 | 何をどれだけ動かすか | 1杯の限界利益 | 損益分岐点(1日) |
|---|---|---|---|
| 1. 売上の数量を伸ばす | 1日約2.6杯(年約790杯)多く売る。売上は約71万円(5.3%)増 | 570円のまま | 40杯のまま |
| 2. 値上げする | 1杯900円→930円(3.3%) | 600円 | 38杯 |
| 3. 原価を下げる | 1杯の材料費330円→300円(9.1%) | 600円 | 38杯 |
| 4. 固定費を下げる | 年684万円→639万円(6.6%) | 570円のまま | 約37.4杯 |
1. 売上の数量を伸ばす:1杯の限界利益が570円なので、利益を45万円増やすには、年に約790杯、1日あたり約2.6杯多く売る必要があります。損益分岐点は変わりません。今の杯数が、損益分岐点から離れていくだけです。
2. 値上げする:値上げした30円は、材料費が増えないので、そのまま利益になります。値段を3.3%上げるだけで、お客さんを5.3%増やすのと同じ利益です。ただし、値上げでお客さんが減らないことが前提です。Q4で見たように、値下げはこの逆で、必要な杯数を大きく増やします。
3. 原価を下げる:仕入れ先の見直しや、材料のロスを減らすなどで、1杯の材料費を30円下げる打ち手です。値上げと同じく1杯の限界利益が600円になり、損益分岐点も1日38杯に下がります。
4. 固定費を下げる:1杯の限界利益は変わりませんが、損益分岐点はいちばん大きく下がります(1日40杯→約37.4杯)。お客さんの数が読みにくい年ほど、固定費の見直しが効きます。
どの打ち手でも、利益は同じ216万円です。違うのは、そのためにどれだけ動かす必要があるかと、赤字にならない杯数(損益分岐点)がどこまで下がるかです。1つに絞らず、4つを組み合わせて考えます。
固定費を変動費に変えるときは、良い点と悪い点がある
自家製の麺づくりをやめて製麺所から仕入れるように、固定費を変動費に変える方法もあります。固定費が減るので、損益分岐点は下がります。
その代わり、限界利益率も下がります。売上が伸びたときの利益の伸びは、小さくなります。これから売上の伸びが見込めるなら、固定費のままにしておいたほうが、利益は大きく伸びます。
今週やること
- 前の年と今の年の決算書から、損益計算書の科目を書き出す
- 科目ごとに変動費か固定費かを決めて、変動損益計算書を2年分作る
- 利益の増減を、売上の規模・限界利益率・固定費の3つに分ける
- 損益分岐点売上高と安全余裕率を出して、前の年と比べる
部門や取引先ごとに限界利益を見る方法は、貢献利益の記事に書きました。財務分析の全体の考え方は、中小企業向け 財務分析の勘所と考え方にまとめています。
まとめ
- 変動損益計算書は、費用を変動費と固定費に分けて並べ直した損益計算書
- 売上−変動費=限界利益、限界利益−固定費=利益
- 損益分岐点は、1個ずつの限界利益を積み上げた合計が、固定費を超えるところ
- 利益の増減は、売上の規模・限界利益率・固定費の3つに分けると、何が効いたかがわかる
- 損益分岐点売上高=固定費÷限界利益率。安全余裕率で、赤字までの距離を見る
- 値下げは1個あたりの限界利益を減らすので、必要な数量が大きく増える
- 利益を増やす打ち手は、数量・値上げ・原価・固定費の4つ。同じ45万円の利益でも、値上げなら3.3%、数量なら5.3%増が必要。損益分岐点をいちばん下げるのは固定費の削減
変動損益計算書は、決算のときに一度作って終わりではなく、毎月の試算表で続けて見ていくものです。
その「毎月いっしょに見る相手」として、中小企業診断士の顧問を月3万円・定員3社でお受けしています。月1回の面談で数字を一緒に見て、次の一手を決めます。それ以外の日は、LINEでいつでも相談できます。