自己資本比率の目安を調べると、「30%以上」「40%あれば安心」といった数字がたくさん出てきます。
私は再生支援の相談を受けることが多く、話はほとんどが資金繰りです。その立場から言うと、自己資本比率の%だけを見ても、次に何をすればいいかは決まりません。一緒に見てほしい数字が2つあります。
自己資本比率の目安は、業種と規模で大きく違う
自己資本比率は、会社の総資産のうち、返さなくてよいお金(純資産)がどれだけあるかを表します。
- 自己資本比率 = 純資産 ÷ 総資産 × 100
財務省の法人企業統計からみえる企業の財務指標によると、2024年度の自己資本比率は全産業で42.1%。製造業は50.3%、非製造業は39.2%です。
ただ、これは大企業も含めた数字です。同じ資料の2018年度までの版には資本金の規模別の数字があり、小さな会社ほど低く出ています。
| 資本金 | 製造業 | 非製造業 |
|---|---|---|
| 1,000万円未満 | 25.7% | 18.7% |
| 1,000万円〜1億円 | 45.7% | 40.2% |
| 1億円〜10億円 | 47.8% | 40.0% |
| 10億円以上 | 52.4% | 41.8% |
(2018年度。財務省 財務総合政策研究所の資料より)
資本金1,000万円未満の会社では、2割前後が平均です。「40%ないと危ない」という話を、そのまま自社に当てはめる必要はありません。
業界平均の記事で書いたとおり、平均は合否の線ではなく目印です。自社の数字を3期並べて、方向を見るほうが先です。
自己資本比率は、利益を残してきた結果
中小企業で自己資本が増えるのは、ほとんどの場合、税金を払ったあとの利益を会社に残したときです。増資をしない限り、ほかに増やす方法はあまりありません。
だから自己資本比率は、急には上がりません。反対に、赤字が続くと少しずつ削られていきます。今の%は、これまでの年の利益の積み重ねの結果です。
結果の数字なので、ここだけを見ても、今年どうするかは決まりません。そこで、借入の話になると一緒に見られる数字を2つ紹介します。
借入を何年で返せるかを見る(債務償還年数)
1つ目は、今の借入を毎年の利益で返すと何年かかるか、です。債務償還年数と呼ばれます。
- 債務償還年数 =(借入金 − 現預金 − 運転資金)÷(税引後の利益 + 減価償却費)
運転資金は、売掛金+在庫−買掛金です。売掛金と在庫の記事で「寝ているお金」と呼んだものと同じで、事業を続けるのに必要なお金なので、返す対象から外して考えます。
計算のしかたは、銀行によって少しずつ違います。上の式は、再生支援の計画で使われる算出方法(再生支援実施要領Q&AのQ26)を、わかりやすく縮めたものです。
目安の年数については、中小企業活性化協議会の再生支援実施要領に、再生計画の内容として次の一文があります。
再生計画の終了年度(原則として実質的な債務超過を解消する年度)における有利子負債の対キャッシュフロー比率が概ね10倍以下となる内容とする
中小企業活性化協議会実施基本要領 別冊2 再生支援実施要領(2026年3月31日改定)2.(5)④
業種の事情などで合理的な理由があれば、これを超える計画も認められています。それでも、再生を目指す会社の計画でさえ、終わりの年にはおおむね10年以内が求められている、ということです。
借入の相談をする前に、自社が何年なのかを一度出しておくと、銀行との話が具体的になります。
流動比率で、1年以内の支払いに足りるかを見る
2つ目は流動比率です。1年以内にお金に変わる資産が、1年以内に払う負債の何倍あるかを見ます。
- 流動比率 = 流動資産 ÷ 流動負債 × 100
2024年度の全産業の平均は150.0%です(財務省の同じ資料)。100%を下回ると、1年以内に払うものが、1年以内に入ってくるものより多い状態です。
自己資本比率が長い時間をかけた結果なら、流動比率は目の前の1年の余裕です。
数字で見てみます
総資産1億円、純資産1,500万円の会社で考えます(架空の数字です)。
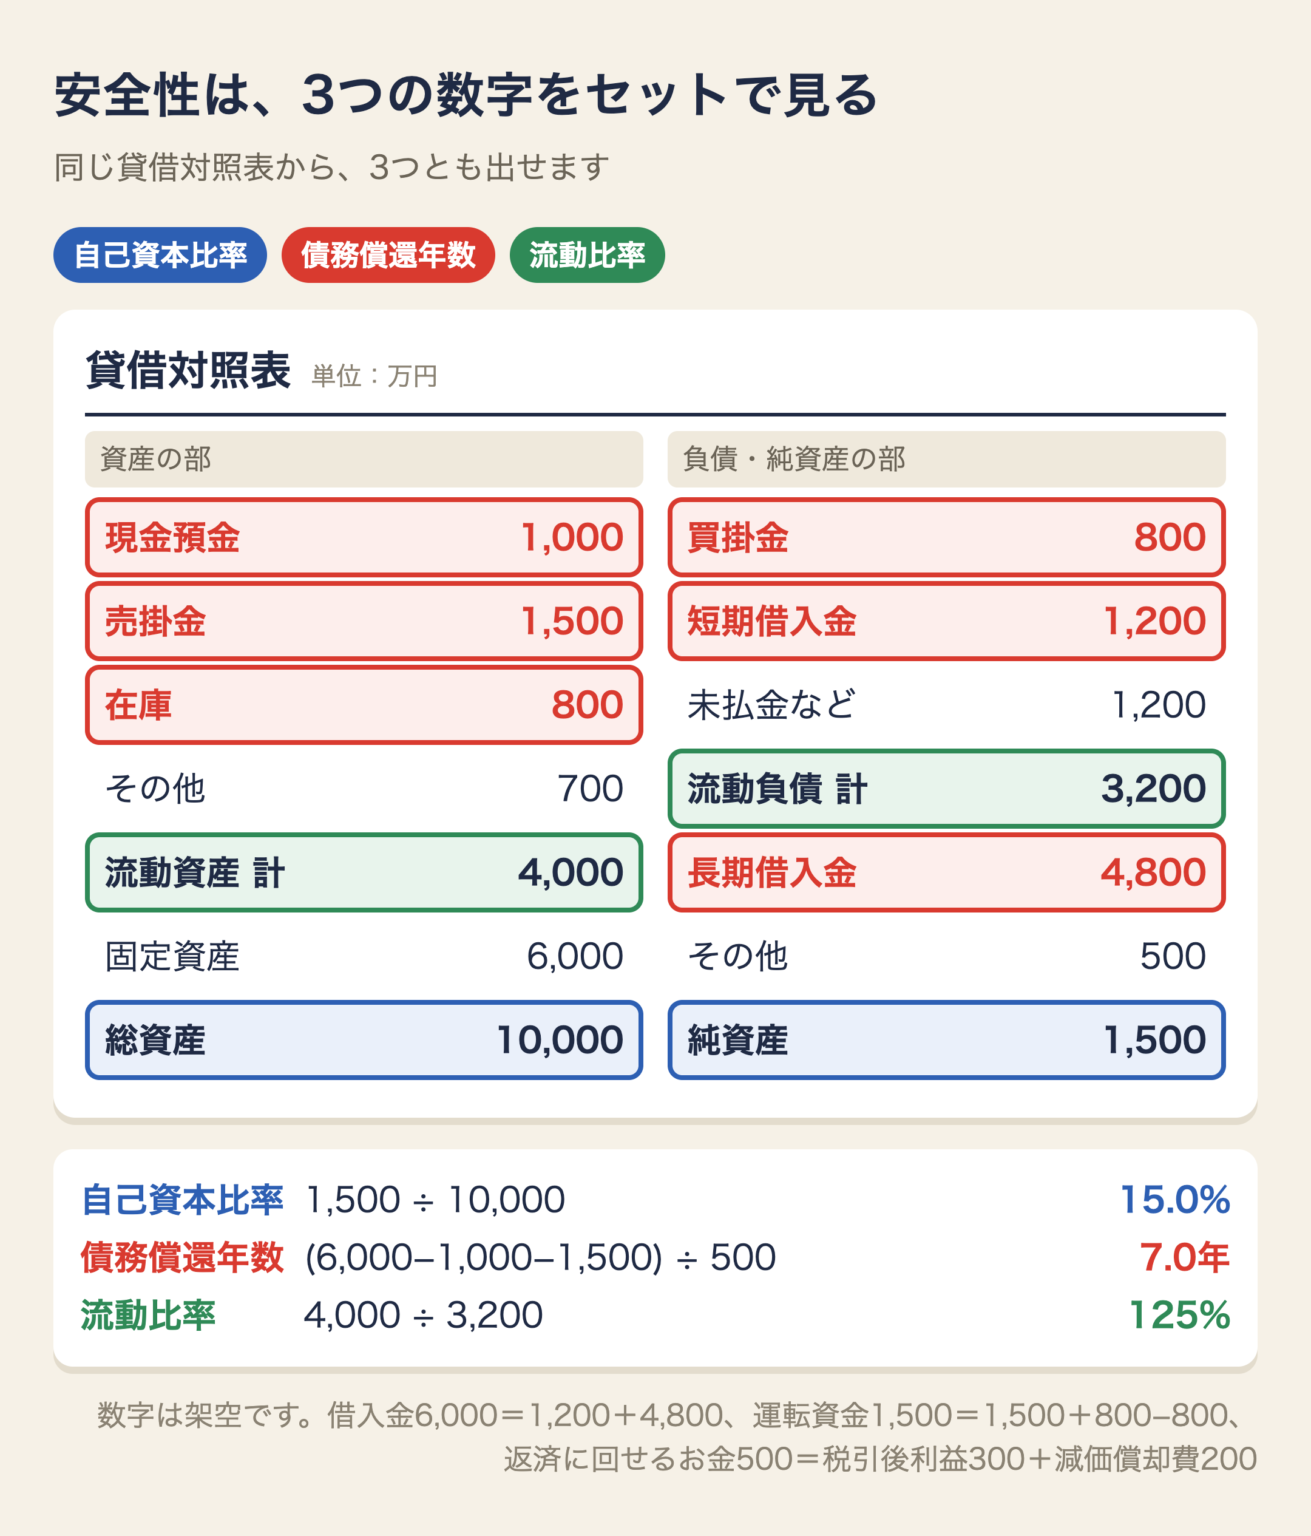
- 自己資本比率:1,500万円 ÷ 1億円 = 15.0%
- 債務償還年数:(6,000万円 − 1,000万円 − 1,500万円)÷(300万円 + 200万円)= 7.0年
- 流動比率:4,000万円 ÷ 3,200万円 = 125%
自己資本比率は15%で、上の表の平均より低めです。それでも借入は7年で返せる計算で、1年以内の支払いにも足りています。%だけを見て慌てる必要はない会社です。
自己資本比率を上げるには
自己資本比率を上げる近道はありません。私が相談先に勧めているのは、次の2つです。
利益を残す
自己資本は、税金を払ったあとの利益で増えていきます。この会社が毎年300万円の利益を残せば、総資産が同じなら、1年で自己資本比率は15%から18%に上がります。
節税で利益を削りすぎない
決算の前に、利益を減らすための支出をすると、税金は減ります。でも、会社に残る利益も減ります。
この会社が節税のための支出で、税引後の利益を300万円から100万円にしたとします。返済に回せるお金は500万円から300万円になり、債務償還年数は7.0年から11.7年に延びます。10年を超えてしまいます。
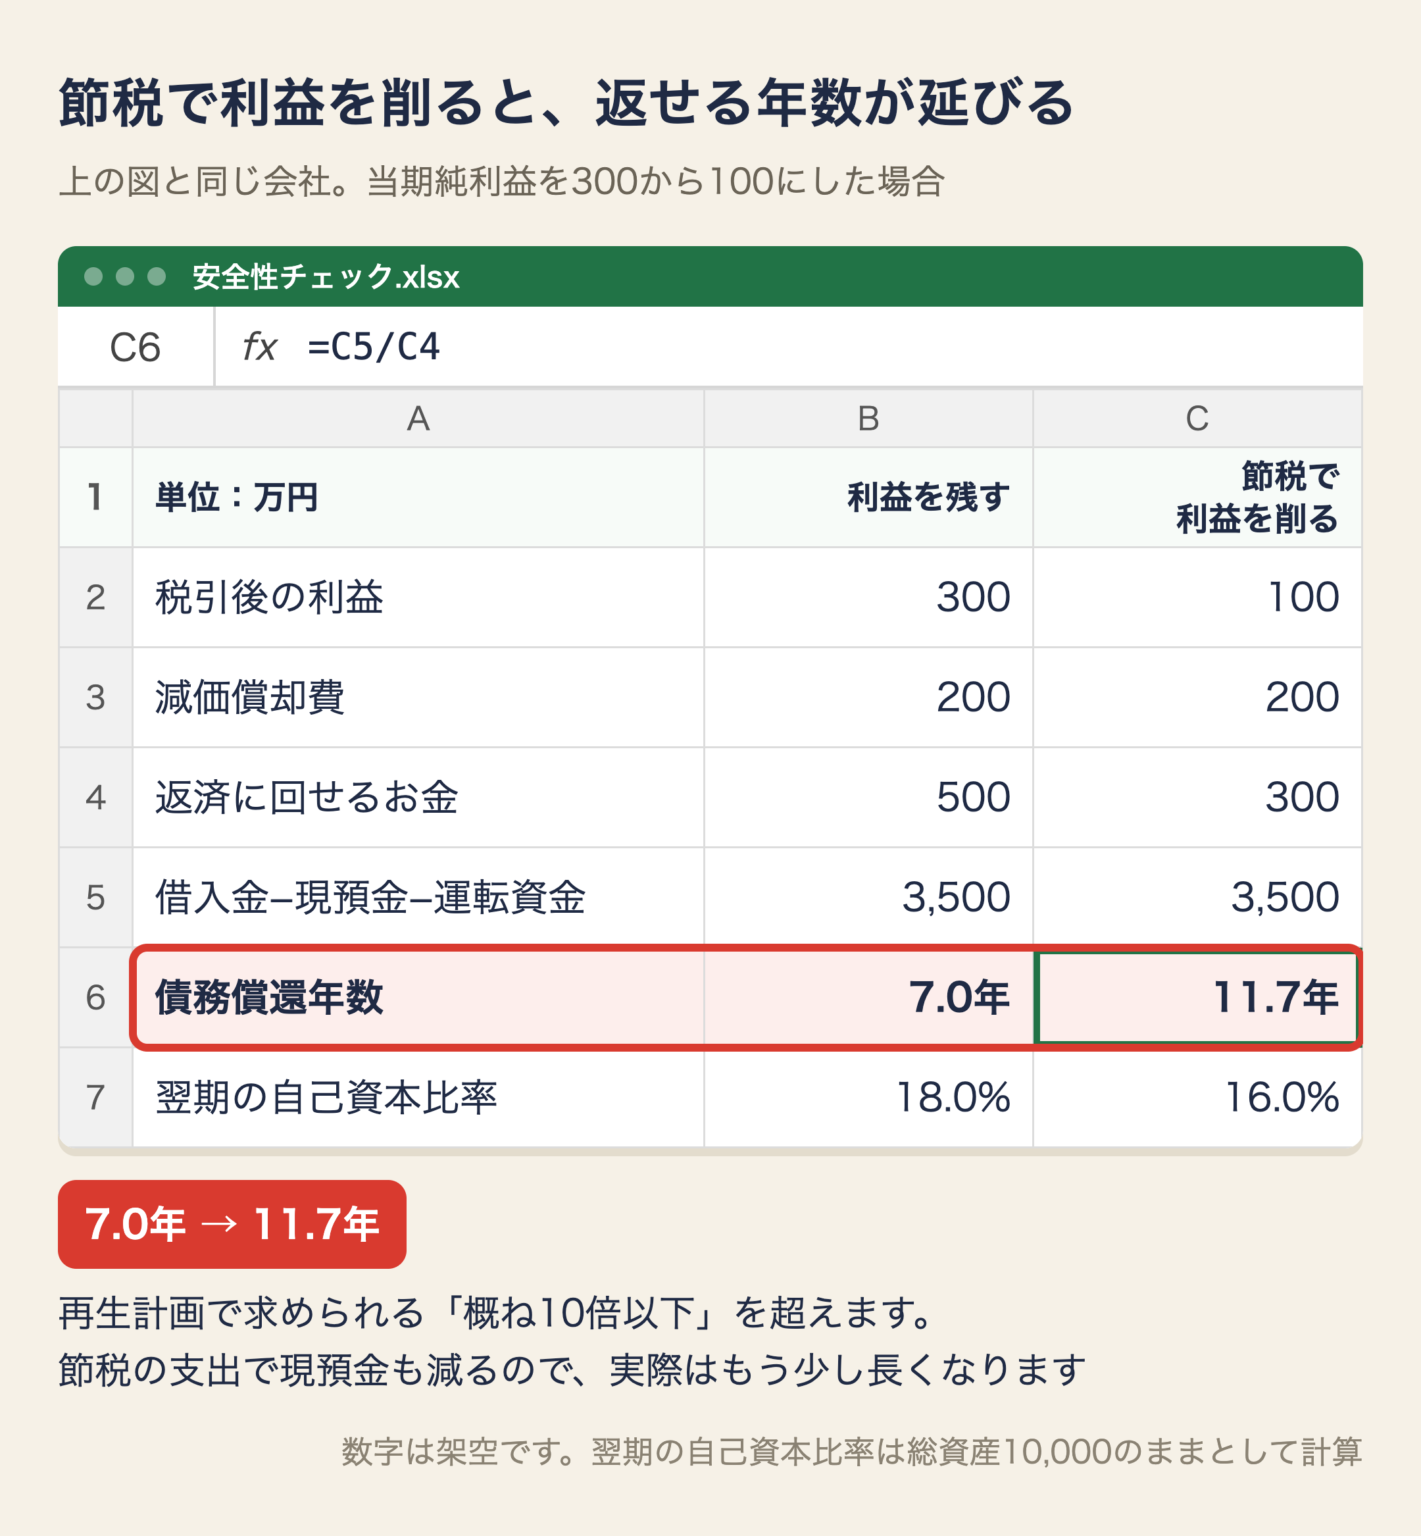
支出した分だけ手元の現預金も減るので、実際にはもう少し長くなります。翌期の自己資本比率も、18%ではなく16%にとどまります。税金を払ってでも利益を残したほうが、次に借入を相談するときの数字は良くなります。
今週やること
- 前期の貸借対照表から、純資産と総資産を出して、自己資本比率を計算する
- 借入金・現預金・売掛金・在庫・買掛金を書き出して、債務償還年数を出す
- 流動資産と流動負債で、流動比率を出す
- 決算前に節税の支出を考えているなら、その支出で債務償還年数が何年になるかを先に計算する
3期並べて方向を見るのは、ほかの指標と同じです。財務分析の全体の考え方は、中小企業向け 財務分析の勘所と考え方にまとめています。
まとめ
- 自己資本比率の目安は、業種と規模で大きく違う。2024年度の全産業平均は42.1%だが、資本金1,000万円未満の会社は2割前後(2018年度)
- 自己資本比率は、税金を払ったあとの利益を残してきた結果。急には上がらない
- 借入の話では、借入を何年で返せるか(債務償還年数)と流動比率を一緒に見る
- 再生支援の計画でも、終わりの年に有利子負債の対キャッシュフロー比率がおおむね10倍以下とされている
- 自己資本比率を上げるには、利益を残すこと。節税で利益を削りすぎると、債務償還年数が延びる
この記事で書いた「自己資本比率と、借入を返せる年数を一緒に見る」作業は、一度やって終わりではなく、毎月の数字で続けていくものです。
その「毎月いっしょに見る相手」として、中小企業診断士の顧問を月3万円・定員3社でお受けしています。月1回の面談で数字を一緒に見て、次の一手を決めます。それ以外の日は、LINEでいつでも相談できます。