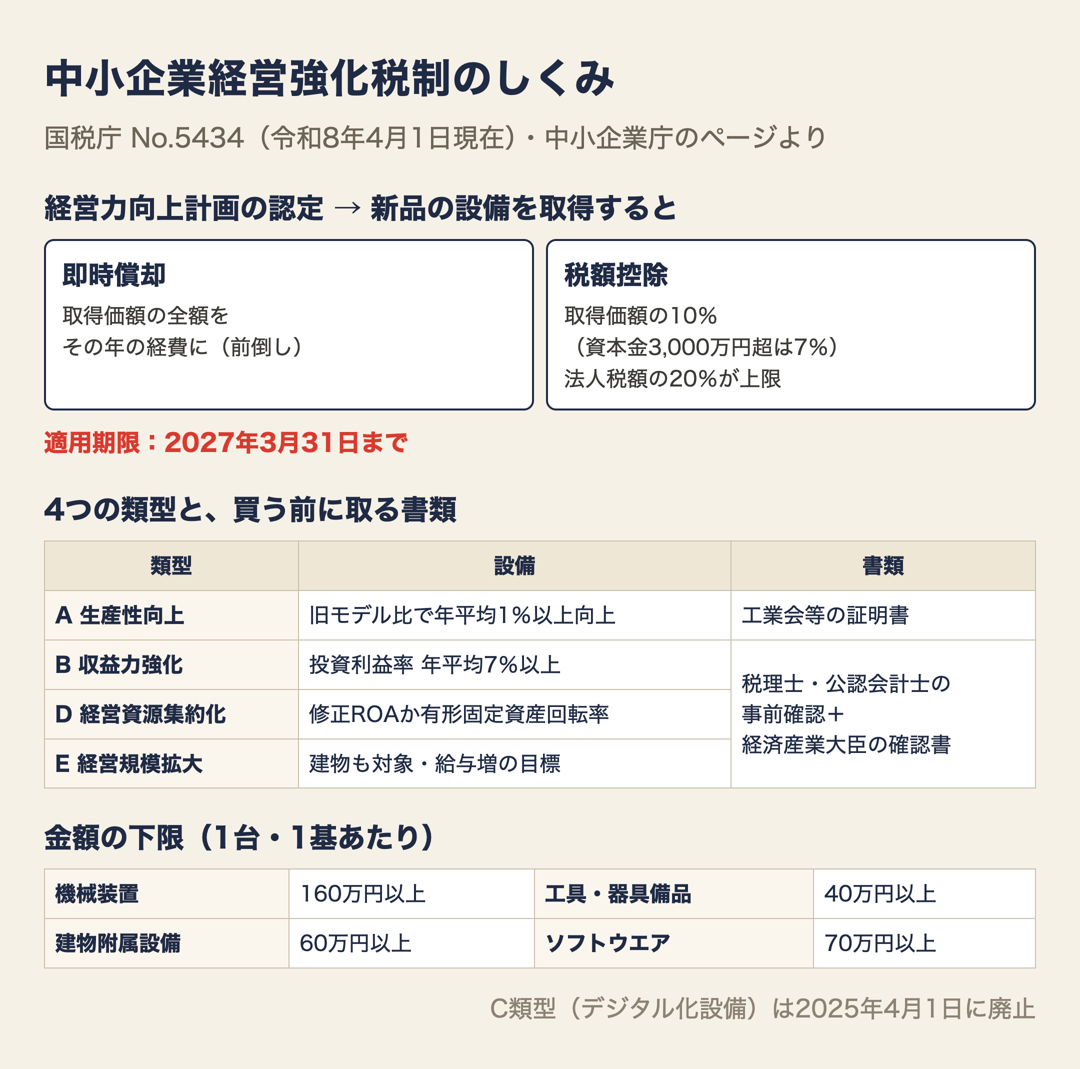
中小企業経営強化税制とは、経営力向上計画の認定を受けた中小企業が、計画に書いた新品の設備を買って事業に使ったときに、その年に全額を経費にできる「即時償却」か、取得価額の10%(資本金3,000万円超の法人は7%)を法人税から差し引く「税額控除」を選べる制度です。適用期限は2027年3月31日です(中小企業庁「中小企業経営強化税制」)。
使うには、設備を買う前に、工業会の証明書か経済産業大臣の確認書を取り、経営力向上計画の認定を受けておく必要があります。この記事では、中小企業経営強化税制の対象になる会社と設備、A・B・D・E類型の違い、手続きの順番、即時償却と税額控除のどちらを選ぶかを、中小企業庁と国税庁のページで整理します。
中小企業経営強化税制の中身
| 項目 | 中小企業経営強化税制 |
|---|---|
| 使える会社 | 青色申告をしている中小企業者等(基本は資本金1億円以下の法人)で、経営力向上計画の認定を受けた会社 |
| 対象の設備 | 計画に書いた新品の設備で、A・B・D・E類型のいずれかに当たるもの |
| 優遇 | 即時償却か、取得価額の10%の税額控除(資本金3,000万円超の法人は7%)のどちらか |
| 税額控除の上限 | その年の法人税額の20%(中小企業投資促進税制の税額控除と合わせて)。控除しきれない分は1年繰り越せる |
| 期間 | 2017年4月1日から2027年3月31日までの取得等 |
| 相談先 | 中小企業税制サポートセンター(03-6281-9821) |
国税庁のタックスアンサーNo.5434(令和8年4月1日現在)による整理です。所有権移転外リースで借りた設備は、即時償却は使えませんが、税額控除は使えます。個人事業主も、青色申告をしている一定の中小事業者なら、所得税で同じ仕組みがあります(国税庁 No.1200 税額控除)。
対象になる設備の金額と業種
設備は、1台・1基(または1つ)の取得価額が次の金額以上のものに限られます。
| 設備の種類 | 金額の下限 |
|---|---|
| 機械装置 | 160万円以上 |
| 工具、器具備品 | 40万円以上(2026年3月31日以前の取得は30万円以上) |
| 建物附属設備 | 60万円以上 |
| ソフトウエア | 70万円以上 |
| 建物とその附属設備(E類型) | 1,000万円以上 |
対象は、生産・販売・サービスの提供など、収益を稼ぐ活動に直接使う設備です。本店や寄宿舎の建物、事務用の器具備品、乗用車、福利厚生の施設は当たりません。
業種は、製造業、建設業、卸売業、小売業、飲食店業、宿泊業、不動産業、医療・福祉、理容・美容などの生活関連サービス業ほか、幅広く対象です。娯楽業(映画業を除く)は対象外です。
中小企業経営強化税制のA・B・D・E類型の違い
対象の設備は4つの類型に分かれ、類型ごとに設備を買う前に取る書類が違います。
| 類型 | どんな設備か | 取る書類 |
|---|---|---|
| A類型(生産性向上設備) | 生産量・歩留まり・コスト削減などの指標が、旧モデルより年平均1%以上よくなる設備で、販売開始時期の条件も満たすもの | 設備メーカーを通じて工業会等の証明書(発行まで数日〜2か月程度) |
| B類型(収益力強化設備) | 年平均の投資利益率が7%以上になる見込みの投資計画に書いた設備 | 税理士か公認会計士の事前確認書をつけて、経済産業局で大臣の確認書(数日〜1か月程度) |
| D類型(経営資源集約化設備) | 計画の最終年の修正ROAか有形固定資産回転率が一定の条件を満たす見込みの設備 | 同上 |
| E類型(経営規模拡大設備) | 経営の規模の拡大に資する設備。建物も対象で、給与支給額を増やす目標を立てる | 同上 |
C類型(デジタル化設備)は2025年4月1日に廃止されました。小さな店や会社がまず検討するのは、メーカーが証明書を出してくれるA類型か、投資の採算を計画で示すB類型です(中小企業庁「工業会等による証明書」・B類型・D類型・E類型)。
中小企業経営強化税制の手続きの順番
- 書類を取る:A類型は設備メーカーに証明書の発行を頼む。B・D・E類型は投資計画を作って税理士か公認会計士の事前確認を受け、本社のある地域の経済産業局で確認書を取る
- 経営力向上計画を出す:取った書類の写しをつけて、経営力向上計画を事業を所管する大臣に申請する
- 認定を受ける:主務大臣の認定を受ける
- 設備を買う:認定を受けたあとに設備を取得し、事業に使い始める
- 税務申告:申告書に、計画の認定申請書と認定書の写しなどをつけて、即時償却か税額控除を受ける
中小企業庁の手続きの流れでは、証明書や確認書は設備を取得する前に申請し、計画の認定を受けたあとに設備を取得する順番です。B類型は、設備を取得した事業年度の翌事業年度が終わってから4か月以内に、実施状況を経済産業局へ報告する必要もあります。
同じように設備投資の税金を軽くする制度に、市町村の認定を受けて固定資産税を軽くする先端設備等導入計画があります。
即時償却と税額控除、どちらを選ぶか
即時償却は、ふつうは耐用年数に分けて少しずつ経費にする設備の代金を、買った年に全額経費にできるものです。その年の税金は大きく減りますが、翌年以降に経費にする分がなくなるので、税金が減るのは「前倒し」です。
税額控除は、取得価額の10%(または7%)を法人税から直接差し引くので、税金そのものが減ります。ただし、その年の法人税額の20%が上限です。
| 即時償却 | 税額控除 | |
|---|---|---|
| 税金の減り方 | 前倒し(税率が変わらなければ合計はほぼ同じ) | そのまま減る |
| 向いている年 | 利益が大きく出て、その年の税金を抑えたいとき | 毎年安定して法人税を納めているとき |
| 上限 | 取得価額の全額まで | 法人税額の20%(控除しきれない分は1年繰り越し) |
| リースの設備 | 使えない(所有権移転外リース) | 使える |
計算例:和菓子の製造会社が600万円の機械を買う
資本金1,000万円、従業員5人の和菓子の製造会社が、A類型の証明書を取った新品の機械を600万円で買う場合を考えます。この会社の法人税額は、ふだんの年で150万円と仮定します。
| 税額控除を選ぶ | 即時償却を選ぶ | |
|---|---|---|
| その年に使える額 | 600万円×10%=60万円の税額控除 | 600万円を全額その年の経費に |
| その年の上限 | 法人税額150万円×20%=30万円 | 上限なし |
| 結果 | その年は30万円を控除し、残り30万円は翌年に繰り越す(翌年も法人税額の20%が上限) | その年の税金は大きく減るが、翌年以降の減価償却費はなくなる |
資本金が3,000万円以下なので、税額控除は10%です。この例では、翌年に繰り越した30万円も使い切れれば、税額控除で合計60万円の税金が減ります。即時償却を選ぶと、その年に減る税金は大きくなりますが、合計で減る額は前倒しの分だけです。どちらが得かは、今後の利益の見通しで変わるので、決算前に顧問の税理士と試算してください。
中小企業経営強化税制で気をつけること
- 買う前に動く:証明書・確認書と計画の認定が先。買ってから知っても、順番が合わなければ使えない
- 新品だけ:中古の設備は対象外
- 期限は2027年3月31日:延長されるかは、毎年の税制改正で決まる
- 重ねて使えない:同じ設備で即時償却と税額控除の両方は使えない。圧縮記帳やほかの特別償却・税額控除とも重ねられない
- 中小企業者の範囲:基本は資本金1億円以下の法人だが、細かい条件は国税庁のNo.5432で確かめる(中小企業の定義とは基準が違う)
確認問題
Q1. 小売店(資本金500万円)が、店の事務室で使うパソコンを1台50万円で買う。中小企業経営強化税制は使える?
答えを見る
使えません。対象は、販売やサービスの提供など収益を稼ぐ活動に直接使う設備で、事務用の器具備品は当たりません。
あわせて、経営力向上計画の認定と、類型ごとの証明書か確認書も必要です。
Q2. 先月買った機械に、これから中小企業経営強化税制を使いたい。工業会の証明書も計画の認定もまだない。間に合う?
答えを見る
中小企業庁の手続きの流れでは、証明書や確認書は設備を取得する前に申請し、計画の認定を受けたあとに設備を取得する順番です。買ったあとから準備を始めると、使えないおそれがあります。
次の設備投資からは、見積もりの段階でメーカーや税理士に相談しておくと間に合います。
Q3. 法人税額が100万円の会社が、税額控除で70万円控除できる設備を買った。その年に控除できるのはいくら?
答えを見る
20万円です。税額控除の上限は、その年の法人税額の20%(100万円×20%=20万円)です。
控除しきれない50万円は1年間繰り越せますが、翌年も法人税額の20%が上限です。
まとめ
- 中小企業経営強化税制は、経営力向上計画の認定を受けて新品の設備を買うと、即時償却か税額控除10%(資本金3,000万円超は7%)を選べる制度。期限は2027年3月31日
- 設備は機械装置160万円以上、工具・器具備品40万円以上など。事務用の備品や乗用車は対象外
- A類型は工業会の証明書、B・D・E類型は税理士か公認会計士の事前確認のうえ経済産業大臣の確認書。C類型は廃止
- 順番は、書類を取る→計画を出す→認定→設備を買う→申告。買う前に動く
- 税額控除はその年の法人税額の20%が上限で、1年繰り越せる。即時償却は税金を前倒しで減らす
設備を買う時期と税金の減らし方を、会社の数字から一緒に考える相手として、中小企業診断士の顧問を月3万円・定員3社でお受けしています。月1回の面談で数字を一緒に見て、次の一手を決めます。それ以外の日は、LINEでいつでも相談できます。
決算書を渡されたとき、診断士が最初に見る「5つの数字」
決算書のどこから、どの順番で見るかを、A4・3ページにまとめました。LINEで友だち追加すると、すぐに届きます(無料)。
すでに友だちの方は、トークで「5つの数字」と送ると届きます。
友だち追加のあとも、資金繰り表や銀行に行く前のチェック表など、Excelの道具を1か月かけて順番にお届けします。