事業承継税制とは、後継者が先代経営者から自社の株(非上場株式等)を贈与や相続で受け取ったときに、その株にかかる贈与税・相続税の納税を猶予し、後継者が亡くなったときなどに免除する制度です。使うには、経営承継円滑化法(中小企業における経営の承継の円滑化に関する法律)にもとづく都道府県知事の認定が要ります(国税庁「法人版事業承継税制のあらまし」令和8年7月)。
中小M&A資格試験の科目一覧(第4回検討会 資料3)では、中小企業政策の「事業承継支援に関する制度・補助金」の欄に「経営承継円滑化法(事業承継税制等)」があります。親族内承継の全体像では、株を引き継ぐときの税金と遺留分の問題を書きました。この記事では、その手当てになる経営承継円滑化法の4つの支援と、事業承継税制の特例措置・一般措置の違い、使うための手続きを整理します。
経営承継円滑化法の4つの支援
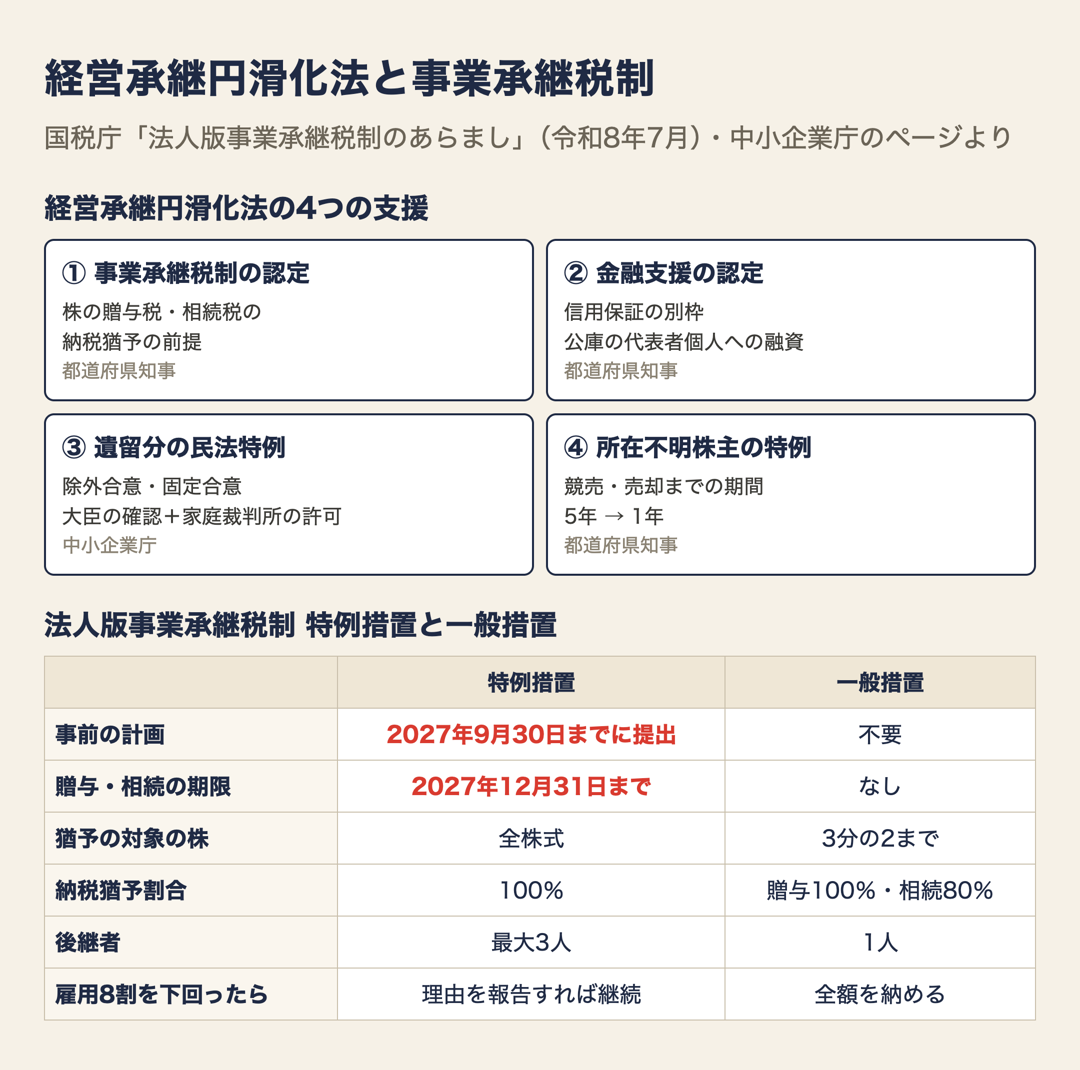
経営承継円滑化法は、2008年(平成20年)にできた法律です。代表者の死亡などによる経営の承継が中小企業の事業の継続に響くことから、遺留分に関する民法の特例と、資金の手当てなどの支援を定めています(経営承継円滑化法 第1条)。中小企業庁は、支援を次の4つにまとめています(中小企業庁「経営承継円滑化法による支援」)。
| 支援 | 中身 | 認定・確認をするところ |
|---|---|---|
| ① 事業承継税制の前提となる認定 | 株の贈与税・相続税の納税猶予を受けるための認定 | 都道府県知事 |
| ② 金融支援の前提となる認定 | 信用保証協会の通常とは別枠の保証、日本政策金融公庫の代表者個人への融資 | 都道府県知事 |
| ③ 遺留分に関する民法の特例 | 生前に贈与した株を遺留分の計算から外す(除外合意)、価額を固定する(固定合意) | 中小企業庁(経済産業大臣の確認) |
| ④ 所在不明株主に関する会社法の特例 | 行方のわからない株主の株を、通常より短い期間で競売・売却できる | 都道府県知事 |
④は、2021年(令和3年)8月2日の改正で加わりました。対象になる「中小企業者」は、法律の第2条で業種ごとに資本金と従業員数で決まっていて、中身は中小企業基本法の中小企業者とほぼ同じです。
金融支援:信用保証の別枠と、代表者個人への融資
事業承継では、後継者がほかの相続人から株を買い取るお金や、相続税を払うお金が要ることがあります。経営承継円滑化法の認定を受けると、次の支援が使えます(経営承継円滑化法 第12条〜第14条)。
- 信用保険の特例:会社や個人事業主が受ける信用保証協会の保証に、通常の保証枠とは別の枠ができる。会社の代表者個人が、株を買い取る資金などで保証を受けることもできる
- 日本政策金融公庫法等の特例:日本政策金融公庫(沖縄は沖縄振興開発金融公庫)が、会社の代表者個人に、株を買い取る資金などを貸し付けられる
- 他社の事業を引き継ぐ場合:後継者が見つからないほかの中小企業の事業を引き継ぐ(M&Aで譲り受ける)ときの資金も対象になる
申請先は、会社の主たる事務所がある都道府県です。中小企業庁のページには、手引きとして「事業承継における融資・保証制度」のパンフレットと申請マニュアルが置かれています。
遺留分に関する民法の特例:除外合意と固定合意
民法では、兄弟姉妹以外の相続人に最低限の取り分(遺留分)があり、相続人への贈与は相続開始前の10年間のもの(生計の資本としての贈与など)を遺留分の計算に入れます(民法 第1042条・第1044条)。社長が後継者に株を贈与しても、ほかの相続人の遺留分を侵害していれば、後継者は侵害額に当たるお金を払うよう求められることがあります。
さらに、贈与された財産は相続開始の時の価額で数えます(民法 第1044条2項・第904条)。後継者が頑張って会社の価値が上がるほど、株の評価額も上がり、遺留分の計算に入る額が大きくなります。そこで経営承継円滑化法は、次の2つの合意を用意しています(第4条)。
| 合意 | 中身 | 効果 |
|---|---|---|
| 除外合意 | 後継者が贈与を受けた株の全部か一部を、遺留分を算定するための財産に入れない | その株は、遺留分の計算に入らない |
| 固定合意 | 遺留分の計算に入れる株の価額を、合意の時の価額に固定する | 合意のあとに会社の価値が上がっても、上がった分は計算に入らない |
- 全員の合意を書面で:先代経営者(旧代表者)の推定相続人と後継者の全員が合意する。一人でも反対すれば使えない
- 固定合意の価額は専門家が証明:弁護士・公認会計士・税理士(それぞれの法人を含む)が、合意の時の相当な価額として証明したものに限る。先代経営者と後継者本人は証明できない
- 後継者がまだ過半数を持っていないこと:合意の対象の株を除くと、後継者の議決権が総議決権の50%以下であること
- 会社の要件:3年以上続けて事業をしている中小企業者であること(施行規則 第2条)
- 2つの期限:合意をした日から1か月以内に経済産業大臣(中小企業庁)の確認を申請し、確認を受けた日から1か月以内に家庭裁判所に許可を申し立てる(第7条・第8条)。家庭裁判所は、合意が当事者全員の真意から出たものと認めなければ許可しない
どちらの合意も、株の「全部か一部」について定められるので、一部を除外合意、残りを固定合意にすることもできます。個人事業主の場合は、事業用資産について除外合意だけが使えます(第4条3項)。
所在不明株主に関する会社法の特例
会社法では、株主への通知・催告が5年以上続けて届かず、5年間続けて配当も受け取っていない株主の株を、会社が競売したり売却したりできます(会社法 第197条)。古い会社では、創業のころの株主の行方がわからず、株を後継者にまとめられないことがあります。
経営承継円滑化法の認定を受けた株式会社は、この「5年」が「1年」に短くなります(第15条)。その代わり、株主などが異議を述べられる期間(3か月以上)を定めて公告し、株主には個別に催告します。期間のうちに異議が出たり、催告が株主に届いたりしたときは、特例は使えません。
事業承継税制の特例措置と一般措置
法人版の事業承継税制には、一般措置と特例措置の2つがあります。特例措置は、事前に計画を出すことと期限があることの代わりに、一般措置より手厚くなっています(国税庁「法人版事業承継税制のあらまし」)。
| 項目 | 特例措置 | 一般措置 |
|---|---|---|
| 事前の計画 | 特例承継計画を2027年(令和9年)9月30日までに提出 | 不要 |
| 対象になる贈与・相続 | 2018年1月1日〜2027年12月31日 | 期限なし |
| 猶予の対象の株 | 全株式 | 総株式数の3分の2まで |
| 納税猶予割合 | 100% | 贈与100%、相続80% |
| 後継者 | 複数の株主から最大3人 | 複数の株主から1人 |
| 雇用確保の要件 | 5年間平均8割を下回っても、理由を報告すれば猶予が続く | 5年間平均8割の雇用維持が必要 |
| 事業の継続が難しくなったときの免除 | あり | なし |
特例承継計画の提出期限は、もとは2026年3月31日でした。2026年度(令和8年度)の税制改正で2027年9月30日まで延びましたが、贈与・相続の期限(2027年12月31日)は延びていません(和歌山県「経営承継円滑化法について」)。個人事業主向けの個人版事業承継税制では、個人事業承継計画の提出期限が2028年(令和10年)9月30日まで延びています(同)。
事業承継税制の要件
贈与で特例措置を使う場合の主な要件は、次のとおりです(国税庁のあらまし 2〜3ページ)。
会社の要件
上場会社、中小企業者に当たらない会社、風俗営業会社、資産管理会社(一定の要件を満たすものを除く)のどれにも当たらないこと。資産管理会社は、有価証券・自分で使っていない不動産・現預金などが総資産の70%以上の会社(資産保有型会社)や、それらからの運用収入が総収入の75%以上の会社(資産運用型会社)です。
後継者(受贈者)の要件
- 贈与の時に、会社の代表権を持っている
- 贈与の日に、18歳以上である
- 贈与の直前に、会社の役員である
- 贈与の時に、後継者と特別の関係がある人とあわせて、総議決権の50%超を持つ
- 後継者が1人なら、特別の関係がある人の中で一番多く議決権を持つ。2人か3人なら、それぞれ総議決権の10%以上を持ち、特別の関係がある人(ほかの後継者を除く)の中で一番多く持つ
先代経営者(贈与者)の要件
- 会社の代表権を持っていたことがある
- 贈与の直前に、特別の関係がある人とあわせて総議決権の50%超を持ち、後継者を除いた中で一番多く議決権を持っていた
- 贈与の時に、会社の代表権を持っていない
後継者が1人の場合、特例措置では、後継者がもともと持っていた株と受け取る株をあわせて発行済株式の3分の2以上になるように、先代経営者から受け取る必要があります。先代経営者の持ち株ではそこまで届かないときは、先代経営者の持ち株を全部受け取ります(同 3ページ)。
事業承継税制の手続きの流れ
- 特例承継計画を作って出す:後継者や承継までの経営の見通しを書き、認定経営革新等支援機関(税理士、商工会、商工会議所など)の所見を入れて、2027年9月30日までに都道府県知事に出し、確認を受ける。贈与のあとでも、円滑化法の認定を申請するときまでなら出せる
- 株を贈与する:2027年12月31日までに贈与する
- 円滑化法の認定を申請する:贈与を受けた年の翌年の1月15日までに、都道府県知事に申請する
- 贈与税の申告と担保:贈与税の申告期限までに、この制度を使う旨の申告書を税務署に出し、猶予される税額と利子税に見合う担保を出す。猶予を受ける株を全部担保に出せば、足りたものとみなされる
- 継続届出書を出し続ける:最初の5年間(特例経営贈与承継期間)は毎年、そのあとは3年ごとに税務署へ出す。会社も5年間は毎年、都道府県知事に報告する
宮城県の会社なら、計画と認定の窓口は宮城県 経済商工観光部 中小企業支援室です(国税庁のあらまし 12ページ)。都道府県ごとの窓口は、あらましの最後のページに一覧があります。
猶予が打ち切られるとき、免除されるとき
猶予を受けたあとも、条件を守り続けないと、猶予された税を利子税と一緒に納めることになります(国税庁のあらまし 4ページ)。
| こんなとき | 最初の5年間 | 5年を過ぎたあと |
|---|---|---|
| 猶予を受けた株の一部を譲渡した | 全額を納める | 譲渡した部分を納める |
| 後継者が代表権を持たなくなった | 全額を納める(やむを得ない理由を除く) | 猶予が続く |
| 資産管理会社に当たるようになった | 全額を納める | 全額を納める |
| 雇用の平均が贈与の時の8割を下回った | 特例措置は猶予が続く(一般措置は全額) | 猶予が続く |
| 継続届出書を出さなかった | 全額を納める | 全額を納める |
特例措置で雇用が8割を下回ったときは、下回った理由などを書いた報告書(認定経営革新等支援機関の意見が書かれたもの)を都道府県知事に出して確認を受け、その写しを継続届出書に付けます。納めることになったときは、その事由に当たった日から2か月以内に納めます。
一方、先代経営者や後継者が亡くなったとき、会社が破産したときなどは、猶予された贈与税が免除されます。先代経営者が亡くなった場合、贈与された株は相続税の対象になりますが、要件を満たせば相続税の納税猶予に切り替えられます。このとき、相続の開始から8か月以内に都道府県知事の「円滑化法の確認」を申請します(同 10ページ)。
確認問題
Q1. 社長(父)が、会社の株の60%を長男に贈与した。次男は「遺留分を計算するときに、贈与した株を入れない」ことに賛成したが、長女は反対している。除外合意は使える?
答えを見る
使えません。除外合意は、先代経営者の推定相続人と後継者の全員が書面で合意することが条件です。一人でも反対すれば使えません。
また、合意の対象の株を除いたときに、後継者の議決権が50%以下であることも条件です。
Q2. 2027年5月に父から株を贈与で受け取り、特例措置を使いたい。特例承継計画はまだ出していない。間に合う?
答えを見る
間に合います。特例承継計画の提出期限は2027年9月30日で、贈与のあとでも、円滑化法の認定を申請するときまでなら出せます。
円滑化法の認定の申請は、贈与を受けた年の翌年の1月15日(この場合は2028年1月15日)までです。贈与は2027年12月31日までに限られます。
Q3. 特例措置で株の贈与税の猶予を受けた会社で、3年目に従業員が贈与の時の7割まで減った。猶予は打ち切られる?
答えを見る
打ち切られません。雇用の平均は5年間の最後に判定し、特例措置では8割を下回っても、理由を書いた報告書(認定経営革新等支援機関の意見付き)を都道府県知事に出して確認を受ければ、猶予が続きます。
一般措置なら、5年間の平均で8割を下回ると、猶予された税を全額納めることになります。
まとめ
- 経営承継円滑化法の支援は、事業承継税制の前提の認定、金融支援、遺留分に関する民法の特例、所在不明株主に関する会社法の特例の4つ
- 遺留分の特例は、推定相続人と後継者の全員の合意が前提で、合意から1か月以内に経済産業大臣の確認、確認から1か月以内に家庭裁判所の許可
- 事業承継税制の特例措置は、特例承継計画を2027年9月30日までに出し、2027年12月31日までの贈与・相続が対象。全株式・猶予割合100%・後継者は最大3人
- 一般措置は計画も期限もないが、株は3分の2まで、相続の猶予割合は80%、後継者は1人
- 猶予を受けたあとも、代表権・株の保有・継続届出書などを守り続ける必要がある
次回は、経営者保証ガイドラインと、中小企業活性化協議会・よろず支援拠点などの公的な相談先を取り上げます。シリーズの一覧は事業承継・M&Aのまとめページにあります。
承継の時期や株の渡し方を、会社の数字から一緒に考える相手として、中小企業診断士の顧問を月3万円・定員3社でお受けしています。月1回の面談で数字を一緒に見て、次の一手を決めます。それ以外の日は、LINEでいつでも相談できます。
決算書を渡されたとき、診断士が最初に見る「5つの数字」
決算書のどこから、どの順番で見るかを、A4・3ページにまとめました。LINEで友だち追加すると、すぐに届きます(無料)。
すでに友だちの方は、トークで「5つの数字」と送ると届きます。
友だち追加のあとも、資金繰り表や銀行に行く前のチェック表など、Excelの道具を1か月かけて順番にお届けします。