賃上げ促進税制とは、前の年度より給与を増やした会社が、増やした額の一部を法人税(個人事業主は所得税)から差し引ける制度です。中小企業向けの制度は、青色申告をしている中小企業者等が対象で、以前は「所得拡大促進税制」という名前でした。
この記事では、中小企業向けの賃上げ促進税制について、令和8年度の改正で何が変わったか、使える会社、給与等支給額に入るもの・入らないもの、税額控除の計算、赤字のときの繰越し、手続きを、中小企業庁のページと国税庁のタックスアンサー(No.5927-2)に沿って整理します。そもそも賃上げにいくらまで払えるかは、1人あたり付加価値と労働分配率で見る記事で書きました。
賃上げ促進税制のしくみ
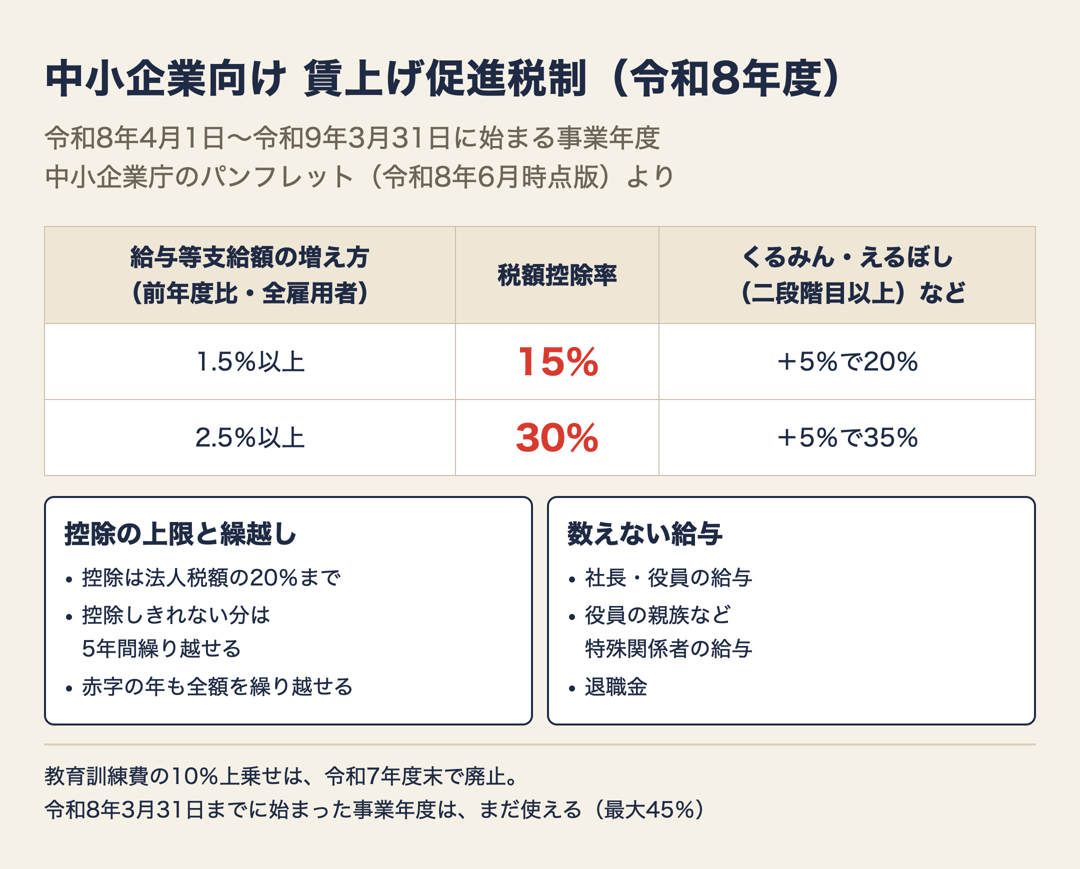
賃上げ促進税制は、会社全体の給与の総額が前年度より何%増えたかで判定します。一人ひとりの昇給率ではありません。増えた額(控除対象雇用者給与等支給増加額)に税額控除率をかけた額を、その年度の法人税額から差し引きます(中小企業庁のパンフレット(令和8年6月時点版))。
| 要件 | 給与等支給額の増え方(前年度比) | 税額控除率 |
|---|---|---|
| 賃上げ要件① | 1.5%以上 | 増加額の15% |
| 賃上げ要件② | 2.5%以上 | 増加額の30% |
| 上乗せ(子育てとの両立・女性活躍支援) | くるみん認定・えるぼし認定(二段階目以上)など | 5%を上乗せ |
- 控除できるのは、法人税額(個人事業主は所得税額)の20%まで
- 20%を超えて控除しきれなかった分は、5年間繰り越せる
- 最大の控除率は30%+5%で35%
令和8年度の改正:教育訓練費の上乗せがなくなった
令和8年度の税制改正で、教育訓練費を増やした会社への10%の上乗せは、令和7年度末で廃止されました(ご利用ガイドブック(令和8年6月15日更新))。どちらの制度になるかは、事業年度がいつ始まったかで決まります。
| 事業年度の始まり | 使える上乗せ | 最大の控除率 |
|---|---|---|
| 令和6年4月1日〜令和8年3月31日(個人事業主は令和7年・令和8年) | 教育訓練費(10%)と、子育てとの両立・女性活躍支援(5%) | 45% |
| 令和8年4月1日〜令和9年3月31日(個人事業主は令和9年) | 子育てとの両立・女性活躍支援(5%)だけ | 35% |
たとえば3月決算の会社は、2026年4月から始まった今の事業年度から新しい制度です。9月決算の会社は、2025年10月から始まった今の事業年度(2026年9月まで)は、まだ教育訓練費の上乗せが使えます。
賃上げ促進税制を使える会社
中小企業向けの制度を使えるのは、青色申告書を出している次の会社です。
- 資本金(出資金)が1億円以下の法人。ただし、資本金1億円超の会社などの大規模法人1社から2分の1以上、または2社以上から3分の2以上の出資を受けている会社は対象外
- 資本金や出資金がない法人のうち、常時使用する従業員が1,000人以下の法人
- 中小企業等協同組合、農業協同組合などの協同組合等
- 常時使用する従業員が1,000人以下の個人事業主
前の3事業年度の所得金額の平均が15億円を超える法人は使えません。中小企業者等に当たるかどうかは、適用する事業年度の終わりの時点で判断します。ここでの「中小企業者」は税法の決まりで、中小企業基本法の中小企業の定義とは線の引き方が違います。
次の事業年度も使えません(国税庁 No.5927-2)。
- 設立した日を含む事業年度(前年度の給与がないため)
- 合併以外の理由で解散した日を含む事業年度と、清算中の事業年度
- 全企業向け・中堅企業向けの賃上げ促進税制を使う事業年度
給与等支給額に入るもの・入らないもの
判定に使う「雇用者給与等支給額」は、国内の事業所の賃金台帳に載っている人に払った給与の合計で、その年度の損金になるものです。
| 入る | 入らない |
|---|---|
| 正社員・パート・アルバイト・日雇いの人の給与 | 社長や役員、使用人兼務役員の給与 |
| 賞与、残業手当などの手当 | 役員の親族など「特殊関係者」の給与(6親等内の血族、配偶者、3親等内の姻族など) |
| 従業員の奨学金の代理返還にあてた費用 | 退職金など、給与所得にならないもの |
- 給与にあてるために、ほかから受け取ったお金(補塡額)があれば差し引く。出向先から受け取る給与負担金や、給与の負担を軽くする目的の補助金・助成金がこれに当たる
- 雇用調整助成金などの「雇用安定助成金額」は差し引かずに判定する。ただし、控除額を計算するときは、雇用安定助成金額を差し引いた増加額が上限になる
- 未払給与は損金に入れた年度、前払給与は後で損金に入る年度の額になる
役員報酬をいくら上げても、この制度の賃上げには数えません。家族を役員にしている小さな会社では、従業員の給与だけで1.5%・2.5%を超えているかを確かめます。
税額控除の計算
計算の流れは次のとおりです(ご利用ガイドブック 9〜12ページ)。
- 増加率=(今年度の給与等支給額−前年度の給与等支給額)÷前年度の給与等支給額
- 増加率が1.5%以上なら15%、2.5%以上なら30%。認定があれば5%を足す
- 控除額の候補=給与等支給額の増加額×控除率
- 法人税額の20%と比べて、少ないほうがその年度の控除額
- 控除しきれない分は、翌年度以降に5年間繰り越せる
前年度の給与等支給額が0円のときは、増加率が出せないので使えません。前年度と今年度で月数が違う(決算期を変えたなど)ときは、前年度の額を今年度の月数に合わせて直してから比べます。
赤字の年は、5年間繰り越せる
中小企業向けの制度では、賃上げをした年度に控除しきれなかった額を、翌年度以降5年間繰り越せます。赤字で法人税額が0円の年でも、控除額を全額繰り越せます。
- 控除しきれなかった額が出た年度から、毎年の確定申告書に「繰越税額控除限度超過額の明細書」を付ける。出していないと繰り越されない
- 繰り越した額を使う年度も、法人税額の20%が上限(その年度の控除額と合わせて20%)
- 繰り越した額を使う年度にも、給与等支給額が前年度より増えている必要がある(増え方は1.5%未満でもよい)
ガイドブックの例では、赤字の年度に給与を1,500増やして(2.5%以上)控除額450が出て、全額を繰り越します。黒字になった年度の法人税額が1,500なら、上限は20%の300なので、300を控除して、残りの150をさらに次の年度へ繰り越します。
くるみん・えるぼしの上乗せ
| 認定 | 上乗せになる条件 |
|---|---|
| くるみん認定、くるみんプラス認定、えるぼし認定(二段階目以上)、えるぼしプラス認定(二段階目以上) | 適用する事業年度の途中で認定を受けたこと |
| プラチナくるみん認定、プラチナえるぼし認定(それぞれプラス認定を含む) | 適用する事業年度の終わりの時点で認定を持っていること |
- くるみんとえるぼしは、その年度に取った認定だけが対象。前の年度に取った認定では上乗せにならない
- トライくるみん認定では上乗せにならない
- くるみん認定は、令和4年4月1日からの新しい基準で取ったものに限る
認定の取り方は、厚生労働省のくるみん・えるぼしのページにあります。上乗せは5%なので、従業員10人前後の会社では、まず2.5%の賃上げ要件を満たせるかを先に考えます。
手続き:事前の申請は要らない
賃上げ促進税制は、税務申告の前に何かを出す必要はありません。法人税の確定申告書に、控除の対象になる増加額、控除を受ける金額とその計算の明細書、適用額明細書を付けて出します(ご利用ガイドブック 24ページ)。
- 控除の基礎になる増加額は、確定申告書に付けた書類に書いた額が上限。修正申告や更正の請求で、あとから増やすことはできない
- 控除しきれずに繰り越すときは、繰越税額控除限度超過額の明細書も付ける。控除額が0円で全額を繰り越す年も同じ
- 令和7年度末までに始まった事業年度で教育訓練費の上乗せを使うときは、研修の時期・内容・受けた人・支払いの記録を作って保存する(出す必要はない)
確認問題
次の材料で考えます(お店は架空です)。
- 仙台市のラーメン店。株式会社、資本金300万円、青色申告、3月決算
- 社長と、取締役の妻。正社員2人とパート・アルバイト4人
- 従業員の給与等支給額:前年度1,200万円(月100万円)、今年度1,236万円(月103万円)
- 社長の役員報酬は、年600万円から720万円に上げた
- 今年度の法人税額は40万円。くるみん・えるぼしの認定はない
Q1. 社長の役員報酬を120万円上げた分は、給与等支給額の増加に入る?
答えを見る
入りません。役員の給与と、役員の親族などの特殊関係者の給与は、雇用者給与等支給額に入らないからです。判定するのは、正社員とパート・アルバイトの給与だけです。
Q2. 今年度、法人税からいくら控除できる?
答えを見る
増加額は1,236万円−1,200万円で36万円、増加率は36万円÷1,200万円で3.0%です。2.5%以上なので控除率は30%で、36万円×30%=10.8万円が控除額の候補です。
法人税額40万円の20%は8万円なので、今年度に控除できるのは8万円です。残りの2.8万円は、明細書を付ければ翌年度以降5年間繰り越せます。
Q3. 翌年度は赤字で、法人税額が0円になりそう。繰り越した2.8万円はどうなる?
答えを見る
法人税額が0円なら、その年度に使える額も0円です。2.8万円は、明細書を付け続ければ、5年のうちに黒字になった年度で使えます。
使う年度の給与等支給額が前年度より増えていること、控除額が法人税額の20%までであることが条件です。
相談先
制度のしくみは、中小企業庁の中小企業税制サポートセンター(電話03-6281-9821、平日9時30分〜12時・13時〜17時)が案内しています。ただし、個々の会社に使えるかどうかの判断はしないので、明細書の書き方や当てはまるかの確認は、税務署か顧問税理士に相談します。細かい論点はよくあるご質問Q&A集にまとまっています。賃上げを続けられる数字になっているかの相談は、宮城県よろず支援拠点でも無料でできます。従業員の退職金の準備には、中退共もあります。
まとめ
- 賃上げ促進税制は、給与の総額を前年度より増やした会社が、増加額の一部を法人税から控除できる制度
- 中小企業向けは、1.5%以上で15%、2.5%以上で30%。くるみん・えるぼし(二段階目以上)などで5%上乗せ
- 令和8年4月1日以後に始まる事業年度から、教育訓練費の10%上乗せはなくなり、最大は35%
- 役員と役員の親族の給与は数えない。判定するのは従業員の給与の総額
- 控除は法人税額の20%まで。控除しきれない分と赤字の年の分は、明細書を付けて5年間繰り越せる
賃上げをいくらまで続けられるかを、会社の数字から一緒に見直す相手として、中小企業診断士の顧問を月3万円・定員3社でお受けしています。月1回の面談で数字を一緒に見て、次の一手を決めます。それ以外の日は、LINEでいつでも相談できます。
決算書を渡されたとき、診断士が最初に見る「5つの数字」
決算書のどこから、どの順番で見るかを、A4・3ページにまとめました。LINEで友だち追加すると、すぐに届きます(無料)。
すでに友だちの方は、トークで「5つの数字」と送ると届きます。
友だち追加のあとも、資金繰り表や銀行に行く前のチェック表など、Excelの道具を1か月かけて順番にお届けします。