マル経融資とは、商工会議所・商工会の経営指導を受けている小規模事業者が、商工会議所などの推薦を受けて、日本政策金融公庫から無担保・無保証人で借りられる国の融資制度です。正式な名前は「小規模事業者経営改善資金」で、融資限度額は2,000万円です(日本政策金融公庫「マル経融資」)。
担保も保証人も要らず、信用保証協会の保証も要らないので、保証料もかかりません。その代わり、借りる前に原則6か月以上、商工会議所や商工会の経営指導を受けている必要があります。この記事では、マル経融資の条件・金利・限度額と、推薦を受けて融資が出るまでの流れ、デメリットを、公庫と日本商工会議所のページで整理します。
マル経融資の条件(融資限度額・返済期間・金利)
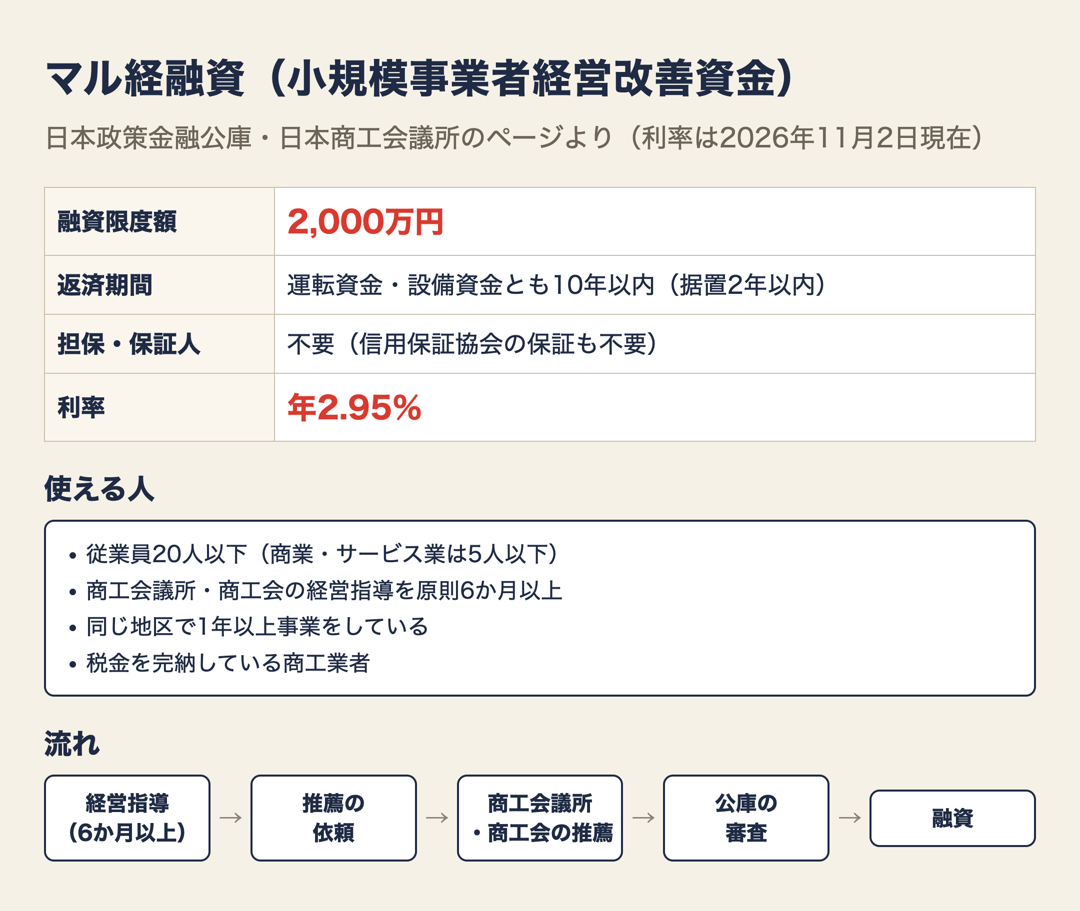
| 項目 | マル経融資(通常) |
|---|---|
| 融資限度額 | 2,000万円 |
| 返済期間 | 運転資金・設備資金とも10年以内(うち据置期間2年以内) |
| 担保・保証人 | 無担保・無保証人(信用保証協会の保証も不要) |
| 利率 | 特別利率F:年2.95%(2026年11月2日現在) |
| 貸すところ | 日本政策金融公庫(国民生活事業)。沖縄県は沖縄振興開発金融公庫 |
| 資金の使いみち | 運転資金(仕入れ、買掛金の支払い、給与・ボーナス、諸経費など)、設備資金(店舗・工場の改装、営業車両、機械・設備・什器など)。東京商工会議所のページの例 |
利率は日本政策金融公庫の金利情報の数字で、金融情勢で変わります。借りるときに適用されるのは、公庫が融資を決めた時の利率です。同じ表で、無担保で借りる一般の融資(税務申告を2期終えている方)の基準利率は年3.95〜5.35%なので、マル経融資はそれより低く設定されています。
東京商工会議所のページでは、融資限度額2,000万円と返済期間10年の取り扱いは、2027年3月31日の日本政策金融公庫の受付分までとされています(東京商工会議所「マル経融資」)。それより後の条件は、地元の商工会議所・商工会で確かめてください。
マル経融資を使える人の条件
日本商工会議所は、マル経融資の推薦の要件を次のように示しています(日本商工会議所「マル経融資」)。
| 要件 | 中身 |
|---|---|
| 規模 | 常時使用する従業員が20人以下(商業・サービス業は5人以下。ただし宿泊業と娯楽業は20人以下)の法人・個人事業主 |
| 指導 | 原則6か月以上、商工会議所・商工会などの経営指導を受けている |
| 地区 | 最近1年以上、その商工会議所(商工会)の地区内で事業をしている |
| 納税 | 所得税・法人税・事業税・都道府県民税・市町村民税(均等割を含む)を原則すべて完納している |
| 業種 | 商工業者で、日本政策金融公庫(国民生活事業)の融資の対象外の業種でない |
規模の基準は、中小企業基本法の小規模企業者の定義と同じ数字です。「商工業者に限る」とされているので、農林漁業を主に営む方は対象になりません(公庫のページ)。
マル経融資を受けるまでの流れ
- 経営指導を受ける:事業所のある地区の商工会議所か商工会で、原則6か月以上、経営指導(経営改善普及事業)を受ける
- 推薦を頼む:商工会議所・商工会に、マル経融資の推薦を依頼する
- 商工会議所・商工会の推薦:受け付けたあと、調査と判断、審査会、会頭・会長の認証を経て、日本政策金融公庫に推薦する
- 公庫の審査:日本政策金融公庫が受け付けて審査し、融資を決める
- 融資:公庫から融資される
流れは日本商工会議所のページの5つのステップです。推薦を受けても、公庫の審査で希望どおりにならないことがあります。仙台市なら仙台商工会議所、ほかの市町村ではその地区の商工会議所か商工会が窓口です。
マル経融資のデメリット
- すぐには借りられない:原則6か月以上の経営指導が前提なので、急に資金が要ったときに、指導を受けたことのない会社がすぐ使える制度ではない
- 使える会社が限られる:従業員20人以下(商業・サービス業は5人以下)の小規模事業者で、地区内での事業が1年以上、税金の完納が条件
- 審査は2回ある:商工会議所・商工会の推薦と、公庫の審査の両方を通る必要がある
- 限度額は2,000万円:大きな設備投資には足りないことがある。ほかの公庫の融資や、信用保証協会の保証付き融資と組み合わせて考える
- 利率は借りる時点で決まる:適用されるのは公庫が融資を決めた時点の利率で、記事を書いた時点の2.95%とは限らない
裏を返せば、ふだんから商工会議所・商工会の経営指導を受けている店や会社なら、担保・保証人なしで、一般の融資より低い利率で借りられる制度です。資金が要る時期が見えているなら、半年以上前から相談しておくと使いやすくなります。
計算例:パン屋の改装に300万円を借りる
従業員3人の町のパン屋(個人事業主)が、店の改装に300万円をマル経融資で借りる場合を考えます。条件は、年2.95%、返済期間10年(120回)、据置期間なし、毎月元金を同じ額ずつ返す「元金均等返済」と仮定します。
| 項目 | マル経融資(年2.95%) | 比べる例(年3.95%) |
|---|---|---|
| 毎月の元金 | 2万5,000円 | 2万5,000円 |
| 1回目の返済(元金+利息) | 3万2,375円 | 3万4,875円 |
| 10年間の利息の合計 | 約44万6,000円 | 約59万7,000円 |
利息の合計は、借入額×月の利率×(返済回数+1)÷2で計算しています。比べる例の3.95%は、公庫の無担保の基準利率(2期申告済み)の一番低い数字です。この例では、10年間で利息が約15万円少なくなります。実際の利率と返済方法は、融資が決まるときに確かめてください。
なお、パン屋は小売業に当たるので、従業員5人以下が規模の条件です。
確認問題
Q1. 従業員8人の美容室(法人)が、マル経融資を使いたい。商工会議所の経営指導は1年前から受けている。使える?
答えを見る
使えません。美容室はサービス業なので、マル経融資の規模の条件は従業員5人以下です。8人では条件を超えます。
宿泊業と娯楽業は、商業・サービス業でも20人以下が条件です。
Q2. 先月、商工会議所に初めて相談した個人事業主が、来週までに運転資金を借りたい。マル経融資は間に合う?
答えを見る
原則として間に合いません。マル経融資は、原則6か月以上、商工会議所・商工会の経営指導を受けていることが推薦の要件です。
急ぎの資金なら、公庫のほかの融資や、信用保証協会の保証付き融資などを先に考えます。
Q3. マル経融資で借りるとき、信用保証協会の保証料はかかる?
答えを見る
かかりません。マル経融資は無担保・無保証人で、信用保証協会の保証も不要です。
その代わり、商工会議所・商工会の推薦と、日本政策金融公庫の審査の両方を通る必要があります。
まとめ
- マル経融資は、商工会議所・商工会の推薦で、日本政策金融公庫から無担保・無保証人で借りられる、小規模事業者向けの国の融資
- 融資限度額2,000万円、返済期間10年以内(据置2年以内)、利率は年2.95%(2026年11月2日現在)
- 使えるのは、従業員20人以下(商業・サービス業は5人以下)で、原則6か月以上の経営指導、地区内で1年以上の事業、税金の完納などを満たす商工業者
- 流れは、経営指導→推薦の依頼→商工会議所・商工会の推薦→公庫の審査→融資
- すぐには借りられないので、資金が要る時期が見えているなら、半年以上前から地元の商工会議所・商工会に相談しておく
借りる額と返し方を、会社の数字から一緒に決める相手として、中小企業診断士の顧問を月3万円・定員3社でお受けしています。月1回の面談で数字を一緒に見て、次の一手を決めます。それ以外の日は、LINEでいつでも相談できます。
決算書を渡されたとき、診断士が最初に見る「5つの数字」
決算書のどこから、どの順番で見るかを、A4・3ページにまとめました。LINEで友だち追加すると、すぐに届きます(無料)。
すでに友だちの方は、トークで「5つの数字」と送ると届きます。
友だち追加のあとも、資金繰り表や銀行に行く前のチェック表など、Excelの道具を1か月かけて順番にお届けします。