財務デューデリジェンス(財務DD)とは、M&Aで買い手(譲り受け側)が、売り手(譲り渡し側)の会社の収益力や財務のリスクを知るために、財務・会計の状況を調べることです。税務DDは、過去の申告の誤りによる追徴課税など、会社の価値に響く税金のリスクを調べます。
この記事では、財務デューデリジェンスと税務DDで調べることを、中小企業庁の「中小M&A専門人材のスキルマップ」(2025年4月、以下スキルマップ)と「中小M&Aガイドライン(第3版)」(以下ガイドライン)に沿って整理します。DDの全体の流れは前回のDDの記事で取り上げました。中小M&A資格試験に向けたシリーズの記事です。試験科目一覧(現状案)では、「財務DD 調査事項に関する財務知識」「税務DD 調査事項に関する税務知識」の両方に、優先して出題される印(●)が付いています。
財務デューデリジェンスの目的と時期
ガイドラインは、財務DDの目的を、売り手の過去の実績を知ること、今の財務状態を調べて財務リスクを特定すること、将来の事業計画のもとになる情報を手に入れることだとしています(p.114)。
財務DDは、一般的には、譲渡対価や手法などの基本的な条件に合意してから、主に基本合意のあとに行われます(p.114)。調べる範囲や方法は、買い手がどんな手法を前提にしているか、どこまでのリスクを受け入れられるか、どれだけの時間と費用をかけられるかで変わります。たとえば株式譲渡を前提にするなら、簿外債務や偶発債務も含めた全体の調査が必要になることが多い、とされています。範囲と方法は、依頼する買い手と、作業をする公認会計士が前もって合意して決めます(合意された手続)。
財務DDの結果は、譲渡対価や手法を見直したり、M&Aそのものをやめたりする判断の、大事な材料になります。ガイドラインは、多額の簿外債務や偶発債務が見つかって、株式譲渡の予定から事業譲渡に変えざるを得なくなることもある、という例を挙げています(p.114)。見つかったリスクや問題点は、M&Aのあとの統合作業(PMI)でも使われます。
中小M&Aでは少ないものの、売り手が前もって財務上の問題点や必要な資料を整理するために財務DDを行うこともあり、セラーズDDと呼ばれます(ガイドラインp.114、スキルマップp.102)。
財務デューデリジェンスで調べること
スキルマップは、会社に隠れている財務リスクを見つけるために、主に次のことを調べるとしています(p.102)。
- 会社の価値(バリュエーション)に影響する項目:時価(実態)純資産、正常収益力、運転資本、設備投資、ネットデット
- 買収したあとに表に出るおそれのある税務リスク
- スタンドアローン・イシュー(事業を切り出したときに単独で動けるか)
- PMIに影響すること
- 目的や項目を決めて行う検証
スキルマップは、財務諸表などの書面で確かめるだけでなく、現場に行って現物を確かめることが大切だ、とも書いています(p.102)。調べる項目ごとの中身は、次のとおりです。
| 調べること | 中身(スキルマップ) |
|---|---|
| 内部統制 | 経営陣が財務の情報をつかむ仕組み、業務の流れ(決算、購買、販売など)、現金・在庫・固定資産の管理、就業規則・給与規定・退職金規定などの社内規程を調べ、PMIで直すべき点をはっきりさせる(p.103) |
| 会計方針 | 売上や費用の計上のしかた、在庫の評価方法、減価償却の方法、引当金などを確かめる。前受金にすべき収入を一度に売上にしているなど、方針が適切でないと損益がゆがむ(p.105) |
| 収益力 | EBITDAなどの過去の稼ぐ力に加え、一時的な損益や、やめた事業の損益を除いて、正常な収益力を検討する(p.106) |
| キャッシュフロー | 運転資本の増減が売上や仕入れの量と合っているか。過去の設備投資と減価償却費を比べ、更新の時期と金額を見る(p.107) |
| 貸借対照表(BS) | 運転資本、ネットデット、純資産・調整後純資産を出して評価する。簿外の資産・債務、架空の資産がないかを見る(p.108〜109) |
| 税務リスク | 過去の申告や税務調査、スキームの税務への影響、消費税・源泉所得税などを確かめる(p.112) |
正常収益力:一時的な損益を除く
スキルマップは、正常収益力をつかむための調整を、次の2つに分けて説明しています(p.106)。
- 正常化調整:過去の損益計算書に入っている、突発的・一時的な取引の影響を除いて、事業の基礎的な収益力を計算する。営業外損益や特別損益のうち、毎年出ている事業の損益は取り込む
- プロフォーマ調整:正常化調整のあとの利益に、M&Aのあとに増えたり減ったりすると見込まれる費用や収益を反映する
調整した収益力は、事業計画に反映されます。正常収益力は、スキルマップが「会社の価値に影響する項目」に挙げているものの1つです(p.102)。会社の価値の出し方は企業価値評価の記事で取り上げました。
BSの検証:運転資本・調整後純資産・ネットデット
スキルマップは、BSの検証で、特にネットデットと調整後純資産の2つが大事だとしています(p.108)。これらは会社の価値だけでなく、M&Aの手法、最終契約書、買収後の資金調達、会計への影響などを考える材料になるためです。
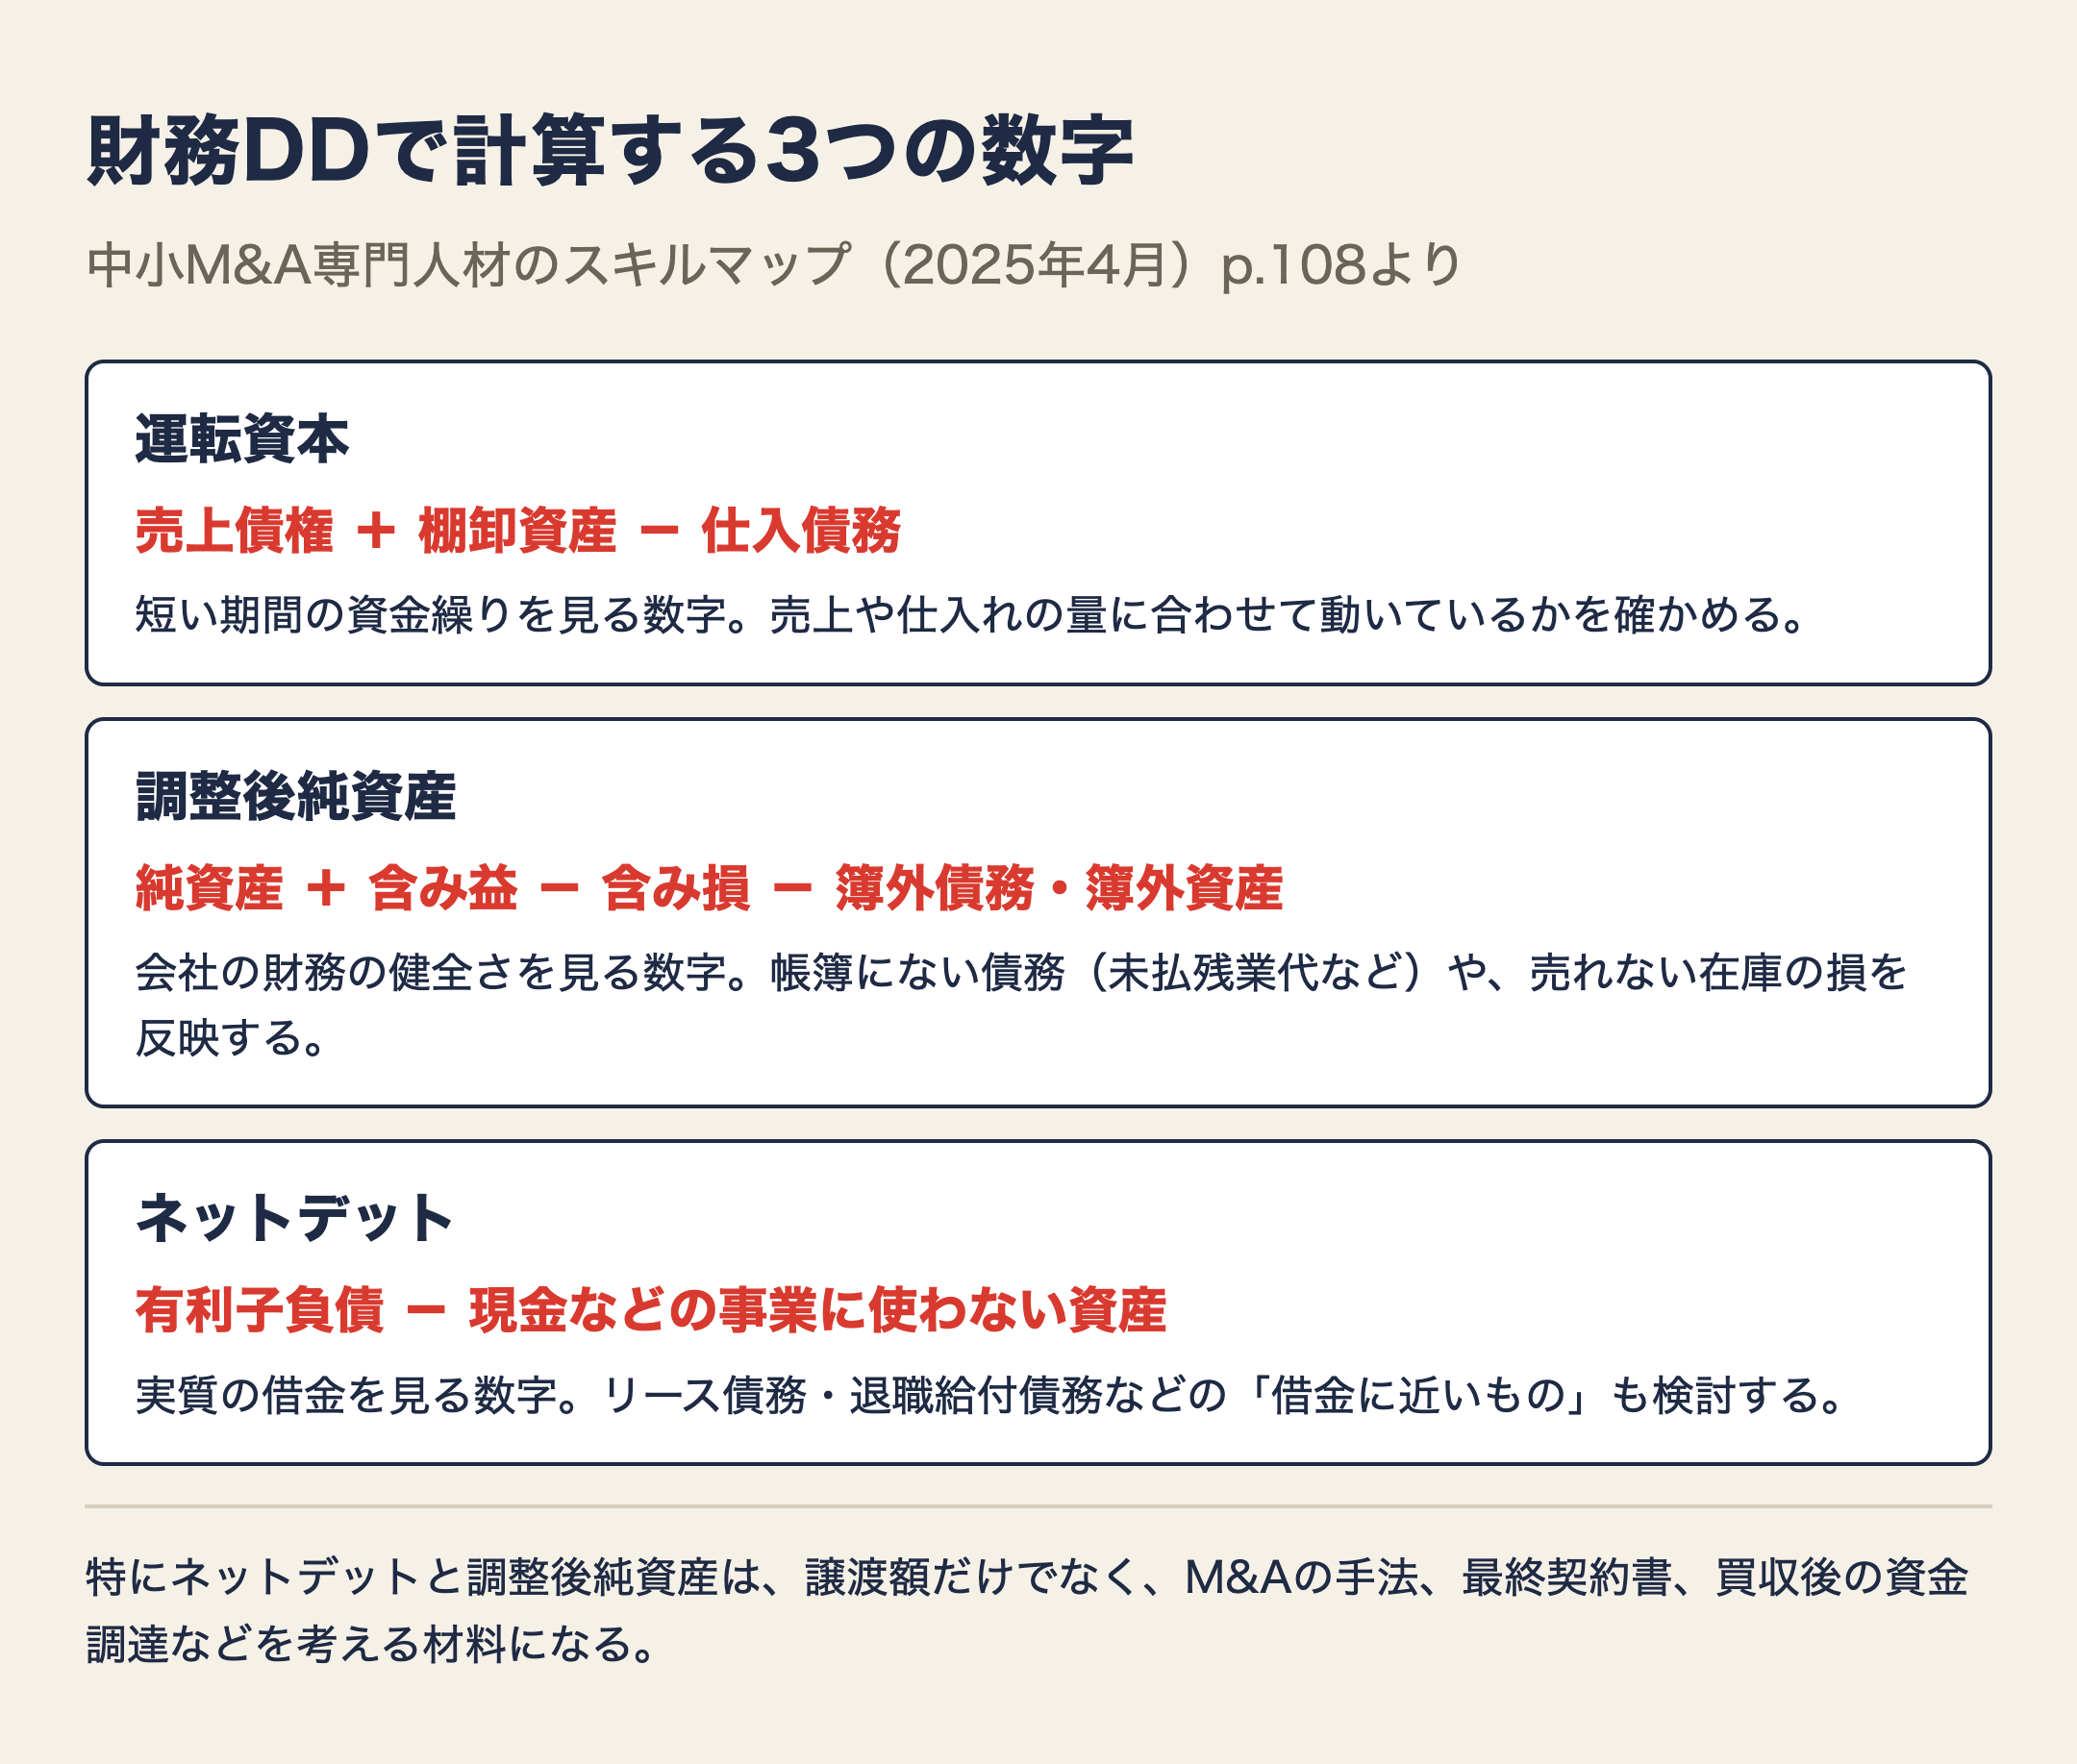
ネットデットを考えるときは、リース債務、退職給付債務、資産除去債務、偶発債務など、借金に近いもの(デットライクアイテム)も検討します。反対に、有価証券や保険積立金など、現金に近いもの(キャッシュライクアイテム)もあります(p.108)。
在庫や債券など、実態をつかみにくい資産には、粉飾などの不適切な会計処理が行われている可能性があることに注意します(p.108)。不適切な処理がなくても、実態と照らして、資産の価値の下がりや損失を正しく評価する必要があります。
税務DDで調べること
ガイドラインは、税務DDを、会社の価値に影響する隠れた税務リスク(たとえば、過去の申告の誤りによる追徴課税)をつかむなどの観点から、必要に応じて行うものだとしています(p.119)。調べる範囲・年度・方法は、依頼者と相談して決めます。一般的な調査は、次のとおりです。
- 会社の経営陣や顧問税理士へのインタビュー
- 過去の税務申告書の確認
- 過去の税務調査や税務訴訟の把握
- 過去の組織再編や資本取引の税務処理の把握
- 税務上の欠損金が使えるか、各種の税制の適用状況の把握
スキルマップは、クロージングのあとに申告漏れや記載ミスが見つかった場合、買い手が税金を負担するおそれがあり、追徴課税が多額なら買い手の経営が苦しくなる可能性もある、としています(p.112)。
売り手の顧問税理士は、資料を出したり、過去の会計処理・税務処理についてのインタビューに答えたりして、DDに積極的に協力することが望ましいとされています(ガイドラインp.119)。
役員退職金の限度額の目安
M&Aでは、売り手の社長に役員退職金を払うことがあります。スキルマップは、退職金が不相当に高い場合、高すぎる部分は損金にならず、税金の扱いが変わるので注意が必要だとして、損金にできる実務上の限度額の目安を次の式で示しています(p.112)。
役員退職金の限度額 = 最終月額報酬 × 役員の勤続年数 × 功績倍率
調べた結果のまとめ方と、譲渡額の調整
スキルマップは、財務DDの結果を、BSやPLを大きな区分にして、勘定科目、したこと、調べた結果、見つかったリスクを報告書に整理することを求めています(p.113)。リスクが見つかったときは、テーマごとにも整理します。
DDの結果は最終契約に反映されますが、DDが終わった時点では、将来のクロージング日の事業価値やネットデットを正確に見込めないことがあります。最終契約日とクロージング日の間に事業価値の差が出た場合の調整方法として、スキルマップは次の4つを挙げています(p.113)。
- 差額の全額を調整する
- 一定の金額を超えた部分だけを調整する
- 上方か下方の一方だけを調整する
- 調整額に上限をつける
こうした調整をする場合は、最終契約に多くの取り決めが必要になり、時間もかかることに注意が必要です。
確認問題
次の材料で考えます(金額は架空、税金の影響は考えません)。
- 売り手:宮城県内の部品加工会社。従業員18人
- 帳簿の純資産:5,000万円
- 工場の土地の含み益:800万円
- 売れずに残っている在庫の損:300万円
- 帳簿に載っていない未払残業代:500万円
- 借入金:6,000万円、現金・預金:2,500万円
- 売掛金:1,800万円、在庫:900万円、買掛金:700万円
Q1. 調整後純資産はいくら?
答えを見る
5,000万円 + 800万円 - 300万円 - 500万円 = 5,000万円です。
帳簿の純資産と同じ額になりましたが、中身は変わっています。土地の含み益が、売れない在庫の損と未払残業代で打ち消された形です。従業員数は、この計算には使いません。
Q2. ネットデットと運転資本はいくら?
答えを見る
ネットデットは、借入金6,000万円 - 現金・預金2,500万円 = 3,500万円です。
運転資本は、売掛金1,800万円 + 在庫900万円 - 買掛金700万円 = 2,000万円です(スキルマップp.108の式)。
Q3. 社長の最終月額報酬は80万円、役員の勤続年数は30年。功績倍率を仮に3倍とすると、損金にできる役員退職金の目安はいくら?
答えを見る
80万円 × 30年 × 3 = 7,200万円です(スキルマップp.112の式)。
これを大きく超える額を払うと、超えた部分は損金にならず、税金の扱いが変わります。功績倍率は会社や役職によって違うので、実際は顧問税理士などに確かめます。
まとめ
- 財務デューデリジェンス(財務DD)は、売り手の収益力と財務リスクを知るための調査。主に基本合意のあとに行い、範囲と方法は買い手と公認会計士が合意して決める
- 調べるのは、内部統制、会計方針、正常収益力、キャッシュフロー(運転資本・設備投資)、BS(調整後純資産・ネットデット)、税務リスク
- 運転資本=売上債権+棚卸資産-仕入債務。ネットデットと調整後純資産は、手法や最終契約まで左右する
- 税務DDは、申告書の確認、税務調査の把握、欠損金などを調べる。クロージング後の追徴課税は買い手の負担になりうる
- 役員退職金の限度額の目安は、最終月額報酬×勤続年数×功績倍率
次回は、法務・人事労務のDDを取り上げます。シリーズの一覧は事業承継・M&Aのまとめページにあります。
事業承継やM&Aを考える前の段階から、会社の数字を一緒に見る相手として、中小企業診断士の顧問を月3万円・定員3社でお受けしています。月1回の面談で数字を一緒に見て、次の一手を決めます。それ以外の日は、LINEでいつでも相談できます。
決算書を渡されたとき、診断士が最初に見る「5つの数字」
決算書のどこから、どの順番で見るかを、A4・3ページにまとめました。LINEで友だち追加すると、すぐに届きます(無料)。
すでに友だちの方は、トークで「5つの数字」と送ると届きます。
友だち追加のあとも、資金繰り表や銀行に行く前のチェック表など、Excelの道具を1か月かけて順番にお届けします。